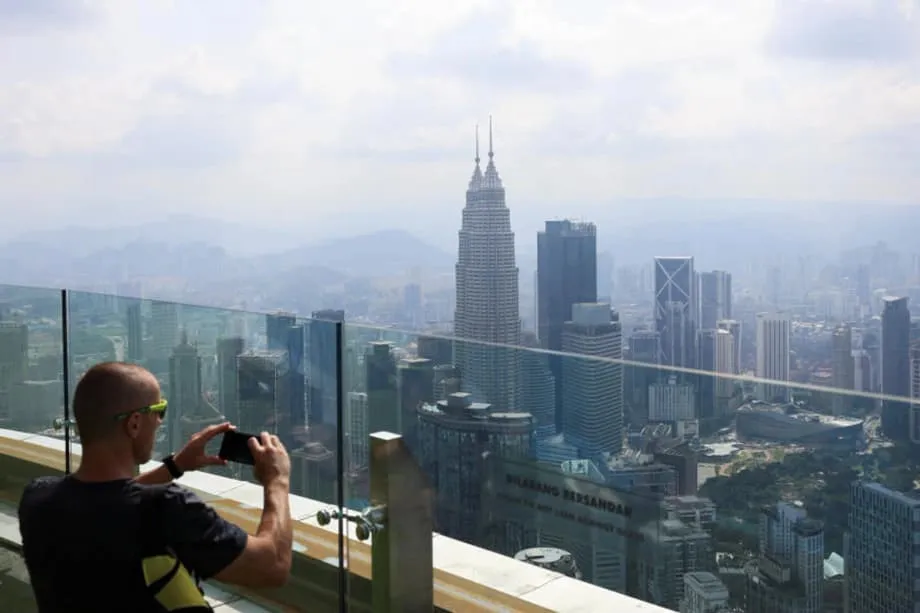
Apakah yang mendorong perbezaan pasaran di Malaysia pada 2025?
Pasaran hartanah Malaysia bergerak pada dua kelajuan ketika 2025 memasuki pertengahan tahun. Data rasmi menunjukkan jumlah jualan menyusut, namun harga kekal bertahan. Pusat Maklumat Harta Tanah Negara melaporkan 196,232 urus niaga pada separuh pertama 2025, turun 1.3 peratus berbanding tempoh sama tahun sebelumnya, manakala jumlah nilai meningkat sedikit sebanyak 1.9 peratus kepada kira-kira RM107.7 bilion. Angka utama ini menyembunyikan jurang besar antara wilayah. Johor dan Pulau Pinang semakin rancak, dibantu pelaburan perindustrian baharu dan pembeli yang mempunyai kaitan dengan Singapura, manakala Kuala Lumpur dibebani stok besar kediaman bertingkat tinggi yang belum terjual.
Kandungan
- Apakah yang mendorong perbezaan pasaran di Malaysia pada 2025?
- Johor melonjak didorong permintaan rentas sempadan dan lonjakan perindustrian
- Kesan limpahan Singapura dan hubungan RTS
- Momentum perindustrian dan pusat data
- Pulau Pinang kekal stabil dengan sektor elektronik dan rancangan pengangkutan baharu
- Sektor pembuatan mendorong permintaan perumahan
- Pasaran kondominium mampu milik di Kuala Lumpur mereda, namun pejabat dan peruncitan bertambah baik
- Lebihan kondominium bertingkat tinggi membataskan momentum
- Harga, pinjaman dan kemampuan
- Perubahan dasar dan pilihan bekalan
- Pertimbangan pelabur, hasil sewa dan cukai
- Kesepadanan nilai dan risiko
- Perkara yang perlu diperhatikan pada separuh kedua 2025
- Perkara Utama
Perbezaan itu dapat dilihat merentas segmen. Hartanah perindustrian dan logistik menjadi segmen paling menyerlah, disokong gelombang pembangunan pusat data serta peranan negara sebagai hab pembuatan dan perdagangan. Pejabat dan peruncitan di ibu negara semakin stabil dengan kadar penghunian yang bertambah baik serta ruang baharu berkualiti lebih tinggi dalam perancangan. Pasaran kediaman pula lebih berlapis. Permintaan terhadap rumah bertanah kekal stabil di banyak negeri, namun jualan kondominium di bandar-bandar besar bergerak lebih perlahan.
Penganalisis pasaran menggunakan istilah lebihan stok untuk merujuk unit siap yang masih belum terjual sembilan bulan atau lebih selepas dilancarkan. Stok itu mengikat modal pemaju, menjejaskan pelancaran baharu dan memberi tekanan kepada harga di subpasaran yang terkesan. Napic merekodkan 26,911 unit kediaman siap yang belum terjual dalam bacaan terkini, dengan anggaran nilai RM16.44 bilion. Pangsapuri dan kondominium merangkumi kira-kira 58 peratus daripada jumlah itu. Pada 2024, lebihan stok negara menurun, sebelum inventori meningkat semula pada awal 2025 apabila projek yang siap bertembung dengan kadar pembelian yang lebih perlahan di lokasi bandar terpilih.
Walaupun berdepan tekanan itu, harga belum merosot. Rumah teres dan berkembar terus bertukar tangan pada kadar stabil, aktiviti pasaran sekunder mendominasi urus niaga, manakala pelancaran baharu semakin perlahan ketika pemaju menyesuaikan strategi dengan kemampuan pembeli. Perubahan ini membantu menjelaskan mengapa kelembapan berlaku secara tidak sekata dan bukannya meluas.
Johor melonjak didorong permintaan rentas sempadan dan lonjakan perindustrian
Di Johor, momentum itu jelas kelihatan. Data Napic dan pemantau industri menunjukkan negeri selatan itu mendahului pelancaran kediaman baharu pada separuh pertama tahun ini serta menarik peningkatan pelaburan ke dalam kilang, taman logistik dan tanah pembangunan. Knight Frank melaporkan nilai urus niaga kediaman Johor meningkat kira-kira 14 peratus pada suku pertama 2025. Dua dasar utama membentuk prospek pasaran. Zon Ekonomi Khas Johor-Singapura menjanjikan aliran perdagangan dan pelaburan yang lebih pantas, manakala Sistem Transit Rapid rentas sempadan yang menghubungkan Johor Bahru dengan Woodlands di Singapura disasarkan mula beroperasi pada 2026. Kedua-duanya memudahkan perjalanan harian dan meningkatkan daya tarikan perumahan, pejabat serta aset perindustrian di bahagian Tambak Malaysia.
Kesan limpahan Singapura dan hubungan RTS
Jurang harga antara Singapura dengan Johor masih besar, justeru pembeli dan penyewa dari Singapura sering mencari pilihan lebih berbaloi di seberang sempadan. Hubungan pengangkutan yang lebih baik menggalakkan corak itu. Bagi penduduk Johor yang bekerja di Singapura, sambungan rel menawarkan masa perjalanan yang lebih boleh dijangka dan kos ulang-alik lebih rendah berbanding perjalanan jalan raya merentasi sempadan ketika ini. Hasilnya, asas pembeli rumah berhampiran stesen RTS menjadi lebih luas, permintaan sewa di pinggir bandar yang telah berkembang semakin kukuh, dan minat syarikat yang memerlukan tenaga kerja rentas sempadan semakin mendalam.
Momentum perindustrian dan pusat data
Hartanah perindustrian menjadi asas kepada lonjakan negeri itu. Kajian suku kedua JLL mengetengahkan permintaan kukuh bagi ruang kilang berkualiti di Johor, Lembah Klang dan Pulau Pinang. Malaysia menambah lebih 2 juta kaki persegi ruang gudang moden pada suku itu, namun kadar kekosongan mengetat kepada kira-kira 2 peratus apabila penghuni dalam sektor automotif, elektronik dan logistik pihak ketiga menyerap bekalan baharu. Nilai modal dalam segmen logistik dan perindustrian meningkat kira-kira 4 peratus tahun ke tahun, menandakan pelabur terus beralih kepada aset yang tahan dari segi pendapatan.
Perkembangan pusat data menambah satu lagi lapisan kepada permintaan. Malaysia kini mempunyai kapasiti operasi melebihi 600 megawatt, lebih 1,300 megawatt sedang dibina dan saluran projek masa hadapan yang jauh melebihi 3 gigawatt. Knight Frank merekodkan komitmen pelaburan berkaitan pusat data melebihi RM160 bilion pada 2024 sahaja. Tapak di Johor mendapat manfaat daripada ketersediaan tanah, kedekatan dengan permintaan perkhidmatan awan Singapura dan infrastruktur grid yang semakin baik. Perkembangan ini membawa kepada penciptaan pekerjaan, ekosistem pembekal serta keperluan berterusan terhadap perumahan dan perkhidmatan di daerah berdekatan.
Pulau Pinang kekal stabil dengan sektor elektronik dan rancangan pengangkutan baharu
Haluan Pulau Pinang berbeza, namun sama menarik. Kluster elektronik dan elektrik yang mula berkembang beberapa dekad lalu terus menarik pengilang multinasional, mengembangkan rantaian bekalan dan menyokong pasaran hartanah yang pelbagai. Taman perindustrian baharu sedang dibangunkan, manakala infrastruktur yang lama dirancang, termasuk projek Pulau Silikon Pulau Pinang dan Laluan LRT Mutiara, dijangka membuka lebih banyak peluang pembangunan di sepanjang koridor utama. Permintaan pejabat kekal kukuh dan pasaran kediaman stabil, dengan sedikit kelembapan pada jumlah dan nilai urus niaga hartanah bertingkat tinggi diimbangi permintaan terhadap rumah bertanah di lokasi yang mempunyai kemudahan baik.
Sektor pembuatan mendorong permintaan perumahan
Gaji dalam sektor pembuatan menyokong pendapatan golongan kelas menengah, sekali gus membantu pembelian dan penyewaan rumah. Kawasan Pulau Pinang mempunyai tanah yang terhad, maka pembeli semakin mencari lokasi di tanah besar seperti Seberang Perai untuk mendapatkan rumah lebih luas pada harga permulaan lebih rendah. Pemaju menawarkan perbandaran guna campuran dengan akses kepada hab pengangkutan, peruncitan dan sekolah, iaitu model yang terbukti berdaya tahan dalam beberapa kitaran pasaran.
Pasaran kondominium mampu milik di Kuala Lumpur mereda, namun pejabat dan peruncitan bertambah baik
Kuala Lumpur menunjukkan keadaan yang bercanggah. Pasaran pejabat sedang pulih dan sektor peruncitan semakin stabil, namun banyak kondominium pasaran massa masih mencari pembeli. JLL melaporkan kadar kekosongan pejabat di bandar itu turun daripada kira-kira 24 peratus pada suku kedua 2024 kepada sekitar 19 peratus setahun kemudian, apabila lebih 230,000 kaki persegi ruang diserap merentas subpasaran. Penambahan terkini, Lendlease Campus di Tun Razak Exchange, menyediakan ruang berspesifikasi tinggi seluas 200,000 kaki persegi. Lebih banyak bekalan dirancang pada 2026 apabila projek seperti The Capitol dan UOA Duo Tower dipercepat. Kadar kekosongan ruang runcit turun kepada kira-kira 15.7 peratus, permintaan penyewa disokong sektor makanan dan minuman, fesyen serta konsep berasaskan pengalaman, manakala dua pusat beli-belah mercu tanda, Ombak KLCC dan 118 Mall, dijadualkan dibuka dalam tempoh 12 bulan akan datang.
Lebihan kondominium bertingkat tinggi membataskan momentum
Pasaran kediaman menunjukkan cerita berbeza. Napic menyatakan bahagian besar stok pangsapuri dan kondominium yang telah siap tetapi belum terjual, manakala penganalisis berkata Kuala Lumpur menanggung antara beban lebihan stok paling berat di negara ini. Knight Frank mendapati harga di bandar itu meningkat kira-kira 3.2 peratus tahun ke tahun pada suku pertama, namun urus niaga merosot hampir 9 peratus, menandakan pembeli berhati-hati berikutan bekalan yang banyak. Pembeli berpendapatan tinggi terus berurus niaga dalam segmen utama dan jumlah unit mewah baharu yang siap mencecah angka ribuan rendah, namun hasil sewa kondominium bandar biasa cenderung lebih rendah berbanding paras seluruh negara. Kajian pasaran menganggarkan hasil kasar di ibu negara dalam lingkungan 3 hingga 5 peratus, bergantung pada lokasi dan usia bangunan, manakala caj penyelenggaraan bagi kemudahan yang lebih luas boleh mengurangkan pulangan.
Harga, pinjaman dan kemampuan
Pada peringkat nasional, harga meningkat secara perlahan. Indeks harga rumah naik kira-kira 1.4 peratus tahun ke tahun pada 2024. Dari suku ke suku, kebanyakan segmen merosot pada suku terakhir tahun itu, sebelum stabil pada awal 2025. Harga purata urus niaga pada suku keempat 2024 sekitar RM484,000, manakala purata nasional yang direkodkan menjelang pertengahan 2025 kira-kira RM490,000, meningkat sekitar 0.7 peratus. Rumah teres kekal jenis kediaman paling popular berdasarkan jumlah urus niaga, manakala stok bertingkat tinggi menunjukkan variasi paling ketara mengikut daerah dan julat harga.
Kemampuan bergantung pada pendapatan, kos pinjaman dan bekalan yang menepati keperluan isi rumah. Bank Negara Malaysia mengekalkan kadar dasar sekitar 3 peratus sepanjang separuh pertama 2025, sementara jumlah pinjaman perumahan tertunggak terus berkembang pada kadar sederhana. Gadai janji kini merangkumi sedikit kurang daripada separuh keluaran dalam negara kasar, dan pasaran buruh stabil dengan kadar pengangguran hampir 3 peratus. Lebih empat perlima isi rumah tinggal di rumah milik sendiri, pasaran sewa swasta agak kecil, dan kerajaan menyokong pembeli rumah pertama melalui jaminan kredit, pelepasan duti setem serta peruntukan perumahan mampu milik dalam Belanjawan 2025. Ringgit yang lebih kukuh pada awal tahun ini dan unjuran pertumbuhan ekonomi antara 4.5 hingga 5.5 peratus turut menyokong keyakinan isi rumah.
Perubahan dasar dan pilihan bekalan
Pilihan dasar membentuk hasil pasaran. Visa Malaysia Rumah Keduaku disegarkan pada 2024 dengan struktur tiga peringkat, dan beberapa negeri terus menguatkuasakan ambang harga pembelian minimum bagi pembeli asing, antara RM500,000 hingga RM2 juta. Kumpulan industri menggesa pendekatan kuota dan subsidi yang lebih bersasar bagi mengurangkan jumlah unit belum terjual pada segmen harga tinggi, sambil mengekalkan akses untuk pembeli rumah pertama yang benar-benar memerlukannya. Pemaju pula mengurangkan pelancaran dan beralih kepada rumah bertanah yang lebih kecil serta mampu milik, di samping unit bandar kompak dengan hubungan pengangkutan yang baik.
Pertimbangan pelabur, hasil sewa dan cukai
Pelabur menimbang nilai berbanding pendapatan. Menurut sesetengah anggaran, hasil sewa kasar purata hampir 5 peratus di seluruh negara, dengan pulangan lazim di Kuala Lumpur lebih rendah dan beberapa subpasaran Johor lebih tinggi. Kadar cukai turut penting. Pendapatan sewa dikenakan cukai mengikut kadar individu yang meningkat sehingga sekitar 20 peratus bagi pemastautin dan sekitar 25 peratus bagi bukan pemastautin, manakala cukai keuntungan harta tanah dikenakan apabila rumah dijual dalam tempoh beberapa tahun selepas pembelian. Cukai taksiran tahunan dan cukai tanah adalah sederhana mengikut piawaian antarabangsa, meskipun yuran penyelenggaraan bagi projek bertingkat tinggi yang lebih besar boleh bertambah. Walaupun menanggung kos itu, nilai modal hartanah Malaysia kekal rendah berbanding pasaran serantau. Rumah di pusat bandar utama Kuala Lumpur masih boleh dijual pada harga sekitar AS$240 sekaki persegi, jauh lebih rendah berbanding nilai di Singapura.
Kesepadanan nilai dan risiko
Tuan rumah yang mencari pendapatan sering menumpukan perhatian kepada rumah bandar dan rumah teres berhampiran laluan rel atau jalan utama di kawasan pinggir luar Lembah Klang, atau unit bersaiz keluarga di Johor Bahru yang berhampiran hubungan RTS dan kawasan perindustrian. Pelabur yang mengutamakan pertumbuhan modal mungkin melihat Bayan Lepas dan Seberang Perai di Pulau Pinang, tempat peluasan kilang dan rancangan infrastruktur bertemu. Pelabur institusi terus tertarik kepada aset perindustrian dan logistik di Lembah Klang, Johor dan Pulau Pinang, yang menunjukkan kadar sewa stabil, nilai modal meningkat dan permintaan penghuni yang kukuh. Risiko utama termasuk ketidaktentuan tarif yang boleh memperlahankan keputusan pelaburan kilang, kos elektrik dan ketersediaan bekalan kuasa untuk pusat data, serta keperluan tenaga kerja mahir bagi menyokong pembuatan termaju.
Perkara yang perlu diperhatikan pada separuh kedua 2025
Beberapa petunjuk akan membantu menilai sama ada perbezaan pasaran semasa semakin mengecil atau berterusan. Kemajuan Zon Ekonomi Khas Johor-Singapura, pencapaian dari segi pembiayaan dan kawal selia bagi RTS serta LRT Pulau Pinang, dan keputusan penganugerahan kontrak bagi Laluan Rel Pantai Timur akan mempengaruhi tumpuan lokasi pekerjaan baharu dan permintaan perumahan. Di Lembah Klang, bekalan gudang melebihi 4 juta kaki persegi yang dijangka siap menjelang hujung tahun akan menguji kepantasan pengendali logistik menyerap ruang baharu. Pajakan pejabat di Kuala Lumpur akan menunjukkan sama ada kadar kekosongan boleh terus menurun apabila menara baharu dibuka. Bagi sektor kediaman, skala pelarasan harga kondominium bandar yang lebih lama, kepantasan jualan pelancaran perbandaran baharu di Johor dan Selangor, serta kadar kelulusan gadai janji menjadi petunjuk utama untuk diperhatikan.
Perkara Utama
- Jumlah jualan nasional turun 1.3 peratus kepada 196,232 urus niaga pada separuh pertama 2025, manakala jumlah nilai meningkat 1.9 peratus kepada kira-kira RM107.7 bilion.
- Johor mendahului pelancaran kediaman baharu, dan suku pertama 2025 menyaksikan nilai urus niaga meningkat 14 peratus. Zon Ekonomi Khas Johor-Singapura dan hubungan RTS menjadi pemacu utama.
- Pasaran Pulau Pinang kekal berdaya tahan, disokong pembuatan elektronik, taman perindustrian baharu dan pelaburan pengangkutan yang bakal dilaksanakan seperti Laluan LRT Mutiara.
- Kadar kekosongan pejabat Kuala Lumpur turun kepada kira-kira 19 peratus daripada sekitar 24 peratus setahun sebelumnya, dengan penyerapan bersih positif dan bekalan ruang gred lebih tinggi dalam perancangan.
- Perumahan bertingkat tinggi pasaran massa di Kuala Lumpur berdepan lebihan stok. Harga bandar meningkat kira-kira 3.2 peratus tahun ke tahun pada suku pertama 2025, namun urus niaga merosot hampir 9 peratus.
- Napic melaporkan 26,911 rumah siap yang belum terjual bernilai RM16.44 bilion, dengan pangsapuri dan kondominium membentuk bahagian terbesar.
- Pelancaran kediaman baharu turun kepada kira-kira 23,000 unit pada separuh pertama, hampir separuh paras tahun sebelumnya, ketika pemaju menyesuaikan semula bekalan.
- Kadar dasar kekal sekitar 3 peratus, pinjaman gadai janji berkembang pada kadar sederhana dan skim kerajaan terus menyokong pembeli rumah pertama.
- Hasil sewa kasar sekitar 3 hingga 5 peratus, bergantung pada lokasi dan jenis aset. Cukai terhadap pendapatan sewa dan keuntungan mempengaruhi pulangan bersih.
- Hartanah perindustrian kekal sebagai segmen paling kukuh, dengan kadar kekosongan logistik yang rendah dan saluran besar pusat data yang sedang dibina.