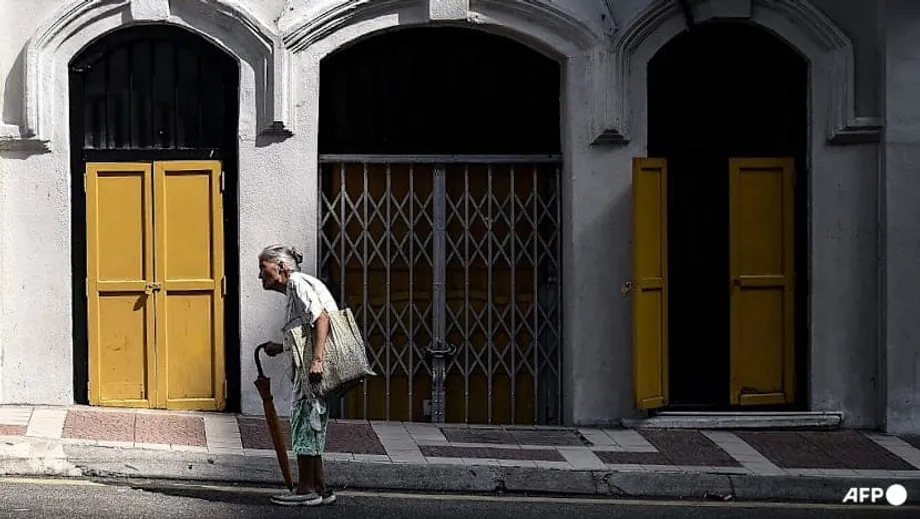
Negara yang semakin menua berdepan jaringan keselamatan yang tipis
Bank Dunia memberi amaran kepada Malaysia bahawa negara ini berisiko menghadapi krisis penjagaan warga emas jika pencen sosial tidak diperluas dan diperkukuh. Liputannya antara yang terendah di dunia. Hari ini, kurang daripada satu dalam sepuluh rakyat Malaysia berusia 65 tahun ke atas menerima sebarang pencen sosial bersasar. Skim utama, Bantuan Warga Emas, meliputi kira-kira 4 peratus warga emas. Pada masa yang sama, bahagian penduduk berusia meningkat dengan pesat. Malaysia sudah menjadi masyarakat menua, dan kadar perubahan kini menyamai peralihan pantas yang dilihat di China dan Jepun. Tanpa sokongan pendapatan yang lebih kukuh pada usia lanjut, lebih ramai rakyat Malaysia akan bergelut memenuhi keperluan asas ketika tua.
Kandungan
Unjuran baharu menunjukkan 14 peratus penduduk akan berusia 65 tahun ke atas menjelang 2045, meningkat kepada kira-kira 20 peratus menjelang 2056. Ini bermakna satu daripada lima orang akan menjadi warga emas dalam tempoh satu generasi. Bantuan sedia ada tidak seberapa dan hanya meliputi sebahagian kecil penduduk warga emas. Liputan pencen sosial di Malaysia jauh lebih rendah berbanding negara serantau dan purata global. Kajian Bank Dunia berhujah bahawa jurang antara realiti demografi dengan sokongan semasa semakin melebar, dan jaringan keselamatan yang lebih luas serta boleh dijangka diperlukan.
Persediaan kewangan untuk persaraan masih lemah bagi ramai orang. Simpanan dalam Kumpulan Wang Simpanan Pekerja lazimnya habis dalam tempoh tiga hingga lima tahun selepas pengeluaran. Hampir separuh ahli KWSP yang mencapai usia 55 tahun pada 2023 mempunyai simpanan kurang daripada 10,000 ringgit. Bank Dunia menganggarkan kira-kira 250,000 ringgit diperlukan sebagai simpanan untuk mengekalkan taraf hidup asas semasa persaraan. Hanya kira-kira 42 peratus penduduk usia bekerja mencarum dalam mana-mana aturan pencen formal. Ramai warga emas Malaysia bergantung pada anak dewasa, namun saiz keluarga semakin kecil dan lebih ramai warga emas kini tinggal bersendirian atau dalam isi rumah yang hanya terdiri daripada warga emas.
Dalam kertas dasar baharu, Bank Dunia menggambarkan cabaran ini dengan jelas.
Populasi Malaysia semakin menua dengan pesat, tetapi liputan dan kecukupan pencen sosialnya agak rendah.
Bagi menangani kekurangan ini, Bank Dunia mengesyorkan peluasan besar-besaran pencen sosial. Liputan boleh diperluas terlebih dahulu kepada warga emas dalam 40 peratus isi rumah berpendapatan terendah. Kajian itu turut menyeru agar bayaran diselaraskan secara automatik mengikut inflasi, ambang pendapatan disemak supaya mencerminkan kos sara hidup sebenar, dan umur kelayakan dinaikkan seiring dengan jangka hayat yang lebih panjang. Matlamatnya ialah sistem yang lebih luas, adil dan mampan. Kerajaan sudah memperuntukkan 1.26 bilion ringgit dalam Belanjawan 2026 untuk kebajikan warga emas, yang dijangka memberi manfaat kepada kira-kira 180,000 orang. Namun begitu, komitmen semasa hanya memenuhi sebahagian kecil daripada keperluan.
Mengapa pencen sosial penting
Pencen sosial ialah bantuan tunai yang dibiayai kerajaan dan dibayar kepada warga emas. Penerima tidak perlu membuat caruman terlebih dahulu. Kelayakan biasanya ditentukan berdasarkan umur, pendapatan atau kedua-duanya. Bukti antarabangsa menunjukkan bahawa pencen sosial yang sederhana sekalipun mengurangkan kemiskinan, merapatkan jurang ketidaksamaan dan meningkatkan kesejahteraan penerima serta keluarga besar mereka. Pencen ini juga menstabilkan penggunaan isi rumah apabila kejutan kesihatan atau kehilangan pekerjaan menjejaskan keluarga yang menyara saudara lebih tua. Bagi negara yang mengalami penuaan penduduk dengan pantas, bantuan ini menjadi benteng terakhir yang penting untuk menjamin pendapatan.
Di Malaysia, bantuan langsung kepada warga emas masih kecil. Bantuan Warga Emas kini meliputi kira-kira 4 peratus warga emas. Satu lagi program, Sumbangan Tunai Rahmah, diterima oleh kira-kira 60 peratus warga emas sebagai sebahagian daripada bantuan tunai berpendapatan rendah yang lebih luas. Nilai gabungan bantuan ini lazimnya kurang daripada satu persepuluh pendapatan sebelum bantuan bagi kebanyakan isi rumah warga emas. Berbanding negara serantau, liputan Malaysia jauh ketinggalan. Thailand menyediakan elaun warga emas yang hampir sejagat, meliputi hampir sembilan daripada sepuluh warga emas. Filipina dan Vietnam masing-masing meliputi hampir tiga daripada sepuluh.
Apakah Bantuan Warga Emas
Bantuan Warga Emas ialah bayaran bulanan sebanyak 600 ringgit kepada warga emas yang layak. Bayaran dikreditkan ke akaun bank bagi membantu menampung perbelanjaan asas sara hidup. Skim ini menyasarkan rakyat Malaysia berusia 60 tahun ke atas yang tidak mempunyai pendapatan tetap atau pencen. Pendapatan isi rumah mestilah di bawah garis kemiskinan rasmi. Pemohon tidak boleh tinggal di institusi kebajikan kerajaan atau menerima bantuan bertindih. Ujian pendapatan yang ketat dan pengecualian sedia ada menyebabkan ramai warga emas tidak mendapat bantuan ini, termasuk mereka yang mempunyai sedikit simpanan yang tidak bertahan lama atau pendapatan tidak formal yang tidak mencukupi untuk menampung kos yang semakin meningkat.
Batasan reka bentuk ini menjelaskan liputannya yang rendah. Ramai yang kekurangan aset atau menanggung kos perubatan tinggi tidak layak. Ada juga yang tercicir kerana ujian pada peringkat isi rumah tidak mengambil kira kesusahan individu dalam keluarga berbilang generasi. Lama-kelamaan, jurang ini berkemungkinan bertambah luas jika manfaat tidak diselaraskan mengikut harga dan peraturan kelayakan tidak dikemas kini supaya mencerminkan kos kehidupan yang wajar. Hubungan antara Bantuan Warga Emas dengan Sumbangan Tunai Rahmah juga memerlukan matlamat dasar yang lebih jelas agar warga emas tidak terpaksa bergantung pada bantuan kecil yang tidak diselaraskan.
Jurang simpanan dan KWSP
Malaysia banyak bergantung pada Kumpulan Wang Simpanan Pekerja untuk menyediakan pendapatan persaraan. Dana itu mempunyai rekod pelaburan yang kukuh, tetapi ramai ahli mencarum secara tidak tetap atau berhenti mencarum apabila beralih kepada pekerjaan tidak formal. Pengeluaran awal semasa tempoh COVID 19 mengurangkan baki simpanan ramai ahli. Oleh sebab pengeluaran dibenarkan pada usia 55 tahun, ramai pesara menghabiskan simpanan jauh sebelum berhenti bekerja atau layak menerima bantuan hari tua lain. Akibatnya, jurang simpanan berterusan hingga usia lanjut, khususnya bagi wanita dan pekerja bergaji rendah.
Bank Dunia berhujah bahawa Malaysia wajar menaikkan umur pengeluaran KWSP secara berperingkat kepada lingkungan 65 hingga 70 tahun. Umur akses yang lebih tinggi akan membolehkan simpanan terus dilaburkan lebih lama, berkembang melalui faedah kompaun dan meningkatkan kecukupan dana persaraan. Bank Dunia turut mengesyorkan agar umur kelayakan pencen sosial dinaikkan kepada sekurang-kurangnya 65 tahun, dengan pelarasan pada masa depan dikaitkan dengan jangka hayat. Umur kelayakan yang lebih tinggi, digandingkan dengan liputan yang lebih luas, boleh membolehkan bayaran purata yang lebih tinggi tanpa memberi tekanan berlebihan terhadap kewangan awam.
Kebimbangan bahawa tempoh bekerja yang lebih panjang boleh mengurangkan peluang pekerjaan untuk golongan muda sering dibangkitkan dalam perbahasan awam. Bank Dunia meneliti data pasaran buruh Malaysia dan mencapai kesimpulan berbeza.
Oleh itu, tempoh bekerja yang lebih panjang tidak sepatutnya dilihat sebagai ancaman kepada pekerjaan golongan muda.
Dengan kata lain, lebih banyak pekerjaan untuk pekerja lebih berusia dan golongan muda boleh wujud serentak. Pekerja lebih berusia dan pekerja muda lazimnya mempunyai kemahiran yang berbeza. Apabila kedua-duanya bekerja, syarikat mendapat manfaat daripada pengalaman dan idea baharu, manakala ekonomi berkembang.
Syor Bank Dunia
Kajian itu menggariskan langkah reformasi secara berperingkat yang mengimbangi perlindungan, kesaksamaan dan pengurusan fiskal berhemah. Pertama, perluaskan liputan pencen sosial kepada warga emas dalam 40 peratus isi rumah berpendapatan terendah. Kedua, kemas kini ambang kelayakan pendapatan supaya mencerminkan kos kehidupan yang wajar, dan selaraskan manfaat mengikut inflasi bagi mengekalkan kuasa beli. Ketiga, tingkatkan sistem penyasaran dan pastikan pangkalan data awam boleh saling beroperasi supaya keputusan kelayakan dibuat dengan tepat dan tepat pada masanya. Keempat, mengambil kira jangka hayat yang lebih panjang dan kesihatan yang lebih baik, naikkan umur kelayakan pencen sosial kepada sekurang-kurangnya 65 tahun dan kaitkan ambang pada masa depan dengan jangka hayat. Langkah ini akan membina paras minimum pendapatan yang lebih kukuh pada usia tua sambil mengawal kos apabila populasi semakin menua.
Bank Dunia menegaskan bahawa pembiayaan memerlukan perancangan teliti dan reformasi boleh dilaksanakan secara berperingkat untuk mengurus kos serta jangkaan orang ramai.
Kemampanan fiskal penting, namun peluasan boleh dilaksanakan melalui reka bentuk bersasar dan reformasi hasil.
Berapakah kos peluasan
Perubahan dasar sudah bermula. Di bawah Belanjawan 2026, kerajaan memperuntukkan 1.26 bilion ringgit untuk kebajikan warga emas, pakej yang dijangka membantu kira-kira 180,000 warga emas Malaysia. Peruntukan itu belum mencerminkan peluasan pencen sosial, tetapi menunjukkan komitmen yang semakin meningkat terhadap jaminan pendapatan hari tua. Pemodelan Bank Dunia menunjukkan peluasan yang dirancang dengan baik akan mengurangkan kemiskinan dalam kalangan warga emas dan ketidaksamaan di seluruh penduduk, dengan kesan yang semakin besar apabila bahagian warga emas meningkat.
Kawalan kos bergantung pada pilihan reka bentuk. Menaikkan umur kelayakan sambil memperluas liputan boleh menyediakan ruang untuk manfaat purata yang lebih tinggi dalam belanjawan mampan. Melindungi penerima sedia ada sambil mengenakan umur lebih tinggi kepada pemohon baharu boleh melancarkan peralihan. Data daripada Tinjauan Pendapatan dan Perbelanjaan Isi Rumah menunjukkan kemiskinan relatif meningkat seiring dengan usia bagi isi rumah yang diketuai warga emas, iaitu sekitar 24 peratus bagi mereka berusia 60 tahun ke atas, 42 peratus bagi mereka berusia 65 tahun ke atas dan 49 peratus bagi mereka berusia 70 tahun ke atas. Angka ini menunjukkan perlunya umur kelayakan yang lebih tinggi digandingkan dengan peluasan liputan yang kukuh supaya golongan paling berisiko turut menerima bantuan.
Pengajaran daripada negara lain
Malaysia bukan negara pertama yang berdepan penuaan penduduk yang pantas dan jurang dalam pencen berasaskan caruman. China dan India membangunkan pencen sosial yang kini meliputi ramai pekerja luar bandar dan tidak formal. Di seluruh Amerika Latin, bantuan hari tua yang sederhana dikaitkan dengan kemiskinan yang lebih rendah serta kesihatan yang lebih baik dalam kalangan warga emas dan keluarga mereka. Thailand menunjukkan bagaimana liputan hampir sejagat dilaksanakan, dengan elaun hari tua yang meliputi kebanyakan warga emas dan menyediakan pendapatan minimum yang boleh dijangka tanpa mengira sejarah pekerjaan.
Pengalaman negara lain mengetengahkan beberapa pilihan utama. Manfaat sejagat mudah dilaksanakan dan inklusif, tetapi kosnya lebih tinggi. Manfaat berasaskan ujian kemampuan menyasarkan mereka yang paling memerlukan, namun memerlukan data dan pentadbiran yang kukuh. Banyak negara menggunakan pelarasan indeks untuk memastikan manfaat seiring dengan harga. Negara lain turut mengaitkan umur kelayakan dengan jangka hayat bagi memastikan sistem kekal stabil apabila penduduk hidup lebih lama. Malaysia boleh mengambil iktibar daripada pengalaman ini sambil menyesuaikan reformasi dengan ruang fiskal dan keupayaan pentadbirannya.
Pertimbangan politik dan sosial
Sebarang perubahan dasar persaraan perlu mengimbangi kepantasan, kecukupan dan kepercayaan. Menaikkan umur kelayakan merupakan perkara sensitif, meskipun ia mencerminkan hakikat bahawa rakyat Malaysia hidup lebih lama dan lebih sihat berbanding ketika peraturan semasa ditetapkan. Pembuat dasar boleh mengekalkan kepercayaan dengan memperluas liputan pada masa yang sama, melindungi penerima sedia ada daripada perubahan yang merugikan dan menerangkan dengan jelas bagaimana manfaat akan kekal seiring dengan inflasi. Peraturan pelarasan indeks yang telus membantu mengurangkan ketidaktentuan bagi keluarga yang merancang kehidupan pada usia lanjut.
Penyampaian yang berkesan sama pentingnya dengan reka bentuk dasar. Kebolehoperasian pangkalan data awam yang lebih baik boleh mengurangkan risiko tercicir dan memastikan warga emas tidak perlu berurusan dengan pelbagai agensi untuk membuktikan kelayakan. Jangkauan yang lebih meluas boleh membantu orang ramai memohon lebih awal dan mengelakkan terputusnya bantuan. Pada masa yang sama, jaminan pendapatan hari tua perlu bergerak seiring dengan reformasi penjagaan kesihatan dan penjagaan warga emas. Projek kediaman berbantukan baharu yang disokong oleh Retirement Fund Inc di Kepala Batas, Pulau Pinang, menunjukkan bagaimana perumahan dan penjagaan boleh berkembang seiring dengan sokongan pendapatan bagi memenuhi keperluan warga emas berpendapatan rendah.
Langkah seterusnya
Malaysia berpeluang mengukuhkan asas jaminan persaraan sebelum penuaan penduduk semakin pesat. Agenda Penuaan Nasional menyediakan wadah dasar untuk berbuat demikian. Langkah keutamaan tinggi termasuk memperluas liputan pencen sosial kepada 40 peratus isi rumah berpendapatan terendah, menetapkan formula pelarasan indeks berasaskan peraturan, mengemas kini ambang pendapatan supaya mencerminkan kos sara hidup dan merancang kenaikan umur kelayakan secara berperingkat yang dikaitkan dengan jangka hayat. Secara bersama, langkah ini boleh melindungi lebih ramai warga emas sambil mengekalkan disiplin fiskal.
Kemajuan turut bergantung pada data dan pemantauan yang lebih baik. Pemantauan berkala terhadap kecukupan manfaat, kadar penerimaan dan kemiskinan mengikut umur akan menunjukkan sama ada reformasi berkesan. Penilaian bebas boleh membantu menambah baik peraturan program. Pencen sosial yang lebih kukuh tidak akan menggantikan KWSP atau pencen perkhidmatan awam. Sebaliknya, ia akan melengkapi kedua-duanya dengan mengisi jurang bagi rakyat Malaysia yang mencapai usia tua dengan sedikit atau tanpa simpanan, serta mereka yang simpanannya tidak bertahan lama.
Perkara Utama
- Kurang daripada 10 peratus rakyat Malaysia berusia 65 tahun ke atas menerima pencen sosial bersasar, manakala Bantuan Warga Emas meliputi kira-kira 4 peratus warga emas.
- Malaysia akan menjadi masyarakat menua menjelang pertengahan 2040-an, dengan kira-kira 14 peratus penduduk berusia 65 tahun ke atas, dan sekitar 20 peratus menjelang 2056.
- Hampir separuh ahli KWSP yang mencapai usia 55 tahun pada 2023 mempunyai simpanan kurang daripada 10,000 ringgit, dan banyak simpanan habis dalam tempoh tiga hingga lima tahun selepas pengeluaran.
- Hanya kira-kira 42 peratus penduduk usia bekerja mencarum dalam skim pencen formal.
- Kira-kira 60 peratus warga emas menerima Sumbangan Tunai Rahmah, tetapi jika digabungkan dengan Bantuan Warga Emas, bantuan itu lazimnya kurang daripada 10 peratus pendapatan sebelum bantuan bagi kebanyakan isi rumah warga emas.
- Bank Dunia mengesyorkan peluasan liputan bermula dengan 40 peratus isi rumah berpendapatan terendah, pelarasan manfaat mengikut inflasi, semakan ambang pendapatan serta penambahbaikan sistem penyasaran dan data.
- Umur kelayakan pencen sosial disyorkan dinaikkan kepada sekurang-kurangnya 65 tahun, dengan pelarasan pada masa depan dikaitkan dengan jangka hayat bagi memastikan kemampanan sistem.
- Belanjawan 2026 memperuntukkan 1.26 bilion ringgit untuk kebajikan warga emas, yang dijangka memberi manfaat kepada kira-kira 180,000 orang.
- Bank Dunia mencadangkan umur pengeluaran KWSP dinaikkan kepada lingkungan 65 hingga 70 tahun untuk meningkatkan kecukupan persaraan.
- Bukti antarabangsa menunjukkan pencen sosial mengurangkan kemiskinan dan ketidaksamaan serta menyokong kesihatan dan kesejahteraan yang lebih baik dalam kalangan warga emas dan keluarga mereka.