Perubahan Bersejarah dalam Corak Iklim Global
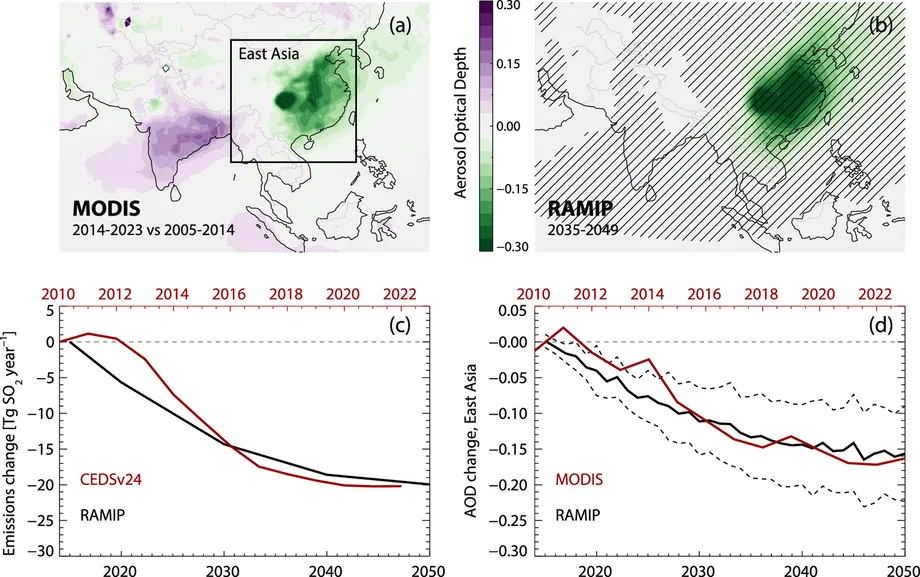
Pelepasan karbon dioksida China kekal mendatar atau menurun selama 21 bulan berturut-turut, menandakan tempoh penstabilan terpanjang dalam rekod yang tidak didorong oleh krisis ekonomi. Menurut analisis Centre for Research on Energy and Clean Air untuk Carbon Brief, pelepasan menurun sebanyak 1% pada suku terakhir 2025 dan berkemungkinan menyusut 0.3% sepanjang tahun. Keadaan mendatar ini meletakkan negara pengeluar gas rumah hijau terbesar di dunia pada kedudukan berpotensi mencapai kemuncak pelepasannya beberapa tahun lebih awal daripada sasaran rasmi 2030, satu perkembangan yang boleh menandakan titik perubahan dalam usaha global mengehadkan kenaikan suhu.
Kandungan
Kepentingan trend ini jauh melangkaui sempadan negara. Sebagai negara yang bertanggungjawab terhadap lebih satu pertiga daripada jumlah pelepasan CO2 global, trajektori pelepasan China sebahagian besarnya menentukan sama ada tahap pencemaran dunia akan stabil tepat pada masanya untuk memenuhi matlamat Perjanjian Paris. Penurunan semasa berbeza secara asas daripada kemerosotan sebelum ini pada 2009, 2012, 2015 dan 2022, yang berpunca daripada krisis kewangan, sekatan pandemik atau kemerosotan sektor pembinaan. Kali ini, pengembangan tenaga bersih mendorong pengurangan tersebut walaupun kegiatan ekonomi terus berkembang.
Pelepasan sektor tenaga elektrik menurun sebanyak 1.5% pada 2025 meskipun permintaan elektrik meningkat sebanyak 520 terawatt jam. Penjanaan tenaga suria melonjak 43% berbanding tahun sebelumnya, tenaga angin meningkat 14% dan tenaga nuklear naik 8%. Secara keseluruhan, sumber ini membekalkan kira-kira 530 terawatt jam tenaga elektrik bersih baharu yang memenuhi semua pertumbuhan permintaan. Kapasiti penyimpanan tenaga berkembang sebanyak 75 gigawatt, rekod tertinggi, mengatasi pertambahan 55 gigawatt dalam permintaan puncak dan menawarkan alternatif kepada bahan api fosil sebagai sumber sandaran kepada pengurus grid ketika penggunaan tinggi.
Enjin Tenaga Bersih
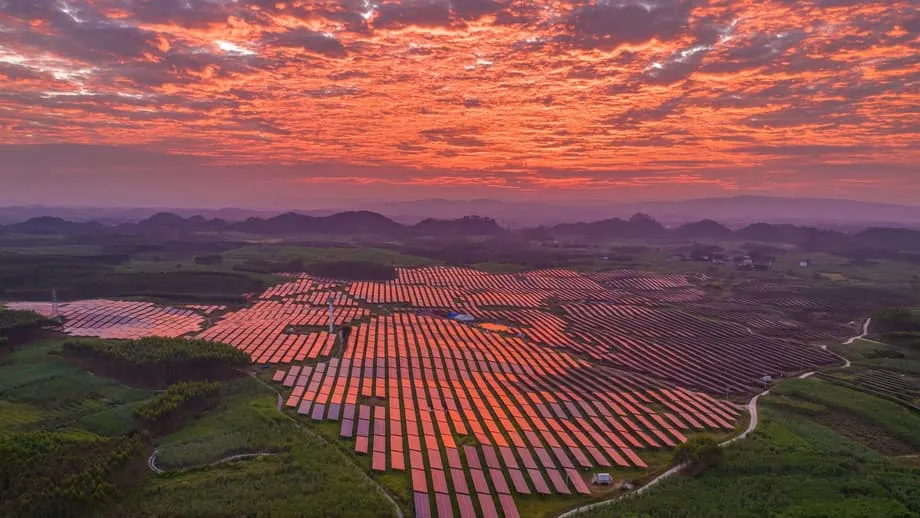
Sektor tenaga boleh baharu China mencapai kadar penggunaan yang mengatasi unjuran paling optimistik pada awal dekad ini. Negara itu menambah kapasiti solar sebanyak 240 gigawatt dalam sembilan bulan pertama 2025 sahaja, menyusuli rekod 333 gigawatt yang dipasang pada 2024, jumlah yang mengatasi gabungan pemasangan di seluruh dunia yang lain. Penambahan kapasiti tenaga angin mencecah 61 gigawatt dalam tempoh yang sama, dengan persatuan industri mengunjurkan pemasangan tahunan sebanyak 105 hingga 120 gigawatt sehingga 2026.
Pengembangan ini mengubah secara asas hubungan antara pertumbuhan ekonomi dengan pelepasan. Teknologi tenaga bersih menyumbang lebih satu pertiga daripada pertumbuhan ekonomi China pada 2025. Tiga sektor baharu yang disebut-sebut, iaitu kenderaan elektrik, bateri dan tenaga solar, menjana nilai tambah sebanyak USD 1.1 trilion. China kini mengeluarkan lebih 80% panel solar dunia, 60% turbin angin dan 75% kenderaan elektrik serta baterinya, sekali gus meletakkan negara itu sebagai pembekal utama penyelesaian iklim, di samping menyahkarbonkan ekonominya sendiri.
Sektor pengangkutan jelas menggambarkan perubahan ini. Pelepasan daripada pengangkutan menurun 3% pada 2025 apabila kenderaan elektrik meraih lebih 40% daripada jualan kenderaan baharu. Lebih 12 juta kenderaan tenaga baharu dihasilkan dan dijual dalam negara. Kenderaan elektrik bateri dan hibrid plug-in kini membentuk 8.9% daripada semua kenderaan di jalan raya China, sekali gus menggantikan permintaan minyak yang sebelum ini mendorong pertumbuhan pelepasan. Penggunaan pesat teknologi ini menunjukkan bagaimana pelaburan infrastruktur boleh mempercepat penyahkarbonan sektor dalam satu kitaran pasaran sahaja.
Percanggahan Industri dan Bayangan Berterusan Arang Batu
Walaupun sektor tenaga elektrik dan pengangkutan mencatat kemajuan, trend pelepasan di seluruh landskap perindustrian China memperlihatkan gambaran yang lebih rumit. Pelepasan daripada pengeluaran simen merosot 7% dan pelepasan industri logam turun 3%, mencerminkan kelemahan berterusan dalam pembinaan hartanah. Namun, sektor kimia muncul sebagai penyimpangan ketara. Pelepasan daripada pembuatan bahan kimia melonjak 12% pada 2025, didorong oleh peningkatan penggunaan arang batu sebanyak 15% dan kenaikan penggunaan minyak sebanyak 10%, ketika industri itu memperluas kapasiti pengeluaran plastik dan bahan sintetik.
Pertumbuhan industri arang batu kepada bahan kimia ini merupakan tindak balas strategik terhadap kebimbangan keselamatan tenaga dan ketegangan perdagangan. Ketika China berusaha mengurangkan kebergantungan pada minyak dan gas import, khususnya dalam keadaan pertikaian tarif dengan Amerika Syarikat, sektor itu giat membina loji yang menukarkan arang batu secara langsung kepada bahan suapan kimia dan bahan api sintetik. Jika dilaksanakan sepenuhnya, rancangan pengembangan semasa boleh mengikat sektor itu kepada pertumbuhan pelepasan tambahan selama bertahun-tahun. Sektor tersebut sudah menyumbang kira-kira 13% daripada keseluruhan pelepasan CO2 negara. Tanpa peningkatan daripada sektor kimia, jumlah pelepasan China dianggarkan merosot 2%, bukannya 0.3%.
Lebih membimbangkan bagi prospek penyahkarbonan jangka panjang, China menyiapkan pembinaan kapasiti penjanaan tenaga arang batu baharu sebanyak 78 gigawatt pada 2025, paras tahunan tertinggi dalam sedekad, walaupun jumlah penjanaan tenaga arang batu merosot. Sebanyak 291 gigawatt lagi masih dalam perancangan pembangunan, sama ada sudah mendapat kelulusan atau sedang dibina. Pengembangan ini menimbulkan risiko aset terdampar dan mengancam untuk memperlahankan peralihan kepada tenaga bersih jika loji-loji ini beroperasi sepanjang jangka hayat yang dirancang. Persatuan Arang Batu China menjangkakan penggunaan arang batu dalam industri keluli dan bahan binaan akan menurun, namun meramalkan penggunaan arang batu dalam sektor tenaga elektrik dan industri kimia terus meningkat sekurang-kurangnya sehingga 2027.
Persimpangan Dasar: Rancangan Lima Tahun Ke-15
Trajektori pelepasan China dalam tempoh lima tahun akan datang sebahagian besarnya ditentukan oleh Rancangan Lima Tahun Ke-15, yang dijadualkan diterbitkan pada Mac 2026. Dokumen ini akan menetapkan sasaran mandatori bagi keamatan tenaga, kapasiti tenaga boleh baharu dan penyusunan semula industri sehingga 2030. Penganalisis iklim menyatakan China sudah mencapai beberapa komitmen Perjanjian Paris 2030 lebih awal daripada jadual, termasuk pemasangan kapasiti tenaga angin dan solar sebanyak 1,200 gigawatt. Sasaran itu telah dilepasi pada 2024 apabila kapasiti gabungan mencecah 1,400 gigawatt.
Namun, negara itu masih ketinggalan dalam mencapai sasaran keamatan karbon. Rancangan Lima Tahun Ke-14 menetapkan pengurangan 18% dalam pelepasan CO2 bagi setiap unit KDNK antara 2020 hingga 2025, tetapi pengurangan sebenar hanya mencapai 12%. Untuk mencapai matlamat 2030, iaitu pengurangan 65% berbanding paras 2005, keamatan karbon kini perlu dikurangkan kira-kira 23% dalam tempoh lima tahun akan datang, yang menuntut usaha penyahkarbonan dipercepat dengan ketara. Pelan kerja kerajaan bagi 2025 tidak menetapkan sasaran keamatan karbon, menandakan matlamat ini tidak dilihat sebagai keutamaan ketika ini.
Pada November 2025, China mengemukakan Sumbangan Ditentukan Negara 2035, dengan komitmen untuk mengurangkan pelepasan bersih gas rumah hijau seluruh ekonominya sebanyak 7 hingga 10% daripada paras puncak. Penganalisis menganggap sasaran ini konservatif, dengan menyatakan dasar sedia ada boleh menghasilkan pengurangan 10 hingga 16% dalam senario optimistik. Namun, komitmen ini menandakan kali pertama Beijing menerima pakai sasaran pengurangan pelepasan mutlak dan bukannya matlamat berasaskan keamatan. Dokumen itu juga meningkatkan sasaran bahagian bahan api bukan fosil kepada lebih 30% menjelang 2035 serta kapasiti tenaga angin dan solar kepada 3,600 gigawatt.
Selaras dengan sasaran ini, pihak berkuasa China baru-baru ini melancarkan inisiatif untuk membangunkan kilang sifar karbon merentasi sektor perindustrian utama. Menjelang 2027, program perintis akan dilaksanakan dalam sektor automotif, bateri litium, fotovoltaik dan elektronik, sebelum diperluas kepada sektor keluli, petrokimia dan tekstil menjelang 2030. Rangka kerja dasar itu menekankan grid mikro tenaga boleh baharu, sistem pengakaunan karbon dan teknologi pengurusan pintar untuk mendorong penyahkarbonan industri. Pada penghujung 2025, China telah membangunkan 6,430 kilang hijau peringkat kebangsaan, dengan bahagiannya dalam nilai keluaran industri pembuatan mencecah 20 peratus.
Kesan Global dan Perbezaan Geopolitik
Waktu pelepasan China mendatar membawa implikasi besar terhadap usaha iklim antarabangsa. Menurut Agensi Tenaga Antarabangsa, pelepasan CO2 global berkaitan tenaga mencecah paras tertinggi dalam rekod, iaitu 37.8 gigaton pada 2024. Kemungkinan pelepasan China mencapai kemuncak lebih awal memberi harapan bahawa pelepasan global boleh mula menurun dalam dekad ini. Saintis iklim menyatakan tujuh daripada 10 pakar kini menjangkakan pelepasan China mencapai kemuncak menjelang 2030. Tinjauan terkini oleh CREA dan Persatuan Antarabangsa untuk Kajian Peralihan Tenaga mengenal pasti 2028 sebagai tahun yang paling berkemungkinan.
Namun, ketidaktentuan yang ketara masih wujud. Pelepasan boleh meningkat semula jika langkah rangsangan ekonomi mengutamakan pembinaan intensif karbon berbanding teknologi bersih, atau jika pengembangan industri kimia berterusan tanpa kawalan. Iklim fizikal itu sendiri turut membawa risiko. Gelombang haba melampau pada 2024 memaksa China meningkatkan penjanaan tenaga arang batu untuk memenuhi permintaan bagi penyejukan, sekali gus menyumbang kira-kira 100 megaton pelepasan CO2 tambahan. Lauri Myllyvirta, penganalisis utama di CREA, menekankan betapa rapuhnya keadaan pelepasan yang mendatar sekarang.
Walaupun peningkatan atau penurunan pelepasan sebanyak 1 peratus atau kurang mungkin tidak membawa perbezaan besar dari segi objektif, keadaan ini mempunyai makna simbolik yang lebih besar kerana penggubal dasar China telah membuka ruang untuk pelepasan meningkat selama beberapa tahun lagi, sekali gus membiarkan waktu kemuncaknya tidak ditetapkan.
Perbezaan dengan dasar iklim Amerika Syarikat semakin ketara. Ketika China meneruskan peralihan kepada tenaga bersih, pentadbiran Trump berusaha membatalkan dapatan bahaya 2009 yang menjadi asas undang-undang bagi pengawalseliaan pelepasan gas rumah hijau, dan telah mengarahkan Jabatan Pertahanan meningkatkan pembelian elektrik yang dijana daripada arang batu. Perbezaan ini menyerlahkan perubahan landskap kepimpinan iklim global, dengan China kini berada pada kedudukan sebagai pengeluar pelepasan terbesar serta pelabur terbesar dalam teknologi peralihan tenaga bersih.
Kesimpulan
- Pelepasan CO2 China kekal mendatar atau menurun selama 21 bulan, tempoh terpanjang yang tidak berpunca daripada krisis ekonomi. Pelepasan sepanjang 2025 dijangka menyusut 0.3%.
- Pengembangan tenaga bersih, termasuk pertumbuhan 43% dalam penjanaan tenaga solar dan 14% dalam tenaga angin, memenuhi semua permintaan elektrik baharu pada 2025, manakala penambahan kapasiti penyimpanan mengatasi pertumbuhan permintaan puncak.
- Industri kimia muncul sebagai punca utama pertumbuhan pelepasan, dengan kenaikan 12%, sementara sektor pengangkutan, tenaga elektrik dan bahan binaan masing-masing mencatat penurunan.
- China menyiapkan pembinaan kapasiti tenaga arang batu baharu sebanyak 78 gigawatt pada 2025 meskipun pelepasan mendatar, dengan 291 gigawatt lagi masih dalam perancangan pembangunan.
- Rancangan Lima Tahun Ke-15 yang akan datang pada Mac 2026 akan menentukan sama ada pelepasan telah mencapai kemuncak secara kekal atau akan meningkat semula sebelum sasaran rasmi 2030.
- China komited mengurangkan pelepasan bersih gas rumah hijau sebanyak 7 hingga 10% daripada paras puncak menjelang 2035, sasaran pengurangan mutlak pertama dalam strategi iklim negaranya.