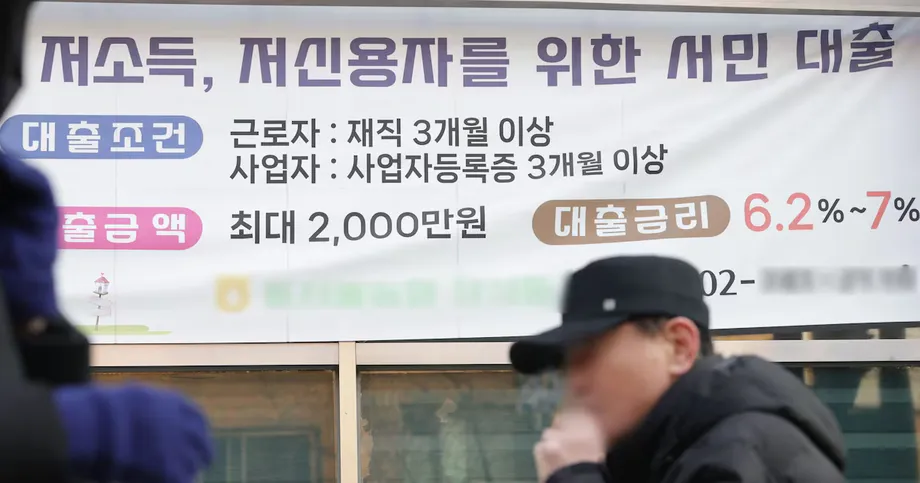
Peminjam dengan penarafan kredit lebih rendah membayar hampir dua kali ganda
Peminjam Korea Selatan dalam gred kredit 7 hingga 10 dikenakan kadar tahunan purata 10.8% bagi pinjaman bank baharu tanpa cagaran pada suku kedua, meningkat daripada 9.3% setahun sebelumnya, menurut data Bank of Korea yang diserahkan kepada anggota parlimen Parti Kuasa Rakyat Song Eon-seog. Di 20 bank domestik, kenaikan kadar mereka adalah 2.3 kali ganda berbanding kenaikan bagi peminjam dengan penarafan kredit tertinggi.
Kandungan
- Peminjam dengan penarafan kredit lebih rendah membayar hampir dua kali ganda
- Bagaimana jurang kadar faedah suku tahunan melebar
- Angka Julai menunjukkan jurang meningkat dalam tempoh lebih panjang
- Apakah yang diukur oleh angka purata
- Mengapa penarafan kredit lebih rendah membawa kenaikan lebih besar
- Kaitan kenaikan kadar bank pusat
- Makna kadar lebih tinggi kepada isi rumah
- Shinhan mengurangkan kadar dalam produk yang dihadkan
- Woori dan Hana menawarkan pilihan kelegaan lain
- Perkara Utama
Penyerahan data berasingan Bank of Korea kepada anggota parlimen Parti Demokratik Kim Tae-nyeon menunjukkan kadar purata bagi peminjam dengan penarafan kredit lebih rendah ialah 10.96% pada Julai 2026, berbanding 5.54% bagi mereka dalam gred 1 hingga 3. Kadar itu hampir dua kali ganda bagi jenis pinjaman umum yang sama: pinjaman peribadi tanpa hartanah sebagai cagaran.
Angka tersebut menunjukkan tekanan yang dihadapi isi rumah meskipun bank memperkenalkan had kadar faedah, pembiayaan semula yang lebih murah dan produk untuk mereka yang mempunyai skor kredit lebih rendah. Sama ada isi rumah mendapat manfaat bergantung pada kategori pinjaman, kelayakan dan keputusan kelulusan bank.
Angka suku tahunan yang diserahkan kepada Song tidak menyatakan tahun kalendar, manakala angka bulanan yang diserahkan kepada Kim menetapkan Julai 2026. Pengumuman produk bank juga tidak menyatakan tahun kalendar. Oleh itu, tempoh-tempoh tersebut perlu diasingkan ketika menelusuri perubahan.
Bagaimana jurang kadar faedah suku tahunan melebar
Kadar purata bagi peminjam dalam gred 7 hingga 10 melepasi 10% pada suku pertama, mencecah 10.53%, sebelum naik lagi 0.27 mata peratusan kepada 10.8% dari April hingga Jun. Angka itu meliputi pinjaman biasa tanpa cagaran dan tidak termasuk pinjaman dasar.
Peminjam dengan penarafan kredit lebih baik turut berdepan kenaikan, tetapi perubahannya lebih kecil:
- Gred 1 hingga 3: kadar meningkat daripada 4.81% kepada 5.46%, iaitu kenaikan 0.65 mata peratusan.
- Gred 4 hingga 6: kadar meningkat daripada 6.80% kepada 7.52%, iaitu kenaikan 0.72 mata peratusan.
- Gred 7 hingga 10: kadar meningkat daripada 9.3% kepada 10.8%, iaitu kenaikan 1.5 mata peratusan.
Jurang antara kumpulan dengan penarafan kredit terendah dan tertinggi melebar daripada 4.49 kepada 5.34 mata peratusan. Mata peratusan mengukur perbezaan antara dua kadar: kenaikan daripada 9.3% kepada 10.8% menambah 1.5 mata peratusan kepada kos pinjaman tahunan.
Angka Julai menunjukkan jurang meningkat dalam tempoh lebih panjang
Angka Julai 2026 yang diserahkan kepada Kim menunjukkan kenaikan tahunan sebanyak 1.74 mata peratusan bagi peminjam dengan penarafan kredit lebih rendah, daripada 9.22% kepada 10.96%. Bagi peminjam dengan penarafan kredit lebih tinggi, kenaikannya ialah 0.73 mata peratusan, daripada 4.81% kepada 5.54%.
Perbezaan antara kumpulan itu melebar sebanyak 1.01 mata peratusan, daripada 4.41 kepada 5.42 mata peratusan. Perbandingan Julai dengan Julai membantu menunjukkan perubahan jurang sepanjang beberapa tahun:
- Julai 2023: jurang ialah 3.90 mata peratusan.
- Julai 2024: jurang mencecah 4.26 mata peratusan.
- Julai 2025: jurang ialah 4.41 mata peratusan.
- April 2026: jurang mencecah 6.22 mata peratusan.
- Julai 2026: jurang ialah 5.42 mata peratusan, meningkat daripada 5.17 pada Jun.
Jurang pada Julai lebih kecil berbanding April, tetapi lebih besar berbanding ketiga-tiga bulan Julai dalam tahun-tahun sebelumnya. Pada Mac dan April 2026, kadar purata bagi peminjam dengan penarafan kredit lebih rendah melebihi dua kali ganda kadar bagi mereka dengan penarafan kredit lebih tinggi.
Apakah yang diukur oleh angka purata
Persekutuan Bank Korea menjelaskan dalam pendedahan pinjaman isi rumah bahawa pinjaman biasa tanpa cagaran ialah pinjaman isi rumah yang dikeluarkan tanpa cagaran. Kemudahan overdraf dan pinjaman berkumpulan berkaitan perumahan, seperti pinjaman tertentu untuk perbelanjaan perpindahan dan bayaran interim, tidak termasuk dalam kategori itu.
Ukuran persekutuan itu yang tidak merangkumi kewangan inklusif mengecualikan pinjaman berkadar sederhana yang diiktiraf Suruhanjaya Perkhidmatan Kewangan serta produk sokongan awam seperti pinjaman New Hope Spore. Oleh itu, isi rumah yang layak mendapat salah satu produk tersebut mungkin dikenakan kadar berbeza daripada kadar purata pinjaman biasa.
Persekutuan memberikan wajaran kepada kadar yang didedahkan mengikut jumlah pinjaman, maka pinjaman yang lebih besar lebih mempengaruhi purata. Sebaliknya, angka Julai yang diserahkan kepada Kim menggunakan purata mudah merentas gred kredit. Perubahan pada jenis pinjaman yang dikeluarkan dan komposisinya boleh mengubah angka purata itu.
Secara umum, persekutuan menerbitkan purata pinjaman yang diberikan pada bulan sebelumnya, atau baki pada akhir bulan sebelumnya, bergantung pada ukuran yang digunakan. Perbandingannya menggunakan skor daripada biro kredit, manakala setiap bank turut menggunakan penilaian sendiri. Oleh itu, sebut harga sebenar bagi seseorang pelanggan mungkin berbeza daripada kadar purata yang diterbitkan.
Sejak Julai 2023, sistem pendedahan itu berkembang daripada empat kategori pinjaman kepada enam, dengan penambahan pinjaman deposit jeonse dan keseluruhan pinjaman isi rumah. Jeonse ialah kaedah sewaan di Korea yang melibatkan deposit besar. Perbandingan kategori pinjaman yang sama penting untuk menelusuri kadar melalui perubahan ini.
Mengapa penarafan kredit lebih rendah membawa kenaikan lebih besar
Seo Ji-yong, profesor di Universiti Sangmyung, mengaitkan kenaikan lebih besar itu dengan sekatan pinjaman isi rumah dan pengurusan risiko pembayaran balik yang lebih ketat oleh bank ketika kadar faedah meningkat. Beliau menerangkan bagaimana tekanan tersebut memberi kesan kepada peminjam yang lebih berkemungkinan gagal membayar.
Dengan bekalan pinjaman dihadkan berikutan peraturan pinjaman isi rumah dan bank mengetatkan pengurusan kredit ketika kadar faedah meningkat, pemberi pinjaman mengenakan kadar lebih tinggi kepada peminjam dengan kredit rendah yang menghadapi risiko tunggakan lebih besar.
Penjelasan persekutuan tentang penetapan harga pinjaman menunjukkan komponen yang membentuk kadar akhir. Bank bermula dengan kadar rujukan, menambah margin bagi menampung kos, kerugian yang dijangka dan keuntungan, kemudian mengenakan sebarang pelarasan atau diskaun. Premium risiko ialah amaun yang dikenakan untuk menampung kemungkinan peminjam tidak membayar balik pinjaman.
Seok Byeong-hun, profesor ekonomi di Universiti Wanita Ewha, turut menjelaskan bahawa bank cenderung menaikkan margin ini apabila kenaikan kadar meningkatkan risiko masalah pembayaran balik dalam kalangan peminjam dengan penarafan kredit lebih rendah. Beliau turut menekankan tekanan lebih besar yang ditanggung peminjam berpendapatan relatif rendah.
Oleh itu, peminjam mungkin berdepan tekanan daripada kos wang secara umum dan penilaian bank terhadap risiko pembayaran balik. Apabila bekalan pinjaman terhad, mendapatkan kelulusan menjadi satu lagi kebimbangan selain kadar faedah.
Kaitan kenaikan kadar bank pusat
Sejarah kadar asas Bank of Korea merekodkan beberapa siri kenaikan berterusan yang bermula pada Ogos 2021. Kadar asas mempengaruhi keadaan pembiayaan di seluruh ekonomi, manakala kadar pinjaman setiap pelanggan turut mencerminkan kos pembiayaan bank dan penetapan harga individu.
Kronologi rasmi merekodkan pencapaian berikut:
- 26 Ogos 2021: kadar asas naik kepada 0.75%.
- 25 November 2021: kadar itu mencecah 1.00%.
- 14 Januari 2022: kadar itu meningkat kepada 1.25%.
- 13 Julai dan 25 Ogos 2022: kadar itu naik kepada 2.25% dan kemudian 2.50%.
- 24 November 2022: kadar itu mencecah 3.25%.
- 13 Januari 2023: kadar itu naik kepada 3.50%.
Catatan berikutnya merekodkan penurunan kepada 3.25% pada Oktober 2024, 3.00% pada November 2024, 2.75% pada Februari 2025 dan 2.50% pada Mei 2025. Sejarah itu kemudian menyenaraikan kenaikan kepada 2.75% pada 16 Julai 2026 dan 3.00% pada 27 Ogos 2026. Harga pinjaman individu turut bergantung pada masa kontrak diselaraskan semula dan margin yang dikenakan bank.
Makna kadar lebih tinggi kepada isi rumah
Bank of Korea menganggarkan kenaikan satu mata peratusan pada kadar pinjaman akan menambah beban faedah tahunan purata peminjam dengan penarafan kredit lebih rendah sebanyak 306,000 won. Jika dibahagikan sama rata sepanjang tahun, jumlah itu bersamaan 25,500 won sebulan.
Ilustrasi mudah menunjukkan kesan kadar suku tahunan tersebut. Bagi baki pokok pinjaman 10 juta won yang tidak berubah, faedah tahunan pada kadar 9.3% ialah 930,000 won. Pada kadar 10.8%, jumlahnya ialah 1.08 juta won, iaitu kenaikan sebanyak 150,000 won. Bayaran sebenar bergantung pada jadual pembayaran balik dan sebarang perubahan pada baki tertunggak.
Peminjam gadai janji menunjukkan perbezaan yang jauh lebih kecil mengikut gred kredit pada Julai 2026. Kadar gadai janji yang dibayar secara ansuran dalam tempoh panjang mencatat purata 5.06% bagi peminjam dengan penarafan kredit lebih rendah dan 4.60% bagi mereka dengan penarafan lebih tinggi, iaitu jurang 0.46 mata peratusan.
Jurang gadai janji itu menyusut daripada 0.72 mata peratusan pada Jun, tetapi lebih besar berbanding 0.33 setahun sebelumnya. Hartanah yang dijadikan cagaran memberi pemberi pinjaman aset untuk dituntut semula sekiranya pembayaran balik gagal, sekali gus membantu menjelaskan mengapa cagaran merupakan bahagian penting dalam penetapan harga pinjaman.
Shinhan mengurangkan kadar dalam produk yang dihadkan
Langkah yang diumumkan Shinhan Bank menyasarkan pelanggan dalam separuh bawah skor kredit luaran yang dinilai oleh NICE atau KCB. Mulai 16 Oktober, bank itu mengurangkan kadar terhitung bagi pinjaman berkadar sederhana yang layak sebanyak 0.3 mata peratusan, sambil mengekalkan kadar tahunan maksimum 6.9%. Permohonan baharu yang dikemukakan mulai tarikh pelaksanaan layak dinilai berdasarkan perubahan itu.
Urutan pengiraan penting. Pelanggan dengan kadar terhitung 6.8% akan membayar 6.5%. Mereka yang kadar terhitungnya 7.3% tetap membayar 6.9% kerana kadar selepas pengurangan masih melebihi had sedia ada. Pendekatan yang sama digunakan untuk pinjaman layak yang diatur secara digital.
Shinhan turut melancarkan pinjaman berkadar sederhana Super SOL pada Ogos, yang menawarkan sehingga 20 juta won melalui permohonan digital. Model penilaian kredit alternatifnya bertujuan menilai pemohon yang sukar mengemukakan bukti pendapatan atau mempunyai sejarah transaksi kewangan yang terhad, tertakluk pada saringan.
Woori dan Hana menawarkan pilihan kelegaan lain
Woori Bank memperkenalkan had tahunan 7% bagi pinjaman peribadi tanpa cagaran pada Januari, tanpa mengira gred kredit. Dalam lima bulan pertama, 46,000 orang menerima pengurangan faedah berjumlah keseluruhan 1.37 bilion won. Jumlah itu bersamaan kira-kira 29,800 won bagi setiap penerima sepanjang tempoh tersebut, meskipun penjimatan individu berbeza-beza.
Produk pembiayaan semula Woori WON Dream membolehkan pelanggan yang layak menggantikan pinjaman daripada Woori Card, Woori Financial Savings Bank dan Woori Financial Capital. Produk itu menawarkan sehingga 20 juta won, dengan pokok dan faedah dibayar secara ansuran selama tempoh sehingga 10 tahun. Kadar yang diiklankan bermula pada pertengahan julat 4% dan dihadkan kepada 7%.
Pemohon yang layak termasuk pekerja bergaji tahunan sehingga 35 juta won, serta pekerja bebas, individu lain di luar pekerjaan bergaji dan suri rumah yang mungkin sukar membuktikan pendapatan. Tempoh pembayaran balik yang lebih panjang boleh mengurangkan setiap ansuran sambil memanjangkan tempoh pembayaran faedah.
Program berkadar sederhana Hana OneQ Ansim oleh Hana Bank mempunyai skala yang diumumkan sebanyak 2 trilion won. Program itu menawarkan sehingga 10 juta won kepada pelanggan dalam separuh bawah skor kredit peribadi pada kadar tahunan tetap 5.5%. Kadar itu kekal tidak berubah sepanjang tempoh pinjaman.
Produk-produk ini memberi isi rumah yang layak pilihan selain pinjaman biasa tanpa cagaran. Song menggesa langkah berkesan untuk mengurangkan kos faedah dan menambah baik akses kepada pembiayaan. Bagi peminjam, perkara praktikal yang perlu dipertimbangkan ialah kadar yang diluluskan, jumlah yang tersedia dan jadual pembayaran balik, serta sama ada mereka lulus penilaian pemberi pinjaman.
Perkara Utama
- Angka suku tahunan Bank of Korea menunjukkan kadar pinjaman biasa tanpa cagaran bagi peminjam dalam gred 7 hingga 10 ialah 10.8%, meningkat daripada 9.3% setahun sebelumnya.
- Kenaikan bagi mereka adalah 2.3 kali ganda berbanding kenaikan bagi peminjam dalam gred 1 hingga 3.
- Angka Julai 2026 menunjukkan kadar 10.96% bagi penarafan kredit lebih rendah dan 5.54% bagi penarafan kredit lebih tinggi.
- Pendedahan persekutuan menggunakan purata berwajaran mengikut jumlah pinjaman; perbandingan Julai menggunakan purata mudah merentas gred kredit.
- Shinhan, Woori dan Hana telah mengumumkan had atau pengurangan kadar serta produk pembiayaan semula, dengan akses tertakluk pada kelayakan dan kelulusan.