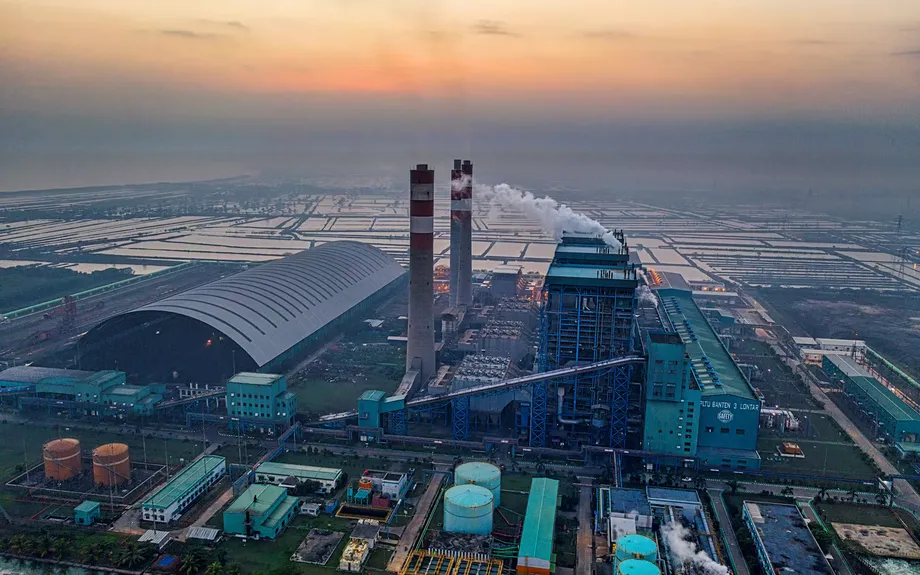
Tenaga lebih bersih masih menyebabkan pelepasan melebihi paras semasa
Pelepasan tenaga Asia Tenggara dijangka kira-kira 22% lebih tinggi pada 2050 berbanding 2024, walaupun di bawah senario peralihan paling bercita-cita tinggi dalam Tinjauan Tenaga ASEAN kesembilan. Ini mendedahkan jurang antara rancangan tenaga rantau ini dengan ikrar iklimnya.
Kandungan
- Tenaga lebih bersih masih menyebabkan pelepasan melebihi paras semasa
- Apakah perubahan dalam tinjauan ini?
- Ikrar iklim dan rancangan tenaga bergerak di landasan berbeza
- Sasaran 2030 memerlukan pembinaan yang lebih pantas
- Mengapa kapasiti tenaga boleh baharu yang lebih besar tidak menamatkan penggunaan arang batu
- Peralihan lebih pantas memerlukan lebih banyak pembinaan dan penamatan operasi
- Apakah perubahan di rumah, pengangkutan dan industri?
- Perdagangan tenaga memerlukan kabel, peraturan dan pembiayaan
- Kos kelewatan dan keputusan seterusnya
- Perkara Utama
Pusat Tenaga ASEAN (ACE) mengunjurkan pelepasan kekal melebihi paras semasa hingga 2060 di bawah ketiga-tiga laluan yang dikajinya. Senario kerjasama paling kukuh mengurangkan pelepasan kira-kira dua pertiga berbanding trajektori berdasarkan trend semasa menjelang 2060. Namun, pelepasan mendatar sekitar pertengahan abad sebelum meningkat semula.
Tujuh daripada 10 negara yang diliputi telah berikrar untuk mencapai pelepasan sifar bersih atau neutraliti karbon menjelang 2050. Tidak seperti edisi sebelumnya yang diterbitkan pada 2024, tinjauan terkini tidak menyertakan laluan yang direka berasaskan ikrar tersebut.
Halaman penerbitan rasmi ACE menyatakan pelancaran Tinjauan Tenaga ASEAN kesembilan berlangsung pada 8 Oktober 2026, selepas mesyuarat menteri tenaga pada 7 Oktober. Para menteri mengesahkan dokumen itu, yang meneliti permintaan, bekalan dan pelepasan tenaga hingga 2060.
Cabaran utamanya jelas: kilang, kenderaan, rumah dan pusat data memerlukan lebih banyak tenaga, sementara loji arang batu dan gas terus beroperasi. Di bawah Senario Peralihan Terkoordinasi ASEAN (ACTS), penggunaan tenaga akhir meningkat daripada 485 juta tan setara minyak pada 2025 kepada 1,073 juta tan pada 2060. Ukuran ini menggabungkan pelbagai bahan api dan elektrik dalam satu unit bersama supaya kandungan tenaganya dapat dibandingkan.
Kecekapan dan teknologi lebih bersih membawa perubahan besar. Tanpa tindakan terkoordinasi yang lebih kukuh, penggunaan mencecah 2,047 juta tan setara minyak pada 2060, lebih empat kali ganda paras permulaan pada 2025. ACTS mengehadkan penggunaan kepada hampir separuh paras itu, namun permintaan masih meningkat lebih dua kali ganda.
Apakah perubahan dalam tinjauan ini?
ACE menggunakan data sejarah dari 2005 hingga 2024 dan dua model yang dibangunkan oleh Institut Alam Sekitar Stockholm. Platform Analisis Pelepasan Rendah menjejaki penggunaan, bekalan dan pelepasan tenaga. Sistem Pemodelan Tenaga Seterusnya untuk Pengoptimuman membantu memilih sistem kuasa berkos paling rendah berdasarkan andaian yang ditetapkan.
Tiga senario meneliti pilihan yang berbeza. Senario Asas meneruskan trend semasa. Senario Sasaran Negara Anggota ASEAN mencerminkan dasar dan sasaran negara yang telah diumumkan. ACTS menambah kerjasama yang lebih kukuh dalam perdagangan elektrik, kecekapan, teknologi dan pelaburan.
ACE berkata kerajaan negara anggota bersetuju secara konsensus untuk menggantikan laluan terdahulu yang berasaskan ikrar neutraliti karbon. Tarikh sasaran sifar bersih negara tidak lagi digunakan untuk membina senario.
ACE, badan antara kerajaan yang bertanggungjawab terhadap tinjauan itu, menjelaskan tujuan ACTS:
Perkara utama ialah ACTS merupakan senario peralihan tenaga terkoordinasi, bukannya laluan pematuhan sifar bersih.
Mengikut trend semasa, pelepasan meningkat lebih tiga kali ganda menjelang 2050 daripada 2,465 juta tan setara karbon dioksida pada 2024. Di bawah dasar negara, jumlahnya mencecah 5,185 juta tan, lebih dua kali ganda paras permulaan. Setara karbon dioksida menyatakan kesan pemanasan pelbagai gas rumah hijau dalam satu unit bersama.
ACTS mengehadkan peningkatan itu kepada kira-kira 22% menjelang 2050. ACE berkata, loji penjanaan bahan api fosil perlu dihentikan lebih awal dan pengurangan lebih mendalam diperlukan dalam sektor yang sukar menghapuskan pelepasan untuk mencapai sifar bersih.
Ikrar iklim dan rancangan tenaga bergerak di landasan berbeza
Brunei, Kemboja, Laos, Malaysia, Singapura, Thailand dan Vietnam mempunyai sasaran sifar bersih atau neutraliti karbon menjelang 2050. Sasaran rasmi Indonesia ialah 2060 atau lebih awal, walaupun Presiden Prabowo Subianto berkata pada 2024 bahawa beliau optimis sasaran itu dapat dicapai menjelang 2050. Myanmar dan Filipina tidak mempunyai sasaran yang meliputi keseluruhan ekonomi masing-masing.
Ikrar negara berubah dari semasa ke semasa, manakala pelan tenaga serantau ASEAN dilaksanakan melalui tempoh berturutan selama lima tahun:
- 2022: Singapura mengemas kini strategi pembangunannya dengan memasukkan sasaran sifar bersih menjelang 2050, manakala Vietnam meluluskan sasaran 2050 melalui keputusan perdana menteri.
- 2023: Menteri ekonomi ASEAN mengesahkan Strategi Neutraliti Karbon tanpa menetapkan tahun sasaran serantau.
- 2024: Tinjauan Tenaga ASEAN terdahulu menyertakan senario berdasarkan ikrar neutraliti karbon.
- November 2025: Thailand mengemukakan sumbangan iklim negara yang memajukan tarikh sifar bersihnya daripada 2065 kepada 2050.
- 2026 hingga 2030: Pelan Tindakan Kerjasama Tenaga ASEAN semasa menetapkan sasaran tenaga segera rantau ini.
Ikrar negara boleh merangkumi hutan, guna tanah dan imbangan karbon, yang membolehkan karbon yang diserap di tempat lain dalam ekonomi mengimbangi sebahagian pelepasan tenaga. Neutraliti karbon lazimnya merujuk kepada karbon dioksida, manakala sasaran sifar bersih gas rumah hijau meliputi kumpulan gas yang lebih luas. Oleh itu, kaedah pengiraan setiap negara penting.
Tinjauan serantau 2024 Agensi Tenaga Antarabangsa (IEA) menganggarkan bahawa untuk memenuhi matlamat sifar bersih negara, pelepasan perlu dikurangkan hampir dua pertiga menjelang 2050. Senarainya merangkumi lapan negara yang mempunyai sasaran, termasuk matlamat Indonesia bagi 2060 dan tarikh akhir Thailand ketika itu, iaitu 2065.
Putra Adhiguna, pengarah urusan Energy Shift Institute, berkata perancangan tenaga negara perlu diselaraskan dengan komitmen iklim:
Pelan tenaga setiap negara perlu diselaraskan dengan lebih baik dengan ikrar mereka,
Laluan dasar yang diumumkan IEA mengunjurkan pelepasan karbon dioksida berkaitan tenaga meningkat kira-kira satu pertiga menjelang 2050. Laluan dasar negara ACE mengunjurkan peningkatan pelepasan yang jauh lebih besar apabila diukur sebagai setara karbon dioksida. Tinjauan tersebut menggunakan rangka kerja pemodelan dan ukuran pelepasan yang berbeza, namun kedua-duanya menunjukkan peningkatan berterusan di bawah dasar sedia ada.
Sasaran 2030 memerlukan pembinaan yang lebih pantas
Pelan kerjasama tenaga ASEAN menetapkan tiga matlamat bagi 2030: tenaga boleh baharu perlu membekalkan 30% daripada jumlah tenaga primer dan merangkumi 45% kapasiti elektrik terpasang, manakala keamatan tenaga primer perlu dikurangkan 40% daripada paras 2005.
Tenaga primer merangkumi tenaga yang tersedia sebelum ditukar kepada elektrik atau bentuk lain yang boleh digunakan. Keamatan tenaga mengukur tenaga yang diperlukan untuk menghasilkan satu unit keluaran ekonomi. Keamatan yang lebih rendah bermakna ekonomi boleh menghasilkan lebih banyak barangan dan perkhidmatan dengan kurang tenaga.
ASEAN memasuki 2025 dengan pencapaian di bawah ketiga-tiga sasaran dalam pelan terdahulunya. Ringkasan eksekutif tinjauan itu menyatakan bahawa untuk mencapai sasaran kapasiti tenaga boleh baharu baharu, kira-kira 31 gigawatt perlu ditambah setiap tahun, berbanding purata sejarah 6.5 GW. Gambaran keseluruhan penerbitan utama ACE memberikan keperluan lebih rendah, iaitu kira-kira 26 GW setahun. Kedua-dua angka menunjukkan pembinaan perlu dipercepatkan dengan ketara.
Ringkasan eksekutif itu memberi amaran bahawa jika kadar pemasangan sejarah dikekalkan hingga 2027, keperluan tahunan bagi tahun-tahun berikutnya akan meningkat kepada kira-kira 55 GW. Kelewatan akan menyebabkan lebih banyak projek, sambungan grid dan pembiayaan perlu disiapkan dalam tempoh yang lebih singkat.
Ringkasan eksekutif merekodkan penambahan kira-kira 91 GW kapasiti bahan api fosil dan 62 GW kapasiti tenaga boleh baharu sepanjang 2015 hingga 2024; angka lain yang disertakan bersama tinjauan itu meletakkan penambahan masing-masing pada kira-kira 85 GW dan 67 GW. Dalam kedua-dua set angka, pembinaan loji bahan api fosil mengatasi pembinaan tenaga boleh baharu.
Mengapa kapasiti tenaga boleh baharu yang lebih besar tidak menamatkan penggunaan arang batu
ACTS mengunjurkan tenaga boleh baharu membekalkan kira-kira 64% kapasiti penjanaan pada 2060. Bahagian tenaga boleh baharunya hampir 68% pada 2050. Peratusan ini merujuk kepada keluaran maksimum yang boleh dibekalkan oleh peralatan, bukannya jumlah elektrik yang dihasilkannya sepanjang tahun.
Panel solar menjana elektrik apabila cahaya matahari tersedia, manakala turbin angin bergantung pada keadaan angin. Loji pembakaran bahan api boleh beroperasi lebih lama selagi bekalan bahan api dan penyelenggaraan mengizinkan. Oleh itu, bahagian kapasiti tenaga boleh baharu yang besar boleh wujud serentak dengan penjanaan elektrik bahan api fosil yang ketara.
Arang batu masih membekalkan kira-kira satu persepuluh elektrik serantau pada 2060 di bawah ACTS. Model itu membenarkan sehingga 20 GW kapasiti arang batu baharu di setiap negara anggota sekiranya loji arang batu yang lebih cekap menjadi pilihan paling murah berdasarkan andaian yang digunakan.
Loji arang batu dan gas bersama-sama menyumbang kira-kira 1,500 juta tan daripada 3,355 juta tan pelepasan tenaga yang diunjurkan pada 2060. Jumlah itu kira-kira 45% daripada keseluruhan pelepasan, menjadikan operasi berterusan loji tersebut faktor utama dalam jurang pelepasan yang masih ada.
Dinita Setyawati daripada organisasi penyelidikan tenaga Ember berkata penambahan tenaga boleh baharu perlu menggantikan penjanaan bahan api fosil untuk mengurangkan pelepasan. Angka IEA menjelaskan sebabnya: arang batu menjana separuh daripada elektrik Asia Tenggara pada 2023, tetapi menghasilkan 80% daripada pelepasan penjanaan elektrik.
Peralihan lebih pantas memerlukan lebih banyak pembinaan dan penamatan operasi
Agensi Tenaga Boleh Baharu Antarabangsa (IRENA) menggunakan titik permulaan berbeza dalam senarionya yang selaras dengan usaha mengehadkan pemanasan kepada 1.5°C. Agensi itu bergerak secara songsang daripada baki bajet karbon global, iaitu jumlah karbon dioksida yang boleh dilepaskan dunia dalam had pemanasan yang dipilih, untuk mengenal pasti perubahan tenaga yang diperlukan.
Laluan IRENA meletakkan kapasiti tenaga boleh baharu Asia Tenggara pada kira-kira 2,800 GW pada 2050, atau sekitar 90% daripada jumlah keseluruhan. ACTS mengunjurkan kira-kira 1,800 GW. Perbezaannya kira-kira 1,000 GW, bermakna laluan IRENA memerlukan kapasiti tenaga boleh baharu sekitar 56% lebih besar berbanding ACTS.
Kapasiti loji yang membakar arang batu, gas dan minyak tanpa penangkapan karbon menurun kepada kira-kira 190 GW di bawah laluan IRENA, berbanding kira-kira 730 GW di bawah ACTS. Peralatan penangkapan karbon mengumpulkan sebahagian pelepasan sebelum ia memasuki atmosfera.
Mencapai tahap tenaga boleh baharu yang disasarkan IRENA memerlukan penambahan kira-kira 100 GW setahun hingga 2050. Rantau ini memasang kira-kira 11 GW pada 2025, iaitu lebih kurang satu per sembilan daripada kadar itu. Malah laluan IRENA masih menghasilkan sekitar 600 juta tan pelepasan karbon dioksida berkaitan tenaga pada 2050.
Senario ACE tetap membawa peningkatan besar: ekonomi berkembang lebih empat kali ganda hingga 2060, sementara tenaga lebih bersih dan kecekapan mengelakkan kira-kira 79% daripada tambahan pelepasan yang sebaliknya akan terhasil daripada pertumbuhan itu. Untuk mengurangkan jumlah pelepasan, kemajuan tersebut perlu mengatasi pertumbuhan permintaan dan menggantikan lebih banyak penjanaan bahan api fosil.
Apakah perubahan di rumah, pengangkutan dan industri?
Elektrik membekalkan 57.2% penggunaan tenaga akhir di bawah ACTS menjelang 2060, berbanding 27.1% di bawah senario dasar negara. Peralihan itu mengubah cara orang bergerak, memasak, menyejukkan rumah dan menghasilkan barangan.
Kereta dan motosikal menjadi elektrik sepenuhnya menjelang 2060 di bawah ACTS, dan elektrifikasi turut meliputi bas serta trak. Menjelang waktu itu, elektrik membekalkan kira-kira 43% tenaga pengangkutan. Berbanding senario asas, senario ini mengurangkan penggunaan minyak pengangkutan kira-kira 8 juta tong sehari pada 2060.
Isi rumah menggunakan dapur elektrik kira-kira 15 tahun lebih awal daripada yang dijangkakan dalam sasaran negara, dan setiap penghawa dingin rumah menjadi model berkecekapan tenaga tinggi menjelang 2060. Peralatan dan lampu yang lebih baik mengurangkan penggunaan tenaga isi rumah ke bawah unjuran senario asas dan paras semasa.
Industri makanan, tekstil dan kertas beralih kepada penggunaan elektrik hampir sepenuhnya. Apabila relau bagas berasaskan arang batu ditamatkan, pengeluaran keluli beralih kepada relau elektrik yang menggunakan besi sekerap serta pembuatan besi menggunakan hidrogen. Perubahan ini mengurangkan pembakaran bahan api secara langsung, tetapi meningkatkan keperluan terhadap bekalan elektrik yang bersih dan boleh dipercayai.
Pusat data menambah tekanan terhadap bekalan. AEO9 menganggarkan pusat data menyumbang kira-kira satu perlima daripada pertumbuhan permintaan elektrik antara 2025 hingga 2030. IEA juga menjangkakan penyejukan mendorong hampir satu pertiga pertumbuhan permintaan elektrik serantau hingga 2035, menjadikan bangunan dan penghawa dingin cekap tenaga sebagai isu perancangan yang perlu ditangani segera.
Perdagangan tenaga memerlukan kabel, peraturan dan pembiayaan
ACTS meningkatkan kapasiti sambungan elektrik rentas sempadan kira-kira 20 kali ganda menjelang 2060, manakala pertukaran kuasa antara subwilayah grid meningkat kira-kira 12 kali ganda. Lima belas talian antarabangsa baharu menyertai lapan talian yang sudah beroperasi.
Sambungan tersebut membolehkan lebihan elektrik boleh baharu di sesebuah negara membekalkan permintaan di negara lain. Berkongsi kumpulan penjanaan yang lebih luas juga memberi sistem kuasa lebih banyak pilihan apabila pengeluaran solar atau angin tempatan merosot.
Mesyuarat menteri pada Oktober melaporkan kelulusan bagi perdagangan elektrik berbilang hala di bawah Projek Integrasi Kuasa Laos, Thailand, Malaysia dan Singapura. Usaha turut merangkumi rangka kerja kajian Kemboja dan Laos serta cadangan sambungan antara Kemboja dengan Vietnam dan antara Filipina dengan Indonesia.
Visi Grid Kuasa ASEAN menjangkau hingga 2045. Usaha serantau merangkumi perancangan terkoordinasi serta peraturan pemasangan, penyelenggaraan, pembaikan dan perlindungan kabel dasar laut. Rundingan domestik lanjut mengenai garis panduan kabel dijangka berlangsung semasa Singapura mempengerusikan ASEAN pada 2027.
Keperluan pembiayaan amat besar. ACTS memerlukan purata pelaburan tahunan kira-kira US$405 bilion hingga 2060, merangkumi bekalan dan penggunaan tenaga. Secara berasingan, ringkasan eksekutif mengenal pasti pelaburan tambahan US$4.2 trilion dalam penggunaan tenaga berbanding senario asas bagi tempoh 2026 hingga 2060. Angka kedua itu ialah jumlah terkumpul berdasarkan harga 2020.
Kos kelewatan dan keputusan seterusnya
Menurut IEA, kos pembiayaan projek tenaga bersih di Asia Tenggara sekurang-kurangnya dua kali ganda berbanding di ekonomi maju atau China. Pada 2023, rantau ini menerima hanya 2% daripada perbelanjaan tenaga bersih global, walaupun menyumbang 5% permintaan tenaga dunia dan 9% penduduk dunia.
IEA menganggarkan laluan yang selaras dengan matlamat iklim serantau memerlukan pelaburan tenaga bersih lebih US$190 bilion pada 2035. Angkanya merangkumi tenaga bersih, manakala keperluan tahunan US$405 bilion ACE meliputi pelaburan yang lebih luas dalam bekalan dan penggunaan.
Kerosakan iklim menambah satu lagi risiko ekonomi. Bank Pembangunan Asia menganggarkan pada 2024 bahawa senario pelepasan global yang tinggi boleh mengurangkan keluaran ekonomi di Asia membangun dan Pasifik sebanyak 16.9% menjelang 2070. Anggaran kerugian mencecah 30.2% di Vietnam dan 26.8% di Indonesia.
ACE mengesyorkan hala tuju tenaga serantau yang jelas hingga sekurang-kurangnya 2050, dengan pelan kerjasama tenaga berturutan berfungsi sebagai penanda aras. Keutamaan dasarnya termasuk piawaian kecekapan, perancangan penjanaan baharu seiring dengan penamatan operasi loji, pengurangan kebergantungan terhadap minyak dan penyelarasan pembiayaan dengan keutamaan peralihan.
Tinjauan akan datang boleh meneliti laluan ke arah sifar pelepasan, tetapi tiada senario sedemikian yang telah disahkan untuk AEO10. ACE berkata senario edisi seterusnya akan ditentukan melalui rundingan dan konsensus antara negara anggota. Bagi pelan semasa, ujian terdekat yang nyata ialah sama ada pembinaan tenaga boleh baharu dan peningkatan kecekapan dapat dipercepat secukupnya untuk mencapai sasaran 2030.
Perkara Utama
- Senario kerjasama paling kukuh ASEAN mengunjurkan pelepasan tenaga pada 2050 kira-kira 22% melebihi paras 2024.
- Tujuh negara yang diliputi tinjauan telah berikrar untuk mencapai sifar bersih atau neutraliti karbon menjelang 2050.
- Tinjauan terkini menggantikan senario terdahulu yang berasaskan ikrar iklim dengan senario yang menumpukan langkah tenaga terkoordinasi.
- Mencapai sasaran kapasiti tenaga boleh baharu 2030 memerlukan kira-kira 26 hingga 31 GW pemasangan baharu setiap tahun, menurut angka yang diterbitkan ACE.
- Loji arang batu dan gas menghasilkan kira-kira 45% daripada unjuran pelepasan tenaga pada 2060 di bawah ACTS.
- Senario peralihan memerlukan purata pelaburan tahunan kira-kira US$405 bilion hingga 2060.
- Laluan menuju sifar pelepasan merupakan pilihan untuk pemodelan masa depan, namun belum ada keputusan yang disahkan bagi tinjauan seterusnya.