Kelebihan yang semakin susut memberi tekanan kepada perbelanjaan penyelidikan
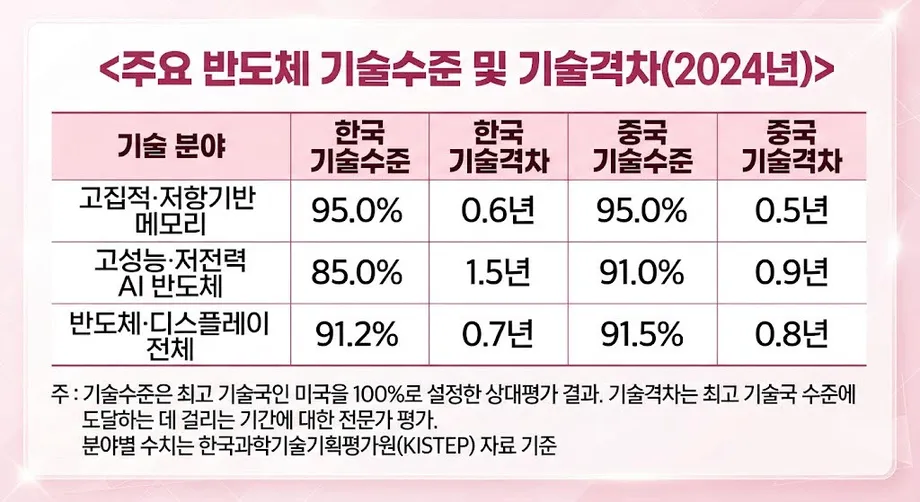
Korea Selatan dan China masing-masing mencatat 95% dalam penilaian teknologi memori termaju berbanding penanda aras Amerika Syarikat sebanyak 100%, manakala China mendahului Korea Selatan dengan 91% berbanding 85% dalam cip yang direka untuk kecerdasan buatan. Angka itu, berdasarkan penilaian 2024, meningkatkan penelitian terhadap dua projek penyelidikan semikonduktor utama Korea yang dijadualkan bermula pada 2027, dengan jumlah bajet 1.1538 trilion won.
Kandungan
- Kelebihan yang semakin susut memberi tekanan kepada perbelanjaan penyelidikan
- Perkara yang diukur oleh skor teknologi
- China mengejar dalam memori, sementara Korea mengecilkan jurang AI
- Kekuatan kilang memberikan Korea kelebihan berbeza
- Mengapa memori AI termaju sukar ditiru
- Persaingan NAND sudah mengubah pasaran China
- Kapasiti China yang lebih besar boleh menekan harga menjelang 2028
- Dua projek besar bermula pada 2027 selepas program terdahulu
- Bakat dan asas penyelidikan turut menjadi sebahagian persaingan
- Perkara Utama
Ahli Parlimen Kim Nam-kuk daripada Parti Demokratik Korea membentangkan dapatan itu pada 23 Oktober 2026 selepas meneliti data yang diserahkan oleh Kementerian Sains dan ICT serta Institut Penilaian dan Perancangan S&T Korea, yang dikenali sebagai KISTEP. Beliau menggesa perbelanjaan penyelidikan dipercepat, latihan diselaraskan dengan keperluan industri dan peraturan diubah ketika pengeluar China terus berkembang.
Penilaian memori menganggarkan Korea Selatan ketinggalan 0.6 tahun di belakang negara terkemuka, manakala China ketinggalan 0.5 tahun. Bagi cip AI berprestasi tinggi yang menggunakan kurang elektrik, jurang yang dianggarkan ialah 1.5 tahun untuk Korea Selatan dan 0.9 tahun untuk China.
Pengeluar Korea Selatan masih mempunyai kelebihan besar dalam pengeluaran termaju dan memori yang digunakan bersama pemproses AI. Namun, China sedang mengejar dalam beberapa bidang berbeza: keupayaan penyelidikan, bahagian pasaran domestik dan jumlah cip yang dapat dibekalkan oleh kilangnya.
Bagi Samsung Electronics dan SK hynix, cabarannya kini lebih luas daripada mempertahankan cip paling termaju. Mereka perlu terus meningkatkan pengeluaran sambil bersaing dengan pembekal China yang semakin berkembang dan mengharungi sekatan Amerika terhadap peralatan untuk kilang mereka di China.
Perkara yang diukur oleh skor teknologi
KISTEP menerangkan proses penilaiannya dalam penilaian teknologi 2025, yang diterbitkan pada 5 Februari 2026 dengan nombor penerbitan 기관2025-022. Penyelidikan itu dijalankan dari Januari hingga Disember 2025 dan diketuai oleh Jung Eui-jin.
Institut itu menilai 136 teknologi dengan membandingkan Korea Selatan dengan Amerika Syarikat, Kesatuan Eropah, Jepun dan China. Pakar menerima analisis paten dan kertas penyelidikan sebelum melengkapkan dua pusingan tinjauan Delphi, iaitu proses berstruktur yang membolehkan pakar menilai sesuatu bidang dan mempertimbangkan semula penilaian mereka melalui beberapa pusingan.
Skor peratusan menunjukkan kedudukan teknologi yang dinilai berbanding peneraju. Jurang dalam tahun menganggarkan tempoh yang diperlukan untuk mencapai tahap peneraju. Pakar menilai kedua-dua ukuran ini secara berasingan, sekali gus menjelaskan bagaimana Korea Selatan dan China boleh berkongsi skor 95% tetapi mendapat anggaran tempoh yang sedikit berbeza.
Kategori memori merangkumi memori berketumpatan tinggi dan berasaskan rintangan, termasuk teknologi yang bertujuan meningkatkan kapasiti, kelajuan dan kecekapan tenaga. Memori berasaskan rintangan menyimpan maklumat melalui perubahan rintangan elektrik. Kategori itu melangkaui produk DRAM yang dijual oleh syarikat individu.
China mengejar dalam memori, sementara Korea mengecilkan jurang AI
Taklimat teknologi semikonduktor KISTEP yang diterbitkan pada 19 Februari 2025 memberikan titik rujukan terdahulu. Dokumen yang ditulis oleh Jung Eui-jin dan Shin Dong-pyeong itu merekodkan skor Korea Selatan sebanyak 95% dan China 90% dalam penilaian memori 2022. Angka 2024 meletakkan kedua-duanya pada 95%, menghapuskan perbezaan lima mata peratusan itu.
Semikonduktor AI menunjukkan corak berbeza. Skor Korea Selatan meningkat daripada 80% pada 2022 kepada 85% pada 2024, manakala China meningkat daripada 90% kepada 91%. Defisit Korea mengecil daripada 10 mata peratusan kepada enam, meskipun China kekal dengan skor lebih tinggi. China sudah mendahului dalam kategori ini pada 2022.
Pemproses AI menjalankan pengiraan yang diperlukan untuk melatih model dan menghasilkan jawapan. Prestasinya bergantung pada jumlah pengiraan berguna yang dapat dilakukan dan jumlah elektrik yang digunakan. Memori membekalkan data yang diperlukan pemproses tersebut, menjadikan kedua-dua teknologi itu saling berkait rapat tetapi tetap kekuatan industri yang berbeza.
Kategori semikonduktor dan paparan yang lebih luas meletakkan China pada 91.5% dan Korea Selatan pada 91.2% pada 2024. Teknologi yang diliputi dan kerangka penilaian berubah antara pusingan 2022 dengan 2024, maka perbandingan sejarah yang paling jelas diperoleh dengan meneliti kategori individu bersama takrifnya.
Kekuatan kilang memberikan Korea kelebihan berbeza
Tinjauan terhadap 39 pakar semikonduktor Korea yang dijalankan pada 2024 membantu menjelaskan kedudukan daya saing industri yang tidak sekata. Tinjauan yang diterbitkan dalam taklimat KISTEP pada Februari 2025 itu mendapati China mendahului Korea Selatan dalam keupayaan asas memori, sementara Korea kekal sedikit di hadapan dalam mengubah keupayaan tersebut menjadi produk komersial.
Dalam keseluruhan kitaran pengeluaran semikonduktor, Korea Selatan mencatat 86.9% bagi teknologi proses berbanding 81.0% bagi China. Bagi pengeluaran besar-besaran, Korea mencatat 87.0% dan China 81.2%. Skor China lebih tinggi dalam penyelidikan asas, iaitu 81.1% berbanding 78.8% bagi Korea, serta dalam reka bentuk, iaitu 80.2% berbanding 79.4%.
Keputusan tinjauan itu ialah purata daripada kaedah pemarkahan yang berbeza. Ia menggambarkan pembahagian praktikal: China lebih kuat dalam beberapa asas pembangunan masa depan, manakala Korea lebih cekap mengeluarkan cip secara andal dan pada skala besar.
Samsung, SK hynix dan pengeluar Amerika Micron bersama-sama menguasai lebih 90% pasaran DRAM global. CXMT, atau ChangXin Memory Technologies, memegang kira-kira 4% dalam gambaran pasaran yang merakamkan tahun pertamanya mencatat keuntungan pada 2025.
Pakar industri Korea menganggarkan teknologi DRAM komersial China ketinggalan kira-kira dua hingga tiga tahun; profesor Universiti Dong-A Shim Dae-yong menganggarkan jurangnya melebihi lima tahun. Anggaran mereka berkaitan keupayaan pengeluaran dan produk termaju, manakala angka KISTEP, iaitu 0.6 dan 0.5 tahun, mengukur jarak penilaian setiap negara daripada peneraju teknologi yang sama.
Mengapa memori AI termaju sukar ditiru
Shim berkhidmat selama 26 tahun di SK hynix, dengan pengalaman dalam pembangunan DRAM dan kemajuan awal memori lebar jalur tinggi, atau HBM. HBM menyusun cip memori secara menegak supaya sejumlah besar data dapat dipindahkan dengan pantas kepada pemproses AI.
Pengeluar Korea membekalkan HBM3E dan sedang menyediakan HBM4, sementara CXMT telah menggariskan rancangan untuk produk kelas HBM3. Penghasilan susunan ini memerlukan sambungan yang tepat, pengurusan haba dan mutu yang konsisten merentasi berbilang lapisan.
Shim, profesor semikonduktor generasi akan datang di Universiti Dong-A, menjelaskan batasan jika hanya bergantung pada pelaburan:
Perniagaan semikonduktor bukan sesuatu yang boleh dikuasai dengan wang semata-mata.
DRAM termaju juga bergantung pada akses kepada peralatan. Shim menyifatkan sekatan akses kepada litografi ultraungu ekstrem, atau EUV, sebagai kekangan utama bagi China. Mesin EUV menggunakan gelombang cahaya yang amat pendek untuk membentuk ciri cip yang sangat kecil. Peralatan lebih lama boleh meluaskan keupayaannya dengan mengulangi langkah pembentukan corak, tetapi proses menjadi lebih rumit apabila ciri semakin kecil.
Perbandingan industri meletakkan pengeluaran terkemuka Korea pada generasi DRAM 1b dan 1c, manakala firma China kebanyakannya berada pada generasi 1z yang lebih awal. Shim berpendapat EUV menjadi benar-benar penting mulai generasi 1b. Daya saing kos komersial juga lazimnya memerlukan kadar hasil sekitar 80% hingga 90%, bermakna bahagian cip yang dihasilkan itu mesti berfungsi dengan baik.
Penyusunan lapisan menawarkan satu lagi laluan kemajuan kepada China, tetapi membawa keperluan bahan dan pembungkusan tersendiri. Pembekal Jepun termasuk Resonac dan Namics mempunyai kedudukan kukuh dalam bahan pelindung yang digunakan dalam HBM. Pengeluar memori Korea juga memiliki pengalaman berdekad-dekad membangunkan dan mengesahkan produk bersama pelanggan seperti Microsoft, Google, Apple dan Nvidia.
Persaingan NAND sudah mengubah pasaran China
Kemajuan China dapat dilihat dalam denyar NAND, iaitu memori yang menyimpan data apabila peranti dimatikan. Bahagian YMTC dalam pasaran NAND China meningkat daripada 28% kepada 38.5% dalam perbandingan pasaran yang menyertai rancangan naik taraf kilang. Bahagian Samsung turun daripada 36% kepada 33.5%, manakala SK hynix merosot daripada 20% kepada 17%.
Oleh itu, gabungan bahagian Samsung dan SK hynix jatuh daripada 56% kepada 50.5%, susut 5.5 mata peratusan. YMTC pula meraih 10.5 mata. Angka ini merujuk kepada pasaran China; penasihat Samsung Kyung Kye-hyun secara berasingan menganggarkan bahagian pembekal China dalam pasaran NAND global sekitar 20%.
Kilang Samsung di Xi'an menyumbang kira-kira 40% daripada pengeluaran NAND global syarikat itu. Rancangan naik tarafnya menyasarkan NAND V9 dengan 286 lapisan, bermula pada kapasiti 5,000 wafer pada peringkat awal hujung tahun dan meningkat kepada 40,000 menjelang akhir 2027. Wafer ialah cakera yang digunakan untuk menghasilkan banyak cip.
Samsung juga telah memperkenalkan NAND V10 dengan lebih 400 lapisan. Rancangan Xi'an menunjukkan bagaimana kilang sesebuah syarikat boleh beroperasi dengan teknologi generasi berbeza apabila peralatan, pelaburan dan kelulusan menentukan jadual naik tarafnya.
Kilang SK hynix di Dalian menghasilkan NAND dengan 192 lapisan dan telah menerima kelulusan Amerika untuk beralih kepada 240 lapisan. Rancangan seterusnya untuk lebih 300 lapisan bergantung pada kelulusan. Langkah Amerika yang diperkenalkan pada 2025 mengetatkan pelesenan bagi pengeluar cip asing yang mahu mengembangkan atau menaik taraf kilang di China. SK hynix juga sedang berunding dengan Intel mengenai penubuhan pengeluaran NAND di Amerika Syarikat.
Kemajuan pengeluaran China berbeza mengikut teknik. Satu perbandingan yang memetik Akademi Kejuruteraan Korea meletakkan pengeluaran NAND China pada 232 lapisan dan pengeluaran terkemuka Korea pada 286 hingga 321 lapisan, sambil menyifatkan teknologi ikatan hibrid YMTC lebih maju berbanding pesaing Korea. Ikatan hibrid menyambungkan permukaan cip dengan rapat, sekali gus membantu pengeluar menggabungkan lapisan.
Kapasiti China yang lebih besar boleh menekan harga menjelang 2028
Kyung Kye-hyun, yang mengetuai perniagaan semikonduktor Samsung dari Disember 2021 hingga Mei 2024, memberi amaran bahawa pengembangan pesat China boleh melemahkan lonjakan pasaran memori menjelang 2028. Beliau berkata firma China merancang menambah kapasiti sebanyak 300,000 wafer dalam tempoh tiga tahun, yang berpotensi meningkatkan bahagian pasaran kepada sekitar 12% hingga 13%.
CXMT melaporkan hasil sebanyak 50.8 bilion yuan pada suku pertama 2026, meningkat 719% berbanding setahun sebelumnya, dan meramalkan hasil antara 110 bilion hingga 120 bilion yuan bagi separuh pertama tahun itu. Kenaikan harga DRAM membantu pertumbuhannya.
Kyung turut mengenal pasti risiko dari segi permintaan. Syarikat teknologi besar membelanjakan jumlah besar untuk infrastruktur AI, tetapi mungkin mengurangkan pelaburan jika pulangan kewangan merosot. Ketika berucap sebagai penasihat eksekutif Samsung, beliau menjelaskan:
Menjelang sekitar 2028, jika pulangan pelaburan merosot, mereka mungkin tiada pilihan selain mengurangkan perbelanjaan.
Bekalan yang bertambah ketika perbelanjaan pelanggan merosot akan menekan harga dan keuntungan kilang. Kyung turut menyebut kemungkinan peralihan kepada pemproses AI yang direka untuk pelanggan dan pusat data tertentu, sekali gus meningkatkan keperluan terhadap memori yang disesuaikan dengan sistem tersebut.
Samsung menghadapi risiko pengeluaran berasingan pada awal 2026 apabila kesatuannya merancang mogok yang melibatkan kira-kira 50,000 pekerja dari 21 Mei hingga 7 Jun. KB Securities menganggarkan potensi gangguan bekalan global sebanyak 2% hingga 3% bagi NAND dan 3% hingga 4% bagi DRAM sekiranya mogok itu diteruskan. Angka tersebut ialah anggaran bersyarat berkaitan tindakan yang dicadangkan.
Dua projek besar bermula pada 2027 selepas program terdahulu
Angka Kementerian Sains dan ICT yang dipetik Kim memperuntukkan 1.0638 trilion won untuk pembangunan teknologi semikonduktor susunan ultra halus dan 90 bilion won bagi penyelidikan asas semikonduktor kompaun generasi akan datang, termasuk aplikasi dalam persekitaran ekstrem. Kedua-dua projek dijadualkan bermula pada 2027.
Kim berpendapat jadual itu terlalu lambat berbanding pengembangan China yang mendapat sokongan negara. Beliau menjadikan CXMT sebagai contoh pengeluar DRAM yang mempercepat pembangunan dan pengeluaran besar-besaran dengan sokongan kerajaan yang besar.
Namun, program penyelidikan Korea telah berkembang melalui inisiatif terdahulu. Kementerian membangunkan hala tuju teknologi masa depan semikonduktor pada 2023, memperluasnya kepada 59 teknologi pada 2024, dan menyusunnya semula pada 2026 kepada tiga bidang, 10 kumpulan, 50 teknologi teras dan 90 teknologi komponen terperinci.
Pencapaian utama menunjukkan pertindihan antara penilaian dengan rancangan pelaburan:
- 2022: Korea mencatat 95% dalam memori dan China 90%; China mendahului semikonduktor AI dengan 90% berbanding 80%.
- 2023: Kementerian menetapkan hala tuju teknologi masa depan semikonduktor.
- 2024: Tiga projek penyelidikan berkaitan bermula, termasuk pembungkusan termaju; penilaian yang kemudian dipetik Kim meletakkan Korea dan China pada tahap sama dalam memori.
- 2025: Dua lagi projek bermula, termasuk pembungkusan optik generasi akan datang. KISTEP menerbitkan analisis semikonduktornya pada 19 Februari.
- 2026: KISTEP menerbitkan laporan penilaiannya pada 5 Februari. Tiga projek hala tuju yang meliputi cip automotif, bahan seramik termaju dan pengkomputeran optik dijadualkan bermula sepanjang tahun itu.
- 2027: Projek semikonduktor susunan dan semikonduktor kompaun dijadualkan bermula.
Jadual itu meletakkan dua projek besar tersebut bersama program yang sedang berjalan, bukannya sebagai permulaan usaha penyelidikan Korea. Data kementerian yang dipetik Kim menetapkan 2027 sebagai tahun permulaan, tanpa tarikh pelancaran khusus atau jadual perbelanjaan terperinci.
Bakat dan asas penyelidikan turut menjadi sebahagian persaingan
Taklimat semikonduktor KISTEP mengenal pasti kehilangan tenaga kerja mahir sebagai isu utama yang menjejaskan kedudukan teknologi masa depan Korea. Dokumen itu menyebut semakin kurang pelajar melanjutkan pengajian lanjutan dan kakitangan berpengalaman mencari keadaan kerja serta imbuhan yang lebih baik di luar negara.
Taklimat itu turut menyatakan perbelanjaan penyelidikan semikonduktor pada 2022 bersamaan 9.5% daripada hasil syarikat di Korea, berbanding 19.5% di Amerika Syarikat, 14% di Eropah, 12% di Jepun dan 11% di Taiwan. Nisbah ini meletakkan perbahasan pelaburan Korea seiring dengan persoalan tentang bila projek awam bermula.
KISTEP mengesyorkan hubungan lebih kukuh antara reka bentuk cip, pengeluaran dan pembungkusan, di samping sokongan untuk peralatan, bahan dan infrastruktur penyelidikan awam. Hasil tinjauannya menjelaskan keutamaan itu: melindungi kepakaran kilang Korea sambil memperkukuh keupayaan penyelidikan asas dan reka bentuk yang mendapat skor lebih rendah.
Bagi jurutera, ini bermakna latihan yang sepadan dengan peralatan dan kaedah pengeluaran yang semakin rumit. Bagi pembekal lebih kecil, ini bermakna peluang untuk membangunkan bahan, peralatan dan teknologi pembungkusan bersama pengeluar lebih besar. Seruan Kim agar pelaksanaan bajet dipercepat dan latihan diperkukuh secara praktikal menangani tekanan yang sama dari sudut dasar.
Kedudukan Korea kini menggabungkan kepimpinan komersial dengan kelebihan penyelidikan yang semakin mengecil. Kilang China yang berkembang boleh meningkatkan persaingan meskipun syarikat Korea masih mengekalkan produk termaju terkuat. Keputusan mengenai masa penyelidikan, pekerja mahir dan naik taraf kilang akan menentukan berapa lama kekuatan itu dapat diterjemahkan kepada pengeluaran yang menguntungkan.
Perkara Utama
- Korea dan China masing-masing mencatat 95% dalam penilaian teknologi memori termaju 2024.
- China mendahului semikonduktor AI dengan 91% berbanding 85%, walaupun Korea mengecilkan jurangnya sejak 2022.
- Dalam tinjauan pakar berasingan, pengeluar Korea mencatat skor lebih tinggi dalam teknologi proses dan pengeluaran besar-besaran.
- China sedang meningkatkan bahagian pasaran NAND dan mengembangkan kapasiti, sementara DRAM termaju dan HBM kekal sebagai cabaran pengeluaran yang sukar.
- Dua projek penyelidikan Korea dengan jumlah bajet 1.1538 trilion won dijadualkan bermula pada 2027.
- Penasihat Samsung Kyung Kye-hyun memberi amaran bahawa peningkatan bekalan China dan perbelanjaan pelanggan yang lebih lemah boleh menekan pasaran memori menjelang 2028.