Penampan Mata Wang Asing dengan Tarikh Akhir Pembayaran Balik
India mungkin perlu membayar balik antara $160 bilion hingga $170 bilion, termasuk faedah, dalam tempoh tiga hingga lima tahun akan datang bagi deposit mata wang asing yang telah membawa masuk lebih $130 bilion, menurut Uday Kotak, pengasas dan pengarah bukan eksekutif Kotak Mahindra Bank. Beliau menyeru agar persediaan dimulakan ketika pembiayaan itu masih memberikan perlindungan daripada kejutan global.
Kandungan
- Penampan Mata Wang Asing dengan Tarikh Akhir Pembayaran Balik
- Manfaat Deposit kepada India
- Kepentingan Tarikh Tutup 31 Ogos
- Peranan Pulangan Bon AS
- Cukai Mempengaruhi Arah Simpanan Domestik
- Pembelian Domestik dan Jualan Asing Boleh Berlaku Serentak
- Import Emas Menambah Satu Lagi Permintaan terhadap Dolar
- Perkara yang Perlu Dibangunkan India Sebelum Tiba Masa Pembayaran Balik
- Perkara Utama
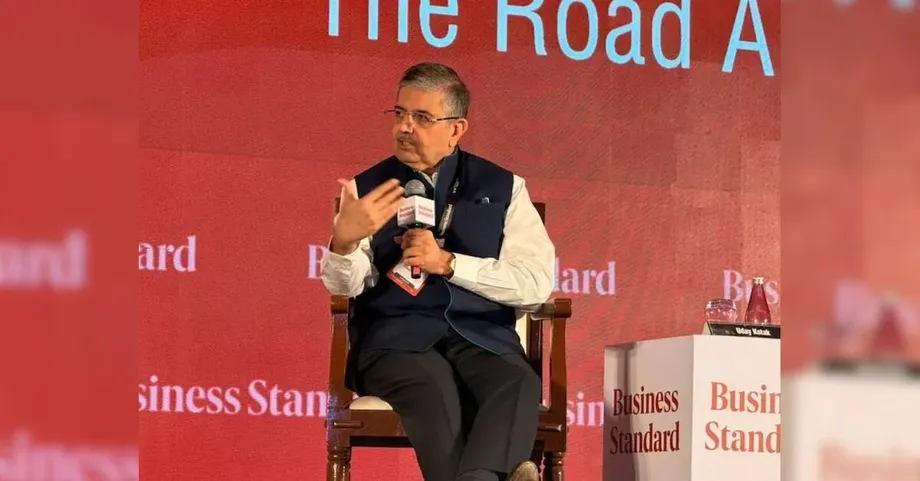
Ketika berucap pada Sidang Kemuncak Business Standard BFSI Insight 2026 di Pusat Konvensyen Jio World, Mumbai, pada 26 Oktober, Kotak memuji kerajaan dan Reserve Bank of India (RBI) kerana memperoleh dana itu ketika konflik di Timur Tengah dan perang Rusia-Ukraine. Beliau menyifatkan penghimpunan FCNR(B) sebagai penampan berguna yang memberi India masa untuk memperkukuh ekonominya.
Kotak berkata deposit itu akhirnya perlu dibayar balik, menjadikan beberapa tahun akan datang sebagai tempoh untuk membuat persediaan. Julat pembayaran balik itu ialah anggarannya; beliau tidak memberikan jadual yang menunjukkan jumlah yang akan matang pada setiap tahun.
Ketika menjelaskan mengapa penggubal dasar perlu bertindak sebelum deposit itu matang, Kotak berkata:
Kita tidak perlu panik mengenainya sekarang, tetapi kita mesti merancang secara strategik. Kita perlu membina struktur ekonomi dan kewangan India untuk menghadapi tempoh itu, yang pasti akan tiba.
Hujah beliau mengaitkan beberapa tekanan yang sering dibincangkan secara berasingan: kos meminjam dolar, persaingan untuk mendapatkan simpanan rakyat India, pelabur asing membawa pulang wang, serta perbelanjaan mata wang asing untuk mengimport emas. Kesemuanya mempengaruhi keupayaan India memenuhi pembayaran luar pada masa hadapan dengan selesa.
Manfaat Deposit kepada India
FCNR(B) ialah singkatan bagi Foreign Currency Non-Resident (Bank). Deposit ini disimpan dalam mata wang asing di bank oleh individu yang layak dan tinggal di luar India. Bank menerima pembiayaan dalam mata wang asing dan perlu memulangkan wang pendeposit berserta faedah yang dipersetujui apabila deposit matang.
Pembiayaan dalam mata wang asing penting kerana pembayaran antarabangsa memerlukan mata wang yang diterima di luar negara. Simpanan dalam rupee India menyokong kegiatan domestik, manakala dolar dan mata wang asing lain membantu memenuhi kewajipan kepada pembekal, pelabur dan pemberi pinjaman di luar negara.
Kotak berkata penghimpunan itu memperkukuh sumber mata wang asing India ketika ketidaktentuan geopolitik. Mendapatkan dana pada kadar faedah tetap juga memberikan perlindungan daripada kenaikan kos pinjaman global selepas itu.
Manfaat tersebut datang bersama kewajipan pada masa hadapan. Apabila deposit matang, bank memerlukan mata wang asing untuk membayarnya atau perlu memujuk pendeposit supaya memperbaharui deposit. Kebimbangan Kotak ialah India perlu membina sumber pendapatan luar dan daya tahan kewangan yang lebih kukuh dalam tempoh kelegaan yang diberikan oleh deposit tersebut.
Oleh itu, cabaran praktikalnya merentasi masa: pembiayaan diterima terlebih dahulu, menyokong sistem kewangan, kemudian menimbulkan keperluan pembayaran balik. Persediaan memerlukan pertimbangan terhadap jumlah yang terhutang serta tarikh pembayaran perlu dibuat.
Kepentingan Tarikh Tutup 31 Ogos
Kotak memuji RBI kerana menutup skim penghimpunan deposit itu pada 31 Ogos, sebelum hasil bon AS meningkat dengan ketara pada awal September. Katanya, India berjaya mendapatkan pembiayaan dalam dolar pada kadar tetap sebelum kenaikan itu, sekali gus mengelakkan kos yang sekurang-kurangnya 100 mata asas lebih tinggi.
Satu mata asas ialah satu perseratus mata peratusan. Kenaikan 100 mata asas bermakna, sebagai contoh, kadar faedah tahunan meningkat daripada 5% kepada 6%. Bagi program pinjaman berskala besar, kenaikan satu mata peratusan itu pun boleh memberi perbezaan besar kepada pembayaran faedah.
Menurut penjelasan Kotak, urutannya adalah seperti berikut:
- 31 Ogos: RBI menutup skim penghimpunan deposit itu, menurut Kotak.
- Awal September: Hasil bon AS meningkat dengan ketara, menjadikan pembiayaan dolar baharu lebih mahal.
- 26 Oktober 2026: Kotak menggesa persediaan bagi pembayaran balik pada masa hadapan ketika berucap di sidang kemuncak di Mumbai.
- Tiga hingga lima tahun berikutnya: Tempoh anggaran beliau untuk memperkukuh kedudukan kewangan India sebelum deposit itu perlu dibayar balik.
Menurut penilaian Kotak, masa tersebut membantu menjimatkan kos ketika dana diperoleh. Amaran beliau tertumpu pada langkah seterusnya: menggunakan tempoh pembiayaan yang lebih murah itu untuk meningkatkan keupayaan India membayar bil yang bakal tiba.
Peranan Pulangan Bon AS
Kotak turut menyentuh persaingan antara pulangan bon kerajaan AS dengan sekuriti kerajaan India. Beliau menyebut bon Perbendaharaan AS yang matang dalam tempoh 10 tahun dan memberikan hasil sekitar 5%, berbanding kira-kira 7.4% bagi bon kerajaan India dengan tempoh matang yang sama.
Pengaturan mata wang boleh mengubah perbandingan itu. Pelabur rupee yang membeli aset dalam dolar berdepan perubahan kadar pertukaran selain perubahan nilai bon. Lindung nilai bermakna mengatur pertukaran mata wang pada masa hadapan untuk mengurangkan ketidakpastian tentang nilai pelaburan dalam rupee.
Kotak menyebut komponen lindung nilai mata wang tahunan sekitar 3.5% dan menganggarkan pulangan dalam rupee daripada pelaburan AS itu pada kira-kira 8.5%. Pengiraan tersebut menganggap komponen mata wang sebagai tambahan kepada hasil dolar. Dalam amalan, hala tuju urus niaga mata wang menentukan sama ada pelabur membayar atau menerima perbezaan mata wang hadapan yang berkenaan.
Berdasarkan angka beliau, kelebihan pulangan yang diunjurkan berbanding bon kerajaan India ialah 1.1 mata peratusan atau 110 mata asas. Pulangan sebenar bergantung pada terma urus niaga, akses kepada pasaran dan kos lain.
Kebimbangan lebih luas Kotak ialah pelabur membuat perbandingan antara peluang merentas mata wang. Beliau turut berkata hasil bon kerajaan India bagi tempoh matang 10 tahun meningkat sekitar 75 hingga 80 mata asas berikutan inflasi dan ketegangan geopolitik. Perubahan itu mempengaruhi kadar yang menjadi asas penetapan harga bagi pinjaman domestik lain.
Cukai Mempengaruhi Arah Simpanan Domestik
Pelabur India perlu membuat satu lagi perbandingan sebelum memilih tempat untuk menyimpan wang: berapa banyak pulangan yang tinggal selepas cukai. Kotak menyebut kadar cukai keuntungan modal efektif sekitar 14.95%, termasuk surcaj dan caj lain, berbanding cukai ke atas pendapatan faedah yang boleh mencecah 39% bagi pelabur individu berpendapatan tinggi.
Keuntungan modal ialah keuntungan daripada penjualan pelaburan pada harga yang lebih tinggi daripada harga belian. Faedah ialah bayaran yang diperoleh daripada wang yang diletakkan dalam deposit atau dipinjamkan melalui instrumen berfaedah. Layanan cukai terhadap kedua-duanya boleh mempengaruhi daya tarikan sesuatu pelaburan kepada penyimpan.
Pada kadar yang disebut Kotak, keuntungan bercukai sebanyak 100 rupee, sebagai contoh, akan meninggalkan kira-kira 85.05 rupee selepas cukai, manakala 100 rupee pendapatan faedah bercukai akan meninggalkan 61 rupee. Contoh itu mengekalkan jumlah pendapatan yang sama untuk menunjukkan perbezaan cukai; jumlah cukai sebenar bergantung pada pelabur dan pelaburan.
Kotak berkata jurang itu mendorong mereka yang mempunyai lebihan wang memilih pelaburan yang menjana keuntungan modal, termasuk saham, sekali gus menekan permintaan terhadap deposit dan instrumen lain yang membayar faedah.
Bagi bank, cara simpanan isi rumah diagihkan penting kerana deposit merupakan sumber pembiayaan utama. Hujah Kotak mengaitkan pilihan cukai domestik dengan pembiayaan mata wang asing: kedua-duanya mempengaruhi sumber wang yang diperoleh sistem kewangan dan jumlah yang perlu dibayar untuk mendapatkannya.
Pembelian Domestik dan Jualan Asing Boleh Berlaku Serentak
Kotak menganggarkan pelabur portfolio asing memegang kira-kira $700 bilion dalam aset India. Dengan mengambil kira pelaburan langsung asing, beliau menganggarkan jumlah keseluruhan stok pelaburan asing sekitar $1.5 trilion.
Pelaburan portfolio merangkumi pegangan aset kewangan seperti saham dan bon. Pelaburan langsung asing biasanya melibatkan kepentingan pemilikan yang lebih berkekalan dalam sesebuah perniagaan. Kotak menggunakan angka itu untuk menggambarkan skala penyertaan asing dalam ekonomi dan pasaran India.
Pelabur domestik boleh menyokong harga saham dengan membeli ketika pelabur asing menjual. Penjual asing kemudian mungkin menukar hasil jualan dalam rupee kepada dolar dan menghantar wang itu ke luar negara, sekali gus mewujudkan permintaan terhadap mata wang asing walaupun penyertaan domestik dalam pasaran kekal kukuh.
Ketika menerangkan peranan pembeli India dalam urus niaga tersebut, Kotak berkata:
Pada satu peringkat, pelabur India menjadi pihak yang mengimbangi aliran asing. Pada peringkat lain, pelabur India, secara langsung atau tidak langsung, memberi peluang kepada warga asing untuk keluar, dan saya tidak menentangnya. Inilah pasaran bebas. Kita mesti menghormatinya.
Kebimbangan beliau mengaitkan peningkatan pelaburan domestik dengan akaun luaran India. Pembelian tempatan boleh menyerap aset yang dijual, sementara pasaran mata wang masih perlu menampung pelabur yang membawa hasil jualan mereka ke luar negara.
Import Emas Menambah Satu Lagi Permintaan terhadap Dolar
Kotak menyebut defisit akaun semasa sebanyak $26 bilion bagi tahun kewangan yang berakhir pada Mac 2026, di samping import emas bernilai $72 bilion. Beliau berhujah bahawa India akan mencatat lebihan akaun semasa sekiranya tiada import emas tersebut.
Akaun semasa merekodkan perdagangan barangan dan perkhidmatan, bersama-sama pendapatan dan pemindahan merentas sempadan. Defisit bermakna pembayaran ke luar negara dalam kategori tersebut melebihi penerimaan. India kemudian memerlukan pembiayaan daripada aliran pelaburan, pinjaman atau sumber luar lain.
Berdasarkan angka yang digunakan Kotak, jika import emas bernilai $72 bilion dikeluarkan daripada defisit $26 bilion, hasilnya ialah lebihan $46 bilion, dengan semua bahagian akaun yang lain tidak berubah. Maka, import emas adalah kira-kira 2.8 kali ganda saiz defisit yang disebutnya.
Bagi tahun kewangan yang berakhir pada Mac 2027, Kotak berkata import emas boleh mencecah $90 bilion, manakala import minyak mungkin berjumlah $60 bilion hingga $65 bilion. Unjuran emas beliau adalah $18 bilion atau 25% lebih tinggi berbanding angka $72 bilion pada tahun sebelumnya.
Kotak mengakui hak isi rumah India untuk memiliki emas, sambil menggesa pertimbangan strategik tentang mata wang asing yang diperlukan untuk membelinya. Beliau memberi amaran bahawa import emas yang tinggi, digabungkan dengan tekanan daripada aliran portfolio, boleh menekan nilai rupee.
Perkara yang Perlu Dibangunkan India Sebelum Tiba Masa Pembayaran Balik
Kotak menggesa pelaburan dalam penyelidikan, teknologi dan industri yang memenuhi permintaan di luar sempadan India. Beliau berhujah bahawa negara itu perlu menggunakan tempoh tiga hingga lima tahun akan datang untuk menjadi lebih berdaya saing dalam bidang terpilih, dan bukan bergantung sepenuhnya pada pelabur luar negara yang mahu mendapatkan akses kepada pasaran domestiknya.
Ketika menyatakan cita-citanya untuk industri India, Kotak berkata:
India perlu membina, sekurang-kurangnya dalam beberapa bidang dalam tempoh lima tahun akan datang, keupayaan untuk mengimbangi pihak lain dan diiktiraf di dunia menerusi perkara yang diperlukan dunia daripada kita.
Perniagaan yang menjual barangan dan perkhidmatan ke luar negara boleh membawa masuk mata wang asing melalui pendapatan. Ini mewujudkan sumber dana luar yang berbeza daripada deposit yang perlu dibayar balik kemudian atau pelaburan yang pemiliknya mungkin membawa pulang hasil pada masa hadapan.
Cadangan Kotak menghubungkan isu pembayaran balik dengan ekonomi yang lebih luas. Industri yang lebih berdaya saing boleh menjana pendapatan dari luar negara, manakala keputusan mengenai simpanan, cukai dan import mempengaruhi jumlah pembiayaan asing yang diperlukan India.
Mesej segera beliau ialah supaya membuat persediaan, bukannya berasa cemas. Kotak kekal optimis terhadap prospek jangka panjang India, sambil menggesa penggubal dasar dan institusi kewangan menggunakan masa yang diperoleh melalui deposit itu untuk memperkukuh keupayaan negara mengurus pembayaran luar.
Perkara Utama
- Kotak menganggarkan lebih $130 bilion pembiayaan FCNR(B) mungkin memerlukan pembayaran balik sebanyak $160 bilion hingga $170 bilion, termasuk faedah, dalam tempoh tiga hingga lima tahun.
- Beliau memuji tarikh penutupan RBI pada 31 Ogos, dengan berkata pembiayaan selepas itu akan menelan kos sekurang-kurangnya 100 mata asas lebih tinggi.
- Perbandingan bon beliau menganggarkan pulangan Perbendaharaan AS yang dilindung nilai mata wang pada kira-kira 8.5% dalam rupee, berbanding 7.4% bagi bon kerajaan India.
- Beliau berkata perbezaan layanan cukai mengarahkan simpanan domestik kepada keuntungan modal dan menjauhi pendapatan faedah.
- Kotak menyebut import emas bernilai $72 bilion berbanding defisit akaun semasa sebanyak $26 bilion bagi tahun kewangan yang berakhir pada Mac 2026.
- Beliau menggesa pelaburan dalam penyelidikan, teknologi dan industri yang memenuhi permintaan global sebelum deposit itu matang.