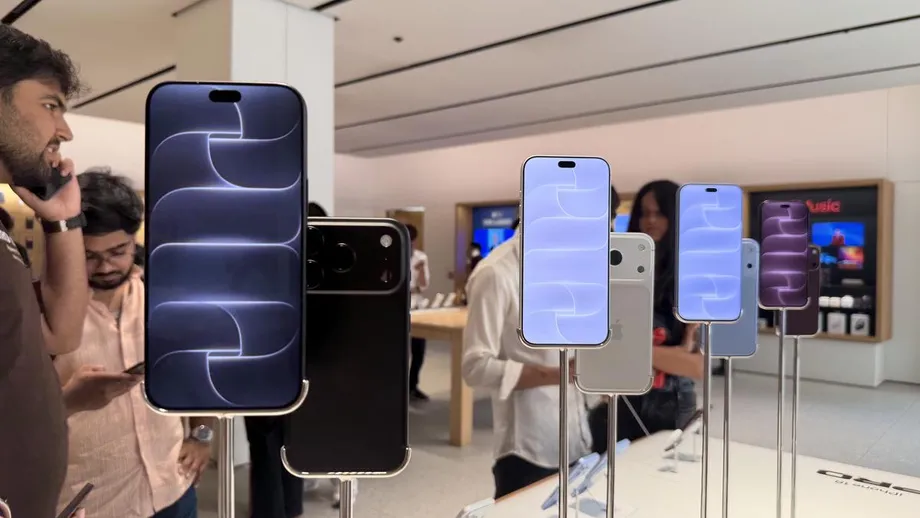
Pasaran telefon mampu milik India paling terjejas
Penghantaran telefon pintar India merosot 20% pada Julai hingga September 2026 berbanding tempoh sama tahun sebelumnya, menurut Counterpoint Research, apabila harga cip memori mencatat rekod tertinggi, menjadikan peranti lebih mahal dan mendorong pengguna menangguhkan penggantian telefon. Penghantaran bagi telefon di bawah Rs 20,000 merosot 47%, sekali gus memberi tekanan paling besar kepada peranti mampu milik yang selama ini menjadi pemacu pasaran.
Kandungan
- Pasaran telefon mampu milik India paling terjejas
- Bagaimana kos cip mengubah keputusan pembelian
- Pelancaran telefon bajet berkurangan, pilihan lebih mahal bertambah
- Mengapa penghantaran merosot sebelum Diwali
- Samsung mendahului ketika pesaing utama berundur
- Pelancaran premium mendapat pembeli dalam pasaran yang mengecil
- Jenama India mendapat ruang apabila bahagian jenama China merosot
- Menjadikan peluang jualan sebagai perniagaan berkekalan
- Keadaan yang bakal dihadapi pembeli selepas jualan musim perayaan
- Perkara Utama
Omdia menganggarkan pasaran merosot lebih besar, iaitu 26%, kepada 35.8 juta telefon pintar, jumlah suku ketiga terendah sejak 2016. Kedua-dua firma penyelidikan itu menggambarkan suku yang sukar walaupun musim beli-belah perayaan bermula, dengan pengeluar mengurangkan stok di saluran pengedaran dan lebih menumpukan usaha melindungi keuntungan.
Samsung merampas semula kedudukan pertama selepas sembilan suku, dengan bahagian penghantaran sebanyak 17% dalam Monthly India Smartphone Tracker Counterpoint. Jenama India turut meraih ruang pasaran apabila pesaing yang lebih besar mengurangkan pilihan model bajet. Namun, pembeli dengan belanjawan terhad berdepan lebih sedikit pelancaran murah dan harga lebih tinggi bagi sesetengah model sedia ada.
Counterpoint menjangkakan penghantaran merosot kira-kira 13% sepanjang 2026. Kenaikan harga selanjutnya mungkin berlaku selepas jualan musim perayaan, sekali gus memanjangkan tekanan hingga 2027. Bagi pengguna, pilihan praktikal semakin sukar: berbelanja lebih, menerima ciri yang lebih sedikit atau menggunakan telefon lama lebih lama.
Bagaimana kos cip mengubah keputusan pembelian
Komponen memori membantu telefon pintar menjalankan aplikasi serta menyimpan foto, video dan fail lain. Apabila komponen itu menjadi lebih mahal, pengeluar perlu memutuskan berapa banyak kos tambahan yang perlu ditanggung, dipindahkan kepada pengguna melalui kenaikan harga atau diimbangi dengan mengubah spesifikasi peranti.
Shubham Singh, penganalisis penyelidikan di Counterpoint Research, menghuraikan kesan kenaikan itu terhadap kumpulan pelanggan terbesar India:
Kenaikan kos komponen mendorong harga peranti meningkat, menambah tekanan terhadap kemampuan membeli dan melemahkan pemacu volum pasaran massa yang selama ini menjadi kebiasaan, khususnya bagi peranti di bawah ₹15,000.
Counterpoint mendapati pengguna semakin memilih dengan teliti dan memanjangkan tempoh antara penggantian telefon. Kemerosotan 47% bagi peranti di bawah Rs 20,000 turut mencerminkan peralihan model ke julat harga lebih tinggi selepas kenaikan harga. Telefon yang sebelum ini menepati belanjawan pembeli kini mungkin melebihinya, walaupun tanpa peningkatan ciri yang ketara.
Pengeluar bertindak dengan mengurangkan rangkaian peranti lebih murah dan memperkenalkan lebih banyak telefon 4G serta model dengan spesifikasi lebih rendah. Penganalisis utama Omdia, Sanyam Chaurasia, berkata syarikat telah mengurangkan spesifikasi selama empat hingga lima suku bagi mengawal kos. Oleh itu, bagi pembeli, mengekalkan harga yang biasa mungkin bermakna menerima memori, storan atau perkakasan lain yang lebih rendah berbanding jangkaan sebelum ini.
Pelancaran telefon bajet berkurangan, pilihan lebih mahal bertambah
Data pelancaran TechArc menunjukkan sejauh mana campuran produk telah berubah. Hanya tujuh model telefon pintar dilancarkan pada harga di bawah Rs 10,000 pada suku ketiga 2026. Di hujung pasaran yang lain, bilangan varian yang diperkenalkan pada harga Rs 100,000 atau lebih meningkat daripada lima pada suku kedua kepada 26 pada suku ketiga.
Jumlah itu lebih lima kali ganda bagi varian mahal dalam satu suku. TechArc turut mendapati harga pelancaran meningkat 14% berbanding setahun sebelumnya apabila produk setara dibandingkan, sekali gus memberikan ukuran kenaikan harga di luar pertambahan pelancaran premium.
Pengalaman Lava menggambarkan tekanan terhadap harga permulaan. Harga telefon pintar 5G permulaannya meningkat daripada Rs 7,999 kepada Rs 14,499 susulan kenaikan kos komponen, iaitu peningkatan Rs 6,500 atau kira-kira 81%. Syarikat itu berkata ia sedang mengubah pilihan komponen, menambah baik perisian dan mendapatkan bekalan secara strategik bagi mengurus kos.
Counterpoint menjangkakan peluang pertumbuhan semakin tertumpu pada julat harga premium dan pertengahan atas. Pengeluar mempunyai lebih banyak ruang untuk mendapatkan semula kos komponen dalam segmen itu, manakala pembeli dalam segmen lebih murah kurang berupaya menambah belanjawan. Hasilnya, pasaran menawarkan lebih banyak pilihan mahal ketika sumber tradisional volum jualan besarnya semakin lemah.
Mengapa penghantaran merosot sebelum Diwali
Penghantaran telefon pintar merujuk kepada peranti yang memasuki saluran jualan, termasuk pengedar dan peruncit. Pembelian oleh pelanggan berlaku kemudian. Oleh itu, keputusan pengeluar tentang jumlah inventori yang dihantar ke kedai membantu menjelaskan kemerosotan suku tahunan, selain permintaan pengguna yang lebih lemah.
Counterpoint berkata jenama mengutamakan perlindungan margin, penyederhanaan rangkaian produk dan inventori yang lebih kecil menjelang Diwali. Omdia turut berkata tarikh Diwali yang lebih lewat menyebabkan sebahagian stok untuk musim perayaan beralih ke Oktober, di luar tempoh pelaporan Julai hingga September.
Peruncit berdepan keseimbangan yang sukar: menyediakan stok yang mencukupi untuk memenuhi permintaan musim perayaan, tetapi tidak terlalu banyak sehingga inventori mahal tidak terjual. Perubahan harga berulang menyukarkan perancangan, khususnya bagi jenama yang bergantung pada model mampu milik.
Urutan berikut menunjukkan bagaimana tekanan itu berlaku:
- April hingga Jun 2026: Jenama China menguasai 71% pasaran telefon pintar India, menurut Omdia, manakala TechArc merekodkan lima pelancaran varian berharga Rs 100,000 atau lebih.
- Julai hingga September 2026: Omdia menganggarkan penghantaran sebanyak 35.8 juta unit, manakala Counterpoint mengukur kemerosotan 47% bagi peranti di bawah Rs 20,000.
- Oktober 2026: Penilaian pasaran menggambarkan penyediaan stok musim perayaan yang berhati-hati, dengan sebahagian pembinaan inventori beralih ke Oktober.
- Selepas jualan musim perayaan: Counterpoint menjangkakan tekanan harga kembali meningkat, diikuti keadaan pasaran yang sukar pada 2027.
Samsung mendahului ketika pesaing utama berundur
Bahagian penghantaran Samsung meningkat daripada 13% setahun sebelumnya kepada 17%, menurut Counterpoint. Siri Galaxy A, jualan melalui kedai dalam talian dan fizikal, serta kenaikan harga yang agak terkawal membantunya merampas semula kedudukan utama. Counterpoint berkata Samsung ialah satu-satunya jenama dalam kalangan lima terbesar yang mencatat pertumbuhan penghantaran tahunan.
Vivo, tidak termasuk iQOO, berada di tempat kedua dengan 16%, merosot daripada 20%. Oppo menyusul dengan 12%, berbanding 13% setahun sebelumnya. Xiaomi dan Poco bersama-sama menguasai 12%; angka berasingan masing-masing ialah 8% bagi Xiaomi dan 4% bagi Poco. Apple menguasai 8%, turun daripada 9%.
Anggaran penghantaran Omdia meletakkan Samsung pada 6.7 juta peranti, disokong oleh Galaxy A07, A17 dan A27. Vivo menghantar 6.4 juta peranti, merosot 34%, yang menurut Omdia merupakan penurunan paling ketara dalam kalangan lima jenama terbesar. Oppo menghantar 4.9 juta, turun 24%, manakala Xiaomi menghantar 4.7 juta, turun 28%.
Vivo berdepan kenaikan harga berulang dan bekalan model permulaan yang terhad. Siri Reno16 Oppo yang lebih mahal menyokong peralihannya ke julat harga lebih tinggi, manakala Xiaomi berdepan keputusan sukar berhubung harga, RAM dan storan. Counterpoint berkata Xiaomi, termasuk Poco, masih mendahului segmen Rs 10,001 hingga Rs 20,000.
Oppo turut mencatat pertumbuhan lebih 100% bagi peranti berharga melebihi Rs 20,000, menurut Counterpoint. Prestasinya menunjukkan bagaimana sesebuah jenama boleh berkembang dalam segmen peranti lebih mahal, walaupun jumlah penghantarannya merosot apabila jualan bajet melemah.
Pelancaran premium mendapat pembeli dalam pasaran yang mengecil
Jualan awal siri iPhone 18 Pro Apple hampir 20% lebih tinggi berbanding keluarga iPhone 17 Pro ketika pelancaran, menurut Counterpoint. Permintaan terhadap rangkaian iPhone 17 yang lebih lama turut berterusan apabila Apple melaraskan harga di seluruh rangkaian produknya.
Omdia menganggarkan penghantaran suku tahunan Apple sebanyak 3.9 juta peranti. Permintaan terhadap iPhone 16 dan iPhone 17, penyediaan stok menjelang jangkaan kenaikan harga serta ketibaan iPhone 18 Pro dan Pro Max pada penghujung suku menyokong angka itu. Pulangan tunai, bonus tukar beli dan pembiayaan membantu pembeli mengurus harga pembelian.
Penghantaran Google meningkat lebih 50%, dibantu peranti Pixel 11, manakala itel mencatat pertumbuhan 88%. MediaTek mendahului pasaran cipset telefon pintar dengan bahagian 45%. Unisoc meraih semula kedudukan apabila pengeluar mencari cara untuk mengekalkan keuntungan bagi telefon lebih murah.
Penyelidikan pengguna Omdia mendapati hampir empat daripada 10 responden di India mempertimbangkan untuk membayar lebih bagi ciri kecerdasan buatan yang berguna. Ini memberi pengeluar kemungkinan alasan untuk menggalakkan naik taraf, walaupun keputusan pembelian segera yang digambarkan oleh kedua-dua penjejak itu masih berkait rapat dengan harga, pembiayaan dan kegunaan telefon gantian.
Jenama India mendapat ruang apabila bahagian jenama China merosot
Jenama China menguasai 68% penghantaran telefon pintar India menurut anggaran Omdia, turun daripada 75% setahun sebelumnya dan 71% pada suku sebelumnya. Counterpoint meletakkan bahagian mereka pada 67%, bacaan terendah sejak suku pertama 2019. Perbandingan tahunan Omdia menunjukkan penurunan tujuh mata peratusan.
Bahagian gabungan jenama India meningkat daripada 2% kepada 7%, menurut angka Counterpoint yang turut dipetik oleh ketua pegawai eksekutif Ai+, Madhav Sheth. Angka bercanggah yang dikaitkan dengan penjejak sama meletakkan bahagian mereka pada 15%, meningkat daripada 3%, tanpa penjelasan tentang perbezaan jumlah itu. Pengarah penyelidikan Counterpoint, Tarun Pathak, berkata Lava dan Ai+ menyumbang hampir 95% kepada bahagian jenama India.
Ai+ ialah jenama yang berkembang paling pantas, dengan penghantaran meningkat 306%, bersamaan lebih sedikit daripada empat kali paras tahun sebelumnya. Counterpoint mengaitkan peningkatan itu dengan rangkaian produk yang lebih luas, pemasaran lebih mantap dan keterlihatan yang lebih tinggi. Jenama itu dilancarkan pada Julai 2025, menjadikan asas permulaannya agak kecil untuk perbandingan tersebut.
Madhav Sheth, ketua pegawai eksekutif NxtQuantum Shift Technologies, syarikat di sebalik Ai+, mengakui cabaran itu:
Mengekalkan kadar ini mungkin mencabar memandangkan asas permulaan kami yang agak kecil, namun kami gembira menjadi sebahagian daripada perubahan lebih besar yang membuka ruang kepada jenama India untuk bersaing dengan pemain global yang mantap dan dihormati.
Mivi dan Boltt memasuki pasaran telefon pintar pada suku September, dengan sasaran pembeli di bawah Rs 15,000. Lava melaporkan jualannya meningkat lebih dua kali ganda dalam tahun kewangan semasa. Syarikat tempatan berusaha menarik pelanggan yang mempunyai lebih sedikit pilihan apabila pesaing yang sudah mantap mengurangkan rangkaian bajet mereka.
Menjadikan peluang jualan sebagai perniagaan berkekalan
Omdia menganggarkan jenama domestik yang lebih kecil menghantar sekitar 300,000 hingga 500,000 telefon setiap suku. Untuk berkembang melebihi tahap itu, mereka memerlukan stok yang boleh diharap, kehadiran runcit yang lebih luas, margin yang munasabah untuk penjual dan perkhidmatan pembaikan yang mampu menyokong lebih ramai pelanggan.
Pathak berkata pembangunan produk dan perkhidmatan penting untuk mengekalkan pembeli selepas pembelian pertama mereka. Beliau menyatakan keperluan itu secara langsung:
Jenama India mesti melabur dalam R&D, kualiti produk dan operasi khidmat pelanggan yang boleh diperluas.
Asas pembuatan India menawarkan landasan yang lebih kukuh berbanding sedekad lalu bagi jenama domestik. Pengeluaran telefon bimbit mencecah Rs 6.27 lakh crore pada 2025 hingga 2026, berbanding Rs 18,000 crore pada 2014 hingga 2015. Eksport mencapai kira-kira Rs 2.59 lakh crore, berbanding sekitar Rs 1,500 crore sedekad sebelumnya.
Skim Pembuatan Telefon Bimbit bernilai Rs 62,500 crore yang diumumkan pada Ogos berlangsung dari tahun kewangan 2026 hingga 2027 hingga tahun kewangan 2030 hingga 2031. Sokongan yang memfokuskan jenama itu menawarkan insentif 5% kepada firma yang layak bagi jualan yang memenuhi syarat, tambahan 3% untuk reka bentuk dan penyelidikan India, serta sehingga 1.5% bagi sumber domestik.
Kelayakan merangkumi syarat pemilikan India, kawalan pengurusan, harta intelek dan keupayaan reka bentuk dalaman. Lava merancang melabur kira-kira Rs 1,100 crore dalam tempoh lima tahun untuk komponen, termasuk modul paparan dan kamera, papan litar serta rangka. Bhagwati Products, cabang pembuatan Micromax, merancang kemudahan di Greater Noida bersama Huaqin. Pelaburan itu menyokong kilang dan komponen di sebalik sesebuah telefon, selain tugas berasingan untuk mendapatkan pelanggan berulang.
Keadaan yang bakal dihadapi pembeli selepas jualan musim perayaan
Unjuran Counterpoint bahawa pasaran akan menguncup kira-kira 13% pada 2026 berdasarkan tekanan berterusan daripada harga lebih tinggi dan penggantian yang ditangguhkan. Omdia menjangkakan penurunan lanjut pada kadar satu digit rendah pada 2027.
Tarun Pathak, pengarah penyelidikan Counterpoint, berkata kos dan kelembapan biasa selepas musim beli-belah perayaan akan bersama-sama membebankan pasaran:
Kelembapan bermusim selepas musim perayaan akan menambah tekanan, manakala kos komponen yang tinggi berkemungkinan mendorong satu lagi pusingan kenaikan harga selepas jualan musim perayaan.
Tiada tarikh atau jumlah diberikan bagi kenaikan harga seterusnya oleh pengeluar individu. Harga runcit akan bergantung pada pelancaran, baki inventori, persaingan dan promosi, dengan diskaun masih mungkin ditawarkan apabila peruncit menghabiskan model sedia ada.
Tawaran tukar beli, pelan ansuran yang diiklankan tanpa faedah dan promosi peruncit dijangka menjadi lebih penting apabila harga pendahuluan meningkat. Bagi pengguna yang menggantikan peranti yang sudah usang, tawaran itu boleh menyebarkan atau mengurangkan bayaran serta-merta. Pilihan asas tetap jelas: gabungan harga, ciri dan perkhidmatan manakah yang sesuai dengan belanjawan isi rumah apabila semakin sedikit model murah sampai ke kedai.
Perkara Utama
- Counterpoint mengukur kemerosotan penghantaran tahunan sebanyak 20% pada Julai hingga September 2026; Omdia menganggarkan penurunan 26% kepada 35.8 juta telefon.
- Penghantaran bagi peranti di bawah Rs 20,000 merosot 47% apabila harga meningkat dan pengguna menangguhkan naik taraf.
- Samsung merampas semula kedudukan utama dengan bahagian 17% dalam penjejak Counterpoint.
- Jenama China kehilangan bahagian pasaran, manakala penghantaran Ai+ meningkat 306% dan jenama India memperluas kehadiran mereka.
- Counterpoint menjangkakan pasaran telefon pintar India menguncup kira-kira 13% pada 2026, dengan tekanan berterusan pada 2027.