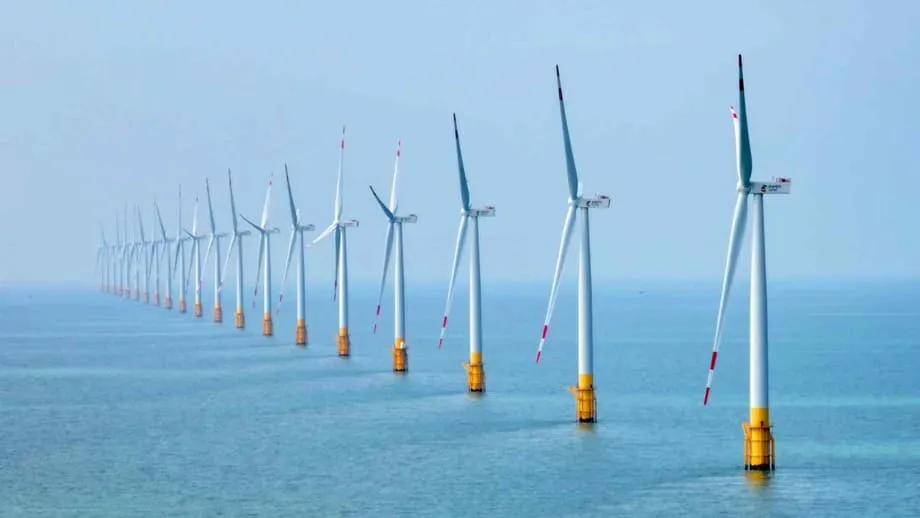
Mengapa China bergerak pantas dalam tenaga angin luar pesisir
China sedang mengembangkan tenaga angin luar pesisir pada kadar yang tiada tandingan dalam kalangan ekonomi utama lain. Lonjakan ini didorong oleh sokongan kerajaan, harga turbin yang rendah daripada pengeluar tempatan dan rangkaian projek yang luas di sepanjang pesisir timurnya. Ramalan industri menunjukkan China akan menyumbang kira-kira separuh daripada kapasiti baharu angin luar pesisir yang dibina sehingga 2030. Penyelidikan bebas turut mengunjurkan China mungkin memiliki sekitar 45 peratus daripada jumlah kapasiti angin luar pesisir terkumpul dunia menjelang 2030. Ini meletakkan negara itu di tengah-tengah teknologi yang dianggap penting oleh banyak kerajaan untuk tenaga bersih dan keselamatan tenaga.
Kandungan
- Mengapa China bergerak pantas dalam tenaga angin luar pesisir
- Angka di sebalik penerajuan
- Berapakah bahagian pasaran yang mungkin dikuasai China menjelang 2030
- Dasar, harga dan kelebihan pembuatan
- Mengapa kos turbin lebih rendah di China
- Pembangunan wilayah dari Guangdong hingga Hainan
- Pelan Guangdong sebanyak 66.9 GW menjelang 2030
- Konteks global, cabaran di Amerika Syarikat dan pelarasan semula di Eropah
- Implikasi terhadap rantaian bekalan
- Angin luar pesisir dan ekonomi digital China
- Di dalam pusat data bawah laut
- Peningkatan skala membawa cabaran baharu
- Manfaat alam sekitar dan integrasi grid
- Angin berasas tetap berbanding angin terapung
- Perkara yang perlu diperhatikan hingga 2030
- Perkara Utama
Momentum di China berbeza dengan keadaan bercampur-campur di tempat lain. Sesetengah pasaran bergerak perlahan akibat inflasi, kadar faedah lebih tinggi dan pembatalan projek. Skala China, rantaian bekalan yang mantap dan kesinambungan dasar membantu mengekalkan daya saing kos projek, sementara pengendali grid menyambungkan ladang angin pesisir yang besar kepada wilayah yang haus tenaga, dipacu industri berat dan infrastruktur digital yang berkembang.
Tenaga angin luar pesisir juga semakin menjadi alat strategik untuk membekalkan kuasa kepada kelompok teknologi di pesisir, daripada pembuatan termaju hingga pusat data. Gabungan permintaan industri, sasaran dasar dan rantaian bekalan yang luas ini menjelaskan mengapa China dijangka menguasai fasa seterusnya pembinaan angin luar pesisir global.
Angka di sebalik penerajuan
Armada angin luar pesisir global mencapai kira-kira 83 gigawatt menjelang akhir 2024 selepas 8 gigawatt disambungkan pada tahun itu, menurut kiraan industri antarabangsa. Lelongan kerajaan menganugerahkan rekod kapasiti masa depan, dan hampir 50 gigawatt projek sedang dalam pembinaan di seluruh dunia. Ramalan menunjukkan pemasangan tahunan angin luar pesisir akan meningkat daripada angka satu digit pada pertengahan 2020-an kepada kira-kira 34 gigawatt pada 2030.
China telah menjadi pembina angin luar pesisir terbesar selama beberapa tahun berturut-turut. Menjelang pertengahan 2023, negara itu mempunyai lebih daripada 31 gigawatt kapasiti beroperasi di luar pesisir, melebihi mana-mana negara lain. Pertumbuhan jangka pendek tertumpu di China dan Eropah, sementara pasaran Asia Pasifik seperti Jepun dan Korea Selatan turut memajukan rangka kerja dasar dan menaik taraf grid bagi membolehkan projek beroperasi pada penghujung dekad ini.
Menjelang 2030, sebuah firma perunding tenaga terkemuka menjangkakan China akan menguasai kira-kira 45 peratus kapasiti angin luar pesisir global terkumpul. Satu lagi anggaran lazim dalam sektor ini ialah separuh daripada penambahan baharu angin luar pesisir antara sekarang hingga 2030 akan berada di China. Kedua-dua pandangan ini menegaskan peranan utama negara itu dalam mencapai sasaran angin global.
Berapakah bahagian pasaran yang mungkin dikuasai China menjelang 2030
Bahagian penambahan baharu dan bahagian kapasiti terkumpul ialah dua cara berbeza untuk melihat trend yang sama. Jika pemasangan tahunan global meningkat kepada lingkungan 30-an gigawatt rendah hingga pertengahan menjelang 2030 dan China terus membina pada kadar dua digit gigawatt setiap tahun, bahagian pasaran negara itu akan kekal besar walaupun lebih banyak negara mula menambah projek. Ringkasnya, semakin pantas pasaran global berkembang, semakin banyak ruang untuk pelbagai rantau meluaskan kapasiti, namun kadar pembinaan China mengekalkannya pada kedudukan yang dominan.
Dasar, harga dan kelebihan pembuatan
Kejelasan dasar menjadi pemangkin utama. Perancang tenaga China menggunakan rancangan lima tahun, lelongan dan mandat sambungan grid untuk mengarahkan pelaburan. Perubahan dasar terkini menggalakkan penetapan harga berasaskan pasaran bagi tenaga elektrik boleh baharu, langkah yang dirangka untuk meningkatkan kebolehbiayaan projek sambil menyelaraskan insentif pemaju dengan keperluan grid. Peraturan yang stabil membantu mengurangkan risiko pembiayaan bagi projek yang boleh mengambil masa beberapa tahun untuk dibina dan disambungkan.
Kapasiti pembuatan merupakan satu lagi kelebihan. Kilang turbin angin global berupaya menghasilkan peralatan sekitar 170 hingga 180 gigawatt pada 2023, dengan China sebagai hab utama. Rangkaian itu merangkumi bilah, menara, nacelle serta semakin banyak asas dan kabel luar pesisir. Skala membantu mengurangkan kos, dan pengeluar peralatan asal China telah memperkenalkan turbin lebih besar yang mengurangkan bilangan unit diperlukan bagi setiap projek, sekali gus menurunkan kos pemasangan dan penyelenggaraan bagi setiap megawatt.
Kos rantaian bekalan yang lebih rendah mengurangkan kos elektrik teraras, iaitu ukuran yang merangkumi keseluruhan kos pembinaan dan pengendalian loji sepanjang hayatnya. Dengan penambahbaikan dalam reka bentuk projek, kapal pemasangan dan logistik pelabuhan, pemaju boleh menyediakan lebih banyak kapasiti bagi setiap yuan yang dilaburkan. Kelebihan kos ini semakin ketara apabila sesetengah pasaran Barat berdepan kadar faedah lebih tinggi dan turun naik mata wang.
Mengapa kos turbin lebih rendah di China
Persaingan domestik antara beberapa pengeluar turbin, akses kepada rangkaian pembekal komponen yang padat dan kedekatan dengan tapak projek pesisir semuanya mengurangkan perbelanjaan pengangkutan dan logistik. Pemaju turut mendapat manfaat daripada tempoh pembangunan yang lebih singkat dan infrastruktur pelabuhan mantap yang mampu mengendalikan komponen yang semakin besar. Faktor ini menurunkan harga bidaan dalam lelongan dan membolehkan projek diteruskan walaupun dalam persekitaran pembiayaan global yang lebih mencabar.
Pembangunan wilayah dari Guangdong hingga Hainan
Gelombang pertama angin luar pesisir China tertumpu di beberapa wilayah pesisir. Kira-kira tiga perempat kapasiti luar pesisir negara yang sedang beroperasi terletak di Jiangsu, Guangdong dan Fujian. Rangkaian projek kini menjangkau ke utara dan selatan sepanjang pesisir, termasuk rancangan besar di Zhejiang dan Shandong serta kegiatan baharu di perairan Pulau Hainan.
Guangdong menonjol. Dokumen perancangan wilayah dan penilaian akademik menunjukkan Guangdong menyasarkan pembinaan 23 ladang angin luar pesisir dengan jumlah kira-kira 66.9 gigawatt menjelang 2030. Pelan tindakan terdahulu menetapkan beberapa wilayah sebagai pangkalan tenaga angin luar pesisir sehingga 2025, termasuk Fujian, Shandong, Zhejiang dan Jiangsu, masing-masing dengan potensi kapasiti berbilang gigawatt. Syarikat minyak negara China, CNOOC, turut meningkatkan usaha dalam sektor angin luar pesisir, dengan projek 1.5 gigawatt di zon Hainan CZ7 yang disasarkan mula beroperasi sebelum 2030.
Pelan Guangdong sebanyak 66.9 GW menjelang 2030
Guangdong ialah hab utama pembuatan dan teknologi, serta terletak berhampiran sumber angin yang kuat di Laut China Selatan. Membina kapasiti berpuluh-puluh gigawatt memberi wilayah itu laluan untuk membekalkan tenaga bersih kepada kelompok industri dan perniagaan dipacu data. Pelaksanaan pembangunan ini memerlukan sambungan grid yang kukuh, penyimpanan tenaga yang boleh mengalihkan bekalan ke waktu malam serta penyelarasan logistik pelabuhan bagi memastikan aliran komponen yang berterusan.
Konteks global, cabaran di Amerika Syarikat dan pelarasan semula di Eropah
Amerika Syarikat, yang sebelum ini dijangka berkembang pesat, berdepan kesukaran akibat perubahan dasar, kos lebih tinggi dan cabaran undang-undang. Arahan menghentikan kerja menjejaskan beberapa projek utama di Timur Laut sebelum sebahagian sekatan ditarik balik. Pelaburan tenaga boleh baharu merosot dengan ketara pada awal 2025, dan pemaju menilai semula pendedahan mereka kepada pasaran AS. Halangan ini memperlahankan pembinaan dan menjejaskan keyakinan terhadap lelongan jangka pendek.
Pelabur Eropah mengalihkan modal dan mencari rangka kerja yang lebih boleh dijangka selepas beberapa lelongan gagal dan kos melonjak. Penggubal dasar di Eropah juga berusaha mengurangkan kebergantungan terhadap import dari China dengan menyokong kilang tempatan yang menghasilkan bilah, nacelle, menara dan kabel. Cabarannya bukan kecil. Sebahagian besar tapak pembuatan yang menghasilkan komponen utama untuk platform turbin Barat terletak di China, menjadikan pemindahan semula pengeluaran dengan pantas sukar tanpa meningkatkan kos kepada pengguna.
Implikasi terhadap rantaian bekalan
Rantaian bekalan perlu mengimbangi kos, kualiti dan daya tahan. Luasnya keupayaan pembuatan China menjadikannya sukar digantikan dengan cepat, namun tapak pengeluaran global yang lebih pelbagai dapat mengurangkan kesesakan. Kerajaan dijangka melaraskan peraturan lelongan supaya risiko dikongsi dengan lebih baik antara pemaju dan pembeli tenaga, selain membiayai pelabuhan, grid dan latihan tenaga kerja yang menyokong tempoh pembinaan.
Angin luar pesisir dan ekonomi digital China
Tenaga angin luar pesisir semakin berkait dengan pusat data dan taman perindustrian yang memerlukan bekalan elektrik rendah karbon sepanjang masa. Kawasan Khas Lin gang di Shanghai memberikan contoh yang jelas. Fasa pertama pusat data bawah air di situ mempunyai kapasiti kuasa kira-kira 24 megawatt dan direka untuk beroperasi hampir sepenuhnya menggunakan elektrik daripada ladang angin luar pesisir berhampiran. Penyejukan dilakukan dengan menenggelamkan modul pelayan di laut, sekali gus mengurangkan dengan ketara tenaga elektrik yang diperlukan untuk penyaman udara.
Di dalam pusat data bawah laut
Pemimpin projek berkata sistem itu direka untuk mencapai keberkesanan penggunaan kuasa tidak melebihi 1.15, berbanding kemudahan darat biasa yang sering banyak bergantung pada penyaman udara. Su Yang, pengurus besar Shanghai Hicloud Technology, salah satu kontraktor, menjelaskan bagaimana tapak itu memanfaatkan persekitaran marin.
Su Yang berkata: "Air laut bertindak sebagai sistem penyejukan semula jadi, yang mengurangkan keperluan tenaga untuk penyejukan kepada kurang daripada 10 peratus."
Huang Dinan, presiden Shenergy Group, kontraktor lain, menyentuh mutu sumber angin tempatan dan kepentingannya terhadap operasi yang stabil.
Huang Dinan berkata: "Laut China Timur menawarkan sumber angin luar pesisir yang unik dengan lebih 3,000 jam penggunaan setahun."
Peningkatan skala membawa cabaran baharu
Rakan kongsi projek telah menandatangani perjanjian untuk meneruskan pembinaan pusat data bawah air berkuasa angin yang jauh lebih besar, kira-kira 500 megawatt. Mengubah projek rintis menjadi sistem berskala utiliti memerlukan kejuruteraan yang teliti serta pembelajaran operasi. Wang Shifeng, presiden Third Harbor Engineering, menekankan perlunya penambahbaikan secara berperingkat.
Wang Shifeng berkata: "Sebelum pelaksanaan yang lebih meluas, pengoptimuman operasi dan penyelenggaraan serta kebolehpercayaan teknologi perlu dicapai terlebih dahulu."
Manfaat alam sekitar dan integrasi grid
Pesisir China memiliki sumber angin yang luas. Penyelidik menganggarkan angin luar pesisir berpotensi menjana sekitar 17.5 petawatt jam setiap tahun pada tahap potensi teknikal, lebih dua kali ganda penggunaan elektrik negara China ketika ini. Jika pembangunan diteruskan hingga pertengahan abad ini, pengurangan penggunaan arang batu boleh mengurangkan pelepasan setara kira-kira 294 juta tan karbon dioksida setahun di wilayah pesisir. Jumlah itu melebihi keseluruhan pelepasan tahunan kebanyakan negara.
Membawa sejumlah besar tenaga angin luar pesisir ke dalam grid bukan sekadar soal turbin di laut. Ia memerlukan talian penghantaran yang kukuh, pencawang yang dinaik taraf, kawalan digital dan sistem penyimpanan. Pengurangan tenaga yang terpaksa dibazirkan berlaku apabila grid boleh mengalihkan dan menyimpan elektrik dengan cekap. China mula menerima pakai penetapan harga elektrik berasaskan pasaran bagi tenaga boleh baharu, yang boleh memberi ganjaran kepada permintaan fleksibel dan penyimpanan yang meratakan turun naik pengeluaran angin. Agensi antarabangsa menjangkakan bahagian tenaga boleh baharu dalam campuran kuasa akan meningkat secara berterusan hingga 2030, dengan angin menjadi sumber utama selepas tenaga solar.
Angin berasas tetap berbanding angin terapung
Kebanyakan turbin luar pesisir China terletak di atas asas yang dipasang tetap pada dasar laut di perairan yang agak cetek. Platform angin terapung, yang boleh membuka peluang di laut lebih dalam dengan angin lebih kuat, masih membentuk sebahagian kecil kapasiti global, diukur dalam ratusan megawatt. Beberapa pemaju dan institut penyelidikan China sedang menguji reka bentuk terapung. Jika kos menurun apabila skala meningkat, angin terapung boleh membuka zon baharu di luar pelantar benua yang cetek.
Perkara yang perlu diperhatikan hingga 2030
Industri global dijangka menyambungkan lebih 30 gigawatt tenaga angin luar pesisir pada 2030, dengan penambahan tahunan kembali meningkat selepas tempoh tekanan kos. Pemaju dan kerajaan sedang mereka bentuk semula sistem lelongan untuk mengagihkan risiko dengan lebih seimbang, menambah baik pelarasan harga berdasarkan kos dan mendapatkan perjanjian pembelian tenaga yang menyokong pembiayaan jangka panjang. Peluasan pelabuhan, kilang kabel dan kapal pemasangan perlu bergerak seiring.
Di China, rancangan wilayah menunjukkan satu lagi gelombang projek di Guangdong, Jiangsu, Fujian, Zhejiang, Shandong dan Hainan. Sasaran industri menetapkan sekurang-kurangnya 15 gigawatt kapasiti luar pesisir baharu setiap tahun sepanjang 2026 hingga 2030. Pemaju yang disokong kerajaan beralih dari perairan berhampiran pantai ke laut lebih dalam, sementara syarikat minyak dan gas memasuki pasaran dengan projek besar seperti tapak Hainan CZ7. Pengendali grid melabur dalam sambungan dasar laut baharu dan pengukuhan rangkaian di darat untuk menyalurkan elektrik ke pusat permintaan bandar dan industri.
Risiko utama perlu dipantau. Kadar faedah dan kekangan rantaian bekalan boleh meningkatkan harga bidaan. Kelewatan penghantaran boleh menjadi hambatan kepada kapasiti baharu. Peraturan kandungan tempatan mungkin meningkatkan kos di sesetengah pasaran walaupun kemahiran domestik dibangunkan. Sebaliknya, pembelajaran berterusan dalam reka bentuk turbin, asas dan operasi boleh mengekang kos. Jika rangkaian projek kekal mengikut jadual, pembangunan China akan terus menjadi tonggak utama angin luar pesisir global hingga penghujung dekad ini.
Perkara Utama
- Ramalan industri menunjukkan China akan menyediakan kira-kira separuh daripada kapasiti angin luar pesisir global baharu sehingga 2030.
- Sebuah firma penyelidikan utama mengunjurkan China akan memiliki sekitar 45 peratus kapasiti angin luar pesisir terkumpul dunia menjelang 2030.
- Kapasiti angin luar pesisir terpasang global mencapai kira-kira 83 GW pada 2024, dengan penambahan tahunan dijangka meningkat kepada sekitar 34 GW menjelang 2030.
- Rancangan Guangdong menyasarkan kira-kira 66.9 GW tenaga angin luar pesisir menjelang 2030, manakala CNOOC menyasarkan projek 1.5 GW di Hainan sebelum 2030.
- Projek di Amerika Syarikat berdepan arahan menghentikan kerja dan kos lebih tinggi, manakala pelabur Eropah menggesa peraturan stabil dan pembuatan tempatan.
- Skala rantaian bekalan China, harga turbin lebih rendah dan kesinambungan dasar mengekalkan daya saing kos projek.
- Tenaga angin luar pesisir membekalkan kuasa kepada infrastruktur teknologi baharu, termasuk pusat data bawah air 24 MW di Shanghai yang direka untuk beroperasi menggunakan tenaga angin.
- Penyelidik menganggarkan tenaga angin luar pesisir boleh mengurangkan pelepasan di pesisir China kira-kira 294 juta tan setara CO2 setahun menjelang pertengahan abad ini.
- Penaiktarafan grid, penyimpanan tenaga dan penetapan harga berasaskan pasaran penting untuk mengintegrasikan sejumlah besar tenaga angin luar pesisir ke dalam sistem kuasa China.