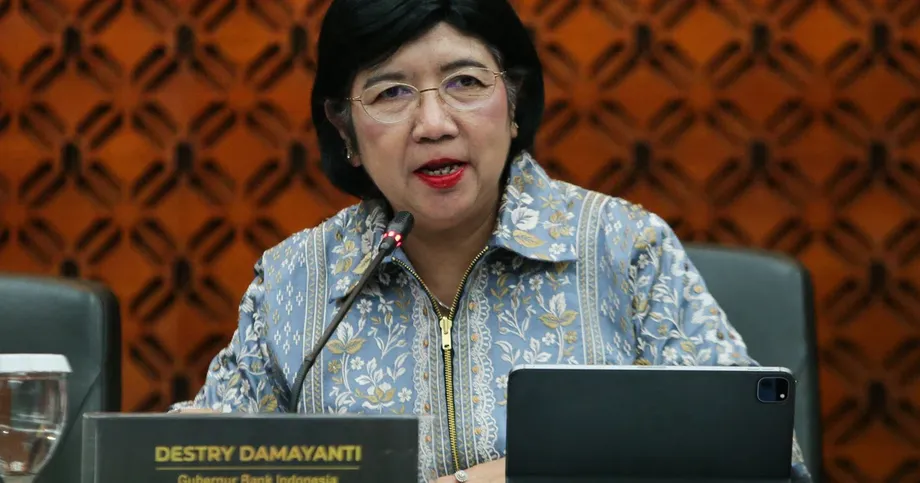
Damayanti membezakan penyelarasan daripada kawalan
Gabenor Bank Indonesia Destry Damayanti berkata hanya bank pusat yang memutuskan kadar faedah, meskipun penglibatannya dengan kerajaan Presiden Prabowo Subianto semakin rapat. Jaminannya pada 12 Oktober 2026 itu dibuat selepas kadar penanda aras dinaikkan sebanyak 100 mata asas pada Mei dan Jun, dikekalkan pada 5.75% pada September, serta kebimbangan pelabur yang berterusan mengenai rupiah dan pengaruh politik terhadap dasar monetari.
Kandungan
- Damayanti membezakan penyelarasan daripada kawalan
- Kerajaan turut menolak campur tangan dalam kadar
- Pertukaran kepimpinan menyusuli tekanan mata wang berbulan-bulan
- Perbahasan undang-undang melangkaui jaminan seorang gabenor
- Mengapa pelantikan dan pengawasan membimbangkan pelabur
- Kadar dinaikkan, kemudian bank mencari cara lain untuk menyokong rupiah
- Tekanan fiskal menyukarkan usaha mengekalkan batas
- Rizab memberi sokongan, dengan obligasi yang perlu dipertimbangkan
- Penyelesaian dalam mata wang tempatan berkembang pesat
- Perkara Utama
Wakil kerajaan dijemput menghadiri sebahagian daripada semakan dasar monetari bulanan bank pusat. Damayanti juga menyertai mesyuarat bersama Prabowo. Katanya, kedua-dua aturan itu tidak memberi kerajaan hak untuk menentukan kadar.
Damayanti, yang menjadi gabenor selepas berkhidmat sebagai pegawai kedua paling kanan bank itu, menjelaskan batas antara perbincangan dengan kerajaan dan keputusan Bank Indonesia:
Apabila kami hendak membuat keputusan dasar - sama ada menaikkan atau menurunkan kadar faedah atau menggunakan insentif lain - kami mempunyai kuasa penuh untuk membuat keputusan itu.
Perbezaan itu penting kerana perbahasan ini melangkaui kadar penanda aras. Perubahan pada mandat bank, operasi bon kerajaan dan pemindahan dana awam ke bank perdagangan telah merapatkan dasar monetari dengan agenda pertumbuhan pentadbiran.
Pendirian Damayanti ialah kerjasama membantu penggubal dasar fiskal dan monetari bergerak sehaluan tanpa menyerahkan kuasa membuat keputusan bank. Pelabur menimbang jaminan itu dengan keadaan rupiah yang disifatkan sebagai mata wang berprestasi paling buruk di Asia sedang pesat membangun, kebimbangan mengenai kewangan kerajaan, perubahan dasar eksport dan ketelusan pasaran saham.
Kerajaan turut menolak campur tangan dalam kadar
Menteri Kewangan Suahasil Nazara memberikan jaminan serupa dalam wawancara televisyen yang disiarkan pada 2 Oktober. Beliau berkata tidak akan memberitahu Bank Indonesia apa yang perlu dilakukan terhadap kadar faedah, sambil menjelaskan bahawa kerajaan dan bank pusat mempunyai mandat berasingan. Beliau menyifatkan hubungan mereka sebagai kerjasama dan penyelarasan, bukannya arahan kerajaan terhadap keputusan monetari.
Perbezaan itu bersifat praktikal. Dasar fiskal merangkumi perbelanjaan kerajaan, percukaian dan pinjaman. Dasar monetari pula termasuk penetapan kadar faedah penanda aras bank pusat dan pengurusan keadaan monetari. Keputusan dalam satu bidang mempengaruhi bidang yang lain, maka komunikasi perlu dilakukan walaupun kuasa kekal berasingan.
Damayanti berkata perbincangan berkala dengan kerajaan merangkumi penerbitan bon dalam rupiah dan mata wang asing, pengurusan rizab tunai kerajaan dan cara merangsang permintaan pinjaman. Perkara ini boleh mempengaruhi kecairan, kos pinjaman dan permintaan terhadap aset Indonesia tanpa memerlukan kerajaan memilih kadar dasar.
Gabenor itu turut menjelaskan sebab beliau menganggap mesyuarat dengan presiden selaras dengan kedudukan bank dalam negara:
Di Indonesia, presiden ialah ketua kerajaan dan juga ketua negara. BI berada di bawah Negara Indonesia, jadi secara automatik, jika presiden ingin mengetahui perkembangan semasa, saya fikir itu perkara biasa.
Jaminan itu tidak menyelesaikan semua kebimbangan mengenai kebebasan bank. Kawalan terhadap kadar penanda aras ialah satu perkara; sama ada operasi bank pusat yang lain semakin memenuhi matlamat pembiayaan kerajaan pula perkara yang berbeza.
Pertukaran kepimpinan menyusuli tekanan mata wang berbulan-bulan
Pelantikan Damayanti menyusuli pemergian Perry Warjiyo pada penghujung Julai. Kebanyakan laporan menyifatkannya sebagai peletakan jawatan mengejut, manakala satu ulasan menyatakan beliau disingkirkan oleh Prabowo. Gambaran mengenai keadaan beliau meninggalkan jawatan itu berbeza, meskipun semuanya bersetuju bahawa Damayanti menggantikannya selepas berkhidmat sebagai timbalan utamanya.
Laporan mengenai peralihan itu juga berbeza: kebanyakannya menyatakan beliau mengambil alih jawatan pada September, manakala satu ringkasan meletakkannya pada bulan selepas pemergian Warjiyo pada Julai. Satu ulasan akademik menyatakan beliau mengangkat sumpah pada 2 September dan mengenal pasti tempoh khidmatnya sebagai 2026 hingga 2031.
Turutan peristiwa menunjukkan bagaimana peralihan kepimpinan itu berlaku dalam tempoh tekanan yang lebih panjang:
- Pertengahan Januari 2026: Pencalonan Thomas Djiwandono sebagai timbalan gabenor berlaku serentak dengan kejatuhan ringkas rupiah kepada 16,985 bagi setiap dolar AS.
- Mei dan Jun: Bank Indonesia menaikkan kadar dasarnya sebanyak 100 mata asas secara terkumpul apabila rupiah terus melemah.
- Penghujung Julai: Warjiyo meninggalkan jawatan. Ulasan akademik itu mencatat peletakan jawatannya pada 26 Julai.
- 2 September: Damayanti mengangkat sumpah, menurut ulasan itu.
- 22 dan 23 September: Bank Indonesia mengekalkan kadar penanda aras pada 5.75%.
- 2 dan 12 Oktober: Suahasil dan Damayanti masing-masing menolak kawalan kerajaan terhadap keputusan kadar.
Upacara angkat sumpah pada September membawa sedikit kelegaan kepada pasaran. Laporan akademik itu mencatat rupiah pada paras 17,763 bagi setiap dolar pada hari berkenaan, meningkat 1.4% sejak 26 Julai, manakala Indeks Komposit Jakarta berada pada 6,595, naik 6.6% dalam tempoh yang sama. Kenaikan itu menunjukkan penerimaan yang lebih baik semasa peralihan kepimpinan, bukannya pembalikan kelemahan mata wang yang lebih meluas. Satu laporan berasingan menyatakan mata wang itu merosot lebih 6% berbanding dolar sepanjang tahun ini.
Perbahasan undang-undang melangkaui jaminan seorang gabenor
Kebebasan bank pusat Indonesia berasaskan pembaharuan yang diperkenalkan selepas krisis kewangan Asia 1997 dan 1998. Dalam analisis mengenai kebebasan BI pada 10 April, Deni Friawan, penyelidik di Centre for Strategic and International Studies di Jakarta, menjelaskan bahawa Undang-undang Bank Indonesia 1999 dan pindaan pada 2004 melindungi dasar monetari daripada tekanan politik serta memberikan mandat kepada bank itu untuk mengekalkan kestabilan rupiah.
Friawan meletakkan rekod inflasi selepas itu dalam perspektif: inflasi purata 3% hingga 4% sejak 2016, berbanding kira-kira 58% semasa krisis kewangan. Angka itu meliputi tempoh yang sangat berbeza, namun menunjukkan skala kestabilan yang dicapai selepas krisis dan pembaharuan institusi.
Undang-undang Pembangunan dan Pengukuhan Sektor Kewangan 2023 memperluas tanggungjawab Bank Indonesia untuk merangkumi kestabilan sistem pembayaran dan kewangan bagi menyokong pertumbuhan mampan. Friawan berkata undang-undang itu secara rasmi mengekalkan kebebasan bank, sambil menjadikan peranannya lebih terdedah kepada perubahan dasar.
Analisis mengenai mandat BI yang lebih terkini oleh ahli ekonomi Suryaputra Wijaksana dan felo ISEAS Maria Monica Wihardja meneliti Undang-undang No. 4/2023 dan pindaan Jun 2026. Mereka berpendapat bahawa pengecualian berkanun dan pengawasan politik telah mengehadkan kebebasan serta mendorong bank itu ke arah pengurusan monetari dan pembiayaan kerajaan.
Ini ialah penilaian akademik, bukannya keputusan mahkamah. Penilaian tersebut mengenal pasti kebimbangan undang-undang dan operasi yang melangkaui persoalan lebih terhad yang dijawab Damayanti: siapa yang mempunyai kuasa muktamad untuk menaikkan atau menurunkan kadar faedah.
Mengapa pelantikan dan pengawasan membimbangkan pelabur
Pelantikan anak saudara Prabowo, Thomas Djiwandono, sebagai timbalan gabenor Bank Indonesia menjadikan kebimbangan itu lebih ketara. Friawan mencatat tindak balas pasaran yang pantas terhadap pencalonan itu pada pertengahan Januari, sambil mengingatkan bahawa kadar global, keadaan fiskal dan persepsi lebih luas terhadap tadbir urus turut membentuk tindak balas berkenaan.
Oleh itu, kejatuhan rupiah tidak boleh dikaitkan dengan satu pelantikan sahaja. Sikap berhati-hati yang sama perlu diambil terhadap kelemahan mata wang selepas itu: kebimbangan mengenai kesihatan fiskal, peraturan eksport dan ketelusan pasaran saham berlaku seiring dengan persoalan mengenai kebebasan monetari.
Wijaksana dan Wihardja meneliti data bulanan dari Januari 2022 hingga Jun 2026 dan mendapati berlaku perubahan dalam tingkah laku kadar dasar sekitar November 2024. Mereka melaporkan perubahan pada hubungan kadar itu dengan kadar faedah AS dan pertumbuhan kredit bank, bukannya dengan inflasi atau kadar pertukaran.
Penulis menyifatkan bukti mereka sebagai belum muktamad. Perubahan statistik dalam hubungan tidak dengan sendirinya membuktikan bahawa kerajaan mengarahkan sesuatu keputusan kadar. Kebimbangan mereka ialah kredit yang semakin dipacu projek negara dan dasar fiskal mungkin melemahkan kesan instrumen monetari konvensional.
Mereka mengesyorkan agar kestabilan harga dan rupiah dijadikan matlamat utama, kuasa penilaian dan pemecatan Parlimen yang mengikat dimansuhkan, serta pembelian bon kerajaan ketika diterbitkan dihadkan kepada krisis yang ditakrifkan dengan jelas dan disertai strategi keluar. Ini ialah saranan, bukannya pembaharuan yang diumumkan atau keputusan tertangguh dengan jadual waktu tertentu.
Kadar dinaikkan, kemudian bank mencari cara lain untuk menyokong rupiah
Kenaikan 100 mata asas pada Mei dan Jun bersamaan satu mata peratusan. Kenaikan itu membawa kadar penanda aras daripada 4.75% yang dicatat semasa pengekalan kadar pada Januari kepada 5.75% yang dikekalkan pada mesyuarat September. September merupakan mesyuarat ketiga berturut-turut kadar itu berada pada paras berkenaan.
Keputusan pada Januari sebelum itu sudah menunjukkan bank mengutamakan kestabilan mata wang berbanding pelonggaran lanjut. Menjelang Jun, rupiah mencecah paras terendah baharu dalam sejarah, lalu mendorong tindak balas kadar yang lebih tegas. Tiada paras kadar pertukaran Jun diberikan di sini, maka ia tidak dapat dibandingkan secara tepat dengan paras 16,985 bagi setiap dolar pada Januari.
Sejak kenaikan itu, Bank Indonesia menawarkan instrumen lindung nilai pertukaran asing pada harga diskaun. Lindung nilai membolehkan pelabur mengurangkan risiko perubahan mata wang menghakis pulangan pelaburan. Damayanti berkata diskaun itu boleh menambah 40 mata asas, atau 0.4 mata peratusan, kepada pulangan pelabur asing daripada aset rupiah tanpa satu lagi kenaikan kadar.
Ini ialah campur tangan yang berbeza daripada menaikkan kadar penanda aras. Langkah itu mengurangkan kos pengurusan risiko mata wang bagi pelabur yang menggunakan instrumen berkenaan, dan bukannya menaikkan kos pinjaman di seluruh ekonomi.
Damayanti berkata keputusan kadar pada masa depan akan bergantung pada data ekonomi dan bank bersedia bertindak balas apabila perlu. Beliau tidak mengumumkan kenaikan atau penurunan kadar seterusnya. Sasaran inflasi yang dilaporkan ialah 1.5% hingga 3.5%, manakala keputusan September disifatkan sebagai menyokong kestabilan rupiah, mengekalkan inflasi dalam sasaran dan mengekalkan pertumbuhan ekonomi.
Tekanan fiskal menyukarkan usaha mengekalkan batas
Hasrat kerajaan adalah mencapai pertumbuhan ekonomi 8% menjelang 2029. Analisis Friawan menggambarkan ruang terhad untuk membiayai usaha itu: hutang awam sekitar 40% daripada keluaran dalam negara kasar, defisit fiskal menghampiri had berkanun sebanyak 3% daripada KDNK, dan hasil cukai sekitar 10% daripada KDNK.
Kos khidmat hutang melebihi 45% daripada hasil kerajaan pada 2025, menurut analisis itu. Hutang berbanding saiz ekonomi dan kos khidmat hutang berbanding hasil mengukur perkara yang berbeza. Nisbah hutang yang sederhana boleh wujud serentak dengan beban belanjawan yang berat apabila hasil kerajaan rendah.
Wijaksana dan Wihardja mengenal pasti satu lagi saluran yang menghubungkan keutamaan fiskal dengan sistem perbankan. Mereka berkata Bank Indonesia memindahkan lebihan belanjawan kerajaan terkumpul berjumlah 300 trilion rupiah, kira-kira $17 bilion, daripada akaun bank pusat ke bank perdagangan milik negara mulai September 2025, susulan arahan Kementerian Kewangan.
Angka itu lebih besar daripada kira-kira 200 trilion rupiah yang dihuraikan semasa perbahasan dasar pertumbuhan 2025. Analisis terkemudian memberikan jumlah terkumpul sejak September, manakala laporan terdahulu menghuraikan penempatan pada peringkat itu. Perbezaan tersebut tidak wajar dianggap sebagai transaksi yang sama dengan pengukuran yang tidak konsisten tanpa pecahan lebih terperinci.
Penulis akademik itu berkata pinjaman kepada perusahaan milik negara berkembang pada kadar lebih dua kali ganda berbanding pinjaman kepada sektor swasta. Mereka berhujah bahawa hala tuju kredit sedemikian, bersama pembelian bon kerajaan yang tempoh matangnya lebih panjang, boleh menyokong program awam sambil melemahkan pemisahan antara dasar monetari dengan pembiayaan fiskal.
Risiko itu sebahagiannya bergantung pada sama ada kecairan tambahan diimbangi oleh operasi monetari lain. Proses itu, yang dikenali sebagai pensterilan, mengeluarkan wang di tempat lain untuk mengimbangi suntikan. Tanpa pengimbangan, kecairan tambahan boleh menyukarkan kawalan inflasi walaupun kadar faedah utama kekal tinggi.
Rizab memberi sokongan, dengan obligasi yang perlu dipertimbangkan
Rizab pertukaran asing Indonesia berjumlah $146.3 bilion pada akhir September. Damayanti berkata jumlah itu mencukupi untuk menstabilkan rupiah, termasuk rizab yang disimpan melalui penempatan dolar AS oleh bank perdagangan di Bank Indonesia.
Sesetengah anggaran pasaran meletakkan liabiliti hadapan sekitar $30 bilion. Liabiliti hadapan ialah obligasi berkaitan urus niaga yang diselesaikan kemudian. Ia tidak sama dengan pengeluaran serta-merta daripada jumlah rizab yang diterbitkan, tetapi penting ketika menilai komitmen mata wang asing pada masa depan.
Anggaran $30 bilion itu kira-kira 20.5% daripada jumlah rizab $146.3 bilion. Perbandingan itu menunjukkan skala anggaran berkenaan, bukannya pengiraan rizab yang boleh digunakan secara bebas dan telah disahkan. Menolak satu angka daripada angka yang lain sahaja tidak membuktikan keupayaan bersih bank untuk campur tangan.
Damayanti berkata kebanyakan bank menempatkan dana dalam instrumen yang tempoh matangnya setahun dan penempatan itu akan diperbaharui. Ketika membincangkan jumlah dana berterusan yang disimpan bank di bank pusat, beliau berkata:
Mereka biasanya mempunyai apa yang dipanggil 'stok tetap', iaitu kedudukan yang dijamin sentiasa ada di sini,
Itu ialah penilaian gabenor mengenai kesinambungan penempatan tersebut. Ia bukan jadual tempoh matang yang diterbitkan atau penyelarasan terperinci bagi anggaran liabiliti hadapan. Beliau turut berkata eksport yang lebih kukuh akan menyokong rizab dengan lebih baik.
Penyelesaian dalam mata wang tempatan berkembang pesat
Bank Indonesia juga berusaha mengurangkan kebergantungan pada dolar AS bagi penyelesaian perdagangan dan pelaburan. Damayanti berkata urus niaga dalam mata wang tempatan mencecah $49.42 bilion hingga Ogos, berbanding $25.74 bilion bagi keseluruhan tahun sebelumnya.
Jumlah bagi lapan bulan pertama itu melebihi jumlah setahun penuh sebelumnya sebanyak $23.68 bilion, atau kira-kira 92%. Oleh sebab tempoh pelaporan berbeza, angka itu bukan perbandingan dengan lapan bulan yang sama pada tahun sebelumnya. Namun begitu, ia menunjukkan urus niaga sudah mencapai kira-kira 1.92 kali jumlah tahunan terdahulu.
Kira-kira tiga perempat daripada jumlah semasa itu adalah dalam yuan China, kata Damayanti. Jika digunakan pada jumlah $49.42 bilion, bahagian anggaran itu bersamaan sekitar $37.1 bilion dalam urus niaga yuan. Kepekatan itu bermakna peralihan daripada penyelesaian dalam dolar sebahagian besarnya berkaitan dengan satu mata wang alternatif, bukannya diagihkan secara sama rata antara rakan dagang.
Bank itu telah mengusahakan aturan penyelesaian dengan China, Jepun, Korea Selatan dan Singapura. Aturan dengan India masih dalam perancangan, tetapi tiada tarikh siap diumumkan. Penyelesaian dalam mata wang tempatan boleh mengurangkan keperluan mendapatkan dolar bagi urus niaga yang layak; ia tidak menghapuskan pendedahan Indonesia kepada pinjaman dolar, aliran modal antarabangsa atau tekanan kadar pertukaran.
Ujian segera bagi Damayanti ialah sama ada tindakan bank selaras dengan jaminannya mengenai autonomi dalam penetapan kadar, kecairan dan operasi bon. Tiada tarikh mesyuarat dasar seterusnya, keputusan kadar baharu, jadual waktu pembaharuan undang-undang atau jadual terperinci liabiliti rizab dinyatakan. Perkembangan yang pasti ialah pengekalan kadar pada September, jaminan gabenor pada Oktober dan penggunaan berterusan instrumen selain kadar faedah untuk menyokong rupiah.
Perkara Utama
- Destry Damayanti berkata Bank Indonesia mengekalkan kuasa penuh terhadap kadar meskipun penyelarasan dengan kerajaan semakin rapat.
- Kadar penanda aras berada pada 5.75% pada September selepas kenaikan terkumpul satu mata peratusan pada Mei dan Jun.
- Analisis akademik mempersoalkan kesan peluasan mandat, pengawasan politik dan operasi pembiayaan kerajaan terhadap kebebasan bank.
- Rizab September berjumlah $146.3 bilion; sesetengah anggaran pasaran meletakkan liabiliti hadapan hampir $30 bilion.
- Urus niaga mata wang tempatan mencecah $49.42 bilion hingga Ogos, kira-kira 92% melebihi jumlah keseluruhan tahun sebelumnya.
- Keputusan kadar pada masa depan bergantung pada data. Tiada perubahan kadar baharu atau tarikh bagi aturan penyelesaian dengan India yang dirancang diumumkan.