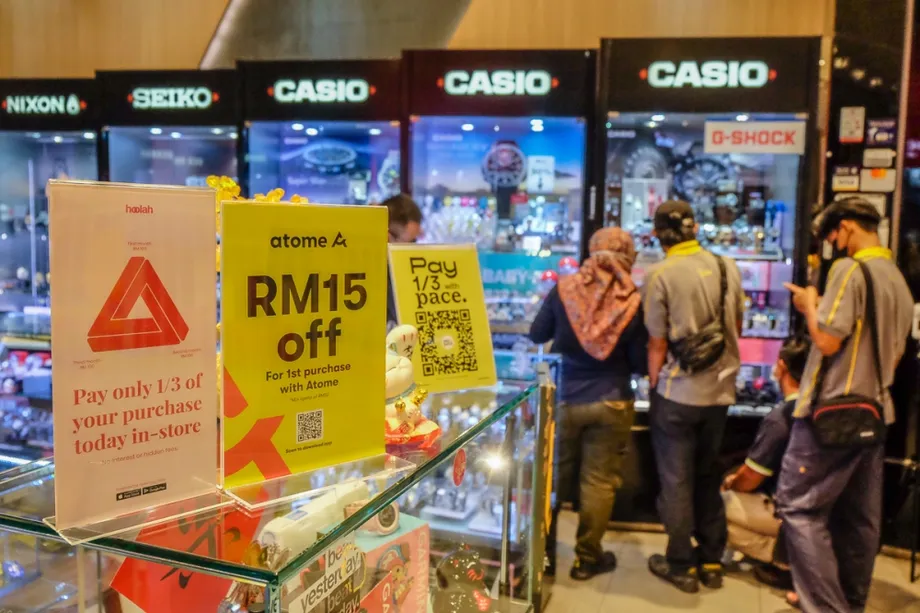
65.9 Juta Transaksi Meletakkan Pinjaman Belia dalam Tumpuan
Rakyat Malaysia berusia 30 tahun dan ke bawah membuat 65.9 juta transaksi Beli Sekarang, Bayar Kemudian (BNPL) bernilai RM5.4 bilion antara Januari hingga Jun 2026, menurut Kementerian Kewangan. Pada 30 Jun, kumpulan ini masih berhutang RM2.4 bilion, termasuk RM96.8 juta yang diklasifikasikan sebagai pembiayaan tidak berbayar, atau 4.0% daripada baki tertunggak mereka.
Kandungan
- 65.9 Juta Transaksi Meletakkan Pinjaman Belia dalam Tumpuan
- Perkara yang Sebenarnya Diukur oleh Angka Pembelian
- Pembiayaan Tidak Berbayar Perlu Ditafsirkan Secara Berasingan
- Pasaran Berkembang Sebelum Pendedahan Mengenai Golongan Muda
- Penyedia Mesti Menilai Hutang Merentas Platform
- Tarikh Akhir Pelesenan Susulan Akta Kredit Pengguna
- Aduan Penipuan Tidak Menghentikan Kutipan Secara Automatik
- Pembekuan Akaun dan Tanggungjawab Keselamatan
- Perkara Utama
Angka itu meletakkan pengguna muda di tengah-tengah pasaran BNPL Malaysia yang semakin berkembang. Mereka merangkumi 37.9% daripada 173.9 juta transaksi di negara ini sepanjang enam bulan itu dan 36.7% daripada nilai pembelian RM14.7 bilion. Kategori umur ini merangkumi mereka yang berusia 30 tahun, bukan hanya mereka yang berumur bawah 30 tahun.
Kementerian mendedahkan angka itu dalam jawapan bertulis Parlimen kepada Datuk Dr Alias Razak, Ahli Parlimen Kuala Nerus daripada Perikatan Nasional. Beliau bertanya bagaimana Suruhanjaya Kredit Pengguna, yang dikenali sebagai SKP, melindungi golongan muda daripada hutang BNPL berlebihan, khususnya apabila peminjam mempunyai komitmen merentas beberapa platform.
Jawapan itu menggariskan syarat supaya penyedia menilai sama ada pemohon mampu membayar balik. Satu lagi jawapan Parlimen turut mengenal pasti batas perlindungan pengguna semasa siasatan penipuan: mempertikaikan transaksi tidak secara automatik menghentikan tuntutan bayaran, caj lewat atau kutipan hutang.
BNPL membolehkan pengguna membuat pembelian dengan bayaran ditangguhkan atau dibahagikan kepada ansuran. Ini mengubah masa wang ditolak daripada akaun pengguna, tetapi tidak menghapuskan kewajipan untuk membayar. Jawapan kementerian menangani dua risiko berbeza: pinjaman melebihi kemampuan membayar balik dan tindakan kutipan terhadap transaksi yang menurut pengguna tidak pernah dibenarkan.
Perkara yang Sebenarnya Diukur oleh Angka Pembelian
RM5.4 bilion ialah nilai transaksi yang dibuat sepanjang enam bulan. RM2.4 bilion pula ialah baki pembiayaan tertunggak pada 30 Jun. Kedua-duanya ukuran berbeza: satu merekodkan aktiviti sepanjang tempoh tertentu, manakala satu lagi merekodkan hutang yang masih berbaki pada tarikh tertentu.
RM5.4 bilion dibahagikan dengan 65.9 juta transaksi menghasilkan purata pembelian golongan muda kira-kira RM82. Di seluruh negara, RM14.7 bilion dibahagikan dengan 173.9 juta transaksi menghasilkan kira-kira RM85. Kedua-dua pengiraan menggunakan angka kementerian yang dibundarkan, maka ia wajar dianggap sebagai anggaran.
Oleh itu, purata pembelian pengguna muda sedikit lebih kecil berbanding angka nasional. Bahagian mereka daripada jumlah transaksi adalah 1.2 mata peratusan lebih tinggi berbanding bahagian mereka daripada nilai pembelian. Perbezaan itu menunjukkan transaksi yang kerap dan agak kecil, bukannya pembelian yang luar biasa besar.
Apabila angka golongan muda ditolak daripada jumlah nasional, kira-kira 108 juta transaksi bernilai RM9.3 bilion dikaitkan dengan pengguna di luar kategori umur tersebut. Ini menunjukkan purata transaksi kira-kira RM86 bagi mereka yang berusia lebih 30 tahun.
Tiada satu pun purata ini menunjukkan jumlah keseluruhan komitmen seseorang peminjam. Beberapa pembelian kecil boleh menghasilkan bayaran balik yang bertindih, manakala jumlah transaksi tidak menunjukkan berapa ramai individu muda berbeza yang menggunakan BNPL. Angka kementerian tidak memberikan jumlah peminjam muda atau pecahan hutang mengikut pendapatan.
Pembiayaan Tidak Berbayar Perlu Ditafsirkan Secara Berasingan
Kementerian menyifatkan jumlah RM96.8 juta yang tidak dibayar dalam kalangan pengguna muda sebagai masih terkawal. Jumlah itu mewakili kira-kira RM4 bagi setiap RM100 pembiayaan BNPL mereka yang tertunggak. Penilaian itu merujuk kepada angka agregat yang dilaporkan, bukan sama ada setiap peminjam mampu membayar balik dengan selesa.
Keseluruhan baki tertunggak RM2.4 bilion tidak sepatutnya dianggap sebagai hutang lewat bayar. Jumlah itu merangkumi pembiayaan yang masih perlu dibayar balik, manakala RM96.8 juta ialah bahagian yang dikenal pasti sebagai tidak berbayar atau bermasalah. Laporan menggunakan kedua-dua istilah itu, tetapi tidak menyatakan berapa hari bayaran perlu lewat sebelum dimasukkan dalam kategori tersebut.
Pendedahan terdahulu meletakkan pembiayaan BNPL tertunggak di seluruh negara pada RM181 juta, atau 3.4% daripada RM5.3 bilion yang masih tertunggak pada akhir Mac 2026. Angka golongan muda pada 30 Jun ialah 4.0%, iaitu 0.6 mata peratusan lebih tinggi dari segi angka.
Namun, ini bukan perbandingan langsung antara peminjam muda dan lebih berusia pada masa yang sama. Angka itu meliputi tarikh dan populasi berbeza, manakala penerangan tentang pembiayaan bermasalah juga tidak sama. Ia tidak membuktikan bahawa kadar tunggakan nasional meningkat antara Mac dan Jun atau bahawa umur sahaja menjelaskan masalah pembayaran balik.
Pendedahan Jun juga tidak menyertakan baki tertunggak nasional pada tarikh itu. Oleh itu, angka ini tidak membolehkan pengiraan bahagian hutang BNPL tertunggak keseluruhan yang dipegang pengguna muda pada 30 Jun.
Pasaran Berkembang Sebelum Pendedahan Mengenai Golongan Muda
Angka Parlimen yang terdahulu menunjukkan pembiayaan BNPL tertunggak di seluruh negara meningkat daripada RM4.9 bilion pada akhir 2025 kepada RM5.3 bilion pada akhir Mac 2026. Kenaikan RM400 juta itu bersamaan kira-kira 8.2% dalam tempoh tiga bulan.
Terdapat lapan juta pemegang akaun BNPL aktif pada suku pertama 2026. Kementerian turut menyatakan kira-kira 40% pengguna berusia 30 tahun dan ke bawah. Bahagian pengguna itu ialah ukuran berbeza daripada bahagian 37.9% transaksi yang dilaporkan bagi pengguna muda sepanjang separuh pertama tahun tersebut.
Dalam soalan mengenai perlindungan pengguna, Syerleena Abdul Rashid, Ahli Parlimen Bukit Bendera daripada Pakatan Harapan, memetik RM9.3 bilion transaksi BNPL pada separuh pertama 2025. Berbanding angka itu, RM14.7 bilion yang dilaporkan bagi separuh pertama 2026 menunjukkan peningkatan RM5.4 bilion, atau kira-kira 58%, dengan andaian tempoh tersebut menggunakan liputan yang setara.
Penjelasan terdahulu kementerian menyatakan BNPL lazimnya digunakan untuk pembelian di bawah RM100, termasuk makanan, barangan runcit, pengangkutan dan perkhidmatan. Gambaran itu selaras dengan purata transaksi nasional kira-kira RM85 yang dikira daripada jumlah terkini, walaupun purata tidak menunjukkan barangan yang paling banyak dibeli.
Perdana Menteri Datuk Seri Anwar Ibrahim, yang juga menteri kewangan, menyentuh perlindungan pengguna dalam jawapan bertulis Parlimen bertarikh 15 Julai:
Sehubungan itu, kerajaan berpandangan bahawa perkembangan sektor ini mesti disertai perlindungan pengguna yang kukuh bagi memastikan kemudahan kredit terus digunakan secara berhemat dan bertanggungjawab,
Menurut kementerian, hutang BNPL mewakili kira-kira 0.3% daripada jumlah hutang isi rumah pada akhir 2025. Bahagian kecil pada peringkat nasional itu memberikan gambaran skala, tetapi tidak mengukur tekanan terhadap isi rumah tertentu yang berpendapatan terhad dan mempunyai beberapa komitmen bayaran balik.
Penyedia Mesti Menilai Hutang Merentas Platform
Kementerian berkata penyedia mesti menilai kelayakan kredit dan kemampuan membayar sebelum memberikan pembiayaan BNPL. Kelayakan kredit merujuk kepada kemungkinan seseorang membuat bayaran balik; kemampuan membayar pula merujuk kepada sama ada bayaran balik sesuai dengan kemampuan kewangan individu tersebut.
Dalam jawapannya kepada Alias, Kementerian Kewangan menjelaskan skop penilaian yang diwajibkan:
Penilaian ini mesti mengambil kira keseluruhan komitmen kewangan pengguna, termasuk kemudahan kredit sedia ada daripada penyedia bank dan bukan bank, serta apa-apa kemudahan baharu yang dipohon,
Syarat ini penting kerana kelulusan daripada satu platform tidak bermakna pengguna mampu menanggung satu lagi bayaran balik di tempat lain. Penilaian yang bermakna mesti mengambil kira gabungan komitmen, bukannya menilai setiap pembelian secara berasingan.
Standard tatakelakuan suruhanjaya turut melarang penyedia daripada memberikan atau menambah kemudahan kredit kepada pengguna yang berkemungkinan menghadapi kesukaran memenuhi kewajipan bayaran balik. Oleh itu, tanggungjawab itu bukan sekadar menentukan sama ada akaun patut dibuka. Ia juga terpakai apabila penyedia mempertimbangkan pemberian kredit tambahan.
Kementerian memberi amaran bahawa penggunaan beberapa kemudahan BNPL secara serentak boleh menghasilkan komitmen bayaran balik yang tinggi dan menjejaskan kedudukan kewangan pengguna. Namun, pendedahan Parlimen tidak menjelaskan bagaimana penyedia mendapatkan gambaran lengkap pinjaman merentas platform, seberapa cepat komitmen baharu dapat dilihat atau sejauh mana penilaian dilaksanakan secara konsisten dalam amalan.
Tarikh Akhir Pelesenan Susulan Akta Kredit Pengguna
Penyedia BNPL tertakluk kepada Akta Kredit Pengguna 2025, yang turut dikenal pasti sebagai Akta 873. Suruhanjaya Kredit Pengguna telah mengeluarkan standard kebenaran dan tatakelakuan yang menetapkan keperluan minimum bagi penyedia, termasuk tadbir urus, perlindungan pengguna dan pemberian pinjaman secara bertanggungjawab.
Kementerian berkata penyedia mesti mendapatkan lesen daripada suruhanjaya. Permohonan dibuka pada 1 Jun 2026, dan penyedia sedia ada diberi sehingga 30 November 2026 untuk mengemukakannya. Suruhanjaya sedang berhubung dengan penyedia bagi membantu mereka memenuhi syarat pelesenan.
Urutan pendedahan dan tarikh kawal selia adalah seperti berikut:
- 31 Disember 2025: Pembiayaan BNPL tertunggak nasional berjumlah RM4.9 bilion.
- 31 Mac 2026: Pembiayaan tertunggak mencecah RM5.3 bilion, dengan lapan juta pemegang akaun aktif dan RM181 juta bayaran tertunggak.
- 1 Jun 2026: Tempoh permohonan lesen penyedia dibuka.
- 30 Jun 2026: Pembiayaan tertunggak pengguna muda berjumlah RM2.4 bilion, termasuk RM96.8 juta yang diklasifikasikan sebagai tidak berbayar atau bermasalah.
- 15 Julai 2026: Jawapan Parlimen memperincikan baki nasional terdahulu dan aturan pelesenan.
- 13 dan 14 Oktober 2026: Laporan memperincikan jawapan Parlimen mengenai hutang golongan muda dan transaksi yang dipertikaikan.
- 30 November 2026: Tarikh akhir bagi penyedia sedia ada mengemukakan permohonan lesen.
Laporan berbeza tentang tarikh penerbitan jawapan mengenai golongan muda. Beberapa laporan menyatakan jawapan itu dimuat naik ke laman web Parlimen pada Selasa, 13 Oktober, manakala yang lain menyebut ia diterbitkan atau dijawab pada Rabu, 14 Oktober. Tempoh pelaporan dan tarikh baki pada 30 Jun adalah konsisten.
Aduan Penipuan Tidak Menghentikan Kutipan Secara Automatik
Satu lagi soalan Parlimen daripada Lee Chuan How, yang juga dikenali sebagai Howard Lee, Ahli Parlimen Ipoh Timor daripada Pakatan Harapan, menyentuh transaksi yang menurut pengguna tidak dibenarkan oleh mereka. Beliau bertanya sama ada penyedia mesti menghentikan sementara tuntutan bayaran, caj lewat, sekatan akaun dan kutipan hutang sehingga siasatan selesai.
Kementerian berkata Akta 873 mahupun standard tatakelakuan tidak mewajibkan penggantungan automatik semua tindakan tersebut apabila pertikaian dikemukakan. Transaksi itu perlu disiasat terlebih dahulu untuk menentukan sama ada ia tidak dibenarkan.
Kementerian Kewangan menjelaskan perbezaan itu dalam jawapannya:
Akta Kredit Pengguna 2025 mahupun standard yang dikeluarkan suruhanjaya tidak mengenakan keperluan sedemikian, kerana transaksi yang dipertikaikan mesti disiasat terlebih dahulu bagi menentukan sama ada aktiviti tanpa kebenaran telah berlaku,
Ini bermakna membuat aduan rasmi tidak dengan sendirinya menjadi jaminan undang-undang bahawa tuntutan bayaran atau caj lewat akan dihentikan. Ini tidak bermakna transaksi yang dipertikaikan itu telah terbukti sah, dan ketiadaan penggantungan automatik juga tidak menghapuskan kewajipan penyedia untuk menyiasat.
Penyedia mesti mengendalikan aduan dan pertikaian secara adil, telus dan segera. Kementerian berkata kegagalan mematuhi Akta 873 atau standard tatakelakuan boleh membawa kepada tindakan penyeliaan dan penguatkuasaan oleh suruhanjaya.
Pembekuan Akaun dan Tanggungjawab Keselamatan
Standard tatakelakuan mewajibkan langkah keselamatan untuk mengurangkan transaksi tanpa kebenaran, termasuk pengesahan identiti dan pengesahan sewajarnya bagi transaksi dalam talian. Penyedia juga mesti menyediakan ciri pembekuan akaun, yang digambarkan sebagai "suis pemutus", apabila pengguna mengesyaki penipuan atau kecurian identiti.
Membekukan akaun dan menggantung kutipan ialah dua tindakan berasingan. Kawalan akaun menangani kemungkinan penyalahgunaan, manakala jawapan kementerian menjelaskan bahawa pertikaian tidak secara automatik menghentikan kutipan baki sedia ada yang dituntut.
Kementerian berkata pengguna tidak akan dipertanggungjawabkan atas kerugian daripada transaksi tanpa kebenaran yang berpunca daripada kegagalan sistem atau kawalan keselamatan penyedia. Oleh itu, penentuan cara transaksi itu berlaku penting dalam menentukan hasil aduan.
Pengguna juga bertanggungjawab melindungi kata laluan, nombor pengenalan peribadi, kod laluan sekali guna dan kelayakan akses akaun daripada penyalahgunaan. Tanggungjawab ini melengkapi kewajipan keselamatan penyedia, bukannya menggantikannya.
Jawapan itu tidak menyatakan tempoh siasatan yang terpakai secara umum, menjelaskan sama ada caj lewat mesti dipulangkan selepas aduan berjaya, atau memperincikan cara bayaran yang dipertikaikan dikendalikan sementara liabiliti dinilai. Ia juga tidak mendedahkan jumlah aduan penipuan atau kes penguatkuasaan yang melibatkan penyedia BNPL.
Kementerian berkata pihaknya akan terus memantau industri dan keberkesanan perlindungan pengguna. Tarikh kawal selia seterusnya yang dinyatakan ialah 30 November 2026, iaitu tarikh akhir permohonan bagi penyedia sedia ada. Itu ialah tarikh akhir untuk mengemukakan permohonan, bukannya tarikh yang ditetapkan untuk semua keputusan pelesenan diselesaikan.
Perkara Utama
- Pengguna berusia 30 tahun dan ke bawah membuat 65.9 juta transaksi BNPL bernilai RM5.4 bilion pada separuh pertama 2026.
- Mereka merangkumi 37.9% daripada jumlah transaksi nasional dan 36.7% daripada nilai transaksi.
- Pembiayaan tertunggak mereka mencecah RM2.4 bilion pada 30 Jun, dengan RM96.8 juta, atau 4.0%, diklasifikasikan sebagai tidak berbayar atau bermasalah.
- Penyedia mesti mengambil kira komitmen daripada bank, pemberi pinjaman lain dan permohonan kredit baharu sebelum meluluskan pembiayaan.
- Transaksi yang dipertikaikan tidak secara automatik menggantung tuntutan bayaran, caj lewat atau kutipan hutang.
- Penyedia mesti menawarkan kawalan pembekuan akaun dan menyiasat aduan secara adil serta segera.
- Penyedia BNPL sedia ada diberi sehingga 30 November 2026 untuk mengemukakan permohonan lesen kepada Suruhanjaya Kredit Pengguna.