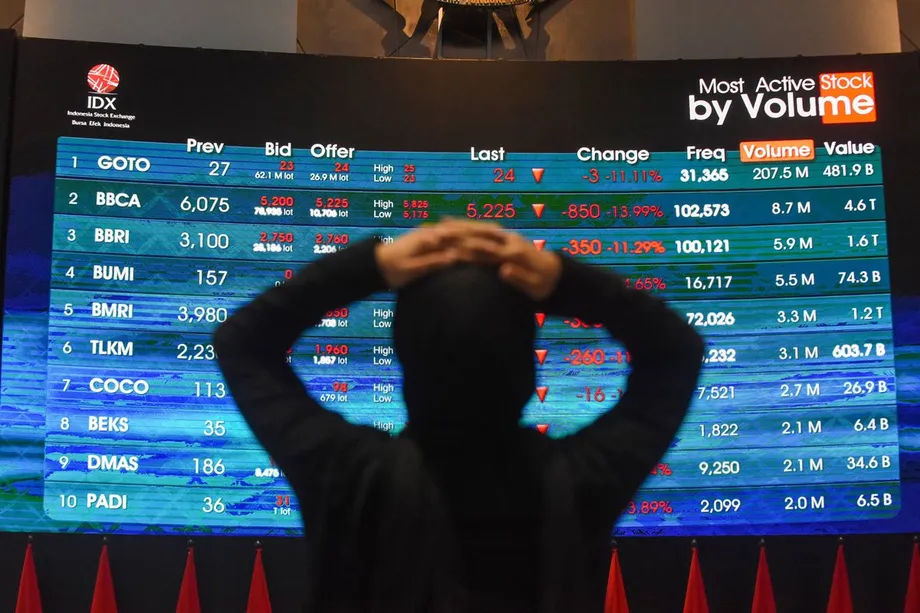
Kejatuhan pasaran meletakkan penguatkuasaan di bawah penelitian
Pasaran saham Indonesia kehilangan kira-kira $60 bilion nilai pada 16 Oktober 2026, selepas penyedia indeks global MSCI mencadangkan agar negara itu dipindahkan daripada status pasaran sedang pesat membangun kepada kategori tersendiri. Indeks penanda aras Jakarta jatuh 11.57%, kemerosotan harian paling curam sejak Januari 1998. Pada hari yang sama, Pihak Berkuasa Perkhidmatan Kewangan, yang dikenali sebagai OJK, mengumumkan denda pentadbiran berjumlah Rp 2.1 trilion melibatkan tiga syarikat tersenarai.
Kandungan
- Kejatuhan pasaran meletakkan penguatkuasaan di bawah penelitian
- Apa yang berlaku pada 16 Oktober?
- Mengapa pengelasan MSCI penting
- Mengapa indeks yang meningkat boleh menyembunyikan pemulihan tidak sekata
- Siapakah pemilik sebenar saham yang tersedia untuk didagangkan?
- Perkara yang diliputi denda Rp 2.1 trilion
- Sejauh mana penguatkuasaan meluas?
- Bilakah mesej pempengaruh menjadi saranan?
- Perkara yang perlu dilihat pelabur sebelum April
- Perkara Utama
Pertembungan antara kejatuhan pasaran dengan tindakan penguatkuasaan besar-besaran itu mengasah persoalan utama bagi Indonesia: adakah perubahan pada pendedahan pemilikan dan peraturan perdagangan menghasilkan harga yang boleh dipercayai pelabur?
OJK mengenal pasti petunjuk kemungkinan pelanggaran jenayah pasaran modal dalam 31 daripada 61 saham yang tersenarai dalam senarai syarikat dengan pemilikan sangat tertumpu. Jumlah itu sedikit melebihi separuh daripada senarai berkenaan. Siasatannya terhadap Dian Swastatika Sentosa, Barito Renewables Energy dan Petrindo Jaya Kreasi menghubungkan dua kebimbangan yang kini dihadapi pasaran lebih luas: perdagangan yang didakwa diselaraskan dan saham yang diperuntukkan kepada individu yang mempunyai kaitan dengan pemegang saham pengawal.
Penganalisis pasaran modal Satrio Utomo berhujah bahawa Indonesia perlu melihat lebih jauh daripada sama ada indeks saham utamanya meningkat. Beliau mahu pengawal selia meneliti pihak yang mengawal saham, hubungan antara pedagang dan bagaimana mesej pelaburan mempengaruhi aktiviti beli dan jual.
Cadangan pengelasan semula MSCI akan mengeluarkan saham Indonesia daripada produk indeks antarabangsa yang diikuti ramai. Pihak berkuasa kini berdepan tempoh rundingan hingga April 2027, dengan tekanan untuk menunjukkan penambahbaikan yang boleh diukur sebelum kemungkinan perubahan sekitar pertengahan tahun itu.
Apa yang berlaku pada 16 Oktober?
Indeks Komposit Indonesia, yang lazim disebut IHSG, jatuh daripada paras penutupan sebelumnya sekitar 5,863 kepada kira-kira 5,185. Kejatuhan melebihi 8% mencetuskan penggantungan dagangan selama 30 minit. Indeks penanda aras itu merosot 14.91% sepanjang minggu berkenaan.
Rupiah turut melemah. Kadar pertukaran rujukan JISDOR Bank Indonesia berada pada Rp 18,052 bagi setiap dolar AS pada 16 Oktober, manakala mata wang itu mencecah paras pasaran intrahari Rp 18,070. JISDOR ialah kadar rujukan, sementara harga intrahari menunjukkan kadar dagangan mata wang sepanjang sesi.
Pasaran ekuiti Indonesia sudah pun kehilangan lebih daripada $350 bilion dalam permodalan sejak pembekuan yang menjejaskan indeks MSCI pada Januari. Permodalan bermaksud gabungan nilai pasaran saham tersenarai, yang dikira berdasarkan harga dan jumlah saham diterbitkan.
Perkembangan utama berlaku sepanjang beberapa bulan:
- Januari 2026: Pembekuan yang menjejaskan indeks MSCI meningkatkan penelitian terhadap ketelusan pemilikan dan tingkah laku dagangan.
- 16 Oktober 2026: MSCI mencadangkan status tersendiri, IHSG jatuh 11.57% dan OJK mengumumkan denda Rp 2.1 trilion.
- 18 Oktober 2026: OJK dan institusi pasaran bertemu penganalisis, ahli ekonomi serta pempengaruh kewangan di Bursa Saham Indonesia.
- April 2027: Rundingan MSCI dijadualkan berlangsung hingga bulan ini. Ahli ekonomi Universiti Indonesia, Kiki Verico, mengenal pasti 30 April sebagai tarikh akhir pelaksanaan saranan.
- Pertengahan 2027: Pengelasan semula boleh menyusul melainkan MSCI mendapati tadbir urus dan fungsi pasaran bertambah baik dengan jelas.
Mengapa pengelasan MSCI penting
MSCI membina indeks yang digunakan dana pelaburan sebagai senarai pilihan atau penanda aras prestasi. Dana pasif mengikuti komposisi indeks, maka pengeluaran saham sesebuah negara boleh menyebabkan dana itu perlu menjual saham berkenaan. Pengurus aktif memilih pelaburan mereka sendiri, meskipun ramai juga mengukur prestasi berbanding indeks MSCI.
Status tersendiri akan meletakkan Indonesia di luar produk indeks pasaran sedang pesat membangun dan pasaran sempadan MSCI. MSCI berkata kebimbangannya tentang ketidakjelasan pemilikan dan tingkah laku dagangan cukup serius sehingga pemindahan Indonesia ke kategori pasaran sempadan tidak memadai.
MSCI, penyedia indeks global, menjelaskan penilaiannya dalam kenyataan pada 16 Oktober:
Kebimbangan besar mengenai ketidakfungsian pasaran masih berterusan.
UBS menganggarkan pengelasan semula itu boleh mencetuskan jualan sekitar $4 bilion oleh pelabur pasif dan tambahan $15 bilion oleh pelabur aktif. Jumlah berpotensi $19 bilion itu kira-kira empat kali ganda daripada jualan bersih $4.7 bilion yang sudah dilakukan pelabur asing dalam saham Indonesia sepanjang 2026.
Ketua eksekutif Bursa Saham Indonesia, Jeffrey Hendrik, berkata beliau akan mendapatkan penjelasan daripada MSCI tentang asas pengumumannya. Menteri kanan ekonomi, Airlangga Hartarto, turut mempersoalkan mengapa cadangan status tersendiri itu tidak dibincangkan dalam mesyuarat di Bangkok pada minggu tersebut. Keputusan akhir pengelasan masih belum dimuktamadkan.
Mengapa indeks yang meningkat boleh menyembunyikan pemulihan tidak sekata
Kebimbangan Satrio bermula dengan cara IHSG bergerak. Syarikat yang mempunyai nilai pasaran besar boleh memberi pengaruh besar terhadap indeks penanda aras, maka kenaikan beberapa saham gergasi boleh menaikkan indeks walaupun banyak saham lain bergelut.
Beliau merujuk kepada kenaikan IHSG selepas perjanjian gencatan senjata yang melibatkan Iran, Amerika Syarikat dan Israel, dengan berhujah bahawa perbandingan dengan indeks LQ45 dan IDX30 memberikan gambaran lebih menyeluruh. Indeks tersebut menjejaki kumpulan saham utama yang lebih kecil. Satrio berkata syarikat besar yang didagangkan pada harga tinggi berbanding pendapatan masing-masing boleh menjadi pemacu penting kepada indeks utama.
Nisbah harga kepada pendapatan membandingkan harga saham syarikat dengan keuntungan bagi setiap saham. Nisbah yang tinggi bermakna pelabur membayar lebih untuk jumlah pendapatan semasa yang sama. Satrio mahu perhatian diberikan kepada syarikat di sebalik kenaikan indeks dan aktiviti dagangan yang menghasilkan harganya.
John Rachmat, pesuruhjaya bebas di Pinnacle Investment Indonesia, menawarkan satu lagi ukuran kebimbangan itu. Menurut penilaiannya, hanya sekitar lima atau enam daripada 22 saham yang banyak menyumbang kepada kenaikan dari April 2025 hingga Januari 2026 mempunyai asas perniagaan yang kukuh. Bagi kenaikan dari Jun hingga September 2026, beliau menganggarkan jumlahnya lapan daripada 21 saham.
John menganggarkan IHSG, yang berada pada paras 6,071 pada penghujung September, mungkin sekitar 4,700 tanpa sumbangan 20 saham yang dianggapnya spekulatif. Pengiraan itu menggambarkan penilaiannya terhadap komposisi kenaikan berkenaan. Pengelasan beliau ialah penilaian peribadi terhadap syarikat dan dagangan, bukannya klasifikasi undang-undang.
Siapakah pemilik sebenar saham yang tersedia untuk didagangkan?
Indonesia telah memperluas pendedahan pemilikan hingga sekitar paras 1%, memetakan syarikat dengan pemilikan tertumpu dan mengambil langkah memperketat keperluan saham terapung bebas. Usaha pembaharuan terdahulu turut merangkumi peletakan jawatan dalam kepimpinan bursa dan OJK, selain tindakan berkaitan pempengaruh saham.
Saham terapung bebas ialah bahagian saham syarikat yang tersedia untuk dagangan awam, bukannya dipegang pemilik pengawal atau pemegang lain yang tertakluk pada sekatan. Indonesia merancang menaikkan keperluan minimum kepada 15%. Tugas praktikalnya adalah mengenal pasti saham yang benar-benar tersedia kepada pelabur bebas.
Satrio berhujah bahawa daftar yang menunjukkan ramai pemegang saham masih boleh menyembunyikan kawalan terselaras. Individu yang memegang saham menggunakan nama berlainan mungkin bertindak bersama melalui kumpulan media sosial, seminar atau rangkaian lain. Dagangan besar juga boleh berlaku antara pihak berkaitan, sekali gus mewujudkan gambaran aktiviti sedangkan pemilikan kekal dalam lingkungan yang sama.
Ketelusan pemilikan benefisial muktamad menangani masalah berkaitan. Usaha ini bertujuan mengenal pasti individu yang akhirnya memiliki atau mengawal pelaburan di sebalik syarikat, akaun dan struktur undang-undang lain. Nafan Aji Gusta, penganalisis pasaran kanan di Mirae Asset Sekuritas, berkata pelabur antarabangsa memerlukan bukti bahawa perubahan ini berkesan:
Pelabur global memerlukan bukti bahawa struktur pemilikan menjadi lebih telus, saham terapung bebas benar-benar mencerminkan saham yang tersedia untuk didagangkan dan manipulasi pasaran ditangani secara konsisten apabila terbukti.
John turut berkata dagangan terselaras yang disyaki ialah masalah utama, melangkaui isu pemilikan tertumpu semata-mata. Beliau menganggarkan wajaran Indonesia dalam indeks serantau merosot daripada hampir 3% pada kemuncaknya kepada kira-kira 0.35% hingga 0.5% pada penghujung September 2026.
Perkara yang diliputi denda Rp 2.1 trilion
OJK mengumumkan denda Rp 1.5 trilion terhadap Dian Swastatika Sentosa, yang didagangkan sebagai DSSA; Rp 500 bilion terhadap Barito Renewables Energy, atau BREN; dan Rp 100 bilion terhadap Petrindo Jaya Kreasi, atau CUAN. Ketiga-tiga jumlah itu menjadikan keseluruhannya Rp 2.1 trilion.
Siasatan DSSA meneliti dagangan saham dari 2023 hingga 2026. OJK menyifatkan manipulasi yang disyaki sebagai terancang dan tersusun, melibatkan pelanggan individu dan institusi yang beroperasi melalui beberapa anggota bursa. Pengawal selia berkata kegiatan itu menyebabkan harga saham meningkat dengan ketara.
Penyiasat meminta dokumen dagangan, menjejaki aliran wang dan mendapatkan maklumat daripada 12 pengarah syarikat sekuriti, 15 individu serta 11 entiti undang-undang asing. OJK mengenal pasti pelanggaran yang disyaki terhadap Perkara 91 dan 92 di bawah rangka kerja pembaharuan sektor kewangan P2SK serta berkata pihaknya menjejaki keuntungan haram yang berkaitan dengan urus niaga DSSA.
Kes BREN dan CUAN berkaitan tawaran awam permulaan, atau IPO, iaitu ketika saham mula-mula dijual kepada pelabur awam. OJK berkata peruntukan saham telah dirancang untuk memihak kepada kumpulan yang berkaitan dengan pemegang saham pengawal, dengan identiti disembunyikan atau dikaburkan. OJK meneliti kemungkinan pelanggaran Perkara 107 Undang-Undang Pasaran Modal.
BREN menawarkan 3% sahamnya ketika disenaraikan pada 9 Oktober 2023. CUAN menawarkan 15.03% ketika disenaraikan pada 8 Mac tahun itu. Dapatan OJK tertumpu pada pihak yang menerima peruntukan tersebut: menurut OJK, penumpuan dalam kalangan kumpulan berkaitan mengehadkan jumlah saham yang tersedia untuk dagangan pasaran.
Siasatan IPO itu berasaskan rekod daripada empat anggota bursa yang bertindak sebagai penaja jamin, tiga bank kustodian dan aliran wang yang melibatkan pihak berkaitan. Penaja jamin menguruskan jualan saham, manakala bank kustodian menyimpan sekuriti bagi pihak pelabur. OJK memanggil lima pengarah syarikat sekuriti, tiga bank kustodian dan tujuh pihak yang terlibat dalam peruntukan tetap.
Sejauh mana penguatkuasaan meluas?
Pemeriksaan awal OJK terhadap 61 saham dengan kepekatan pemegang saham yang tinggi mengenal pasti kemungkinan pelanggaran jenayah melibatkan 31 saham. Dapatan itu memperluas penelitian melangkaui tiga syarikat yang dikenakan denda terbesar seperti diumumkan, sambil meletakkan rekod urus niaga dan hubungan antara pelabur sebagai tumpuan siasatan lanjut.
Ketua eksekutif penyeliaan pasaran modal OJK, Hasan Fawzi, berkata sekatan pada 16 Oktober itu berpunca daripada siasatan yang sudah berjalan. Dalam dialog pada 18 Oktober, beliau menyifatkan penguatkuasaan sebagai sebahagian daripada pembaharuan berterusan, bukan sekadar tindak balas terhadap kejatuhan pasaran terbaru.
OJK turut memberikan jumlah penguatkuasaan berasingan bagi Januari hingga Oktober, melibatkan 835 pihak dan sekatan bernilai lebih daripada Rp 390 bilion. Skop jumlah itu berbanding denda Rp 2.1 trilion yang baru diumumkan tidak diperincikan.
Ketua Polis Negara, Suyudi Ario Seto, berkata Badan Reserse Kriminal, yang dikenali sebagai Bareskrim, akan membantu dan bertindak berdasarkan bukti jenayah pasaran modal yang disyaki. Oleh itu, denda pentadbiran tersebut berjalan seiring dengan siasatan yang mungkin memerlukan penguatkuasaan jenayah lanjut.
Rektor Universiti Paramadina dan ahli ekonomi kanan INDEF, Didik J. Rachbini, berhujah bahawa keyakinan bergantung pada tingkah laku institusi setiap hari. Beliau menyeru penyatuan data pemilikan, pengenalpastian kepekatan melampau dan pemeriksaan urus niaga terselaras yang disyaki, disokong piawaian pendedahan yang boleh disahkan.
Bilakah mesej pempengaruh menjadi saranan?
Cadangan pembaharuan kedua Satrio menyentuh maksud saranan saham. Beliau mahu peraturan menjelaskan sama ada ia hanya meliputi arahan jelas untuk membeli atau menjual, atau turut merangkumi mesej tersirat yang menggunakan singkatan, simbol dan teka-teki bergambar.
Mesej promosi boleh mengenal pasti sesuatu saham tanpa menyebut namanya secara langsung. Satrio berhujah bahawa penyeliaan perlu meneliti maksud yang disampaikan dan kesannya terhadap keputusan pelaburan, termasuk kedudukan dagangan individu yang menyebarkannya serta mana-mana pihak berkaitan.
Kebimbangannya merangkumi kemungkinan konflik kepentingan apabila seseorang menyebarkan mesej positif sambil memegang kedudukan jual, secara langsung atau melalui sekutu. Beliau juga mahu takrif hubungan sekutu diperluas dan diperjelas supaya pengawal selia dapat mengenal pasti hubungan yang ditunjukkan melalui tindakan terselaras, selain pautan pemilikan rasmi.
OJK membawa pempengaruh kewangan ke mesyuarat pada 18 Oktober bersama penganalisis dan ahli ekonomi. Pengerusi Friderica Widyasari Dewi berkata pengawal selia mahukan pandangan terbuka, termasuk maklumat yang mungkin belum diketahui pihaknya. Pengarah pembangunan bursa, Iding Pardi, mengenal pasti pendedahan pemilikan, pengelasan pelabur dan kepekatan pemilikan sebagai keutamaan.
Mesyuarat itu membawa komunikasi dan penyeliaan pasaran ke dalam perbincangan yang sama. Cadangan Satrio memerlukan pengawal selia menghubungkan mesej awam dengan individu, kedudukan dan urus niaga di sebaliknya.
Perkara yang perlu dilihat pelabur sebelum April
Nafan berkata pembaharuan mesti menghasilkan keputusan yang boleh disahkan pelabur antarabangsa. Keutamaannya ialah struktur pemilikan yang lebih telus, saham terapung bebas yang sebenar dan tindakan konsisten terhadap manipulasi yang terbukti. Kiwoom Sekuritas Indonesia turut mengenal pasti pemilikan tidak telus, dagangan terselaras yang disyaki dan penguatkuasaan yang kurang jelas sebagai kebimbangan berterusan pelabur.
Ahli ekonomi Universiti Indonesia, Kiki Verico, berkata pihak berkuasa mempunyai masa hingga 30 April 2027 untuk melaksanakan saranan MSCI. Beliau menyeru ketelusan pemilikan, akses pasaran yang lebih baik dan penguatkuasaan neutral. Beliau juga membangkitkan kebimbangan mengenai pengambilalihan saham Bayan Resources yang melibatkan seorang ahli perniagaan yang disifatkan rapat dengan pihak berkuasa, sambil berhujah bahawa kerajaan mesti bertindak sebagai pengadil yang berkecuali.
Tanggungjawab melibatkan OJK, Bursa Saham Indonesia, Depositori Pusat Sekuriti Indonesia, yang dikenali sebagai KSEI, dan kerajaan. Tugas mereka bertindih: rekod pemilikan mesti mengenal pasti pegangan berkaitan, pemantauan dagangan mesti menjejaki corak mencurigakan dan penguatkuasaan mesti menghasilkan keputusan yang boleh diteliti pelabur.
Didik memberi amaran bahawa ketidakpercayaan berterusan boleh meningkatkan kos pembiayaan syarikat dan mendorong pelabur institusi mengurangkan pegangan mereka. Bagi perniagaan, keadaan itu akan menjadikan usaha mendapatkan dana melalui pasaran saham lebih mahal. Bagi pelabur biasa, kebimbangan segera ialah sama ada harga yang dipaparkan terhasil daripada aktiviti beli dan jual sebenar dalam kalangan peserta bebas.
Oleh itu, ujian Indonesia yang seterusnya bersifat nyata. Menjelang penghujung tempoh rundingan, pelabur akan mencari rekod pemilikan yang lebih jelas, bukti yang boleh dipercayai tentang saham yang tersedia untuk didagangkan dan kemajuan dalam kes yang melibatkan kegiatan terselaras. MSCI mengaitkan cadangan pengelasan semulanya dengan penambahbaikan tadbir urus dan fungsi pasaran yang dapat dilihat.
Perkara Utama
- IHSG jatuh 11.57% pada 16 Oktober 2026, menghapuskan kira-kira $60 bilion nilai pasaran.
- MSCI mencadangkan Indonesia dipindahkan daripada status pasaran sedang pesat membangun kepada status tersendiri, dengan rundingan berterusan hingga April 2027.
- OJK mengumumkan denda Rp 2.1 trilion melibatkan DSSA, BREN dan CUAN.
- OJK mengenal pasti petunjuk kemungkinan pelanggaran jenayah dalam 31 daripada 61 saham dengan pemilikan sangat tertumpu.
- Indonesia merancang keperluan minimum saham terapung bebas sebanyak 15%, sementara pelabur menuntut bukti pemilikan bebas yang lebih jelas.
- Satrio Utomo mahu takrif hubungan sekutu dan saranan saham yang lebih kukuh bagi menangani dagangan terselaras serta mesej promosi berkod.
- UBS menganggarkan aliran keluar berpotensi sebanyak $19 bilion jika pengelasan semula diteruskan.