Tiga bank pusat menangani halangan praktikal terhadap wang digital
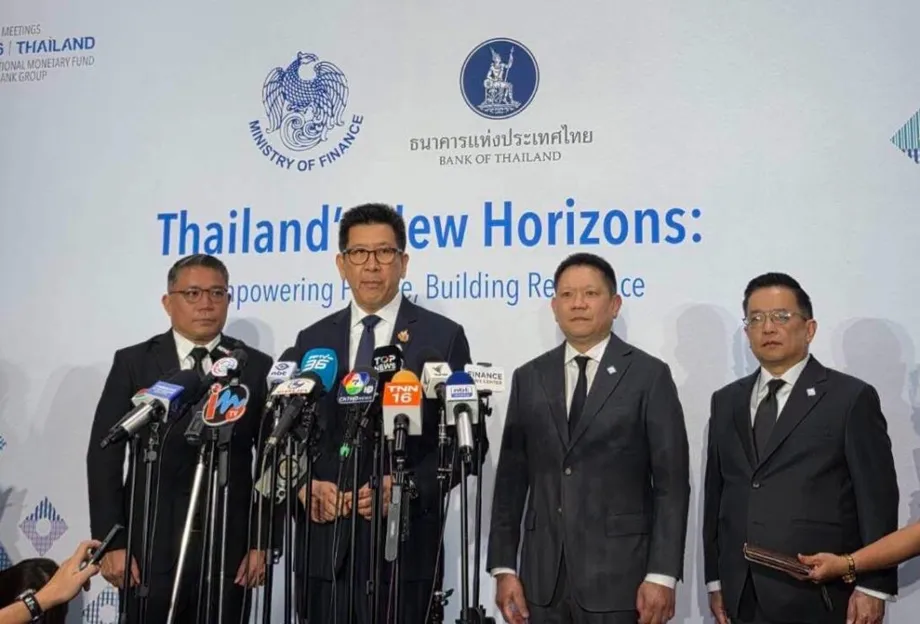
Bank Negara Malaysia dan Bank of Thailand menyertai inisiatif BLOOM Singapura sebagai anggota penggubal dasar, menghimpunkan tiga bank pusat untuk membangunkan pendekatan bersama bagi memindahkan wang digital merentasi sempadan. Monetary Authority of Singapore (MAS) mengumumkan peluasan itu pada 23 Oktober 2026, bersama penyertaan lapan peserta komersial dan Kumpulan Bank Dunia.
Kandungan
- Tiga bank pusat menangani halangan praktikal terhadap wang digital
- Apakah jenis wang yang akan dihubungkan oleh BLOOM?
- Perkembangan inisiatif
- Penerimaan bermaksud persetujuan tentang siapa boleh menerima apa
- Menghubungkan rangkaian memerlukan lebih daripada pautan teknikal
- Kawalan akan diterapkan dalam proses pembayaran
- Tunai korporat, pembiayaan perdagangan dan pembayaran AI
- Siapa yang mengambil bahagian?
- Sumbangan Malaysia dan Thailand kepada usaha ini
- Perkara Utama
Usaha ini tertumpu pada satu masalah praktikal: wang yang diterbitkan dalam satu sistem digital perlu diterima, ditukar dan diselesaikan dalam sistem lain, kadangkala tertakluk pada peraturan negara yang berbeza. BLOOM akan meneliti hubungan tersebut bagi deposit bank bertoken dan stablecoin terkawal, dengan aplikasi dalam pembayaran, pengurusan tunai korporat dan pembiayaan perdagangan.
Kenyataan MAS pada 23 Oktober menggariskan tiga keutamaan: penerimaan dan penyelesaian merentas bidang kuasa, kebolehoperasian antara aturan wang digital serta kawalan boleh atur cara seperti pengesahan identiti dan saringan sekatan.
Bagi bank dan syarikat pembayaran, manfaat yang disasarkan ialah mengurangkan kerja berulang apabila berhubung dengan institusi atau pasaran lain. MAS berkata rangka kerja pelaksanaan bersama serta aturan komersial dan operasi yang lebih sejajar boleh mengurangkan kos pelaksanaan dan memendekkan masa yang diperlukan untuk memperkenalkan perkhidmatan.
Leong Sing Chiong, timbalan pengarah urusan MAS bagi pasaran dan pembangunan, menjelaskan sebab inisiatif itu melibatkan pengawal selia dan perniagaan dalam perbincangan yang sama:
Masa depan kewangan akan melibatkan pelbagai bentuk wang digital yang beroperasi merentasi institusi dan pasaran yang berbeza. Untuk memanfaatkan sepenuhnya penggunaan wang digital, kerjasama antara penggubal dasar dengan peserta industri diperlukan bagi menangani isu praktikal berkaitan penerimaan, penyelesaian dan kebolehoperasian.
Malaysia dan Thailand akan bekerjasama dengan peserta industri dalam bidang kuasa masing-masing. Penglibatan mereka membawa keperluan penyeliaan tempatan ke dalam reka bentuk aturan tersebut, di samping keputusan teknikal dan komersial yang dibuat oleh firma peserta.
Apakah jenis wang yang akan dihubungkan oleh BLOOM?
Deposit bertoken dan stablecoin terkawal ialah antara aset penyelesaian yang direka untuk disokong oleh BLOOM. Deposit bertoken mewakili wang bank komersial pada platform digital. Bank masih berhutang wang itu kepada pelanggannya, manakala platform menyediakan cara untuk merekod dan memindahkannya.
Stablecoin ialah token digital yang direka untuk mengekalkan nilai stabil berbanding aset rujukan, lazimnya mata wang. Skop BLOOM meliputi stablecoin yang memenuhi jangkaan peraturan. Oleh itu, inisiatif ini menghimpunkan pelbagai bentuk wang yang diterbitkan pihak swasta, masing-masing dengan penerbit dan aturan operasi tersendiri.
Penyelesaian ialah pelunasan obligasi pembayaran: peringkat apabila pihak-pihak yang terlibat telah menyerahkan apa yang perlu dibayar. Penghantaran arahan pembayaran, pertukaran satu mata wang dengan mata wang lain dan penyelesaian akhir boleh melibatkan institusi serta sistem yang berbeza.
BLOOM bertujuan menyokong mata wang G10 dan Asia. Objektifnya merangkumi urus niaga kewangan domestik dan antarabangsa, manakala kerjasama yang diumumkan oleh tiga bank pusat itu tertumpu pada penggunaan wang digital merentasi sempadan.
Perkembangan inisiatif
BLOOM dibangunkan berasaskan Project Orchid, usaha terdahulu MAS yang meneroka kegunaan dolar Singapura digital dan infrastruktur yang diperlukan untuk menyokongnya. MAS berkata percubaan itu menghasilkan laporan industri, dan institusi kewangan yang mengambil bahagian telah mengolah pengajaran daripada usaha tersebut menjadi produk komersial.
Perkembangan daripada projek awal dolar Singapura kepada inisiatif lebih luas yang melibatkan beberapa mata wang dan pengawal selia berlaku secara berperingkat:
- Sebelum BLOOM: Project Orchid meneroka aplikasi dolar Singapura digital dan infrastruktur sokongannya.
- Oktober 2025: BLOOM dilancarkan untuk memajukan infrastruktur penyelesaian yang melibatkan wang digital.
- 23 Oktober 2026: MAS mengumumkan bahawa bank pusat Malaysia dan Thailand menyertai sebagai anggota penggubal dasar, bersama peluasan penyertaan bank komersial dan pembangunan.
Halaman inisiatif BLOOM MAS, yang diterbitkan pada 23 Oktober 2026, memperincikan objektif, keanggotaan dan bidang kerja yang lebih luas. Halaman itu turut mengundang institusi yang berminat untuk bekerjasama atau menjalankan percubaan, termasuk percubaan menggunakan rantaian blok awam.
Penerimaan bermaksud persetujuan tentang siapa boleh menerima apa
Bidang kerja pertama BLOOM meneliti cara institusi kewangan menerima pelbagai bentuk wang digital, membuat kontrak sesama mereka dan menyelesaikan urus niaga merentas pasaran. Pihak urus niaga hanyalah institusi atau individu di pihak satu lagi dalam sesuatu transaksi.
Bank yang menerima pembayaran digital memerlukan aturan yang meliputi aset yang diterimanya, obligasi institusi yang menghantarnya serta proses untuk menyelesaikan pemindahan itu. Apabila pembayaran merentasi sempadan, aturan tersebut juga perlu mematuhi keperluan pasaran yang terlibat.
MAS mahu mengurangkan keperluan membina aturan berasingan bagi setiap pihak urus niaga atau pasaran. Rangka kerja bersama boleh menyediakan asas yang seragam bagi kontrak dan operasi untuk institusi peserta, sekali gus mengurangkan kerja yang perlu diulang setiap kali sambungan baharu diwujudkan.
Bagi syarikat yang memindahkan wang tunai antara negara atau membayar pembekal di luar negara, penambahbaikan yang disasarkan ialah perkhidmatan pembayaran yang boleh diperkenalkan oleh institusi dengan lebih sedikit urusan integrasi dan kontrak berasingan. Dalam pengumumannya, MAS tidak memberikan tarikh akhir pelaksanaan, anggaran penjimatan kos atau jadual bagi laluan pembayaran tertentu.
Menghubungkan rangkaian memerlukan lebih daripada pautan teknikal
Bidang kerja kedua BLOOM ialah kebolehoperasian, iaitu keupayaan sistem yang berbeza untuk berfungsi bersama. Peserta akan meneliti pendekatan teknikal dan operasi yang diperlukan agar wang digital dapat bergerak merentasi rangkaian, infrastruktur dan sempadan negara.
Sesuatu transaksi mungkin perlu berpindah antara sistem deposit bertoken bank, aturan stablecoin dan rangkaian pembayaran. Setiap sambungan memerlukan persetujuan tentang cara arahan ditukar serta cara institusi yang terlibat melaksanakan tanggungjawab masing-masing.
Penerimaan dan kebolehoperasian menangani bahagian yang saling berkaitan dalam proses itu. Penerimaan melibatkan wang yang sanggup diterima oleh sesebuah institusi serta syarat penerimaannya. Kebolehoperasian pula melibatkan cara sistem yang membawa wang itu berkomunikasi dan berfungsi bersama.
MAS berkata usaha itu akan mempertimbangkan piawaian antarabangsa yang berkaitan dan jangkaan penyeliaan dalam setiap bidang kuasa, sambil mengambil kira perbezaan keperluan tempatan. Oleh itu, pendekatan bersama yang dicadangkan perlu berfungsi merentas sempadan sambil mematuhi peraturan negara masing-masing.
Kawalan akan diterapkan dalam proses pembayaran
Keutamaan ketiga BLOOM ialah kawalan boleh atur cara. Ini ialah semakan atau sekatan yang diterapkan dalam cara transaksi digital beroperasi. MAS menyenaraikan pengesahan identiti, saringan sekatan dan kawalan transaksi sebagai contoh.
Pengesahan identiti menyemak pihak yang terlibat dalam transaksi. Saringan sekatan menyemak pihak berkenaan berdasarkan sekatan yang terpakai. Kawalan transaksi boleh menentukan sama ada pembayaran dibenarkan diteruskan berdasarkan syarat tertentu.
Bank of Thailand melihat inisiatif itu sebagai cara untuk membantu membentuk pendekatannya terhadap wang bertoken, khususnya bagi pembayaran antarabangsa dan penyelesaian borong. Urus niaga borong lazimnya melibatkan institusi dan perniagaan yang memindahkan wang, bukannya individu yang membuat pembelian harian di kedai.
Daranee Saeju, timbalan gabenor Bank of Thailand bagi kestabilan sistem pembayaran dan penyeliaan perkhidmatan kewangan, menjelaskan keseimbangan yang ingin dikekalkan bank itu:
Inisiatif ini juga membolehkan kami meneroka inovasi baharu dengan teliti, sambil memastikan penyeliaan kami kekal berhemat, seimbang dan responsif terhadap risiko yang sentiasa berubah.
Penyertaan tiga bank pusat memberi ruang kepada pertimbangan pengawalseliaan itu dalam proses pembangunan. MAS berkata pertimbangan dasar awam dan kawal selia akan diambil kira semasa pendekatan tersebut dibangunkan.
Tunai korporat, pembiayaan perdagangan dan pembayaran AI
Peserta BLOOM sedang memajukan aplikasi dalam pembayaran, perbendaharaan dan pembiayaan perdagangan. Pengurusan perbendaharaan korporat melibatkan pengurusan tunai syarikat, termasuk tempat wang itu disimpan dan masa ia perlu dipindahkan. Pembiayaan perdagangan menyediakan aturan pembayaran dan pembiayaan yang membantu pembeli dan penjual menjalankan urus niaga perdagangan.
Kegunaan ini memberikan tumpuan perniagaan kepada inisiatif tersebut. Syarikat yang beroperasi di beberapa negara mungkin perlu memindahkan dana antara akaun, membayar pembekal dan mengurus obligasi dalam mata wang berbeza. Usaha berkaitan penerimaan, penyelesaian dan sambungan rangkaian menangani infrastruktur yang menyokong kegiatan tersebut.
Halaman inisiatif MAS turut menyenaraikan pembayaran ejen sebagai bidang kerja, selain tiga keutamaan dalam pengumuman itu. Ini melibatkan ejen kecerdasan buatan yang melaksanakan transaksi dalam had dan syarat yang ditetapkan terlebih dahulu, dengan perlindungan sewajarnya.
Matlamat yang dinyatakan ialah mengurangkan pengurusan pembayaran secara manual dan mengoptimumkan kos dengan menjadualkan pemindahan ketika keadaan menguntungkan. Dari segi praktikal, perisian akan melaksanakan pembayaran yang dibenarkan apabila syarat yang ditetapkan dipenuhi. Perlindungan dan had merupakan sebahagian daripada aturan yang dicadangkan.
Siapa yang mengambil bahagian?
Halaman keanggotaan MAS menyenaraikan 24 anggota industri, tiga anggota penggubal dasar dan Kumpulan Bank Dunia, menjadikan jumlah keseluruhan 28 organisasi. Lapan peserta komersial baharu yang diumumkan ialah Airwallex, Mastercard, Maybank, Monee, Nium, Ripple, ShopeePay dan Visa.
Enam belas peserta industri sedia ada ialah Anchorage Digital, Ant International, Circle, Coinbase, DBS, J.P. Morgan, Kasikornbank, OCBC, Partior, Schroders, Standard Chartered, StraitsX, Stripe, Temasek, UOB dan Xweave. Penambahan lapan peserta kepada kumpulan itu meningkatkan penyertaan komersial sebanyak 50%, daripada 16 kepada 24 organisasi.
Keanggotaan ini menghimpunkan bank, rangkaian pembayaran, perniagaan aset digital, penyedia teknologi dan organisasi pelaburan dalam satu inisiatif bersama. Penglibatan mereka merangkumi institusi yang menerbitkan wang, rangkaian yang membawa transaksi dan perniagaan yang membangunkan perkhidmatan berkaitan.
Kumpulan Bank Dunia mengambil bahagian sebagai bank pembangunan pelbagai hala, dalam kategori keanggotaan yang berasingan daripada firma komersial. MAS berkata kumpulan itu akan menyumbang pengalaman dalam pemodenan sistem pembayaran, pembayaran antarabangsa dan keterangkuman kewangan, sekali gus membawa perspektif serta keperluan ekonomi membangun ke dalam usaha tersebut.
Sumbangan Malaysia dan Thailand kepada usaha ini
Bank Negara Malaysia dan Bank of Thailand menyertai MAS sebagai penggubal dasar yang bertanggungjawab menilai kesesuaian aturan itu dengan pasaran masing-masing. Penyertaan mereka meluaskan perbincangan kawal selia melangkaui Singapura ketika firma membangunkan aplikasi yang dirancang untuk beroperasi di peringkat antarabangsa.
Aznan bin Abdul Aziz, timbalan gabenor Bank Negara Malaysia, menyatakan minat bank pusat Malaysia itu untuk meneroka pembayaran menggunakan beberapa bentuk wang digital:
BNM tidak sabar untuk meneroka masa depan sedemikian melalui inisiatif BLOOM bersama semua bank pusat dan rakan industri yang mengambil bahagian.
Kenyataan Malaysia menyatakan minat terhadap pembayaran yang lebih lancar, manakala kenyataan Thailand memberikan perhatian khusus kepada penyeliaan dan risiko yang berubah. MAS menghubungkan kedua-dua matlamat itu melalui rangka kerja bersama yang bertujuan memudahkan penggunaan wang digital merentasi institusi dan pasaran.
Bagi perniagaan peserta, langkah seterusnya ialah menterjemahkan objektif itu kepada aturan praktikal: menentukan wang yang boleh diterima, menghubungkan sistem yang memindahkannya dan menerapkan kawalan yang diperlukan. MAS berusaha mendapatkan manfaat berupa kos lebih rendah dan pembangunan perkhidmatan lebih pantas melalui proses tersebut.
Perkara Utama
- Bank pusat Malaysia dan Thailand menyertai BLOOM sebagai anggota penggubal dasar pada 23 Oktober 2026.
- Inisiatif ini menyokong usaha berkaitan deposit bank bertoken dan stablecoin yang memenuhi jangkaan peraturan.
- Keutamaan utamanya ialah penerimaan dan penyelesaian antarabangsa, kebolehoperasian serta kawalan boleh atur cara.
- MAS menyenaraikan 24 anggota industri, tiga bank pusat dan Kumpulan Bank Dunia.
- Aplikasi termasuk pengurusan perbendaharaan korporat, pembiayaan perdagangan dan pembayaran, selain penerokaan pembayaran oleh ejen AI.
- Rangka kerja bersama bertujuan mengurangkan kerja kontrak dan integrasi berulang sambil mengambil kira keperluan kawal selia tempatan.