Aduan pelanggan menumpukan perhatian kepada asas deposit yang mengecil
PT Bank MNC Internasional Tbk. berkata pada 4 November 2026 bahawa pemulihan perkhidmatan transaksi digitalnya masih berlangsung, susulan aduan pelanggan yang menghadapi kesukaran membuat transaksi dan mengeluarkan wang. Gangguan itu menimbulkan pertanyaan daripada Bursa Saham Indonesia dan penelitian oleh Pihak Berkuasa Perkhidmatan Kewangan, yang dikenali sebagai OJK.
Kandungan
- Aduan pelanggan menumpukan perhatian kepada asas deposit yang mengecil
- Penjelasan bank mengenai akses kepada wang
- OJK memberikan jaminan sambil meningkatkan pemantauan
- Perkembangan peristiwa
- Deposit berjangka menjadi punca utama penurunan dana
- Pinjaman meningkat ketika deposit menguncup
- Kos faedah yang lebih tinggi menekan pendapatan
- Perbelanjaan meningkat ketika keuntungan merosot
- Kualiti pinjaman merosot dan nisbah modal menurun
- Perkara Utama
Bank itu, yang didagangkan dengan kod saham BABP dan dikaitkan dengan ahli perniagaan Hary Tanoesoedibjo, sebelum ini telah mencatatkan penurunan ketara dalam dana pelanggan. Pada 30 September 2026, jumlah deposit pelanggan berjumlah Rp11.32 trilion, turun 17.13% daripada Rp13.66 trilion setahun sebelumnya. Deposit berjangka mencatatkan penurunan terbesar, susut Rp2.74 trilion kepada Rp8.50 trilion.
Ketua penyeliaan perbankan OJK, Dian Ediana Rae, berkata pada 3 November bahawa pengawal selia itu tidak menemui isu serius, termasuk berkaitan kesolvenan, iaitu keupayaan bank memenuhi obligasi kewangannya. Namun, pengawal selia menggesa pihak pengurusan menyelesaikan sebarang masalah teknikal atau kecairan yang menjejaskan akses kepada wang.
Angka kewangan menunjukkan sebab pelanggan dan pengawal selia memberikan perhatian: deposit dan aset menguncup sementara pinjaman meningkat, kos faedah naik lebih pantas berbanding pendapatan faedah, dan beberapa ukuran kualiti pinjaman merosot. Bank itu kekal mencatatkan keuntungan, dengan pendapatan bersih sebanyak Rp46.63 bilion bagi sembilan bulan pertama 2026.
Penjelasan bank mengenai akses kepada wang
Dalam jawapannya pada 4 November kepada permintaan penjelasan daripada bursa, MNC Bank berkata kerja memulihkan transaksi digital masih diteruskan. Pihak pengurusan berkata langkah sedang diambil untuk mengembalikan semua saluran perkhidmatan kepada keadaan normal secepat mungkin.
Pelanggan diminta menggunakan ATM MNC Bank untuk mengeluarkan wang tunai dan menyemak baki, atau mengunjungi cawangan pada waktu operasi biasa. Bank itu turut menasihatkan pelanggan menghubungi pusat panggilannya untuk mendapatkan maklumat lanjut.
Pihak pengurusan menyifatkan kesan operasi sebagai barisan menunggu yang lebih panjang di cawangan dan pusat panggilan. Katanya, gangguan itu tidak memberi kesan negatif yang ketara terhadap keadaan kewangan bank. Penilaian itu dibuat oleh pihak bank, manakala aduan pelanggan berkaitan keupayaan mereka menggunakan akaun masing-masing ketika itu.
MNC Bank turut berkata pihaknya telah membantu pelanggan yang datang ke cawangan atau menghubungi bank untuk mendapatkan bantuan, serta menyediakan grafik maklumat untuk laman web dan akaun rasminya. Bank itu tidak memberikan tarikh muktamad pemulihan atau penjelasan terperinci tentang punca gangguan.
OJK memberikan jaminan sambil meningkatkan pemantauan
Dian menyampaikan penilaiannya kepada wartawan di Makassar pada 3 November. Beliau berkata penyeliaan OJK tidak menemukan masalah serius, khususnya berkaitan kesolvenan, dan meminta pelanggan supaya bertenang serta berhubung dengan bank sementara masalah ditangani.
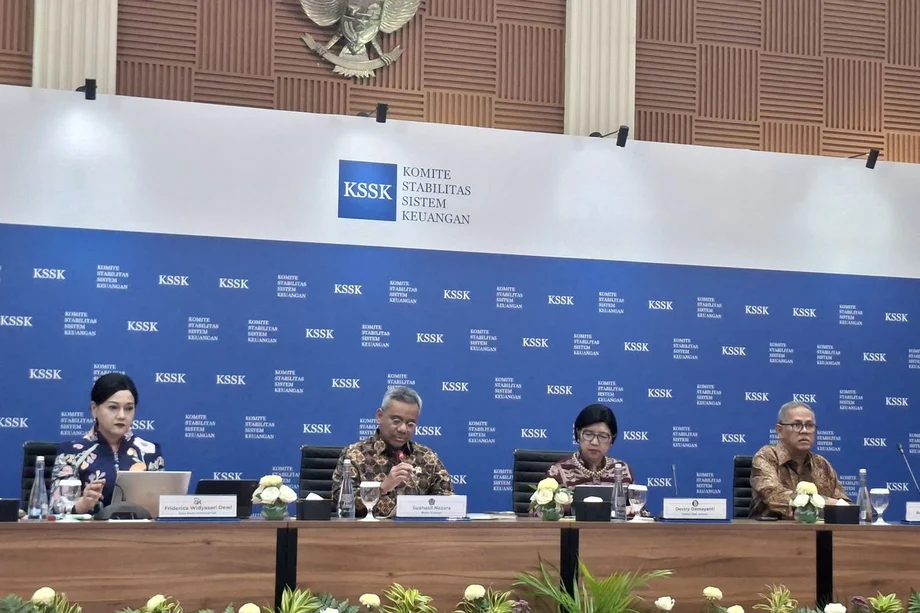
Pengerusi OJK, Friderica Widyasari Dewi, membincangkan keadaan itu pada sidang akhbar Jawatankuasa Kestabilan Sistem Kewangan, atau KSSK, pada hari yang sama. Beliau berkata pengawal selia sedang meneliti keadaan bank dan memastikan bank itu mampu mengendalikan pertanyaan pelanggan serta memenuhi obligasinya mengikut peraturan yang berkuat kuasa.
Friderica berkata tindakan penyeliaan akan menyusul selepas OJK menilai keadaan bank, dengan perlindungan pengguna dan amalan perbankan berhemat menjadi panduan tindak balasnya. Beliau turut menyatakan bahawa pemantauan kecairan dalam industri perbankan diteruskan dan penyelarasan dengan pihak berkuasa lain dilakukan bagi melindungi kestabilan kewangan.
Kesolvenan dan kecairan merujuk kepada keperluan yang berbeza. Kesolvenan berkaitan keupayaan kewangan bank untuk menampung obligasinya. Kecairan pula berkaitan ketersediaan wang apabila pembayaran atau pengeluaran perlu dibuat. Gangguan perkhidmatan digital melibatkan saluran yang digunakan pelanggan untuk mengakses wang tersebut. Tindak balas OJK menangani kedua-dua aspek penyeliaan kewangan dan keperluan praktikal untuk memulihkan perkhidmatan.
Perkembangan peristiwa
Tarikh pelaporan kewangan adalah lebih sebulan sebelum penjelasan bank mengenai pemulihan perkhidmatan digitalnya. Membezakan tarikh-tarikh ini membantu pembaca mengikuti perubahan dalam kunci kira-kira dan tindak balas seterusnya terhadap aduan pelanggan.
- 30 September 2026: MNC Bank menamatkan tempoh pelaporan dengan deposit pelanggan sebanyak Rp11.32 trilion, aset Rp18.79 trilion dan pinjaman Rp12.02 trilion.
- 3 November 2026: Dian membincangkan keadaan bank di Makassar, manakala Friderica menjelaskan pemantauan OJK pada sidang akhbar KSSK.
- 4 November 2026: MNC Bank menjawab permintaan penjelasan bursa saham dan berkata pemulihan perkhidmatan transaksi digital masih berlangsung.
Tugas segera pihak pengurusan ialah memulihkan akses yang boleh diharap sambil mengendalikan pertanyaan melalui cawangan, ATM dan pusat panggilan. Tugas OJK pula ialah memeriksa keadaan bank dan keupayaannya memenuhi obligasi kepada pelanggan.
Deposit berjangka menjadi punca utama penurunan dana
Jumlah deposit pelanggan MNC Bank susut kira-kira Rp2.34 trilion dalam tempoh setahun, daripada Rp13.66 trilion kepada Rp11.32 trilion. Deposit berjangka merosot dengan jumlah yang lebih besar, iaitu Rp2.74 trilion, daripada Rp11.24 trilion kepada Rp8.50 trilion, penurunan sebanyak 24.35%.
Deposit berjangka ialah dana yang disimpan pelanggan di bank untuk tempoh yang dipersetujui, biasanya sebagai pulangan bagi faedah. Deposit ini membentuk kira-kira 75% daripada deposit pelanggan MNC Bank pada akhir September, berdasarkan pengiraan Rp8.50 trilion daripada Rp11.32 trilion. Setahun sebelumnya, bahagiannya kira-kira 82%, berdasarkan Rp11.24 trilion daripada Rp13.66 trilion.
Akaun semasa berubah arah, meningkat 51.01% kepada Rp1.20 trilion. Akaun ini biasanya digunakan untuk pembayaran dan transaksi yang kerap. Baki simpanan turun 0.51% kepada Rp1.62 trilion.
Pertumbuhan akaun semasa mengurangkan sedikit kesan penurunan dana, tetapi tidak dapat menggantikan wang yang hilang daripada deposit berjangka. Angka itu menggambarkan asas deposit yang lebih kecil dengan komposisi berbeza: kurang dana yang disimpan untuk tempoh tertentu dan bahagian lebih besar dalam akaun yang digunakan untuk transaksi harian.
Pinjaman meningkat ketika deposit menguncup
MNC Bank meningkatkan pinjaman sebanyak 8.38%, daripada Rp11.09 trilion kepada Rp12.02 trilion, walaupun deposit pelanggan menurun. Jumlah aset bergerak ke arah bertentangan, susut 8.29% daripada Rp20.49 trilion kepada Rp18.79 trilion.
Nisbah pinjaman kepada deposit yang dilaporkan meningkat daripada 80.87% kepada 105.83%, naik 24.96 mata peratusan. Nisbah ini membandingkan pinjaman dengan deposit pelanggan. Secara ringkas, angka terkini bermakna bank mempunyai kira-kira Rp106 dalam bentuk pinjaman bagi setiap Rp100 deposit mengikut pengiraan nisbah tersebut.
Bank boleh membiayai operasinya daripada sumber selain deposit pelanggan, termasuk modal dan pinjaman. Nisbah melebihi 100% bermakna sumber pembiayaan lain menjadi lebih penting. Pinjaman juga memulangkan wang dari semasa ke semasa melalui pembayaran balik, sedangkan pelanggan mungkin memerlukan akses kepada deposit jauh lebih awal.
Gabungan peningkatan pinjaman dan pengurangan deposit menjadikan ketersediaan serta masa penerimaan dana lebih penting bagi operasi harian. Pelanggan merasai perkara itu secara langsung: sama ada pengeluaran atau pembayaran dapat diselesaikan apabila diperlukan.
Kos faedah yang lebih tinggi menekan pendapatan
Perbelanjaan faedah MNC Bank meningkat 51.05% berbanding setahun sebelumnya, jauh lebih pantas daripada kenaikan pendapatan faedah sebanyak 6.52%. Perbelanjaan faedah ialah kos yang dibayar bank untuk mendapatkan dana, termasuk deposit; pendapatan faedah pula ialah hasil daripada pinjaman dan aset lain yang memberikan faedah.
Pendapatan faedah bersih, iaitu baki selepas perbelanjaan faedah ditolak daripada pendapatan faedah, berjumlah Rp389.76 bilion. Jumlah sebelumnya yang dinyatakan ialah Rp434.29 bilion. Kedua-dua jumlah itu menunjukkan penurunan kira-kira 10.25%, meskipun kadar penurunan yang dinyatakan ialah 44.52%.
Margin faedah bersih bank turut mengecil, daripada 3.20% kepada 2.76%, penurunan sebanyak 0.44 mata peratusan. Ukuran ini menunjukkan pendapatan faedah bersih berbanding aset yang menjana faedah. Margin yang lebih rendah bermakna bank memperoleh hasil yang lebih kecil daripada perbezaan tersebut bagi jumlah aset berkenaan.
Pendapatan komisen memberikan sedikit sokongan, mencecah Rp100.3 bilion. Kadar pertumbuhan yang dinyatakan ialah 56.59%, manakala jumlah terdahulu sebanyak Rp43.71 bilion akan menunjukkan pertumbuhan kira-kira 129.47%. Kedua-dua set angka menunjukkan peningkatan, tetapi jumlah dan peratusannya perlu diselaraskan. Keuntungan daripada penjualan aset kewangan turun 42% kepada Rp17.25 bilion.
Perbelanjaan meningkat ketika keuntungan merosot
Perbelanjaan kakitangan MNC Bank meningkat 9.51% kepada Rp184.45 bilion dalam sembilan bulan pertama 2026. Perbelanjaan promosi naik 3.83% kepada Rp17.93 bilion, manakala perbelanjaan lain meningkat 7.82% kepada Rp248.08 bilion.
Keuntungan operasi turun 18.12% kepada Rp52.42 bilion. Pendapatan bukan operasi dinyatakan sebanyak Rp6.72 bilion, manakala keuntungan bersih selepas cukai berjumlah Rp46.63 bilion.
Berbanding Rp60.39 bilion setahun sebelumnya, keuntungan bersih susut Rp13.76 bilion, atau kira-kira 22.78%. Penurunan sebanyak 13.8% yang dinyatakan di bahagian lain dalam laporan kewangan bercanggah dengan jumlah tersebut; pengiraan 22.78% sepadan dengan angka berkenaan.
Gambaran pendapatan ini mencerminkan beberapa tekanan, bukannya satu kelemahan sahaja. Kos pembiayaan meningkat pantas, margin faedah mengecil dan perbelanjaan operasi naik. Pendapatan komisen yang lebih tinggi membantu, manakala keuntungan lebih rendah daripada penjualan aset mengurangkan satu lagi sumber pendapatan. Kesannya, bank masih mencatatkan keuntungan, tetapi baki pendapatan selepas kos dan cukai lebih rendah berbanding setahun sebelumnya.
Kualiti pinjaman merosot dan nisbah modal menurun
Nisbah pinjaman tidak berbayar kasar MNC Bank meningkat daripada 4.00% kepada 4.64%. Pinjaman tidak berbayar ialah pinjaman yang peminjamnya menghadapi kesukaran serius untuk membayar balik. Peningkatan itu sebanyak 0.64 mata peratusan.
Nisbah pinjaman tidak berbayar bersih meningkat daripada 2.80% kepada 3.50%. Ukuran ini mengambil kira peruntukan yang diketepikan bagi menampung pinjaman bermasalah. Nisbah pinjaman yang diklasifikasikan sebagai berkualiti rendah meningkat dengan lebih ketara, daripada 24.41% kepada 34.84%, naik 10.43 mata peratusan.
Pinjaman berkualiti rendah merangkumi kumpulan yang lebih luas berbanding pinjaman yang sudah diklasifikasikan sebagai tidak berbayar. Peningkatan itu bermakna bahagian lebih besar daripada portfolio pinjaman memerlukan perhatian lebih rapi ketika bank terus mengembangkan kredit. Pembayaran balik peminjam penting kepada pendapatan dan aliran tunai kembali ke bank.
Nisbah kecukupan modal turun daripada 24.50% kepada 20.68%, susut 3.82 mata peratusan. Nisbah ini membandingkan modal yang layak dengan aset berwajaran risiko. Modal menyediakan penampan terhadap kerugian, manakala pemberat risiko memberikan nilai lebih tinggi kepada pendedahan yang dianggap lebih berkemungkinan menyebabkan kerugian.
Penilaian OJK dan angka kewangan merujuk kepada bahagian berbeza dalam keadaan yang sama. Pengawal selia berkata penyeliaannya tidak menemukan isu kesolvenan yang serius. Angka September menunjukkan asas dana yang lebih kecil, keuntungan lebih lemah, kualiti pinjaman yang merosot dan nisbah modal yang menurun. Pemulihan transaksi yang boleh diharap akan menangani masalah segera pelanggan, manakala dana, pendapatan dan pembayaran balik pinjaman akan terus menjadi perkara utama dalam pengurusan kewangan bank.
Perkara Utama
- MNC Bank berkata pada 4 November 2026 bahawa pemulihan perkhidmatan transaksi digital masih diteruskan selepas aduan mengenai transaksi dan pengeluaran wang.
- OJK berkata pihaknya tidak menemukan isu kesolvenan yang serius dan sedang memantau keadaan bank serta pengendalian obligasi kepada pelanggan.
- Jumlah deposit pelanggan turun 17.13% kepada Rp11.32 trilion, didorong penurunan deposit berjangka sebanyak Rp2.74 trilion.
- Pinjaman meningkat kepada Rp12.02 trilion, manakala nisbah pinjaman kepada deposit yang dilaporkan naik kepada 105.83%.
- Keuntungan bersih turun kepada Rp46.63 bilion daripada Rp60.39 bilion, iaitu penurunan kira-kira 22.78%.
- Ukuran kualiti pinjaman merosot dan nisbah kecukupan modal turun kepada 20.68%.
- Bank mengarahkan pelanggan menggunakan ATM, cawangan dan pusat panggilannya sementara pemulihan perkhidmatan digital diteruskan.