Penstrukturan semula perbankan dengan pembiayaan perniagaan sebagai teras
Bank pusat Vietnam telah menggariskan pelan hala tuju pembaharuan perbankan hingga 2030 yang menggabungkan tiga matlamat: memodenkan sistem kewangan, menangani pemberi pinjaman yang lemah dan membantu perniagaan, khususnya perusahaan kecil dan sederhana, mendapatkan pembiayaan.
Kandungan
- Penstrukturan semula perbankan dengan pembiayaan perniagaan sebagai teras
- Empat bidang kerja dengan tanggungjawab yang ditetapkan
- Apakah perubahan bagi perniagaan kecil?
- Pemodenan merangkumi lebih daripada teknologi pembayaran
- Pemberi pinjaman lemah mencatat bahagian besar pinjaman tidak berbayar
- Alat perundangan di sebalik penstrukturan semula bank
- Peningkatan pinjaman perlu diseimbangkan dengan kesihatan kewangan
- Hasil yang perlu dicapai melalui pelaksanaan
- Perkara Utama
Menurut pengumuman pelan tindakan Bank Negara Vietnam, gabenor menandatangani Keputusan No. 2409/QD-NHNN pada 1 November 2026. Keputusan itu berkuat kuasa pada hari yang sama dan melaksanakan satu projek yang diluluskan oleh perdana menteri menerusi Keputusan No. 1809/QD-TTg pada 18 September 2026.
Pelan itu menyatukan teknologi, penyeliaan, bank bermasalah dan kredit perniagaan dalam satu program. Cabaran praktikalnya ialah memudahkan akses kepada pembiayaan sambil memperkukuh kesihatan institusi yang menyalurkannya.
Angka perbankan terdahulu menunjukkan skala cabaran itu. Pada akhir Februari 2025, pinjaman tidak berbayar yang direkodkan dalam kunci kira-kira bank-bank Vietnam berjumlah 833 trilion dong, atau 5.3% daripada jumlah pinjaman tertunggak, menurut angka yang dikumpulkan Viet Dragon Securities Corporation menggunakan data Persatuan Bank Vietnam dan bank pusat. Lima bank di bawah penyeliaan khas menyumbang 65% daripada pinjaman tidak berbayar itu.
Bagi perniagaan yang mencari dana untuk membeli bahan, membayar pembekal atau mengembangkan pengeluaran, keadaan bank yang memberi pinjaman adalah penting. Pemberi pinjaman yang dibebani pinjaman tidak berbayar perlu menggunakan wang dan tenaga kerja untuk mendapatkan semula hutang serta menampung kerugian. Program pembaharuan itu menangani tekanan kewangan tersebut serta peraturan dan sistem yang digunakan perniagaan untuk memohon kredit.
Empat bidang kerja dengan tanggungjawab yang ditetapkan
Bank Negara Vietnam, yang dikenali sebagai SBV, membahagikan pelan tindakan itu kepada empat kumpulan: langkah umum, pemodenan perbankan, penyelesaian institusi kredit yang lemah dan penambahbaikan akses kepada kredit perniagaan. Institusi kredit ialah organisasi yang diberi kuasa untuk menyediakan perkhidmatan kewangan seperti pinjaman dan penerimaan deposit.
Langkah umum merangkumi perubahan undang-undang dan dasar, infrastruktur teknologi maklumat, pangkalan data perbankan, latihan tenaga kerja, komunikasi dasar dan kerjasama antarabangsa. SBV telah menetapkan tanggungjawab pelaksanaan kepada jabatan, organisasi berkaitan dan institusi kredit mengikut fungsi masing-masing.
Pelan hala tuju itu berlangsung hingga 2030. Pengumuman tersebut tidak menetapkan sasaran angka bagi peningkatan pinjaman kepada PKS, jumlah pembiayaan untuk menyelesaikan masalah bank lemah atau tarikh penyusunan semula bagi mana-mana pemberi pinjaman. Butiran itu penting bagi perniagaan dan pendeposit yang mahukan jadual lebih jelas tentang perubahan praktikal.
Tarikh utama yang menghubungkan pelan tindakan dengan undang-undang perbankan terdahulu ialah:
- 27 Jun 2025: Perhimpunan Kebangsaan meluluskan pindaan kepada Undang-Undang Institusi Kredit 2024.
- 15 Oktober 2025: Pindaan itu berkuat kuasa, menyediakan alat untuk menangani pemberi pinjaman bermasalah dan mendapatkan semula hutang lapuk.
- 18 September 2026: Perdana menteri meluluskan projek pembaharuan perbankan menerusi Keputusan No. 1809/QD-TTg.
- 1 November 2026: SBV mengeluarkan pelan tindakannya menerusi Keputusan No. 2409/QD-NHNN, yang berkuat kuasa serta-merta.
- 2030: Tarikh akhir pelaksanaan pelan hala tuju tindakan itu.
Apakah perubahan bagi perniagaan kecil?
Perusahaan kecil dan sederhana, atau PKS, diberi perhatian khusus dalam pelan itu. SBV menyatakan sektor perbankan akan mengkaji peraturan kredit dan perbankan serta menambah baik dasar pinjaman supaya pembiayaan lebih mudah diperoleh untuk kegiatan pengeluaran dan perniagaan.
Kredit akan disalurkan kepada pengeluaran, operasi perniagaan, sektor keutamaan dan pemacu pertumbuhan ekonomi yang dikenal pasti kerajaan dan perdana menteri. Pelan itu turut menyeru agar program kredit berarah kerajaan diteruskan serta hubungan antara bank dengan perniagaan diperkukuh.
Hubungan itu bertujuan membantu pihak berkuasa dan pemberi pinjaman mengenal pasti kesukaran pembiayaan serta menanganinya dengan segera. Bagi sesebuah syarikat, hasil yang bermanfaat ialah laluan lebih jelas untuk membincangkan permohonan yang ditolak, menerangkan keperluan pembiayaan atau mengenal pasti masalah dalam proses pinjaman.
Tumpuan pelan itu lebih luas daripada sekadar meningkatkan jumlah kredit dalam ekonomi. Ia turut menangani cara dana disalurkan kepada perniagaan. Mengkaji semula peraturan pinjaman, menambah baik sistem maklumat dan menghubungkan pemberi pinjaman dengan peminjam ialah bahagian berlainan dalam proses itu: peraturan menentukan permohonan, maklumat menyokong keputusan pinjaman dan perbincangan langsung membantu mengenal pasti halangan kepada akses.
Pemodenan merangkumi lebih daripada teknologi pembayaran
Agenda pemodenan SBV meliputi dasar monetari, pengurusan pertukaran asing dan dasar kredit, selain sistem pembayaran serta operasi setiap pemberi pinjaman. Dasar monetari melibatkan pengurusan wang dan keadaan pinjaman, manakala dasar pertukaran asing berkaitan mata wang dan kadar pertukarannya.
Sistem pembayaran, yang memindahkan wang antara individu, perniagaan dan institusi kewangan, turut menjadi keutamaan. Pelan itu menyeru pemodenan sistem tersebut serta cara ia diurus dan diselia. Bagi perniagaan, pembayaran yang boleh diharap merupakan sebahagian daripada operasi harian, daripada menerima hasil jualan kepada menjelaskan bil pembekal.
Pemeriksaan dan penyeliaan perbankan turut dimasukkan. Pemeriksa meneliti institusi dan kegiatannya, manakala penyelia memantau keadaan kewangan serta pematuhan dari semasa ke semasa. Pelan itu bertujuan menjadikan fungsi ini lebih berkesan seiring dengan pemodenan operasi bank.
Pangkalan data, sistem maklumat dan latihan kakitangan yang dipertingkat menyokong tugas-tugas tersebut. Teknologi yang lebih baik memerlukan tenaga kerja yang mampu mengendalikannya, manakala penyeliaan berkesan bergantung pada maklumat yang boleh digunakan. Dengan merangkumi infrastruktur, data dan pembangunan tenaga kerja secara serentak, pelan itu menangani beberapa keperluan praktikal untuk mengubah cara sistem perbankan beroperasi.
Pemberi pinjaman lemah mencatat bahagian besar pinjaman tidak berbayar
Masalah hutang lapuk Vietnam tertumpu sebahagian besarnya pada sekumpulan kecil institusi pada awal 2025. Lima bank di bawah penyeliaan khas memegang 65% daripada pinjaman tidak berbayar yang direkodkan dalam sistem pada akhir Februari, menurut angka yang dikumpulkan Viet Dragon Securities.
Pinjaman tidak berbayar, juga dikenali sebagai pinjaman bermasalah, ialah hutang yang pembayarannya sudah tertunggak dengan serius atau menghadapi masalah lain. Nisbah 5.3% bagi sistem ketika itu bermakna sedikit lebih lima dong bagi setiap 100 dong dalam pinjaman tertunggak diklasifikasikan sebagai hutang lapuk dalam kunci kira-kira bank.
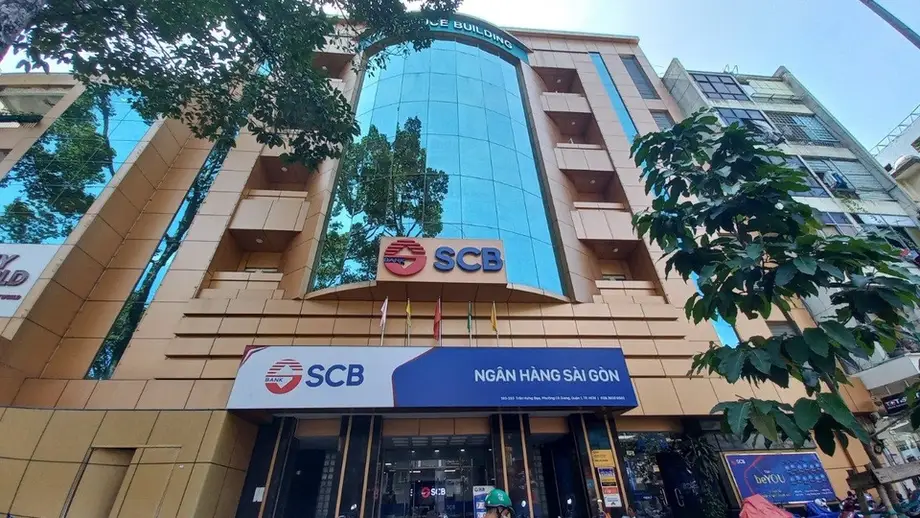
Saigon Joint Stock Commercial Bank, yang dikenali sebagai SCB, mencatat angka yang ketara. Nisbah pinjaman tidak berbayarnya mencecah 98.5% pada akhir Februari 2025, berbanding 20.9% pada pertengahan 2017. SCB mengalami pengeluaran wang beramai-ramai pada Oktober 2022 selepas penahanan Truong My Lan, pemilik sebenar dan pengerusi kumpulan hartanah Van Thinh Phat. Pengeluaran wang beramai-ramai berlaku apabila ramai pelanggan cuba mengeluarkan deposit mereka pada masa yang sama.
Tekanan turut kelihatan dalam kalangan pemberi pinjaman tersenarai. Jumlah pinjaman tidak berbayar 27 bank tersenarai mencecah 265 trilion dong dalam tiga bulan pertama 2025, meningkat 16% berbanding akhir 2024.
Pelan tindakan itu menyeru langkah langsung dan sokongan bagi mempercepat penyelesaian institusi yang lemah. Matlamat yang dinyatakan termasuk kedudukan kewangan yang lebih kukuh, tadbir urus yang lebih baik dan keupayaan lebih tinggi untuk menghadapi kejutan, sambil mengehadkan kesan buruk terhadap kestabilan perbankan dan ekonomi.
Alat perundangan di sebalik penstrukturan semula bank
Pindaan kepada Undang-Undang Institusi Kredit 2024 menyediakan sebahagian daripada kerangka perundangan untuk menangani pemberi pinjaman yang bermasalah. Diluluskan Perhimpunan Kebangsaan pada 27 Jun 2025 dan berkuat kuasa mulai 15 Oktober tahun itu, pindaan tersebut memberi kuasa kepada bank pusat untuk menyediakan pinjaman khas dengan kadar faedah sifar dalam keadaan tertentu.
Keadaan itu termasuk bank yang mengalami pengeluaran wang beramai-ramai dan institusi yang memerlukan modal untuk pemulihan atau pemindahan wajib. Pemindahan wajib melibatkan penempatan bank bermasalah di bawah pemilik baharu melalui proses yang diarahkan pihak berkuasa. Pinjaman khas memberikan pihak berkuasa cara untuk menyalurkan dana semasa campur tangan sedemikian.
Undang-undang yang disemak itu juga mengembalikan kuasa tertentu kepada pemberi pinjaman untuk mengambil cagaran daripada peminjam yang gagal membayar balik, termasuk dalam sesetengah kes yang melibatkan prosiding jenayah. Cagaran ialah aset yang dijadikan jaminan bagi pinjaman, seperti hartanah, yang boleh dituntut semula oleh pemberi pinjaman apabila peminjam gagal melunaskan hutang.
Kuasa serupa pernah berkuat kuasa di bawah Resolusi 42, kerangka perintis penyelesaian hutang lapuk yang berlangsung dari 2017 hingga akhir 2023. Data yang dikumpulkan firma penarafan kredit VIS Rating menunjukkan purata bulanan kutipan semula hutang lapuk dalam tempoh itu meningkat 65% berbanding tempoh sebelumnya. Bayaran balik secara sukarela meningkat daripada 23% kepada 36% daripada jumlah hutang lapuk, iaitu kenaikan 13 mata peratusan.
Phan Duy Hung, penganalisis kanan institusi kewangan di VIS Rating, mengulas kesan yang dijangka daripada perubahan undang-undang itu ketika pindaan diluluskan pada 2025:
Kami menjangkakan pembaharuan undang-undang ini akan menyokong keuntungan bank melalui peningkatan kutipan hutang dan pengurangan kos operasi, dibantu oleh pemulihan urus niaga hartanah pada 2025,
Kutipan hutang dan penstrukturan semula bank menangani masalah yang saling berkaitan. Mendapatkan semula pinjaman tidak berbayar membantu pemberi pinjaman menampung kerugian, manakala penstrukturan semula menangani kewangan, pemilikan atau pengurusan institusi yang memerlukan campur tangan lebih mendalam.
Peningkatan pinjaman perlu diseimbangkan dengan kesihatan kewangan
Kebergantungan Vietnam pada kredit bank mewujudkan keseimbangan sukar bagi penggubal dasar. Perniagaan memerlukan pembiayaan untuk beroperasi dan berkembang, sementara bank perlu mengurus risiko yang mengiringi pinjaman baharu.
Ketika berucap kepada Perhimpunan Kebangsaan pada 19 Jun 2025, Gabenor SBV Nguyen Thi Hong berkata nisbah kredit kepada keluaran dalam negara kasar mencecah 134% pada 2024. Nisbah itu membandingkan jumlah kredit dengan nilai barangan dan perkhidmatan yang dihasilkan dalam tempoh setahun. Beliau memberi amaran bahawa kebergantungan berterusan yang tinggi pada pembiayaan bank boleh menimbulkan risiko kepada sistem kewangan dan ekonomi.
Kredit sudah berkembang pesat pada 2025. Pinjaman meningkat 6.5% dalam lima bulan pertama tahun itu berbanding akhir 2024, berbanding pertumbuhan 2.4% dalam tempoh sama setahun sebelumnya. Sasaran pertumbuhan kredit 2025 ialah 16%, berbanding 15% pada 2024.
Hung menyifatkan pertumbuhan pesat pinjaman dalam sektor hartanah dan pembinaan, serta hubungan pemilikan antara bank dengan kumpulan korporat, sebagai kebimbangan terhadap kualiti pinjaman. Apabila pemberi pinjaman mempunyai hubungan rapat dengan kumpulan perniagaan besar, masalah kewangan kumpulan itu boleh menekan bank melalui hutang tidak berbayar dan keyakinan pendeposit yang merosot.
Pelan tindakan itu meletakkan peluasan akses perniagaan seiring dengan penyeliaan yang lebih kukuh, tadbir urus yang lebih baik dan penyelesaian pemberi pinjaman lemah. Keutamaan tersebut menangani dua sisi tugas yang sama: menyalurkan kredit yang bermanfaat dan mengekalkan bank yang mampu menanggung risiko berkaitan.
Hasil yang perlu dicapai melalui pelaksanaan
SBV telah menetapkan bidang kerja dan mengagihkan tanggungjawab di seluruh sektor perbankan. Hasil praktikal akan terzahir melalui perubahan peraturan, infrastruktur pembayaran, kerja penyeliaan, penstrukturan semula institusi dan usaha menangani kesukaran pembiayaan perniagaan.
Bagi syarikat yang lebih kecil, langkah paling berkaitan ialah kajian semula peraturan kredit, penerusan program pinjaman berarah kerajaan dan penglibatan lebih rapat dengan bank. Bagi pendeposit dan ekonomi secara keseluruhan, penyelesaian institusi lemah serta penyeliaan yang lebih kukuh menjadi teras matlamat kestabilan pelan itu.
Angka terdahulu menjelaskan mengapa kedua-dua keutamaan ini dimasukkan dalam satu pelan hala tuju. Vietnam mempunyai jumlah kredit bank yang besar dan terus meningkat, namun pinjaman tidak berbayar tertumpu dengan ketara pada institusi bermasalah. Menyediakan lebih banyak dana kepada perniagaan produktif dan memulihkan pemberi pinjaman yang terjejas memerlukan usaha terselaras merangkumi dasar pinjaman, kutipan hutang, teknologi dan pengawasan.
Pelan hala tuju hingga 2030 menetapkan tempoh bersama bagi usaha tersebut. Kejayaannya akan terserlah melalui hasil konkrit: institusi yang lebih sihat, perkhidmatan perbankan yang lebih boleh diharap dan perniagaan yang mampu mendapatkan pembiayaan sesuai untuk pengeluaran dan perdagangan.
Perkara Utama
- SBV mengeluarkan Keputusan No. 2409/QD-NHNN pada 1 November 2026 bagi melaksanakan projek pembaharuan perbankan dengan pelan hala tuju hingga 2030.
- Pelan itu merangkumi pemodenan, pemberi pinjaman lemah, akses kepada kredit perniagaan serta perubahan sokongan terhadap peraturan, teknologi, data dan latihan.
- PKS menjadi keutamaan, dengan langkah untuk mengkaji dasar pinjaman dan mengukuhkan hubungan antara bank dengan perniagaan.
- Pada akhir Februari 2025, pinjaman tidak berbayar yang direkodkan berjumlah 833 trilion dong, dengan 65% dipegang lima bank di bawah penyeliaan khas.
- Pindaan undang-undang yang berkuat kuasa mulai 15 Oktober 2025 membenarkan pinjaman khas berkadar faedah sifar dalam keadaan tertentu dan mengembalikan kuasa tertentu untuk mengambil semula cagaran.
- SBV telah menetapkan tanggungjawab pelaksanaan kepada unitnya, organisasi berkaitan dan institusi kredit.