Tawaran 0.04% dengan syarat yang mahal
Bithumb mengiklankan yuran dagangan sebanyak 0.04%, tetapi pelanggan yang tidak mendaftar kupon secara berasingan boleh dikenakan kadar standard sehingga 0.25%, atau 6.25 kali ganda kadar yang diiklankan. Perbezaan itu kini menjadi tumpuan penelitian Suruhanjaya Perdagangan Adil Korea dan perbahasan parlimen tentang sama ada pengiklanan mengelirukan masih boleh menguntungkan syarikat walaupun berdepan sekatan.
Kandungan
Angka yang didedahkan dalam audit parlimen menunjukkan bursa mata wang kripto itu mencatat nilai transaksi kira-kira 1,332 trilion won dan hasil yuran sebanyak 629.83 bilion won antara Februari 2024 dengan Februari 2025. Jika kadar yang diiklankan dikenakan pada keseluruhan nilai dagangan itu, jumlahnya ialah 532.8 bilion won, kira-kira 97 bilion won kurang daripada hasil yang dilaporkan.
Satu lagi kes melibatkan syarikat mencari jodoh Duo menimbulkan kebimbangan berbeza: pelanggaran pengiklanan berulang. Suruhanjaya mengenakan surcaj 345 juta won serta arahan pembetulan selepas mendapati terdapat masalah pada dakwaan tentang keahlian, audit luaran dan pengurus profesional. Duo pernah dikenakan sekatan berkaitan pengiklanan pada 2014.
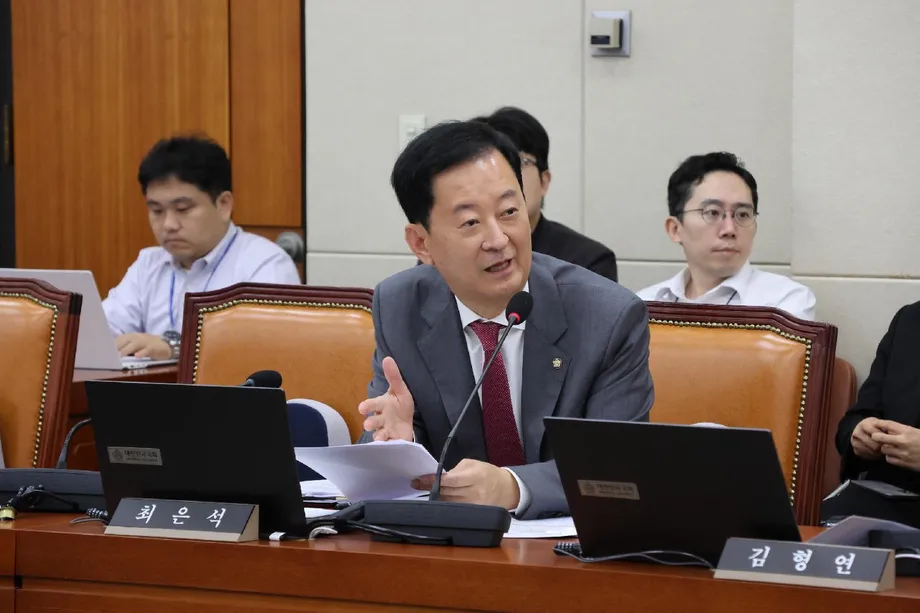
Kim Hyun-jung, ahli Parti Demokratik dalam Jawatankuasa Hal Ehwal Politik Perhimpunan Kebangsaan, mempersoalkan sama ada masa pengenaan dan jumlah penalti cukup untuk mencegah pelanggaran. Kedua-dua kes melibatkan perkhidmatan berbeza dan peringkat penguatkuasaan yang berlainan. Bithumb masih dalam penelitian, manakala Duo telah dikenakan sekatan. Kedua-duanya mengalihkan perhatian kepada pendedahan maklumat, bukti dan kos pelanggaran berulang.
Perkara yang perlu dilakukan pelanggan Bithumb
Yuran 0.04% yang diiklankan itu tertakluk pada syarat. Pelanggan perlu mendaftar sendiri kupon berasingan terlebih dahulu untuk menikmati kadar tersebut. Tanpa pendaftaran, yuran standard boleh mencecah 0.25%. Suruhanjaya sedang meneliti sama ada Bithumb mendedahkan syarat ini dengan secukupnya di bawah Akta Pelabelan dan Pengiklanan Adil.
Perbezaan itu penting kerana sesuatu harga boleh ditawarkan tanpa dikenakan secara automatik. Pelanggan yang tertarik dengan kadar yang diiklankan masih boleh membayar lebih jika langkah untuk mengaktifkannya tidak dijelaskan dengan cukup terang. Persoalan yang sedang diteliti ialah pendedahan syarat tersebut, bukan sekadar sama ada kadar 0.04% itu wujud.
Sebagai gambaran, bagi transaksi bernilai 1 juta won, yuran 0.04% bersamaan 400 won. Yuran 0.25% pula bersamaan 2,500 won, iaitu perbezaan 2,100 won. Pengiraan ini menunjukkan kesan kedua-dua kadar tersebut; ia tidak membuktikan jumlah yang dibayar oleh mana-mana pelanggan tertentu.
Kadar standard dinyatakan boleh mencecah sehingga 0.25%, maka tidak tepat untuk menganggap setiap pelanggan tanpa kupon membayar kadar maksimum itu. Angka yang didedahkan dalam audit tidak menunjukkan jumlah pelanggan yang mendaftar kupon, jumlah yang tidak berbuat demikian, atau taburan kadar yang sebenarnya dikenakan.
Makna jurang 97 bilion won
Perbandingan hasil ini memberikan penanda aras yang berguna. 1,332 trilion won didarab dengan 0.04% bersamaan 532.8 bilion won. Apabila jumlah itu ditolak daripada hasil yuran yang dilaporkan, iaitu 629.83 bilion won, bakinya ialah 97.03 bilion won, yang dibundarkan kepada kira-kira 97 bilion won dalam laporan parlimen.
Oleh itu, hasil yang dilaporkan kira-kira 18.2% lebih tinggi berbanding jumlah yang akan dijana jika kadar seragam 0.04% dikenakan. Membahagikan hasil yang dilaporkan dengan nilai transaksi yang dilaporkan juga menghasilkan kadar yuran purata tersirat kira-kira 0.0473%, dengan andaian kedua-dua angka meliputi transaksi yang sama dan menggunakan takrif perakaunan yang selaras.
Kadar purata tersirat itu jauh lebih hampir kepada 0.04% berbanding kadar standard maksimum 0.25%. Ini menunjukkan mengapa perbezaan maksimum harga dan perbezaan hasil agregat perlu dibezakan. Yang pertama menggambarkan kos sesuatu transaksi individu berdasarkan kadar yang dinyatakan; yang kedua menggambarkan hasil daripada keseluruhan jumlah dagangan yang dilaporkan.
Jurang 97 bilion won itu bukan ukuran keuntungan haram atau kerugian pelanggan yang telah dipastikan. Kesimpulan sedemikian memerlukan lebih banyak maklumat tentang kadar yang dikenakan, penggunaan kupon, pendedahan maklumat dan asas pengiraan yuran. Pengiraan itu menyokong penelitian, tetapi bukan pengganti dapatan suruhanjaya.
Dua penyerahan memberikan jumlah hasil berbeza
Satu lagi isu berkaitan penyerahan maklumat Bithumb kepada parlimen. Bursa itu dilaporkan memberikan hasil yuran kira-kira 629.8 bilion won kepada pejabat Kim, manakala dokumen yang diserahkan melalui suruhanjaya mencatat kira-kira 612.4 bilion won bagi tempoh yang sama. Perbezaannya kira-kira 17.4 bilion won.
Perbezaan itu mempengaruhi saiz perbandingan dengan kadar yang diiklankan. Jika 612.4 bilion won digunakan dan bukannya 629.83 bilion won, jurang berbanding penanda aras 532.8 bilion won ialah 79.6 bilion won. Kedua-dua jumlah melebihi penanda aras itu, tetapi tidak boleh dianggap saling menggantikan.
Tiada penjelasan bagi perbezaan itu dikenal pasti dalam laporan audit. Tidak jelas sama ada jumlah tersebut mencerminkan takrif perakaunan yang berbeza, pengecualian, pelarasan atau kesilapan. Perkara itu perlu diselesaikan sebelum mana-mana angka boleh menyokong kesimpulan tepat tentang hasil yang berkaitan dengan syarat kupon.
Isu pendedahan maklumat dan isu perakaunan saling berkaitan tetapi berbeza. Angka hasil yang tepat akan membantu menilai skala perniagaan yang terlibat. Namun, angka itu sahaja tidak menentukan sama ada pelanggan dimaklumkan secukupnya tentang cara mendapatkan yuran yang diiklankan.
Tiga dakwaan Duo gagal diteliti
Kes Duo berkaitan dakwaan tentang kekuatan dan kebolehpercayaan perkhidmatan mencari jodohnya. Syarikat itu mengiklankan bahawa ia mempunyai jumlah ahli profesional dan graduan universiti berprestij terbesar dalam industri, menyifatkan dirinya sebagai satu-satunya syarikat dalam industri yang menjalani audit luaran, serta mempromosikan 230 pengurus profesional.
Suruhanjaya mendapati bukti objektif yang menyokong dakwaan tentang keahlian itu tidak mencukupi. Dapatan ini lebih terhad berbanding penentuan syarikat mana yang sebenarnya mempunyai jumlah ahli terbesar dalam kategori berkaitan. Dakwaan sebagai peneraju industri memerlukan asas yang boleh dipercayai untuk membandingkan pesaing, namun bukti yang dikemukakan didapati tidak memadai.
Dakwaan mengenai audit luaran pula bermasalah atas sebab berbeza: syarikat lain juga menerbitkan hasil audit luaran. Audit luaran melibatkan pemeriksaan bebas terhadap penyata kewangan. Syarikat yang diaudit tidak boleh mendakwa dirinya unik jika pesaing turut menjalani dan mendedahkan hasil pemeriksaan yang setanding.
Dakwaan tentang kakitangan juga tidak sepadan dengan tugas yang diiklankan. Walaupun Duo mempromosikan 230 pengurus profesional, suruhanjaya mendapati 188 pekerja menguruskan pengenalan ahli dan urusan pertemuan. Jumlah itu kurang 42 orang, atau kira-kira 18.3% daripada angka yang diiklankan.
Dapatan itu tidak menentukan jumlah keseluruhan tenaga kerja Duo. Ia merujuk kepada bilangan pekerja yang menjalankan tugas mencari jodoh berkaitan dengan dakwaan tersebut. Perbezaan ini penting bagi bakal pelanggan yang menilai sejauh mana sokongan kakitangan yang boleh diberikan oleh sesuatu perkhidmatan, sebagaimana dakwaan tentang keahlian dan audit boleh mempengaruhi persepsi terhadap pilihan dan kebolehpercayaan.
Sekatan berulang dan kronologi yang tidak jelas
Suruhanjaya mengenakan surcaj 345 juta won serta arahan pembetulan terhadap Duo pada Ogos. Syarikat itu sebelum ini pernah dikenakan sekatan pada 2014 berhubung dakwaan, termasuk jumlah ahli yang sangat besar dan bahagian pasaran sebanyak 63.2%. Dakwaan terdahulu itu tidak seharusnya disalah anggap sebagai ukuran perniagaannya yang telah disahkan.
Tindakan berulang itu menyokong kebimbangan Kim bahawa sekatan terdahulu tidak menghalang pengiklanan bermasalah seterusnya. Namun, ia tidak menentukan jumlah hasil yang diperoleh Duo daripada dakwaan terkini, atau sama ada manfaat kewangannya melebihi surcaj tersebut. Tiada pengiraan sedemikian didedahkan.
Urutan peristiwa itu juga mengandungi percanggahan tarikh yang belum diselesaikan:
- 2014: Duo dikenakan sekatan berhubung dakwaan pengiklanan tentang keahlian dan bahagian pasaran 63.2%.
- Februari 2024 hingga Februari 2025: Tempoh 13 bulan yang diliputi angka transaksi dan hasil yuran Bithumb.
- Mei 2024: Suruhanjaya dilaporkan menerima kes terkini Duo.
- Ogos, dengan tahun kalendar tidak jelas: Duo dikenakan surcaj terkini dan arahan pembetulan.
- Audit parlimen: Kim mempersoalkan keberkesanan sekatan yang tertangguh serta pemantauan pelanggaran berulang.
Laporan menyatakan prosiding terhadap Duo berlangsung kira-kira dua tahun tiga bulan, tetapi turut memberikan tarikh penerimaan pada Mei 2024 serta rujukan relatif yang berbeza tentang keputusan pada Ogos. Butiran itu tidak menetapkan tahun kalendar yang konsisten bagi keputusan akhir. Kronologi tepat perlu diperjelas sebelum tempoh yang dinyatakan boleh dianggap sahih.
Apabila penalti menjadi kos perniagaan
Audit itu turut mengenal pasti jurang pemantauan: suruhanjaya didapati tidak mempunyai sistem khusus untuk mengurus dan memeriksa perniagaan yang melakukan pelanggaran berulang. Ini tidak bermakna rekod penguatkuasaan terdahulu tiada. Maksudnya, tiada aturan khusus seperti yang dibangkitkan dalam audit.
Kim, ahli Parti Demokratik dalam Jawatankuasa Hal Ehwal Politik, berhujah bahawa sekatan mesti berfungsi sebagai hukuman, bukan kos perniagaan biasa. Beliau berkata:
Surcaj tidak seharusnya menjadi perbelanjaan operasi syarikat, sebaliknya mesti berfungsi sebagai hukuman.
Kebimbangan beliau menghubungkan dua faktor: manfaat yang mungkin diterima syarikat ketika iklan disiarkan dan penalti yang dikenakan selepas itu. Keputusan yang tertangguh boleh mewujudkan tempoh panjang antara usaha menarik pelanggan dengan tindakan susulan. Penalti yang lebih kecil daripada manfaat berkenaan mungkin kurang berkesan sebagai pencegah, meskipun manfaat bersih mana-mana syarikat dalam kes ini belum dipastikan.
Kes-kes ini memerlukan tindakan susulan yang berbeza. Bagi Bithumb, isu yang belum diputuskan termasuk kejelasan pendedahan tentang kupon, penyelarasan angka hasil yang diserahkan dan keputusan akhir suruhanjaya. Bagi Duo, tumpuannya ialah keberkesanan arahan pembetulan serta sama ada pelanggaran berulang akan dipantau dengan lebih rapi.
Tiada tarikh pendengaran seterusnya, tarikh akhir keputusan, cadangan perubahan perundangan atau jadual pemantauan baharu dikenal pasti. Rekod yang ada menyokong seruan supaya penguatkuasaan dipertingkatkan, tetapi tidak menunjukkan bahawa rejim penalti baharu telah diterima pakai atau bahawa Bithumb telah didapati melanggar peraturan.
Perkara Utama
- Yuran 0.04% yang diiklankan Bithumb memerlukan pendaftaran kupon secara berasingan; kadar standard boleh mencecah 0.25%, atau 6.25 kali ganda.
- Hasil yuran yang dilaporkan, sebanyak 629.83 bilion won, melebihi penanda aras kadar seragam 0.04% kira-kira 97 bilion won, tetapi jurang itu bukan dapatan bahawa keuntungan haram telah diperoleh.
- Dua penyerahan Bithumb berbeza kira-kira 17.4 bilion won, tanpa penjelasan yang dikenal pasti.
- Duo dikenakan surcaj 345 juta won serta arahan pembetulan berhubung dakwaan tentang keahlian, audit dan kakitangan.
- Duo juga pernah dikenakan sekatan pada 2014; laporan tentang kes terkini mengandungi percanggahan kronologi yang belum diselesaikan.
- Kim Hyun-jung menggesa tindakan pencegahan yang lebih berkesan, manakala penelitian terhadap pengiklanan Bithumb masih belum selesai.