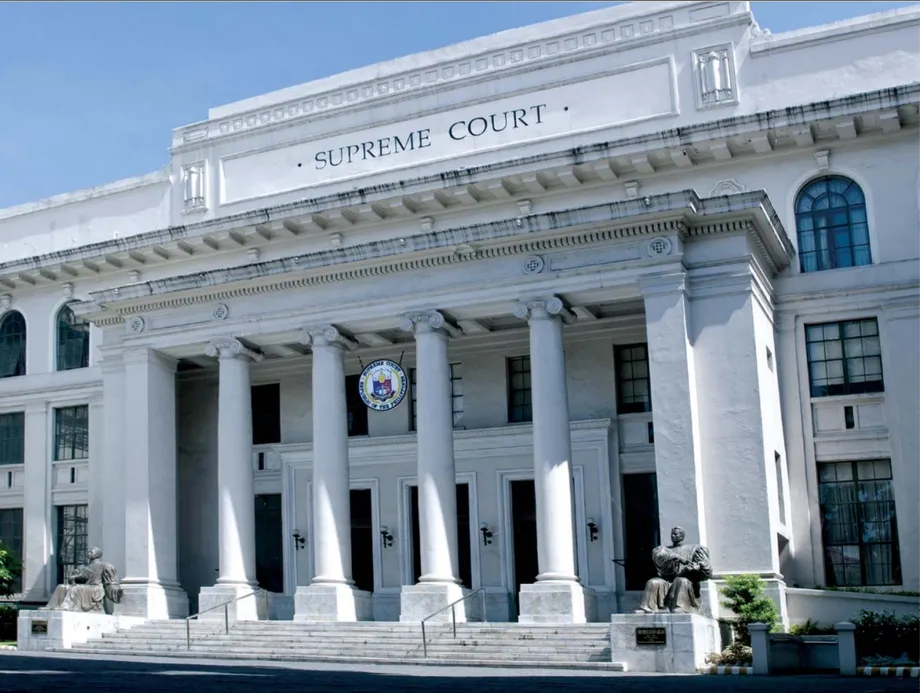
Tiga Tahun Belanjawan Berdepan Had Perlembagaan
Mahkamah Agung Filipina mengisytiharkan undang-undang belanjawan negara 2024 dan 2025 tidak berperlembagaan berhubung peningkatan oleh Kongres masing-masing sebanyak P449.5 bilion dan P17.99 bilion, selain menyekat dua peruntukan yang mengawal perbelanjaan simpanan dalam belanjawan 2026.
Kandungan
- Tiga Tahun Belanjawan Berdepan Had Perlembagaan
- Perkara yang Dibatalkan Mahkamah
- Mengapa Dana Simpanan Memerlukan Peraturan Perbelanjaan
- Bagaimana Belanjawan 2024 Disusun Semula
- Mengapa SAGIP Merupakan Peruntukan Sekaligus yang Menyalahi Undang-undang
- Empat Syarat bagi Perbelanjaan Tidak Terancang yang Sah
- Skop Larangan Belanjawan 2026
- Kongres Perlu Menjelaskan Perubahan Belanjawan
- Nasib Manfaat yang Telah Disalurkan
- Perkara Utama
Keputusan yang diumumkan pada 20 Oktober 2026 dan ditulis oleh Hakim Madya Kanan Marvic M.V.F. Leonen itu menyentuh jumlah yang boleh diluluskan Kongres serta sejauh mana kuasa eksekutif boleh menentukan hala tuju wang awam selepas belanjawan menjadi undang-undang.
Mahkamah mendapati Kongres meningkatkan jumlah peruntukan melebihi amaun yang disyorkan Presiden. Bagi 2024, peningkatan itu melibatkan peruntukan tidak terancang, iaitu kuasa perbelanjaan yang hanya tersedia apabila syarat pembiayaan tertentu dipenuhi. Bagi 2025, ia melibatkan Dana Khas Jalan Jabatan Kerja Raya dan Lebuh Raya (DPWH).
Keputusan itu turut melarang secara kekal pelaksanaan Peruntukan Khas 1(a) dan (b) Bab XLIII Akta Peruntukan Am 2026 (GAA). Mahkamah mendapati peruntukan ini memberikan kuasa perbelanjaan tanpa kawalan kepada pihak eksekutif dan tidak menetapkan peraturan yang mencukupi untuk menentukan perbelanjaan yang perlu diutamakan.
Orang yang menerima manfaat dengan niat baik daripada program tidak boleh dibatalkan di bawah belanjawan 2024 dan 2025 diberikan perlindungan terhad menerusi prinsip undang-undang yang dikenali sebagai doktrin fakta operatif. Persoalan berasingan mengenai akauntabiliti pegawai yang bertanggungjawab terhadap perbelanjaan yang dipertikaikan diserahkan oleh Mahkamah kepada tribunal yang berkenaan.
Perkara yang Dibatalkan Mahkamah
Akta Republik 11975, GAA 2024, diisytiharkan tidak berperlembagaan kerana Kongres pada hakikatnya meningkatkan jumlah peruntukan yang disyorkan Presiden sebanyak P449.5 bilion melalui dana tidak terancang. Peruntukan ialah kebenaran undang-undang untuk membelanjakan wang awam bagi tujuan tertentu.
Akta Republik 12116, GAA 2025, diisytiharkan tidak berperlembagaan kerana Kongres menambah P17.99 bilion kepada Dana Khas Jalan DPWH, sekali gus menaikkan jumlah peruntukan melebihi saranan Presiden. Peningkatan pada 2024 kira-kira 25 kali ganda berbanding peningkatan dana jalan itu.
Mahkamah secara berasingan mendapati peningkatan P12.75 bilion dalam Akaun Khas Dana Am bagi agensi tertentu melanggar Buku VI, Bab 4, Seksyen 25 Kod Pentadbiran. Peruntukan itu melarang peningkatan amaun dalam peruntukan belanjawan khas melebihi jumlah yang dicadangkan Presiden.
Tiga tahun belanjawan itu melibatkan tindakan undang-undang yang berbeza:
- 2024: Mahkamah membenarkan petisyen mendiang anggota kongres Edcel Lagman dan sebahagiannya membenarkan petisyen bekas senator Aquilino "Koko" Pimentel III serta pihak lain yang mencabar peningkatan peruntukan tidak terancang.
- 2025: Mahkamah membenarkan petisyen Filipinos for Peace, Justice and Progress Movement, Inc. serta pihak lain yang mencabar peningkatan Dana Khas Jalan.
- 2026: Mahkamah sebahagiannya membenarkan cabaran oleh Wakil Daerah Kedua Caloocan City Edgar Erice dan Wakil Mamamayang Liberal Leila de Lima berhubung peruntukan tidak terancang.
Mengapa Dana Simpanan Memerlukan Peraturan Perbelanjaan
Peruntukan tidak terancang membolehkan kerajaan membuat persediaan untuk perbelanjaan yang bergantung pada ketersediaan wang apabila syarat tertentu dipenuhi. Syarat itu boleh merangkumi hasil yang melebihi sasaran atau ketersediaan geran dan pinjaman asing.
Sebaliknya, perbelanjaan terancang ialah sebahagian daripada perbelanjaan kerajaan yang dirancang dan disokong oleh pembiayaan yang dijangka. Perbezaan ini penting apabila kutipan kurang daripada sasaran: kerajaan masih perlu memenuhi komitmen yang dirancang walaupun sebahagian pendapatan yang dijangka tidak diterima.
Mahkamah Agung berkata peruntukan tidak terancang boleh kekal sebagai sebahagian daripada belanjawan yang berperlembagaan. Dalam penjelasan keputusannya, Mahkamah menghuraikan perlindungan yang diperlukan:
Peruntukan Tidak Terancang tidak semestinya tidak berperlembagaan. Namun, perkara belanjawan ini memerlukan had dan perlindungan yang jelas bagi mengekalkan disiplin fiskal, ketelusan dan akauntabiliti.
Mahkamah bimbang syarat yang lemah boleh membolehkan pihak eksekutif mengeluarkan dana simpanan dengan terlalu bebas ketika pembiayaan bagi projek terancang semakin tertekan. Keputusan itu menghendaki Kongres menetapkan keadaan yang membolehkan wang tersedia serta peraturan penggunaannya.
Bagaimana Belanjawan 2024 Disusun Semula
Jawatankuasa Persidangan Dwikamar, yang menyelaraskan perbezaan antara versi rang undang-undang Dewan Rakyat dan Senat, memindahkan program, aktiviti dan projek daripada peruntukan terancang kepada peruntukan tidak terancang ketika penyediaan belanjawan 2024, menurut Mahkamah.
Jawatankuasa itu turut meningkatkan peruntukan bagi Pengukuhan Bantuan untuk Infrastruktur Kerajaan dan Program Sosial (SAGIP) serta Sokongan kepada Projek Bantuan Asing. Pemindahan perbelanjaan terancang ke dalam kategori simpanan mewujudkan ruang di atas kertas dalam peruntukan terancang untuk peningkatan di tempat lain.
Mahkamah Agung berkata Kongres mewujudkan ruang fiskal buatan menerusi perubahan tersebut. Dari segi praktikal, pemindahan projek ke kategori belanjawan lain menjadikan ruangan perbelanjaan terancang kelihatan kurang padat, walaupun kerajaan masih merancang untuk membiayai projek itu sekiranya syarat pelepasan dipenuhi.
Peningkatan yang terhasil melibatkan program infrastruktur asas DPWH, Projek Infrastruktur Mampan bagi Mengatasi Jurang, bantuan perubatan Jabatan Kesihatan kepada golongan miskin, Program Ayuda sa Kapos ang Kita Jabatan Kebajikan Sosial dan Pembangunan, serta Program Tulong Panghanapbuhay sa Ating Disadvantaged or Displaced Workers Jabatan Buruh dan Pekerjaan.
Peruntukan itu mengaitkan pertikaian belanjawan dengan infrastruktur, bantuan perubatan, sokongan pendapatan dan bantuan pekerjaan. Mahkamah menumpukan perhatian pada cara Kongres menyusun dan meluluskan perbelanjaan, termasuk sama ada perubahan itu mematuhi had yang ditetapkan oleh jumlah keseluruhan yang disyorkan Presiden.
Mengapa SAGIP Merupakan Peruntukan Sekaligus yang Menyalahi Undang-undang
SAGIP dalam dana tidak terancang 2024 dan 2025 mencetuskan dapatan berasingan mengenai perlembagaan. Mahkamah berkata ia merupakan peruntukan sekaligus yang menyalahi undang-undang kerana membolehkan pihak eksekutif mengenal pasti atau memperuntukkan perbelanjaan selepas belanjawan menjadi undang-undang, sekali gus menjalankan kuasa yang diperuntukkan oleh Perlembagaan kepada Kongres.
Peruntukan sekaligus meletakkan wang di bawah tajuk umum dan bukannya menetapkan pilihan perbelanjaan yang diperlukan dalam undang-undang itu sendiri. Dalam kes ini, Mahkamah mendapati terlalu banyak keputusan mengenai hala tuju wang diserahkan sehingga selepas undang-undang digubal.
Mahkamah Agung menerangkan cara SAGIP berfungsi dalam belanjawan yang dipertikaikan:
simpanan terselindung bagi peruntukan sekaligus untuk infrastruktur DPWH seperti projek kawalan banjir.
Oleh itu, projek kawalan banjir termasuk antara tujuan perbelanjaan khusus yang dikenal pasti dalam penjelasan Mahkamah. Isu perlembagaan berkisar pada pihak yang membuat keputusan peruntukan serta sama ada Kongres menyediakan kuasa undang-undang yang cukup khusus sebelum pihak eksekutif memulakan pelaksanaan.
Empat Syarat bagi Perbelanjaan Tidak Terancang yang Sah
Mahkamah menetapkan empat syarat bagi peruntukan tidak terancang yang berperlembagaan. Secara bersama, syarat ini menghendaki Kongres memastikan perbelanjaan simpanan adalah khusus, bersyarat dan selaras dengan rancangan kewangan kerajaan.
- Tiada peruntukan sekaligus: Peruntukan tidak terancang tidak boleh mengandungi peruntukan umum yang membiarkan pilihan perbelanjaan yang diperlukan tidak ditetapkan.
- Syarat pembiayaan yang berbeza: Kongres mesti membezakan dengan jelas penggunaan pendapatan baharu dan hasil tambahan daripada sumber selain cukai bagi perbelanjaan terancang dan tidak terancang.
- Keutamaan perbelanjaan: Kongres mesti menetapkan piawaian yang mencukupi untuk menentukan perkara yang menerima pembiayaan terlebih dahulu apabila sesuatu peruntukan mempunyai lebih daripada satu tujuan.
- Peranan kontingensi yang terhad: Peruntukan tidak terancang mesti selaras dengan program fiskal negara dan kekal sebagai peruntukan sempit yang bergantung pada syarat tertentu.
Syarat kedua memberikan keutamaan kepada perbelanjaan terancang. Pendapatan baharu lazimnya patut menyokong perbelanjaan yang dirancang itu, melainkan terdapat alasan yang jelas dan meyakinkan untuk meletakkannya di bawah peruntukan tidak terancang. Mahkamah menyebut projek yang mendapat bantuan pembiayaan asing sebagai contoh alasan yang mungkin wajar.
Peraturan keutamaan menangani satu lagi masalah praktikal. Apabila beberapa tujuan bersaing untuk mendapatkan pembiayaan bersyarat yang sama, Kongres mesti menyediakan piawaian sebagai panduan dan bukannya membiarkan pihak eksekutif mempunyai budi bicara tanpa sekatan.
Program fiskal negara ialah rancangan kerajaan untuk perbelanjaan dan pembiayaan. Menghendaki peruntukan simpanan mematuhi rancangan itu memastikan peruntukan tersebut tertakluk pada kekangan kewangan yang sama seperti bahagian belanjawan yang lain.
Skop Larangan Belanjawan 2026
Peruntukan Khas 1(a) dan (b) Bab XLIII GAA 2026 tidak memenuhi ujian perlembagaan tersebut. Mahkamah mendapati peruntukan itu memberikan kuasa perbelanjaan tanpa kawalan kepada pihak eksekutif, melanggar had jumlah peruntukan, tidak mempunyai piawaian keutamaan dan sebahagiannya berfungsi sebagai peruntukan sekaligus yang dilarang.
Larangan kekal itu meliputi Senat, Dewan Perwakilan, Pejabat Setiausaha Eksekutif dan pemangku setiausaha Jabatan Belanjawan dan Pengurusan. Mereka dilarang melaksanakan dua peruntukan yang dicabar itu.
Tindakan Mahkamah terhadap belanjawan 2026 menyasarkan peruntukan khusus tersebut. Pengisytiharan berhubung 2024 dan 2025 pula menyentuh undang-undang belanjawan itu sendiri, berserta perlindungan terhad bagi tindakan tertentu yang telah dilaksanakan.
Kongres Perlu Menjelaskan Perubahan Belanjawan
Jawatankuasa Persidangan Dwikamar turut diteliti berhubung skop kuasanya dan rekod yang menyokong keputusannya. Mahkamah berkata jawatankuasa itu hanya boleh menyelesaikan perbezaan sebenar antara versi rang undang-undang Dewan Rakyat dan Senat.
Mahkamah mendapati tiada rekod perbincangan jawatankuasa yang menjelaskan perubahan belanjawan yang dipertikaikan. Laporannya tidak menerangkan peningkatan dan pengurangan dalam butiran belanjawan, dan jawatankuasa itu tidak mengemukakan dokumen sokongan bagi perubahan tersebut, bertentangan dengan peraturan Dewan Rakyat dan Senat.
Bagi pembaca yang mahu menjejaki wang awam, rekod tersebut akan menunjukkan perubahan yang dibuat oleh penggubal undang-undang serta alasannya. Keputusan itu menetapkan batas kerja penyelarasan jawatankuasa: menyelesaikan perselisihan antara kedua-dua dewan, dengan dokumentasi seperti yang dikehendaki oleh peraturan mereka.
Nasib Manfaat yang Telah Disalurkan
Doktrin fakta operatif menangani tindakan yang diambil di bawah sesuatu undang-undang sebelum undang-undang itu diisytiharkan tidak berperlembagaan. Mahkamah Agung menerapkannya kepada belanjawan 2024 dan 2025, namun mengehadkan perlindungannya kepada program yang tidak boleh dibatalkan dan penerimanya bertindak dengan niat baik.
Secara ringkas, Mahkamah mengakui bahawa sesetengah program telah menghasilkan kesan yang tidak boleh dipulihkan dan penerimanya mungkin telah bergantung dengan jujur pada tindakan kerajaan. Perlindungan itu terikat pada keadaan tersebut dan tidak secara automatik meliputi setiap perbelanjaan di bawah kedua-dua belanjawan.
Mahkamah Agung menjelaskan kedudukan berasingan pihak yang bertanggungjawab meluluskan atau melaksanakan perbelanjaan itu:
Ia tidak melindungi pengarang, pencadang atau pelaksana daripada liabiliti jenayah, sivil atau pentadbiran melainkan tribunal yang berkenaan secara jelas mendapati bahawa mereka bertindak dengan niat baik.
Oleh itu, tribunal yang berkenaan perlu menentukan sama ada pihak terlibat bertindak dengan niat baik dan sama ada liabiliti dikenakan. Penjelasan keputusan itu tidak mengenal pasti setiap bayaran atau projek yang terjejas, dan tidak menetapkan proses mendapatkan semula wang bagi setiap bayaran. Bagi penerima manfaat, syarat utamanya ialah perlindungan terhad untuk program tidak boleh dibatalkan yang diterima dengan niat baik.
Perkara Utama
- Mahkamah Agung mengisytiharkan belanjawan 2024 tidak berperlembagaan berhubung peningkatan P449.5 bilion dalam peruntukan tidak terancang.
- Belanjawan 2025 diisytiharkan tidak berperlembagaan berhubung peningkatan P17.99 bilion kepada Dana Khas Jalan DPWH.
- Peningkatan berasingan sebanyak P12.75 bilion dalam akaun khas tertentu melanggar Kod Pentadbiran.
- Dua peruntukan yang mengawal peruntukan tidak terancang dalam belanjawan 2026 dilarang daripada dilaksanakan secara kekal.
- Dana tidak terancang masih dibenarkan jika mempunyai peruntukan khusus, syarat pelepasan yang jelas, keutamaan perbelanjaan dan selaras dengan program fiskal negara.
- Perlindungan untuk program tidak boleh dibatalkan yang memberi manfaat kepada mereka yang bertindak dengan niat baik tidak secara automatik melindungi pegawai daripada liabiliti.