Penstrukturan semula simpanan persaraan sasar manfaat tidak dibayar dan pulangan rendah
Korea Selatan merancang untuk mewajibkan majikan menyimpan dana bagi manfaat persaraan di luar perniagaan mereka, bermula dengan tempat kerja yang menggaji sekurang-kurangnya 100 orang pada 2028 dan meliputi firma terkecil pada 2030. Perubahan itu akan melindungi manfaat yang diperoleh selepas tarikh pelaksanaan di setiap tempat kerja dengan menempatkan dana tersebut di institusi luar sebelum pekerja meninggalkan pekerjaan mereka.
Kandungan
- Penstrukturan semula simpanan persaraan sasar manfaat tidak dibayar dan pulangan rendah
- Tempat kerja manakah yang perlu mematuhi peraturan, dan bila?
- Langkah kerajaan mengesan caruman yang tertunggak
- Bantuan untuk perniagaan lebih kecil
- Alasan kerajaan mahukan dana pencen profesional
- Tiga jenis dana dengan peraturan untuk pemegang amanah
- Pulangan lebih tinggi datang bersama risiko pelaburan
- Pilihan pelaburan dan pendedahan penyedia akan berubah
- Bayaran pencen berkala boleh menjadi pilihan lalai
- Pengurusan dana awam dan peluasan liputan masih menunggu keputusan
- Perkara Utama
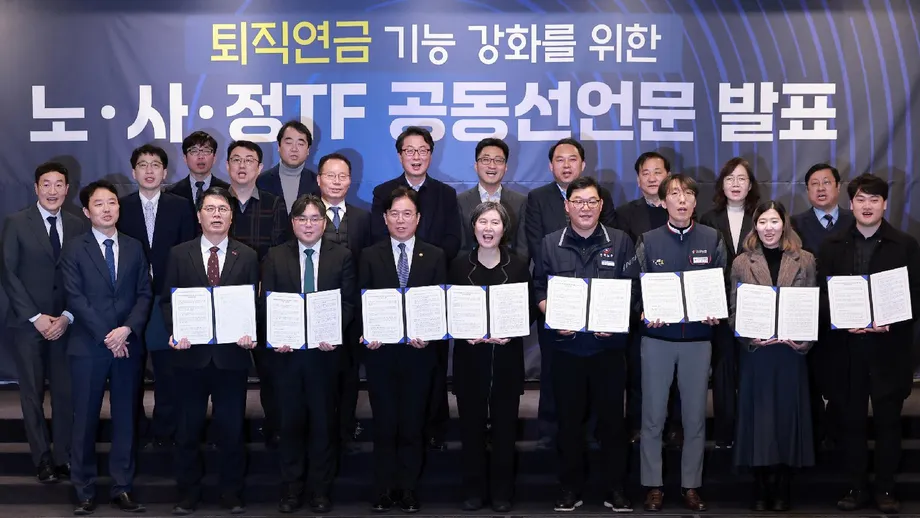
Kementerian Pekerjaan dan Buruh serta Parti Demokratik yang memerintah membincangkan Pelan Penambahbaikan Fungsi Pencen Persaraan selepas mengadakan rundingan dengan kumpulan buruh dan perniagaan. Cadangan itu menangani dua masalah: pekerja kehilangan bayaran persaraan apabila majikan tidak mampu membayarnya, dan simpanan pencen menjana pulangan pelaburan yang agak rendah.
Manfaat persaraan yang tidak dibayar mencecah 822.9 bilion won tahun lalu, merangkumi 41.1% daripada semua gaji tertunggak. Sementara itu, aset pencen persaraan berjumlah 501.4 trilion won pada akhir tahun lalu, namun hanya 26% tempat kerja menggunakan sistem pencen yang diperkenalkan pada 2005.
Kerajaan juga mahu pemegang amanah profesional menguruskan simpanan persaraan terkumpul melalui dana baharu. Pengaturan itu akan tersedia untuk pencen caruman tertakrif dan akaun pencen persaraan individu, yang lazimnya dipanggil IRP. Pekerja boleh mendapat akses kepada portfolio yang diuruskan secara profesional, manakala keuntungan dan kerugian pelaburan kekal ditanggung mereka.
Menteri Buruh Kim Young-hoon menyifatkan pelan itu sebagai persetujuan antara kumpulan yang terlibat dalam membentuknya:
hasil persetujuan antara pihak buruh, pengurusan dan kerajaan
Kerajaan dan parti pemerintah berhasrat menyediakan pindaan kepada Akta Keselamatan Manfaat Persaraan Pekerja pada November dan berusaha meluluskannya pada Disember. Kelulusan Parlimen akan menjadikan jadual pelaksanaan dan peraturan operasi yang dicadangkan sebagai kewajipan undang-undang. Bagi majikan, perubahan utama ialah mereka perlu membiayai manfaat persaraan masa hadapan secara berkala, dan bukannya mencari wang apabila pekerja berhenti.
Tempat kerja manakah yang perlu mematuhi peraturan, dan bila?
Jadual yang dicadangkan memberi lebih banyak masa kepada majikan kecil untuk membuat persediaan. Pembiayaan luaran bermaksud memindahkan wang persaraan ke pengaturan pencen di luar perniagaan, supaya wang itu diasingkan daripada tunai operasi majikan.
- Februari: Pihak buruh, pengurusan dan kerajaan bersetuju mengenai hala tuju reformasi pencen persaraan melalui pengisytiharan bersama.
- November: Kerajaan merancang menyediakan undang-undang untuk menguatkuasakan langkah-langkah itu.
- Disember: Menteri buruh menyasarkan kelulusan dalam sidang pleno Perhimpunan Kebangsaan.
- 2028: Pembiayaan luaran diwajibkan bagi tempat kerja yang mempunyai 100 pekerja atau lebih.
- 2029: Tempat kerja yang mempunyai 10 hingga 99 pekerja akan turut diwajibkan.
- 2030: Keperluan itu akan diperluas kepada tempat kerja yang mempunyai kurang daripada 10 pekerja.
Kewajipan itu akan meliputi tempoh pekerjaan bermula dari tarikh peraturan berkuat kuasa di setiap tempat kerja. Di bawah arahan ini, majikan tidak perlu memindahkan wang ke akaun luar bagi tempoh perkhidmatan sebelum tarikh tersebut. Oleh itu, manfaat seseorang pekerja mungkin merangkumi tempoh terdahulu yang dikendalikan di bawah pengaturan sedia ada dan tempoh selepasnya yang diliputi pembiayaan luaran wajib.
Tempat kerja yang gagal mengguna pakai pencen persaraan selepas tarikh akhir masing-masing akan didaftarkan secara automatik dalam Dana Pencen Persaraan Perusahaan Kecil dan Sederhana. Mereka akan menerima notis caruman, dengan tindakan pentadbiran termasuk denda sekiranya terus enggan membayar.
Langkah kerajaan mengesan caruman yang tertunggak
Kementerian merancang memperluas pemeriksaan terhadap majikan yang gagal membuat caruman luaran yang diwajibkan. Tujuannya adalah untuk mengesan wang yang belum dibayar ketika pekerja masih bekerja, dan bukannya selepas persaraan atau kegagalan perniagaan.
Pencen manfaat tertakrif menjanjikan manfaat yang dikira mengikut peraturan pelan, dengan majikan bertanggungjawab memastikan pembiayaan mencukupi. Di bawah cadangan itu, syarikat yang membiayai kurang daripada 95% jumlah minimum yang diwajibkan perlu menampung sekurang-kurangnya 33% daripada kekurangan itu dalam tempoh setahun. Kegagalan berbuat demikian boleh dikenakan denda sehingga 10 juta won.
Pencen caruman tertakrif berfungsi secara berbeza: majikan membayar wang ke dalam akaun, dan baki akhirnya bergantung pada caruman serta prestasi pelaburan. Majikan akan memikul kewajipan baharu untuk memberikan maklumat gaji, bagi membantu pihak berkuasa menyemak sama ada bayaran yang diwajibkan telah dibuat.
Bantuan untuk perniagaan lebih kecil
Perniagaan yang mempunyai kurang daripada 30 pekerja akan menerima kadar yuran pencen paling rendah di bawah pelan itu. Kerajaan juga mencadangkan supaya proses penggunaan pencen sedia ada, yang melibatkan pemfailan kawal selia dan semakan, digantikan dengan kontrak bagi mengurangkan urusan pentadbiran.
Majikan yang menggunakan pencen sebelum undang-undang berkuat kuasa boleh menerima bantuan yang menampung 10% daripada caruman untuk pekerja yang memperoleh pendapatan kurang daripada 130% gaji minimum. Belanjawan yang dicadangkan bagi bantuan penggunaan awal ini ialah 6 bilion won tahun depan.
Syarikat yang mempunyai kurang daripada 50 pekerja dan baru menggunakan pencen juga boleh layak menerima bantuan yang menampung dua mata peratusan faedah pinjaman selepas sebulan. Kerajaan memperuntukkan 6.2 bilion won untuk langkah itu dalam cadangan belanjawan tahun depan, menjadikan jumlah dua peruntukan bantuan yang dicadangkan sebanyak 12.2 bilion won.
Persekutuan Perusahaan Korea, sebuah organisasi majikan, menyokong matlamat melindungi manfaat persaraan tetapi mahu pelaksanaannya mengambil kira keupayaan kewangan dan pentadbiran perniagaan kecil dan mikro. Bagi majikan tersebut, caruman pencen berkala akan menjadi komitmen tunai berterusan, di samping gaji dan perbelanjaan lain.
Alasan kerajaan mahukan dana pencen profesional
Aset pencen persaraan dijangka melebihi 1,000 trilion won menjelang 2040, hampir dua kali ganda daripada 501.4 trilion won yang dipegang pada akhir tahun lalu. Kerajaan mahu kumpulan simpanan yang semakin besar itu menyediakan lebih banyak pendapatan persaraan melalui pengurusan profesional dan penyertaan yang lebih meluas.
Pencen persaraan mencatat pulangan 6.47% tahun lalu, berbanding 18.82% bagi Pencen Kebangsaan, 17.2% bagi pencen kakitangan kerajaan dan 18.9% bagi pencen guru sekolah swasta. Jurang antara pencen persaraan dengan Pencen Kebangsaan ialah 12.35 mata peratusan. Campuran pelaburan dan pendedahan kepada risiko pasaran bagi setiap sistem mempengaruhi pulangannya.
Matlamat yang dinyatakan kerajaan adalah untuk meningkatkan kadar penggantian pendapatan persaraan daripada kira-kira 13% kepada lingkungan 20%. Kadar penggantian menerangkan jumlah pendapatan terdahulu seseorang yang digantikan oleh pencen. Pencapaian matlamat itu bergantung pada caruman, hasil pelaburan dan cara pekerja menerima simpanan mereka.
Di bawah model dana yang dicadangkan, pemegang amanah profesional akan mengumpulkan dan mengurus aset peserta. Tempat kerja boleh memperkenalkannya dengan persetujuan wakil pekerja dan prosedur lain yang diwajibkan. Pengaturan kontrak sedia ada dan pengaturan dana boleh beroperasi di tempat kerja yang sama, dan majikan boleh menawarkan lebih daripada satu dana.
Tiga jenis dana dengan peraturan untuk pemegang amanah
Cadangan itu akan mewujudkan tiga laluan kepada pengurusan dana. Bank, firma sekuriti dan syarikat insurans boleh menubuhkan syarikat pemegang amanah komersial, secara bersendirian atau bersama-sama, untuk berkhidmat kepada beberapa tempat kerja. Kumpulan majikan atau organisasi buruh dan pengurusan kebangsaan boleh menubuhkan pemegang amanah bukan untung. Institusi awam boleh mengendalikan dana yang terbuka kepada tempat kerja yang layak.
Laluan awam itu merangkumi peluasan Blue Seed, dana pencen yang dikendalikan oleh Perkhidmatan Pampasan Pekerja dan Kebajikan Korea. Akses akan diperluas kepada tempat kerja yang mempunyai sehingga 100 pekerja tahun depan dan sehingga 300 pekerja pada 2028.
Pemegang amanah institusi kewangan perlu mempunyai modal minimum 12 bilion won dan tujuh kakitangan penting untuk fungsi termasuk kawalan dalaman. Mereka yang menguruskan pelaburan secara langsung perlu mempunyai tambahan lima hingga lapan profesional pelaburan. Peringkat pelesenan awal yang diikuti kelulusan akhir akan membolehkan pihak berkuasa menilai pemohon sebelum mereka mula beroperasi.
Peraturan tadbir urus yang dicadangkan menetapkan sekurang-kurangnya empat pengarah bebas dan sekurang-kurangnya dua pengarah yang disyorkan peserta bagi pemegang amanah institusi kewangan. Dana konsortium secara umumnya akan mempunyai perwakilan yang sama daripada pihak buruh dan pengurusan. Pemegang amanah juga perlu mengetepikan 0.25% daripada aset bagi risiko operasi serta menggunakan organisasi luar untuk penjagaan aset dan penilaian prestasi.
Kepentingan peserta akan diutamakan di bawah undang-undang, dengan liabiliti ganti rugi dikenakan kepada pemegang amanah yang melanggar kewajipan mereka. Untuk mengelakkan liabiliti, pemegang amanah perlu membuktikan tiada unsur niat atau kecuaian. Kementerian buruh dan pihak berkuasa kewangan akan menyelaraskan penyeliaan, manakala kementerian akan mengendalikan tindakan penguatkuasaan.
Pulangan lebih tinggi datang bersama risiko pelaburan
Persekutuan Perusahaan Korea menggesa supaya langkah perlindungan disertakan seiring peluasan dana yang diurus secara profesional. Kebimbangannya ialah pekerja menanggung kesan kewangan apabila pelaburan meningkat atau merosot.
Persekutuan itu menjelaskan pendiriannya dalam kenyataan sebagai respons terhadap pelan tersebut:
Berbeza daripada pencen kebangsaan, yang pembayarannya dijamin oleh negara, keuntungan dan kerugian daripada pencen persaraan jenis dana ditanggung sepenuhnya oleh pencarum bergantung pada prestasi pelaburan,
Bagi pekerja dalam dana caruman tertakrif, pengurusan profesional mengubah pihak yang membuat keputusan pelaburan. Jumlah yang tersedia ketika bersara tetap bergantung pada wang yang dimasukkan ke dalam akaun dan prestasi pelaburan tersebut. Oleh itu, kelayakan pemegang amanah, penyeliaan bebas dan kebertanggungjawaban sama pentingnya dengan usaha meningkatkan pulangan.
Pilihan pelaburan dan pendedahan penyedia akan berubah
Kerajaan merancang menaikkan secara berperingkat had semasa 70% bagi aset berisiko dalam IRP. Kerajaan juga akan memperluas jenis pelaburan yang layak bagi IRP dan pencen caruman tertakrif dengan memasukkan akaun pengurusan pelaburan dan nota terbitan, sekali gus memberikan peserta lebih banyak pilihan untuk simpanan mereka.
Pemberitahuan pilihan lalai akan diubah daripada empat minggu selepas produk pelaburan matang kepada dua minggu sebelum tarikh matang. Pilihan lalai menyediakan laluan pelaburan yang ditetapkan terlebih dahulu apabila peserta tidak membuat pilihan secara aktif. Pemberitahuan lebih awal bertujuan mengurangkan tempoh wang menunggu dalam bentuk tunai atau pegangan seumpamanya selepas sesuatu produk tamat.
Pelan itu juga mencadangkan supaya produk yang memberikan pulangan rendah dikeluarkan daripada pilihan lalai. Penilaian penyedia pencen akan lebih menumpukan pulangan berangka dan ukuran yang mengambil kira jumlah risiko pelaburan yang ditanggung untuk menjana pulangan tersebut.
Kedudukan dan maklumat prestasi semua penyedia akan didedahkan, menggantikan amalan menerbitkan maklumat 10% teratas sahaja. Pekerja dan majikan akan mempunyai gambaran yang lebih menyeluruh tentang prestasi penyedia ketika memilih tempat untuk menyimpan wang persaraan.
Bayaran pencen berkala boleh menjadi pilihan lalai
Kerajaan sedang mempertimbangkan supaya manfaat persaraan dibayar sebagai pencen melainkan penerima secara khusus meminta bayaran sekali gus. Perubahan itu akan menjadikan pendapatan berkala pilihan lalai, sambil mengekalkan pilihan untuk mengambil keseluruhan wang sekaligus.
Kebanyakan pesara kini menerima manfaat mereka secara sekali gus, corak yang mahu diubah oleh kerajaan ketika berusaha meningkatkan peranan pencen pekerjaan di samping Pencen Kebangsaan. Bayaran berkala mengagihkan simpanan persaraan sepanjang tempoh tertentu, manakala bayaran sekali gus meletakkan keseluruhan baki di bawah kawalan segera penerima.
Peraturan yang membenarkan pengeluaran awal akan kekal tanpa perubahan. Pekerja masih boleh menggunakan pengeluaran yang layak untuk keperluan seperti membeli rumah atau menyediakan deposit jeonse, iaitu deposit perumahan besar yang boleh dikembalikan dan digunakan dalam banyak kontrak sewaan Korea Selatan.
Sebaliknya, kerajaan akan mengusahakan undang-undang untuk menaikkan had pinjaman bercagar aset pencen daripada 50% kepada 70%. Pinjaman bercagar simpanan akan menjadi alternatif kepada pengeluaran, walaupun pekerja akan menanggung kos pembayaran balik dan faedah. Pihak berkuasa juga sedang mempertimbangkan bantuan cukai untuk menggalakkan orang ramai terus menyimpan bagi persaraan dalam tempoh yang lebih panjang.
Pengurusan dana awam dan peluasan liputan masih menunggu keputusan
Kemungkinan penyertaan Perkhidmatan Pencen Kebangsaan dalam pengurusan dana baharu masih belum diputuskan dan akan dibincangkan di Perhimpunan Kebangsaan. Pihak buruh, perniagaan, kerajaan dan pakar mempunyai pandangan berbeza tentang peranannya, menyebabkan isu itu belum termasuk dalam bahagian cadangan yang telah dipersetujui.
Persekutuan Perusahaan Korea berhujah bahawa penyertaan Perkhidmatan Pencen Kebangsaan dalam pasaran yang sudah disediakan oleh penyedia swasta dan Blue Seed boleh mengaburkan peranan pencen awam dan swasta serta melemahkan persaingan yang adil. Pelan kerajaan juga tidak merangkumi penubuhan sebuah badan pencen persaraan yang berasingan.
Pekerja yang berkhidmat kurang daripada setahun dan mereka yang bekerja kurang daripada 15 jam seminggu merupakan satu lagi perkara yang belum dimuktamadkan dalam perbincangan reformasi. Kementerian dan Institut Buruh Korea sedang mengkaji pengaturan manfaat persaraan mereka serta kemungkinan liputan wajib. Majlis Ekonomi, Sosial dan Buruh memulakan perbincangan mengenai isu berkaitan pada Jun.
Bagi pekerja yang sudah diliputi peraturan manfaat persaraan, keutamaan perundangan segera ialah jadual pembiayaan luaran, penguatkuasaan caruman yang lebih tegas dan sistem pemegang amanah baharu. Bagi majikan, tempoh persediaan dan sokongan kewangan yang dicadangkan akan menentukan seberapa cepat mereka perlu mengubah pengurusan gaji, kontrak pencen dan perancangan tunai.
Perkara Utama
- Pembiayaan luaran wajib akan bermula pada 2028 bagi tempat kerja yang mempunyai sekurang-kurangnya 100 pekerja dan meliputi semua saiz tempat kerja menjelang 2030.
- Kewajipan itu akan terpakai bagi tempoh perkhidmatan selepas tarikh pelaksanaan di setiap tempat kerja, tanpa pembiayaan secara retrospektif bagi tempoh perkhidmatan terdahulu.
- Manfaat persaraan yang tidak dibayar berjumlah 822.9 bilion won tahun lalu, atau 41.1% daripada semua gaji tertunggak.
- Pemegang amanah profesional akan menguruskan dana baharu bagi pencen caruman tertakrif dan IRP, dengan keuntungan dan kerugian pelaburan ditanggung peserta.
- Bantuan yang dicadangkan bagi penggunaan awal dan faedah pinjaman berjumlah 12.2 bilion won dalam belanjawan tahun depan.
- Kerajaan menyasarkan penyediaan undang-undang pada November dan kelulusannya pada Disember.
- Penyertaan Perkhidmatan Pencen Kebangsaan serta liputan bagi pekerja yang mempunyai tempoh perkhidmatan singkat atau waktu kerja yang sangat pendek masih menunggu keputusan lanjut.