Transaksi tunai besar bakal diperiksa dengan lebih teliti ketika pembaharuan kredit dirangka
Thailand merancang untuk memperketat pemeriksaan terhadap transaksi tunai bernilai besar, memperkenalkan lesen baharu bagi perkhidmatan beli sekarang, bayar kemudian serta menetapkan peraturan bagi token digital yang dipautkan kepada baht, ketika Bank of Thailand memperluas usahanya untuk menyokong peminjam dan memperkukuh penyeliaan kewangan.
Kandungan
- Transaksi tunai besar bakal diperiksa dengan lebih teliti ketika pembaharuan kredit dirangka
- Apakah perubahan di cawangan bank mulai 1 November?
- Bayaran emas dan pengurup wang berdepan penyeliaan lebih ketat
- Beli sekarang, bayar kemudian akan menjadi perniagaan kredit berlesen
- Penyeliaan bukan bank beralih kepada satu struktur pengurusan
- Langkah menangani hutang isi rumah sudah meliputi ratusan ribu akaun
- Perniagaan kecil bakal mendapat portal kredit
- Peraturan stablecoin baht dirancang pada Mac
- Mengapa gabenor menyokong kadar faedah kekal pada 1%
- Pelaksanaan berlangsung selama lima bulan
- Perkara Utama
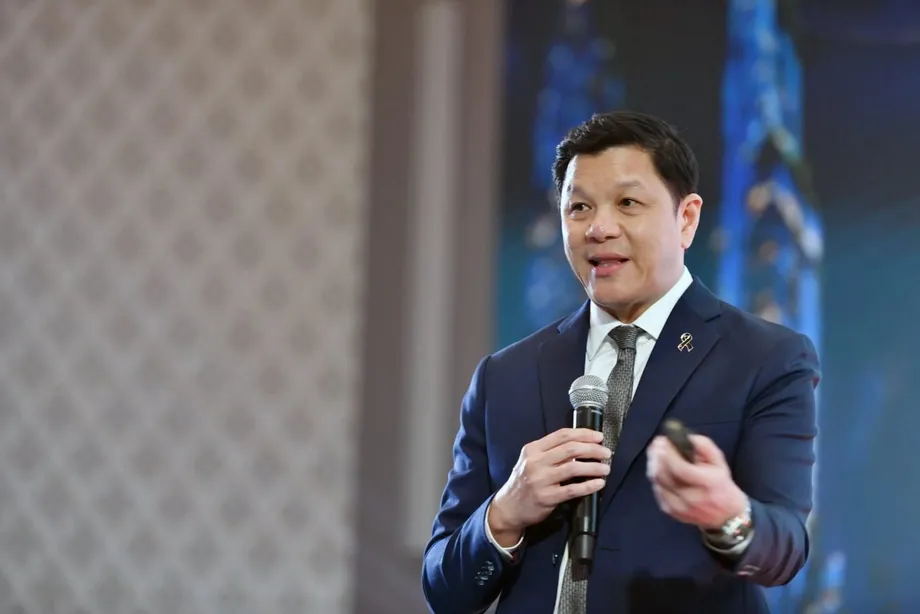
Gabenor Vitai Ratanakorn menggariskan program itu pada 29 Oktober 2026, semasa acara Governor Connect. Langkah-langkah yang dijadualkan antara November 2026 hingga Mac 2027 termasuk pemantauan pembelian dan penjualan emas secara tunai bernilai lebih 10 juta baht, cadangan had kredit ansuran sebanyak 20,000 baht, serta platform pusat yang menghubungkan perniagaan kecil dengan pemberi pinjaman.
Pelan hala tuju lebih luas bank pusat itu merangkumi sembilan langkah dan bidang kerja. Keutamaannya untuk 2027 ialah hutang isi rumah, akses kepada kredit bagi perusahaan kecil dan sederhana (PKS), serta penyeliaan lebih ketat terhadap perniagaan kewangan di luar sektor perbankan.
Perubahan lebih segera akan berkuat kuasa pada 1 November 2026. Notis Bank of Thailand No. 57/2569 memperkenalkan pemeriksaan lebih teliti terhadap deposit tunai berjumlah sekurang-kurangnya 5 juta baht dalam tempoh sehari di cawangan bank, selain transaksi lain yang diliputi. Bank akan bertanya tentang sumber dan tujuan wang itu, dengan dokumen sokongan diperlukan mengikut risiko pelanggan.
Program ini menggabungkan dua matlamat yang boleh bertentangan: memudahkan orang ramai mendapatkan pembiayaan yang sah sambil menyukarkan pergerakan wang yang mencurigakan daripada disembunyikan. Bagi isi rumah, perubahan paling langsung melibatkan pembayaran balik hutang, pembelian secara ansuran dan maklumat kredit. Bagi perniagaan, perubahan itu melibatkan permohonan pinjaman, fi perkhidmatan kewangan dan dokumen yang diperlukan ketika mengendalikan wang tunai dalam jumlah besar.
Apakah perubahan di cawangan bank mulai 1 November?
Notis No. 57/2569 menghendaki institusi kewangan menjalankan usaha wajar dipertingkat, yang lazimnya disebut EDD, terhadap transaksi yang memenuhi syarat. Secara ringkas, ini bermakna bank akan meneliti dengan lebih dekat identiti pelanggan, sumber wang dan sebab wang itu dipindahkan.
Ambang 5 juta baht terpakai kepada deposit tunai yang terkumpul dalam hari yang sama. Peraturan ini meliputi transaksi yang dijalankan melalui cawangan, manakala saluran perbankan elektronik tidak termasuk dalam rangka kerja khusus transaksi cawangan ini.
Skop yang diperluas turut meliputi deposit cek atau draf, pertukaran wang kertas baht, penerimaan wang tunai untuk mengeluarkan cek atau draf, transaksi mata wang asing serta pembayaran premium insurans, produk pelaburan dan derivatif kewangan. Derivatif ialah kontrak yang nilainya bergantung pada aset, harga atau ukuran kewangan lain.
Bank mesti menyesuaikan pemeriksaan mengikut risiko setiap pelanggan. Oleh itu, pelanggan yang mengendalikan bayaran sah bernilai besar mungkin perlu menjelaskan tujuannya atau mengemukakan rekod sokongan transaksi. Vitai berkata institusi kewangan mesti melaporkan aktiviti luar biasa kepada bank pusat dan memberikan bantuan dengan segera serta secara adil kepada pelanggan yang terjejas oleh pemeriksaan itu.
Peraturan ini sebahagian daripada usaha Thailand untuk menghalang institusi kewangan daripada menjadi saluran bagi dana haram. Bank pusat mengaitkan usaha ini dengan Bangkok Blueprint for Fraud-Resilient Financial Services, yang dipromosikannya bersama Tabung Kewangan Antarabangsa dan Kumpulan Bank Dunia.
Bayaran emas dan pengurup wang berdepan penyeliaan lebih ketat
Bank of Thailand menjangka akan mengumumkan langkah yang mengawal pembelian dan penjualan emas secara tunai bernilai besar pada November 2026. Cadangan pendekatannya ialah mewajibkan pindahan wang atau pembayaran cek bagi transaksi melebihi 10 juta baht, sekali gus mewujudkan rekod pembayaran yang lebih mudah diperiksa berbanding penyerahan wang kertas.
Cadangan berkaitan emas itu menyusuli rancangan untuk meningkatkan standard perniagaan pengurup wang. Perniagaan tersebut akan berdepan syarat lebih ketat bagi pemeriksaan pelanggan, pelaporan maklumat dan kawalan antipengubahan wang haram, iaitu proses menjadikan dana yang diperoleh secara haram kelihatan sah.
Bank pusat berkata kawalan terdahulu terhadap transaksi tunai sekurang-kurangnya 5 juta baht diikuti penurunan nilai pengeluaran tunai lebih 57% berbanding Januari 2026. Transaksi yang melibatkan pengeluaran emas sekurang-kurangnya dua kilogram sehari pula merosot lebih 85% berbanding paras perbandingan pada bulan yang sama.
Angka tersebut merujuk kepada aktiviti pengeluaran, manakala peraturan yang berkuat kuasa pada 1 November menetapkan keperluan bagi deposit dan rangkaian transaksi cawangan yang lebih luas. Secara bersama, langkah-langkah itu memperluas pemeriksaan terhadap beberapa cara wang atau emas dalam jumlah besar boleh bergerak melalui sistem kewangan.
Beli sekarang, bayar kemudian akan menjadi perniagaan kredit berlesen
Beli sekarang, bayar kemudian, yang sering disingkatkan sebagai BNPL, membolehkan pelanggan menerima barangan atau perkhidmatan dengan serta-merta dan membayar balik kosnya secara ansuran. Rangka kerja yang dicadangkan di Thailand akan meletakkan bentuk pinjaman ini di bawah lesen baharu bagi kredit yang digunakan untuk membeli barangan dan perkhidmatan melalui platform digital.
Cadangan itu menetapkan had kredit sebanyak 20,000 baht, tempoh pembayaran balik maksimum enam bulan dan had kadar faedah sebanyak 15%. Bank pusat menjangkakan kira-kira tujuh perniagaan akan memohon lesen.
Rangka kerja itu sedang melalui rundingan awam ketika Vitai menggariskan rancangan tersebut, dengan pengumuman dijangka dibuat pada Disember 2026. Rundingan ini memberi peluang kepada perniagaan dan pihak berkepentingan lain untuk mengemukakan pandangan sebelum pengawal selia memuktamadkan peraturan.
Bagi pembeli, perkara praktikal yang perlu diingat ialah pembelian yang dibayar secara berperingkat tetap merupakan hutang. Had yang dicadangkan akan menetapkan batas bagi jumlah pinjaman, tempoh pembayaran balik dan kadar faedah yang dikenakan. Bagi penyedia, lesen khusus akan meletakkan aktiviti ini dalam rangka kerja penyeliaan yang lebih jelas.
Penyeliaan bukan bank beralih kepada satu struktur pengurusan
Bank pusat merancang untuk menyatukan penyeliaan perniagaan kewangan bukan bank di bawah satu struktur pengurusan. Sebelum ini, tanggungjawab penyeliaan dibahagikan antara beberapa unit dan pemeriksaan hanya meliputi skop yang terhad.
Perniagaan yang terlibat termasuk penyedia pinjaman peribadi dan kad kredit, pemberi pinjaman kewangan nano, perkhidmatan penerimaan bayaran, dompet elektronik, perniagaan pertukaran asing dan pindahan wang antarabangsa serta syarikat pengurusan aset. Kewangan nano melibatkan pinjaman kecil, manakala syarikat pengurusan aset mengendalikan aset seperti hutang bermasalah yang dibeli daripada pemberi pinjaman.
Perniagaan kredit dan pembayaran akan diberi perhatian terlebih dahulu. Vitai berkata sektor itu berkembang dari segi saiz, jumlah pinjaman dan kerumitan perniagaan, sekali gus meningkatkan keperluan untuk penyeliaan lebih teliti.
Bank of Thailand berhasrat menggunakan data dan kecerdasan buatan untuk membantu mengutamakan pemeriksaan terhadap ribuan pengendali, dengan mengambil kira saiz dan potensi kesan mereka. Keutamaan perlindungan penggunanya termasuk kadar faedah atau fi yang melebihi had undang-undang serta pengenaan faedah ke atas faedah yang belum dibayar.
Bagi peminjam, amalan terakhir itu boleh menyebabkan baki tertunggak meningkat lebih cepat kerana caj baharu dikira berdasarkan faedah terdahulu yang belum dibayar, selain pinjaman asal. Pendekatan penyeliaan yang dirancang bertujuan mengenal pasti amalan caj tidak adil dalam kalangan kumpulan penyedia yang jauh lebih luas.
Langkah menangani hutang isi rumah sudah meliputi ratusan ribu akaun
Bank of Thailand berkata program penyelesaian hutangnya, yang nama dalam bahasa Thai bermaksud Selesaikan Hutang dengan Cepat, Melangkah ke Hadapan, telah membantu lebih 182,000 akaun runcit yang mempunyai hutang lapuk, daripada sasaran 200,000 akaun. Hutang lapuk lazimnya merujuk kepada pinjaman yang pembayarannya tertunggak dengan serius.
Jumlah yang dilaporkan itu mewakili lebih 91% daripada sasaran, dengan kurang daripada 18,000 akaun lagi untuk mencapainya. Angka itu mengira akaun, maka jangkauan program dinyatakan berdasarkan hutang yang dikendalikan, bukannya jumlah individu peminjam.
Bank pusat juga mengekalkan bayaran balik minimum kad kredit pada kadar 8%, dengan menyatakan bahawa langkah itu mengekalkan kecairan bagi kira-kira 2 juta akaun. Dalam konteks ini, kecairan bermaksud wang tunai yang tersedia kepada peminjam untuk menampung perbelanjaan segera.
Bayaran minimum yang lebih rendah boleh mengurangkan tekanan terhadap belanjawan isi rumah pada bulan semasa, manakala baki selebihnya masih perlu dibayar balik mengikut terma yang berkenaan. Penyelesaian hutang dan kelegaan bayaran minimum menangani masalah yang berbeza: satu membantu mengurus pinjaman yang sudah mengalami masalah serius, manakala satu lagi mengurangkan tekanan pembayaran balik segera.
Vitai mengaitkan peranan ekonomi bank pusat yang lebih luas dengan hubungan antara pendapatan isi rumah yang lemah, bayaran balik yang terlepas dan perbelanjaan yang berkurangan. Apabila keluarga mempunyai wang yang lebih sedikit, mereka mungkin sukar membayar hutang dan membeli barangan, sekali gus menambah tekanan terhadap perniagaan dan pekerjaan.
Perniagaan kecil bakal mendapat portal kredit
Portal Kredit PKS yang dirancang akan menyediakan platform pusat untuk menghubungkan pemilik perniagaan dengan pemberi pinjaman. Bank pusat menjangkakan portal itu diperkenalkan sekitar Disember 2026 hingga Januari 2027, dengan Januari dikenal pasti sebagai bulan pengumuman yang dijangka dalam pelan hala tuju lebih luas.
Portal itu menangani proses menghubungkan pemohon dengan pemberi pinjaman. Program lain pula menangani kapasiti pemberian pinjaman dan cara kewangan perniagaan dinilai.
Bank of Thailand berkata PKS Credit Boost telah menjana pinjaman bernilai lebih 80 bilion baht. PKS Secure Plus menyokong kecairan dengan membolehkan cagaran lain dipertimbangkan bersama aliran tunai ketika pemberi pinjaman menilai sesebuah perniagaan.
Aliran tunai ialah wang yang masuk dan keluar daripada sesebuah perniagaan. Dengan menilainya bersama cagaran, pemberi pinjaman boleh meneliti cara perniagaan itu menjana wang dan menampung perbelanjaan, serta aset yang boleh ditawarkan untuk menyokong pinjaman.
Bank pusat juga berkata pengurangan 19 fi perkhidmatan kewangan menjimatkan kira-kira 8 bilion baht setahun kepada pelanggan runcit dan PKS. Oleh itu, bagi firma yang berdepan margin keuntungan tipis, program ini menggabungkan usaha mendapatkan pembiayaan dengan pengurangan kos penggunaan perkhidmatan kewangan.
Peraturan stablecoin baht dirancang pada Mac
Bank of Thailand menjangkakan rangka kerja bagi stablecoin baht diperkenalkan pada Mac 2027. Stablecoin ialah token digital yang direka untuk mengekalkan nilai yang dipautkan kepada aset rujukan, dalam hal ini mata wang Thailand.
Kadar rujukan yang dicadangkan ialah satu token bersamaan satu baht. Rangka kerja itu akan membezakan perniagaan yang mengeluarkan token daripada perniagaan yang menyediakan dompet digital untuk menyimpan atau memindahkannya.
Bank pusat mungkin mengehadkan bilangan penerbit kepada dua pada peringkat awal. Pengasingan penerbit daripada penyedia dompet kepada kategori berbeza akan menetapkan penyeliaan mengikut peranan setiap perniagaan: sama ada mencipta token atau menyediakan perkhidmatan yang digunakan pelanggan.
Syarat pelesenan akhir dan butiran pelaksanaan masih belum ditetapkan. Mac 2027 ialah sasaran yang dinyatakan bagi rangka kerja itu, manakala had awal dua penerbit masih merupakan kemungkinan yang sedang dipertimbangkan.
Mengapa gabenor menyokong kadar faedah kekal pada 1%
Vitai berkata kadar faedah dasar kekal pada 1% masih sesuai bagi pemulihan Thailand yang perlahan dan inflasi yang agak rendah. Bank of Thailand berkata kadar itu telah dikurangkan dua kali dalam tempoh setahun sebelumnya, daripada 1.50% kepada 1.00%, iaitu penurunan sebanyak 0.50 mata peratusan.
Kadar dasar membantu mempengaruhi kadar pinjaman dan simpanan di seluruh ekonomi. Kadar yang lebih rendah boleh mengurangkan kos pembiayaan, tetapi kesannya sebahagiannya bergantung pada kesediaan pemberi pinjaman untuk memberi pinjaman serta kemampuan isi rumah dan perniagaan menanggung hutang tambahan.
Gabenor mengakui terdapat kos jika kadar rendah dikekalkan untuk tempoh yang lama. Beliau menyebut peningkatan risiko kewangan struktur, pulangan yang lebih rendah bagi penyimpan dan akses kredit yang tidak seimbang.
Vitai juga berkata jurang kadar faedah antara Thailand dengan negara lain hanyalah satu pertimbangan dalam keputusan dasar. Thailand mengamalkan kadar pertukaran terapung, yang membolehkan baht berubah mengikut keadaan ekonomi, sementara bank pusat berusaha mengurangkan turun naik mata wang yang berlebihan.
Semakan dasar boleh dilakukan jika ekonomi pulih dengan cukup kukuh sehingga menimbulkan tekanan inflasi, atau jika inflasi sekitar pertengahan 2027 tidak menurun seperti yang dijangka. Gabenor menyebut kenaikan harga minyak global dan pengurangan subsidi bahan api kerajaan sebagai kemungkinan sebab tekanan harga berlarutan lebih lama daripada jangkaan.
Pelaksanaan berlangsung selama lima bulan
Program ini mempunyai beberapa peringkat, dengan sebahagian langkah masih menunggu pengumuman atau hasil rundingan. Tarikh yang digariskan bank pusat meletakkan pemeriksaan tunai di cawangan sebagai langkah pertama dan penyeliaan stablecoin hampir di penghujung pelaksanaan yang dirancang.
- 29 Oktober 2026: Vitai menggariskan program pembaharuan kewangan dan keutamaan bank pusat untuk 2027.
- 1 November 2026: Notis No. 57/2569 mula berkuat kuasa bagi transaksi cawangan yang memenuhi syarat.
- November 2026: Pengumuman mengenai pembelian dan penjualan emas secara tunai bernilai besar dijangka dibuat.
- Disember 2026: Pengumuman mengenai penyeliaan BNPL dan pengurangan kos semakan biro kredit dijangka dibuat.
- Disember 2026 hingga Januari 2027: Portal Kredit PKS dijangka diperkenalkan.
- Mac 2027: Rangka kerja bagi stablecoin baht dijangka diperkenalkan.
Langkah berkaitan maklumat kredit itu akan membolehkan orang ramai menyemak rekod kredit sendiri secara percuma sebanyak dua kali. Rekod kredit menunjukkan sejarah pinjaman dan pembayaran balik seseorang, sekali gus membantu pemberi pinjaman menilai permohonan serta membolehkan peminjam menyemak maklumat yang digunakan dalam keputusan pemberian pinjaman.
Program secara keseluruhan ini merangkumi lebih daripada perubahan kadar faedah dasar. Tumpuan praktikalnya ialah cara hutang diuruskan, cara perniagaan kecil mendapatkan pembiayaan, cara firma kewangan melayan pelanggan dan cara institusi memeriksa pergerakan wang dalam jumlah besar.
Perkara Utama
- Bank pusat Thailand menggabungkan penyeliaan kewangan yang lebih ketat dengan langkah menyokong peminjam isi rumah dan PKS.
- Mulai 1 November 2026, transaksi cawangan yang memenuhi syarat akan tertakluk kepada pemeriksaan pelanggan yang lebih teliti, termasuk deposit tunai berjumlah sekurang-kurangnya 5 juta baht dalam sehari.
- Lesen BNPL yang dicadangkan merangkumi had kredit 20,000 baht, tempoh pembayaran balik enam bulan dan had kadar faedah 15%.
- Penyeliaan bukan bank akan disatukan di bawah satu struktur pengurusan, dengan perkhidmatan pinjaman dan pembayaran diberi perhatian terlebih dahulu.
- Bantuan menangani hutang telah meliputi lebih 182,000 akaun, manakala PKS Credit Boost telah menjana pinjaman bernilai lebih 80 bilion baht.
- Portal kredit dijangka diperkenalkan sekitar Disember 2026 hingga Januari 2027, diikuti rangka kerja stablecoin baht pada Mac.
- Vitai menyokong kadar dasar kekal pada 1%, dengan semakan mungkin dilakukan jika keadaan pertumbuhan atau inflasi berubah.