Pelan persaraan untuk negara yang semakin berusia
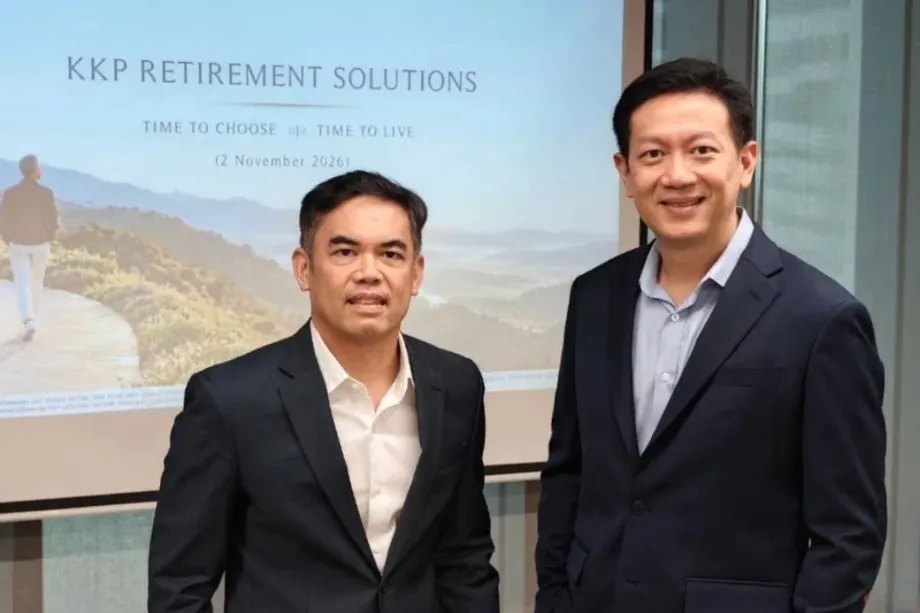
Kiatnakin Phatra Financial Group memperkenalkan enam dana persaraan bersama Capital Group, dengan sasaran aset sebanyak 30 bilion baht dalam tempoh tiga tahun ketika Thailand berdepan jurang yang semakin melebar antara jangka hayat yang lebih panjang dengan simpanan yang tidak mencukupi. Fasa pertama KKP Retirement Solutions dijadualkan bermula pada November 2026, menggabungkan pelaburan untuk mereka yang masih bekerja dengan dana yang direka untuk menyediakan pendapatan selepas bersara.
Kandungan
- Pelan persaraan untuk negara yang semakin berusia
- Mengapa penduduk Thailand yang semakin berusia berdepan tekanan kewangan
- Keyakinan terhadap persaraan mengatasi persediaan
- Maksud sasaran simpanan dalam perbelanjaan harian
- Jangka hayat lebih panjang membawa bil penjagaan kesihatan lebih besar
- Bagaimana empat dana Ready Retire berfungsi
- Dua dana pendapatan menawarkan cara berbeza untuk menggunakan simpanan
- Sumbangan Capital Group kepada kerjasama ini
- Pelan persaraan panjang dalam ekonomi yang tidak sekata
- Perkara Utama
Ketua ekonomi KKP, Dr. Phiphat Luangnaruemitchai berkata, golongan berusia 60 tahun ke atas kini merangkumi kira-kira 24% daripada penduduk Thailand. Pembentangan KKP yang menggunakan data Pertubuhan Bangsa-Bangsa Bersatu mengunjurkan bahagian itu akan meningkat kepada 36% menjelang 2049. Unjurannya juga menunjukkan bilangan pekerja bagi setiap warga emas akan menurun daripada 5.5 kepada 1.8 menjelang 2060.
Bagi keluarga, angka itu menggambarkan tekanan yang nyata: semakin sedikit orang dewasa bekerja akan menanggung lebih ramai saudara-mara yang lebih tua, sementara simpanan persaraan mungkin perlu menampung perbelanjaan selama beberapa dekad. KKP berkata, 86% rakyat Thailand tidak mempunyai pelan simpanan persaraan atau tidak dapat mengikuti pelan yang dimiliki.
Enam dana itu menangani dua keperluan berbeza. Empat dana KKP Ready Retire bertujuan membina simpanan sebelum persaraan dan mengurangkan risiko pelaburan secara beransur-ansur. Dua dana pendapatan pula direka untuk mereka yang hampir bersara atau sudah bersara, dengan menukar simpanan terkumpul kepada bayaran berjadual.
Narit Kosalathip, ketua khidmat nasihat pelaburan peribadi di Kiatnakin Phatra Securities berkata, perkhidmatan yang lebih menyeluruh itu bertujuan mengurus aliran tunai persaraan sehingga usia 90 tahun. Kejayaannya bergantung pada lebih daripada sekadar memilih tahun persaraan: caruman, perbelanjaan, prestasi pelaburan dan bil perubatan akan menentukan sejauh mana simpanan setiap individu dapat bertahan.
Mengapa penduduk Thailand yang semakin berusia berdepan tekanan kewangan
Phiphat menyifatkan Thailand sebagai negara yang menjadi tua sebelum menjadi kaya. Umur median penduduk negara itu kira-kira 41 tahun, manakala hasil ekonomi bagi setiap penduduk sekitar US$7,200. Oleh itu, penduduk yang relatifnya berusia perlu membiayai persaraan dengan pendapatan yang lebih rendah berbanding penduduk di banyak negara lebih kaya yang mempunyai profil umur serupa.
KKP mengenal pasti empat tekanan yang saling berkait: menjadi tua sebelum kemakmuran meluas, kebajikan awam yang terhad, perancangan kewangan yang lemah dan kos penjagaan kesihatan yang meningkat. Lebih 54% pekerja Thailand berada di luar sistem keselamatan sosial, menurut angka yang dipetik oleh kumpulan itu. KKP menganggarkan elaun warga emas hanya menampung kira-kira 7% daripada perbelanjaan.
Simpanan di tempat kerja hanya meliputi sebahagian kecil tenaga kerja. Phiphat berkata, kira-kira 3.1 juta orang menyertai dana simpanan pekerja, berbanding tenaga kerja sekitar 50 juta orang. Itu bersamaan kira-kira 6.2%. Dana simpanan pekerja ialah skim di tempat kerja yang membolehkan pekerja dan majikan mencarum untuk persaraan.
Phiphat menganggarkan bayaran pencen keselamatan sosial bulanan bagi mereka yang mencarum sepanjang kehidupan bekerja sekitar 5,000 hingga 7,000 baht. Angka daripada Thailand Development Research Institute yang dipetik KKP menunjukkan hampir 70% warga emas bergantung pada anak-anak atau terus bekerja, manakala hanya kira-kira 7% bergantung pada simpanan persaraan.
Bilangan pekerja yang semakin berkurangan menyukarkan lagi kebergantungan pada anak-anak. Unjuran penurunan daripada 5.5 pekerja bagi setiap warga emas kepada 1.8 bermakna beban tanggungan akan dipikul oleh kira-kira satu pertiga daripada jumlah pekerja sekarang menjelang 2060.
Keyakinan terhadap persaraan mengatasi persediaan
Tinjauan Society of Actuaries Research Institute terhadap 750 pekerja sektor swasta menggambarkan jurang antara jangkaan dengan hasil sebenar. Menurut dapatan yang dipetik Phiphat, tinjauan itu mendapati 86% menjangka akan bersara mengikut perancangan, sedangkan hanya 5% berbuat demikian. Kira-kira 73% mencapai usia persaraan dengan wang kurang daripada 60% jumlah yang diperlukan.
Angka 86% dalam tinjauan itu mengukur keyakinan untuk bersara mengikut perancangan. Angka 86% dalam data perancangan berasingan KKP merujuk kepada mereka yang tiada pelan simpanan atau tidak dapat mengikutinya. Jika digabungkan, dapatan itu menggambarkan persediaan yang terbatas serta jangkaan yang mungkin sukar dipenuhi.
KKP juga berkata, lebih 80% simpanan diletakkan dalam deposit dan aset lain yang berisiko pelaburan rendah. Aset sedemikian boleh memberikan kestabilan dan akses kepada wang tunai, tetapi kuasa belinya merosot apabila pulangan kekal di bawah inflasi. Wang yang cukup untuk membeli barang dapur selama sebulan hari ini mungkin tidak lagi mencukupi selepas harga meningkat.
Narit mengenal pasti satu lagi halangan: perbelanjaan sering meningkat seiring kenaikan pendapatan, menyebabkan hanya sedikit wang tambahan untuk persaraan. Oleh itu, usaha awal KKP akan turut tertumpu pada menggalakkan orang ramai menyimpan, bukan sekadar memujuk pelabur sedia ada untuk menukar dana.
Maksud sasaran simpanan dalam perbelanjaan harian
KKP menganggarkan seseorang yang memperoleh 30,000 baht sebulan dan mahu mengekalkan 70% daripada pendapatan itu selepas bersara memerlukan kira-kira 6 juta baht untuk tempoh 30 tahun. Tujuh puluh peratus bersamaan 21,000 baht sebulan atau 252,000 baht setahun.
Baki median dana simpanan pekerja ketika persaraan hanya 2 juta baht, menurut angka yang dipetik KKP. Median ialah baki di tengah apabila akaun disusun daripada yang terkecil hingga terbesar. Jumlah itu ialah satu pertiga daripada contoh 6 juta baht yang diberikan syarikat itu.
KKP juga menyatakan median 2 juta baht itu hanya menampung kira-kira lima tahun perbelanjaan berdasarkan contoh perbelanjaannya. Tempoh sebenar bergantung pada belanjawan sesebuah isi rumah. Dengan perbelanjaan tetap 21,000 baht sebulan, 2 juta baht dapat menampung kira-kira lapan tahun, tanpa mengambil kira pulangan pelaburan atau kenaikan harga.
Phiphat turut mencadangkan peraturan pengeluaran 4%, berdasarkan kajian persaraan di Amerika Syarikat. Kaedah itu bermula dengan pengeluaran bersamaan 4% daripada portfolio awal pada tahun pertama, kemudian diselaraskan mengikut inflasi, dengan matlamat membiayai perbelanjaan selama kira-kira 30 tahun.
Peraturan itu membayangkan simpanan sekitar 25 kali ganda perbelanjaan tahunan. Seseorang yang berbelanja 60,000 baht sebulan membelanjakan 720,000 baht setahun, menjadikan sasaran simpanan awal sebanyak 18 juta baht. Phiphat berkata, mereka yang mahu meninggalkan harta pusaka atau berdepan peningkatan perbelanjaan peribadi yang lebih pantas memerlukan jumlah lebih besar. Prestasi pasaran dan masa pengeluaran juga mempengaruhi berapa lama wang itu dapat bertahan.
Jangka hayat lebih panjang membawa bil penjagaan kesihatan lebih besar
Seseorang rakyat Thailand yang mencapai usia 60 tahun mempunyai purata jangka hayat baki selama 23.5 tahun, menurut angka yang dibentangkan KKP. Datanya juga menunjukkan kebarangkalian untuk mencapai usia 85 tahun sekitar 47%, manakala kemungkinan seorang wanita yang sudah berusia 60 tahun mencapai usia 90 tahun ialah 35%.
Angka ini menjelaskan mengapa syarikat itu membina pelan yang menyediakan pendapatan persaraan selama beberapa dekad. Purata jangka hayat ialah rujukan yang berguna, namun ramai orang akan hidup lebih lama dan memerlukan wang untuk tahun-tahun tambahan itu.
KKP memetik inflasi perubatan sebanyak 14.8% di Thailand pada 2026, manakala pembentangan Phiphat turut menggunakan kadar kenaikan kos perubatan tahunan sekitar 11%. Kedua-dua ukuran itu dikemukakan tanpa takrifan yang sepadan. Kedua-duanya jauh mengatasi ilustrasi inflasi umum sebanyak 3% dalam pembentangan tersebut; kos penjagaan warga emas pula dinyatakan meningkat 6% setahun.
Dengan inflasi tahunan 3%, perbelanjaan sebanyak 720,000 baht hari ini akan meningkat kepada kira-kira 1.75 juta baht setahun selepas 30 tahun. Isi rumah yang mempunyai keperluan perubatan atau penjagaan yang besar mungkin menghadapi corak perbelanjaan berbeza.
Phiphat mengesyorkan insurans kesihatan dan kemalangan sebagai perlindungan daripada perbelanjaan tidak dijangka. Kemungkinan perubahan kepada skim insurans kesihatan yang mewajibkan pesakit membayar sebahagian bil juga boleh meningkatkan kos pesara. Perubahan berpotensi itu masih menjadi pertimbangan dalam perancangan, bukannya perubahan manfaat yang telah dimuktamadkan.
Bagaimana empat dana Ready Retire berfungsi
Fasa simpanan KKP menawarkan empat pilihan: KKP Ready Retire 2035, KKP Ready Retire 2045, KKP Ready Retire 2035 RMF dan KKP Ready Retire 2045 RMF. RMF ialah singkatan bagi Retirement Mutual Fund, kategori pelaburan persaraan Thailand dengan manfaat cukai tertakluk pada syarat caruman dan tempoh pegangan.
Pelabur memilih tahun sasaran persaraan. Portfolio kemudian beralih secara beransur-ansur daripada aset pertumbuhan yang lebih berisiko apabila tahun itu semakin hampir, sambil mengekalkan pegangan saham untuk pertumbuhan jangka panjang. Pada tarikh sasaran, dana Ready Retire dirancang untuk ditukar kepada KKP Lifelong Income.
Pendekatan itu menangani satu risiko khusus: kejatuhan pasaran yang mendadak sejurus sebelum seseorang berhenti bekerja. Penabung yang hampir bersara mempunyai masa lebih singkat untuk membina semula portfolio yang susut melalui caruman baharu, terutamanya selepas pengeluaran bermula.
KKP menggambarkan risiko itu menggunakan data indeks bagi tempoh 15 tahun yang berakhir ketika pasaran mencapai paras terendah pada Februari 2009 semasa krisis kewangan global. Portfolio yang risikonya dikurangkan secara beransur-ansur berakhir 25.1% lebih tinggi berbanding portfolio yang risikonya tidak dikurangkan. Ilustrasi itu menggunakan pengiraan indeks, bukan prestasi dana sebenar.
Jadual dan pencapaian pelaburan yang diumumkan termasuk:
- 2 November 2026: Phiphat membincangkan tekanan persaraan di Thailand dalam taklimat media.
- November 2026: KKP merancang untuk memulakan fasa pertama Retirement Solutions dengan produk pelaburan terasnya.
- 2035 dan 2045: Dana Ready Retire mencapai tahun sasaran persaraan masing-masing.
- Fasa seterusnya: KKP merancang untuk mengintegrasikan insurans dan ciri aplikasi tambahan; jadual terperinci belum diumumkan.
Dua dana pendapatan menawarkan cara berbeza untuk menggunakan simpanan
KKP Lifelong Income menyasarkan bayaran tahunan sekitar 4% sambil berusaha mengekalkan modal, kata Narit. Sasaran penggunanya termasuk pesara yang memerlukan wang tunai berkala tetapi juga mahu mengekalkan harta untuk kegunaan kemudian atau generasi seterusnya.
KKP Advanced Income menyasarkan bayaran tahunan lebih tinggi, sekitar 5% hingga 7%, dengan menggunakan sebahagian daripada modal. Modal ialah wang yang dilaburkan; maka penggunaannya mengurangkan jumlah yang tersedia untuk pengeluaran akan datang. Narit menyatakan pelaburan minimum sebanyak 1,000 baht.
Kedua-dua pendekatan mempelbagaikan pelaburan merentas bon dan saham berkualiti yang membayar dividen. Bayaran berjadual dibuat melalui penebusan automatik, iaitu unit pelaburan dijual untuk menyediakan wang tunai kepada pelabur. Oleh itu, bayaran yang diterima boleh merangkumi wang daripada pelaburan terkumpul.
Pesara yang memilih antara kedua-dua pendekatan itu berdepan pertukaran yang nyata: perbelanjaan lebih tinggi sekarang boleh menyebabkan modal yang tinggal kemudian lebih sedikit. Narit berkata, modal tidak dijamin dan pelabur mungkin menerima kurang daripada jumlah yang dilaburkan.
KKP memetik jangkaan purata pulangan pelaburan sekitar 6% hingga 7% setahun bagi pelabur yang menyertai tawaran awal. Itu hanyalah jangkaan dan pulangan sebenar akan berbeza-beza. Portfolio menggabungkan ekuiti dan bon, dengan aset pertumbuhan yang berisiko lebih tinggi merangkumi kurang daripada separuh peruntukan yang dihuraikan KKP.
Sumbangan Capital Group kepada kerjasama ini
Capital Group mempunyai pengalaman pelaburan lebih 90 tahun dan aset persaraan di bawah pengurusan melebihi US$2.2 trilion, menurut pengumuman kerjasama itu. KKP berkata, pengalaman portfolio global itu akan digabungkan dengan pemahamannya tentang pelabur Thailand dan kewangan isi rumah.
Jeik Sohn, ketua Southeast Asia Client Group di Capital Group, menjelaskan tujuan kerjasama itu:
Bersama-sama KKP, kami membawa pengalaman itu kepada pelabur Thailand melalui penyelesaian yang menggabungkan kepakaran pelaburan persaraan global dengan pemahaman pasaran tempatan. Ia direka untuk memudahkan keputusan penting berkaitan persaraan, menyesuaikan diri dengan keperluan pelabur yang berubah dan membantu mereka merancang persaraan dengan lebih yakin.
Kepelbagaian global merupakan bahagian penting dalam hujah KKP. Menurut pembentangannya, 97% aset dana simpanan pekerja Thailand dilaburkan dalam negara. Bagi tempoh sedekad hingga Ogos 2026, pulangan tahunan terkompaun masing-masing ialah 3.7% bagi SET, 13.0% bagi ekuiti global dan 15.4% bagi S&P 500. Pulangan tahunan terkompaun menunjukkan pertumbuhan sebagai kadar tahunan setara sepanjang tempoh tersebut.
Pelaburan di luar negara menyebarkan pendedahan merentas lebih banyak ekonomi dan syarikat, namun turut membawa risiko kadar pertukaran. Perubahan nilai baht boleh meningkatkan atau mengurangkan nilai pelaburan luar negara apabila ditukar semula kepada mata wang Thailand.
KKP merancang untuk menghubungkan dananya dengan insurans hayat dan kesihatan serta pemantauan portfolio melalui KKP Better. Khidmat perundingan boleh didapati di cawangan Kiatnakin Phatra Bank, daripada penasihat kewangan peribadi dan melalui 02-165-5555.
Pelan persaraan panjang dalam ekonomi yang tidak sekata
KKP mengunjurkan pertumbuhan ekonomi Thailand sebanyak 2.5% pada 2026, dengan manfaatnya diagihkan secara tidak sekata. Phiphat menggambarkan pemulihan yang menyaksikan perniagaan eksport dan pelaburan berkaitan kecerdasan buatan menunjukkan prestasi lebih baik, manakala perniagaan automotif, petrokimia, peralatan elektrik, pembinaan, hartanah dan pelancongan berdepan tekanan. Penggunaan domestik juga mula perlahan.
Kumpulan itu mengekalkan sasaran indeks saham Thailand 2026 pada 1,680 mata sambil menyemak unjurannya bagi 2026 dan 2027. KKP menjangkakan pendapatan syarikat tersenarai akan meningkat secara keseluruhan, dengan sektor petrokimia kekal sebagai pengecualian.
Phiphat mengenal pasti risiko luar negara termasuk pilihan raya pertengahan penggal AS, bantahan di Eropah, kenaikan kadar faedah, pertumbuhan lebih perlahan dan pasaran saham yang tidak menentu. Perkembangan sedemikian boleh melemahkan keyakinan dan mendorong pelabur mengeluarkan wang dari pasaran sedang pesat membangun.
KKP mengutamakan bank dalam kalangan sektor yang relatifnya defensif, serta sektor penjagaan kesihatan, makanan dan minuman untuk pertumbuhan jangka panjang. Kumpulan itu turut memberi amaran tentang kemungkinan pelaburan kecerdasan buatan menjadi perlahan.
Mesej utama Narit ialah tabiat menyimpan secara konsisten sama penting dengan pulangan. Katanya, pulangan tahunan 5% hingga 7% mungkin mencukupi bagi banyak matlamat kewangan jika pelabur terus membuat caruman. Menjual pelaburan ketika krisis dan tidak melabur semula ketika pasaran pulih boleh mengganggu kemajuan itu. Untuk pelan yang dirancang bertahan hingga usia 90 tahun, jumlah simpanan dan keupayaan untuk terus melabur kekal penting.
Perkara Utama
- KKP dan Capital Group memperkenalkan enam dana persaraan, dengan fasa pertama dijadualkan pada November 2026.
- Empat dana Ready Retire menyasarkan tahun 2035 atau 2045 dan mengurangkan risiko portfolio secara beransur-ansur sebelum beralih kepada pendapatan persaraan.
- Lifelong Income menyasarkan bayaran hampir 4%; Advanced Income menyasarkan 5% hingga 7% sambil menggunakan sebahagian daripada modal.
- KKP berkata, 86% rakyat Thailand tidak mempunyai pelan simpanan persaraan atau tidak dapat mengikutinya.
- Median baki dana simpanan pekerja yang dipetik KKP ialah 2 juta baht, berbanding ilustrasi persaraan 6 juta baht bagi seseorang yang memperoleh 30,000 baht sebulan.
- Kumpulan itu menyasarkan aset dana persaraan sebanyak 30 bilion baht dalam tempoh tiga tahun. Modal dan pulangan pelaburan tidak dijamin.