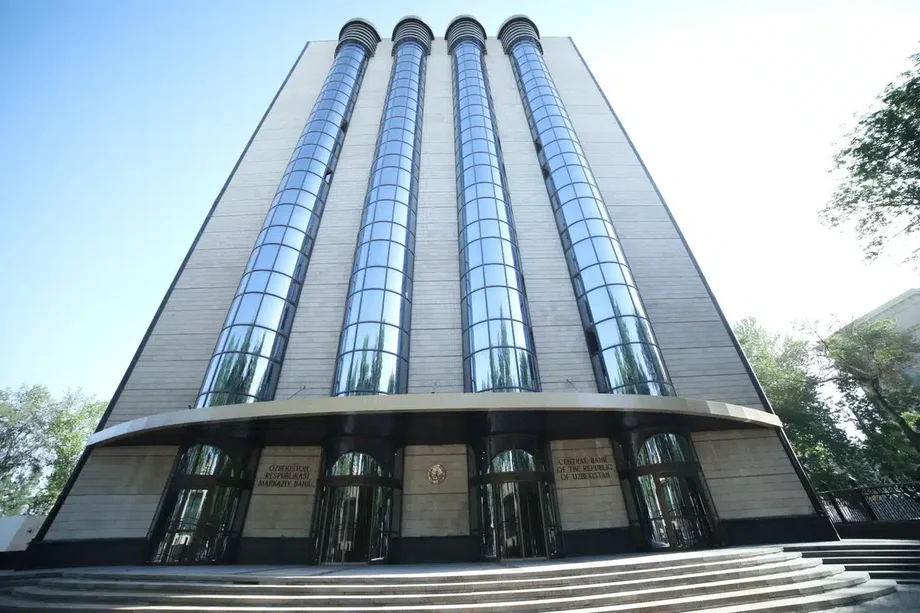
Potongan kadar faedah dipertimbangkan, namun kebanyakan anggota lembaga memilih untuk menunggu
Bank Pusat Uzbekistan mengekalkan kadar faedah utamanya pada 14% pada 4 November 2026, selepas mempertimbangkan penurunan kepada 13.5%. Keputusan itu dibuat ketika pengawal selia menaikkan ramalan inflasi pada akhir 2026 daripada 6.5% kepada kira-kira 7%, sambil meningkatkan unjuran pertumbuhan ekonomi kepada sekitar 8%.
Kandungan
- Potongan kadar faedah dipertimbangkan, namun kebanyakan anggota lembaga memilih untuk menunggu
- Harga pada September menjelaskan sikap berhati-hati
- Mengapa ramalan inflasi meningkat kepada 7%
- Jangkaan semakin menurun, tetapi masih melebihi sasaran
- Pertumbuhan lebih kukuh membawa manfaat dan tekanan
- Bagaimana kadar 14% mempengaruhi penyimpan dan peminjam
- Apakah yang membolehkan kadar di bawah 10%?
- ING melihat ruang lebih kecil untuk potongan pada Disember
- Tarikh yang menentukan keputusan seterusnya
- Perkara Utama
Timbalan Pengerusi Bank Pusat Nodirbek Achilov berkata kebanyakan anggota lembaga menyokong keputusan untuk tidak mengubah kadar. Jangkaan inflasi yang menurun dan pertumbuhan harga asas yang stabil membuka ruang perbincangan mengenai potongan kadar, namun perbelanjaan domestik yang kukuh serta risiko daripada harga makanan dan tenaga antarabangsa mendorong majoriti supaya menunggu.
Keputusan itu mengekalkan kadar pada paras yang ditetapkan pada Mac 2025, ketika bank menaikkannya daripada 13.5%. Mesyuarat seterusnya dijadualkan pada 16 Disember 2026.
Bagi isi rumah, dasar ini menyokong pulangan simpanan dalam mata wang so'm sambil memastikan kos pinjaman kekal agak tinggi. Bagi perniagaan, ini bermakna bank masih berusaha memperlahankan penularan kenaikan kos dalam ekonomi, meskipun pelaburan, pembinaan dan perkhidmatan membantu meningkatkan pengeluaran dengan pesat.
Pertimbangan utamanya jelas: ekonomi Uzbekistan berkembang pesat, tetapi permintaan terhadap barangan dan perkhidmatan melebihi kemampuan ekonomi untuk menghasilkannya. Bank mahu pelaburan meningkatkan pengeluaran tanpa membiarkan perbelanjaan menaikkan harga lebih jauh melebihi sasaran inflasi 5%.
Harga pada September menjelaskan sikap berhati-hati
Inflasi harga pengguna tahunan mencecah 6.4% pada September, menurut Bank Pusat. Perbandingan bagi Ogos dinyatakan sebanyak 6.2%, walaupun angka lain yang diterbitkan meletakkannya pada 6.3%. Dalam kedua-dua keadaan, September mencatatkan sedikit pecutan yang didorong oleh buah-buahan dan sayur-sayuran, bahan api serta beberapa perkhidmatan.
Inflasi perkhidmatan mencecah 7%, manakala inflasi teras kekal pada 5.5%. Inflasi teras ialah ukuran yang direka untuk menunjukkan arah aliran asas harga dengan mengecualikan komponen terpilih yang tidak menentu atau dikawal selia.
Bank itu turut memerhatikan sedikit peningkatan dalam bahagian barangan dan perkhidmatan yang harganya naik lebih daripada 5% dalam tempoh setahun. Hal ini penting kerana sasarannya merangkumi inflasi bagi keseluruhan bakul penggunaan. Tekanan lebih sukar dibendung apabila kenaikan melebihi sasaran melibatkan lebih banyak barangan yang dibeli.
Keadaan bekalan semakin memainkan peranan dalam beberapa bulan kebelakangan ini, kata pengawal selia. Kenaikan kos bahan api, misalnya, boleh meningkatkan perbelanjaan mengangkut makanan dan produk lain. Perniagaan mungkin kemudian memindahkan sebahagian kos itu kepada pelanggan.
Bank Pusat menjangkakan inflasi teras tidak banyak berubah sehingga akhir 2026 sebelum menurun pada tempoh seterusnya. Dasarnya sebahagiannya bertujuan mengehadkan kenaikan harga susulan yang berlaku selepas peningkatan awal kos pengeluaran atau pengangkutan.
Mengapa ramalan inflasi meningkat kepada 7%
Ramalan yang disemak semula itu mencerminkan tiga tekanan yang dikenal pasti Bank Pusat: permintaan domestik yang kukuh, risiko berkaitan harga tenaga antarabangsa dan kenaikan terancang bagi sesetengah harga terkawal. Peningkatan daripada 6.5% kepada kira-kira 7% ialah kenaikan sebanyak 0.5 mata peratusan.
Harga terkawal ialah harga yang ditetapkan atau dikawal pihak berkuasa awam, bukannya ditentukan sepenuhnya oleh persaingan. Perubahan tarif utiliti boleh memberi kesan langsung kepada bil isi rumah dan turut meningkatkan kos perniagaan yang menggunakan perkhidmatan tersebut.
Bank menjangkakan kesan langsung pelarasan ini terhadap inflasi bersifat sementara dan akan beransur-ansur berakhir sepanjang 2027. Apabila tarif naik sekali, paras harga meningkat. Sumbangannya kepada kadar inflasi tahunan kemudian berkurang apabila tempoh perbandingan melangkaui kenaikan itu.
Kebimbangan dasar tertumpu pada apa yang berlaku selepas itu. Perniagaan yang berdepan kos lebih tinggi mungkin menaikkan harga lain, manakala isi rumah yang menjangkakan kenaikan lanjut mungkin mempercepatkan pembelian. Kadar faedah yang tinggi bertujuan mengehadkan penularan yang lebih luas itu.
Pasaran makanan dan tenaga antarabangsa menambah satu lagi saluran tekanan. Harga import yang lebih tinggi boleh memberi kesan langsung kepada pengguna, manakala bahan api yang lebih mahal boleh meningkatkan kos pembuatan dan penghantaran. Bank Pusat memberi amaran bahawa saluran ini boleh memperlahankan penurunan inflasi.
Jangkaan semakin menurun, tetapi masih melebihi sasaran
Isi rumah menjangkakan harga akan meningkat sebanyak 8.7% dalam tempoh 12 bulan berikutnya pada September. Perniagaan pula menjangkakan kenaikan sebanyak 9.2%. Kedua-dua ukuran itu terus menurun, menurut Bank Pusat.
Jangkaan tersebut masih melebihi inflasi terukur September sebanyak 6.4%, iaitu 2.3 mata peratusan bagi isi rumah dan 2.8 mata bagi perniagaan. Angka itu juga melebihi sasaran bank sebanyak 5%.
Jangkaan penting kerana orang ramai membuat keputusan berdasarkan harga yang mereka fikir akan berlaku. Perniagaan yang menjangkakan bekalan lebih mahal mungkin melaraskan harga jualannya. Isi rumah yang bimbang tentang kos masa depan mungkin berbelanja lebih awal dan bukannya menyimpan wang.
Achilov berkata jangkaan yang menurun, inflasi teras yang stabil dan perkembangan positif mata wang negara membantu mewajarkan perbincangan mengenai penurunan kadar kepada 13.5%. Namun, lembaga memilih untuk mengekalkan tahap pengetatan semasa sambil memantau permintaan dan risiko luaran.
Pertumbuhan lebih kukuh membawa manfaat dan tekanan
Ekonomi Uzbekistan berkembang sebanyak 8.3% dari Januari hingga September 2026 berbanding tempoh sama tahun sebelumnya. Industri, pembinaan dan perkhidmatan merupakan penyumbang utama, menurut Bank Pusat.
Bank itu kini menjangkakan pertumbuhan kira-kira 8% bagi keseluruhan tahun. Ramalannya pada awal 2026 ialah 7% hingga 7.5%, diikuti unjuran 7.5% hingga 8% pada Julai. Ramalan terkini meletakkan pertumbuhan yang dijangka pada hujung atas julat Julai.
Pelaburan dan peningkatan pendapatan benar isi rumah dijangka mengekalkan permintaan domestik yang kukuh dalam beberapa bulan akan datang. Pendapatan benar mengukur kuasa beli selepas mengambil kira inflasi, maka peningkatan bermakna isi rumah mampu membeli lebih banyak barangan dan perkhidmatan.
Pelaburan juga meningkatkan kemampuan ekonomi untuk membekalkan barangan yang dibeli itu. Kilang, peralatan dan kapasiti pengeluaran baharu yang lain boleh membantu memenuhi permintaan tanpa tekanan harga yang sama.
Waktunya mewujudkan keseimbangan yang sukar. Perbelanjaan pelaburan menyokong permintaan dengan serta-merta, manakala kapasiti baharu memerlukan masa untuk mula beroperasi. Bank Pusat memberi amaran bahawa tekanan inflasi boleh berterusan selagi jumlah permintaan melebihi kapasiti pengeluaran.
Bagaimana kadar 14% mempengaruhi penyimpan dan peminjam
Kadar dasar utama menjadi panduan kepada kos wang antara bank dan, melalui pasaran itu, mempengaruhi kadar yang ditawarkan bank perdagangan bagi deposit dan pinjaman. Bank Pusat berkata kadar pasaran wang diniagakan hampir dengan penanda aras 14%.
Kadar faedah benar bagi deposit dan pinjaman dalam so'm kekal positif, kata pengawal selia. Pulangan benar yang positif bermaksud faedah melebihi ukuran inflasi yang digunakan dalam pengiraan, sekali gus membantu simpanan mengekalkan kuasa beli.
Bagi peminjam, kadar benar yang positif menjadikan pembiayaan agak mahal. Ini boleh mengekang perbelanjaan yang dibiayai melalui kredit. Bagi penyimpan pula, pulangan deposit yang menarik boleh mendorong mereka menyimpan wang di bank dan bukannya membelanjakannya serta-merta.
Bank Pusat melihat keadaan ini sebagai cara untuk mendekatkan permintaan kepada kemampuan pengeluaran ekonomi. Penanda aras 14% memandu keadaan kewangan; setiap bank menetapkan kadar deposit dan pinjamannya sendiri.
Pengawal selia juga sedang mempertimbangkan untuk mengecilkan koridor kadar faedah secara beransur-ansur, yang kini berada dua mata peratusan di atas dan di bawah kadar utama. Pada kadar 14%, julatnya ialah 12% hingga 16%. Koridor ini membantu memandu kadar pasaran jangka pendek, dan julat yang lebih sempit boleh memastikan kadar tersebut kekal lebih hampir dengan penanda aras apabila dasar berubah.
Apakah yang membolehkan kadar di bawah 10%?
Achilov berkata kadar di bawah 10% mungkin dapat dicapai sepanjang 2027 hingga 2029 jika inflasi stabil pada sasaran 5% dan jangkaan isi rumah serta perniagaan terus menurun.
Timbalan pengerusi itu menjelaskan syarat bagi kemungkinan tersebut:
Jika kita mencapai kesimpulan muktamad bahawa inflasi telah turun ke paras sasaran, dan jangkaan inflasi terus menurun, mungkin terdapat peluang untuk menurunkan kadar utama kepada satu digit dalam tempoh yang ditetapkan oleh garis panduan utama dasar monetari.
Bank Pusat belum menetapkan jadual bagi penurunan sedemikian. Ramalan asasnya menunjukkan inflasi menghampiri 5% pada separuh kedua 2027 dan kekal sekitar paras itu pada 2028 dan 2029. Kenyataan keputusan November mengunjurkan sasaran itu dicapai menjelang akhir 2027.
Inflasi teras dijangka turun kepada 4% hingga 5% pada 2027 dan kira-kira 4% selepas itu. Apabila inflasi stabil, bank melihat ruang untuk bergerak ke arah keadaan monetari neutral, iaitu kadar faedah yang tidak merangsang mahupun mengekang aktiviti ekonomi dengan ketara.
Pengiraan awal Bank Pusat meletakkan kadar faedah benar yang berkaitan dengan peralihan itu pada 4% hingga 5%. Keputusan pada masa depan akan bergantung pada inflasi sebenar, jangkaan dan risiko ekonomi, bukannya turutan potongan yang tetap.
ING melihat ruang lebih kecil untuk potongan pada Disember
Penilaian kadar ING pada November menyifatkan mesej Bank Pusat lebih cenderung kepada pengetatan berbanding September, iaitu lebih menumpukan usaha mengekalkan dasar ketat untuk membendung inflasi. ING kini menganggap potongan kadar pada Disember tidak mungkin berlaku dan berkata jangkaan awalnya bahawa pelonggaran boleh bermula pada suku terakhir 2026 tidak lagi kelihatan realistik.
Institusi itu menekankan perubahan dalam perbincangan mengenai permintaan. Pada September, Bank Pusat mengenal pasti tanda-tanda kestabilan dalam beberapa bahagian perbelanjaan. Amaran pada November bahawa permintaan melebihi kapasiti pengeluaran menunjukkan kurang keperluan mendesak untuk menurunkan kadar, menurut penilaian ING.
ING masih melihat ruang untuk potongan pada 2027 jika kerajaan terus mengehadkan perbelanjaan belanjawan dan nilai so'm kekal kukuh. ING menganggarkan defisit fiskal di bawah 2% keluaran dalam negara kasar, turun daripada 4.7% pada 2023. Defisit yang lebih kecil boleh mengurangkan permintaan tambahan yang tercetus apabila perbelanjaan kerajaan melebihi hasil.
Nilai so'm meningkat 2% berbanding dolar AS sejak tercetusnya perang Iran, menurut ING, yang mengaitkan sebahagian besar pengukuhan itu dengan aliran masuk modal. Mata wang yang lebih kukuh boleh membantu membendung kos barangan import dalam mata wang tempatan.
Eksport emas menawarkan satu lagi kemungkinan sumber sokongan mata wang. ING melaporkan eksport fizikal sebanyak 18 tan dari Januari hingga September 2026, berbanding 85 tan dalam tempoh sama pada 2025, susut 67 tan atau kira-kira 79%. Penghantaran fizikal direkodkan hanya pada April dan Julai.
ING berkata pemulihan eksport emas tahunan kepada 80 hingga 120 tan boleh membawa masuk mata wang asing tambahan ke Uzbekistan dan menyokong nilai so'm. Hujahnya bagi pelonggaran dasar pada tahun depan sebahagiannya bergantung pada aliran masuk mata wang itu serta usaha berterusan mengehadkan perbelanjaan belanjawan.
Tarikh yang menentukan keputusan seterusnya
Keputusan untuk mengekalkan kadar pada November menyusuli tempoh panjang tanpa perubahan pada penanda aras. Keputusan berjadual seterusnya akan dibuat sebelum penghujung 2026, manakala sasaran inflasi kekal sebagai matlamat bagi 2027.
- Mac 2025: Bank Pusat menaikkan kadar utama daripada 13.5% kepada 14% berikutan permintaan yang lebih kukuh dan tekanan inflasi.
- 16 September 2026: Bank mengekalkan kadar 14%, dengan menyatakan risiko harga yang berterusan, keadaan luaran dan perubahan tarif terkawal.
- 4 November 2026: Lembaga mempertimbangkan untuk mengekalkan kadar pada 14% atau menurunkannya kepada 13.5%, dengan kebanyakan anggota menyokong keputusan untuk mengekalkannya.
- 16 Disember 2026: Lembaga dijadualkan menilai semula kadar utama.
- Akhir 2027: Bank meramalkan inflasi tahunan mencapai sasaran 5%.
Keputusan Disember akan bergantung pada data inflasi, jangkaan, perbelanjaan domestik dan perkembangan di luar negara. Oleh itu, isi rumah dan perniagaan menuju ke penilaian seterusnya dengan keadaan pinjaman yang tidak berubah, ramalan inflasi 2026 yang lebih tinggi dan kemungkinan kadar lebih rendah yang bergantung pada kemajuan harga secara berterusan.
Perkara Utama
- Uzbekistan mengekalkan kadar faedah utamanya pada 14% pada 4 November 2026, selepas mempertimbangkan potongan kepada 13.5%.
- Bank Pusat menaikkan ramalan inflasi pada akhir 2026 daripada 6.5% kepada kira-kira 7%.
- Inflasi September ialah 6.4%, inflasi perkhidmatan mencecah 7% dan inflasi teras kekal pada 5.5%.
- Ekonomi berkembang 8.3% dalam sembilan bulan pertama 2026; bank kini menjangkakan pertumbuhan kira-kira 8% bagi keseluruhan tahun.
- Kadar di bawah 10% sepanjang 2027 hingga 2029 bergantung pada inflasi yang stabil pada paras sasaran dan jangkaan yang menurun.
- Mesyuarat kadar seterusnya dijadualkan pada 16 Disember 2026. Inflasi diramalkan mencapai 5% menjelang akhir 2027.