Kemerosotan sektor pembinaan bertembung dengan pemulihan perkapalan
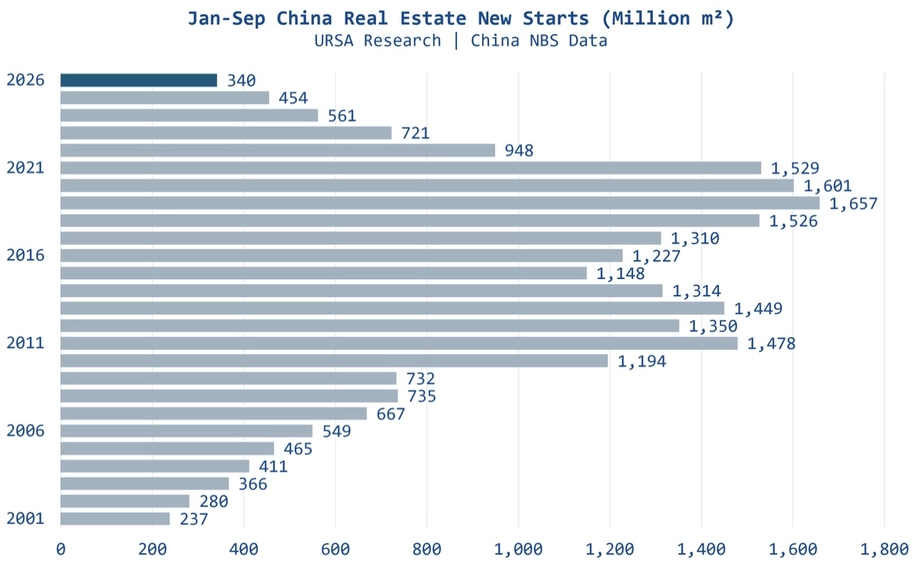
China memulakan pembinaan hartanah seluas 340.31 juta meter persegi dalam sembilan bulan pertama 2026, susut 24.9% berbanding tempoh sama tahun sebelumnya, menurut angka Biro Statistik Kebangsaan yang dikeluarkan pada 19 Oktober. Permulaan pembinaan kediaman merosot lebih pantas, turun 25.4% kepada 247.74 juta meter persegi.
Kandungan
- Kemerosotan sektor pembinaan bertembung dengan pemulihan perkapalan
- Apakah yang diukur oleh angka pembinaan?
- Kemerosotan berpanjangan selepas ledakan pembinaan
- Pelaburan dan pembiayaan pemaju terus merosot
- Pembeli beralih kepada hartanah sedia ada
- Kelembapan melanda semua wilayah utama
- Mengapa penghantaran bijih besi masih meningkat
- Guinea mengubah pengiraan jarak
- Dua kuasa menarik pasaran ke arah berbeza
- Perkara Utama
Angka terkini melanjutkan kemerosotan yang menyaksikan permulaan pembinaan tahunan kembali ke paras terakhir dicatatkan pada 2002. Kajian Ursa Shipbrokers menganggarkan kemerosotan sejak 2019 sebanyak 74%, daripada 2.27 bilion meter persegi kepada 588 juta meter persegi pada 2025. Permulaan pembinaan dalam sembilan bulan pertama 2026 hampir 80% lebih rendah berbanding tempoh setara pada 2019.
Bagi syarikat yang mengangkut bahan mentah untuk menghasilkan keluli, perkembangan mengejutkan ialah import bijih besi China terus meningkat. Import naik 4.1% dalam sembilan bulan pertama 2026, walaupun pelaburan hartanah, pembinaan dan jualan hartanah baharu semuanya menguncup.
Eksekutif perkapalan semakin optimistik kerana permintaan kargo bergantung pada jarak selain berat. Penghantaran mineral dari Guinea dan perubahan sumber bekalan boleh memastikan kapal digunakan lebih lama, sekali gus menyokong pasaran tambang ketika enjin pembinaan tradisional China melemah.
Apakah yang diukur oleh angka pembinaan?
Biro Statistik Kebangsaan mentakrifkan permulaan pembinaan sebagai titik apabila kerja penggalian asas, rawatan tanah atau cerucuk kekal bermula. Angka itu mengira keluasan lantai terancang bagi seluruh bangunan, termasuk setiap tingkatnya. Ia mengukur projek yang memasuki saluran pembinaan.
Keluaran Januari hingga September biro itu merangkumi takrif petunjuk, pengelasan wilayah dan penjelasan tentang asas perbandingan yang digunakan bagi perubahan tahun ke tahun. Tinjauan pembangunan hartanah meliputi entiti undang-undang yang terlibat dalam pembangunan hartanah dan operasi perniagaan, dengan tinjauan menyeluruh dijalankan setiap bulan kecuali Januari. Angka tahun sebelumnya bagi pelaburan, keluasan jualan hartanah baharu dan petunjuk lain disemak di bawah sistem pelaporan statistik serta pemeriksaan penguatkuasaan statistik, dengan kadar pertumbuhan dikira atas asas yang setara.
Keluaran Januari hingga Julai biro itu, yang diterbitkan pada 18 Ogos, merekodkan 267 juta meter persegi permulaan baharu, susut 24%. Menjelang September, kemerosotan terkumpul melebar kepada 24.9%. Permulaan pembinaan kediaman merangkumi kira-kira 73% daripada jumlah keseluruhan dalam kedua-dua tempoh.
Bangunan dalam pembinaan meliputi 5.65221 bilion meter persegi dari Januari hingga September, susut 12.8%. Kategori itu merangkumi projek yang dimulakan pada tahun-tahun sebelumnya, projek yang disambung semula selepas digantung, serta projek yang dikerjakan dalam tempoh pelaporan sebelum dihentikan sementara. Jumlahnya yang jauh lebih besar mencerminkan aktiviti pembinaan terkumpul selama bertahun-tahun.
Keluasan lantai bangunan siap mencapai 232.71 juta meter persegi, susut 25.1%. Angka siap merangkumi bangunan yang memenuhi syarat untuk digunakan dan diserahkan. Bagi isi rumah yang menunggu rumah siap, ukuran itu mencerminkan peringkat berbeza dalam kitaran hartanah berbanding pelancaran projek baharu.
Kemerosotan berpanjangan selepas ledakan pembinaan
Perbandingan sejarah Ursa menunjukkan penguncupan pada beberapa peringkat pembangunan. Keluasan lantai dalam pembinaan susut 32% sejak 2021, manakala jumlah bangunan siap merosot kira-kira 40% daripada paras 2023.
China kembali kepada jumlah pembinaan yang pernah dicatatkan sekitar 2002 dalam keadaan yang amat berbeza. Ketika itu, negara itu sedang memasuki fasa peluasan pembinaan besar-besaran selepas menyertai Pertubuhan Perdagangan Dunia. Pasaran semasa mencatatkan enam tahun berturut-turut penurunan permulaan pembinaan.
Pencapaian utama menunjukkan bagaimana kelembapan merebak melalui saluran pembinaan:
- 2002: Permulaan pembinaan berada pada paras yang setanding dengan paras selepas kejatuhan baru-baru ini, menurut Ursa.
- 2019: Jumlah permulaan tahunan mencapai 2.27 bilion meter persegi, angka rujukan bagi kemerosotan 74% yang dikira Ursa.
- 2021: Tahun perbandingan bagi penurunan seterusnya sebanyak 32% dalam keluasan lantai dalam pembinaan.
- 2023: Tahun perbandingan bagi kemerosotan kira-kira 40% dalam jumlah bangunan siap.
- 2025: Permulaan pembinaan tahunan merosot kepada 588 juta meter persegi.
- Januari hingga September 2026: Permulaan pembinaan berjumlah 340.31 juta meter persegi, susut 24.9% berbanding tempoh sama pada 2025.
Pengurangan projek baharu mengecilkan aliran kerja yang memasuki peringkat pembinaan seterusnya. Sementara itu, kemerosotan jumlah bangunan siap menunjukkan kelemahan turut melanda penghujung saluran projek, iaitu apabila bangunan sedia untuk diduduki.
Pelaburan dan pembiayaan pemaju terus merosot
Pelaburan pembangunan hartanah berjumlah 5.3364 trilion yuan dalam sembilan bulan pertama 2026, susut 20.6%. Pelaburan kediaman merangkumi 4.1125 trilion yuan dan merosot 20.5%. Ukuran pelaburan biro itu merangkumi perbelanjaan bagi bangunan, pembangunan tanah, pemerolehan tanah dan kerja berkaitan.
Kadar kemerosotan bertambah selepas Julai. Pelaburan merosot 19.2% dalam tujuh bulan pertama, manakala dana yang tersedia kepada pemaju susut 20.3%. Menjelang September, kemerosotan pembiayaan melebar kepada 21.6%, menjadikan jumlah dana pemaju 5.6813 trilion yuan.
Pinjaman domestik kepada pemaju merosot 33.1% kepada 762.4 bilion yuan dari Januari hingga September. Dana yang dikumpulkan sendiri oleh pemaju turun 21.4% kepada 2.0572 trilion yuan. Deposit dan bayaran pendahuluan pembeli susut 14.8% kepada 1.7982 trilion yuan, manakala pembiayaan gadai janji individu merosot 22.1% kepada 767.8 bilion yuan.
Oleh itu, pemaju berdepan penyusutan penerimaan daripada beberapa sumber serentak. Jualan yang lebih rendah mengurangkan aliran tunai daripada pelanggan, sementara pinjaman yang berkurangan mengehadkan satu lagi sumber dana pembinaan. Angka itu membantu menjelaskan mengapa saluran projek baharu yang lebih kecil berlaku seiring dengan penurunan pelaburan.
Pembeli beralih kepada hartanah sedia ada
Jualan hartanah komersial baharu meliputi 564.83 juta meter persegi dari Januari hingga September, susut 13.2%. Nilai kontraknya turun 13.9% kepada 5.3799 trilion yuan. Keluasan jualan kediaman merosot 13.8%, manakala nilai jualan kediaman turun 13.7%.
Hartanah sedia ada mencatatkan arah bertentangan. Angka Kementerian Perumahan dan Pembangunan Bandar-Luar Bandar menunjukkan keluasan yang diliputi kontrak dalam talian bagi jualan semula ialah 617.46 juta meter persegi, naik 10.7%. Jumlah itu melebihi keluasan jualan hartanah komersial baharu sebanyak 52.63 juta meter persegi, atau kira-kira 9.3%.
Angka jualan semula itu terkandung dalam keluaran biro bagi Januari hingga September. Nota 6 mengenal pasti kementerian sebagai sumber data dan mentakrifkan ukuran tersebut sebagai jumlah keluasan yang diliputi kontrak transaksi dalam talian bagi hartanah terpakai di kawasan bandar dalam tempoh pelaporan.
Kedua-dua ukuran itu menjejak bahagian pasaran yang berbeza. Jualan semula memindahkan bangunan sedia ada antara pemilik, manakala jualan hartanah baharu menghasilkan penerimaan untuk pemaju. Oleh itu, peningkatan urus niaga rumah sedia ada boleh berlaku serentak dengan pengurangan dana untuk syarikat yang membina rumah baharu.
Hartanah komersial siap yang belum terjual berjumlah 748.25 juta meter persegi pada akhir September, susut 1.5% berbanding setahun sebelumnya. Daripada jumlah itu, hartanah yang dipegang untuk dijual kurang daripada tiga tahun meliputi 541.97 juta meter persegi, susut 5%. Biro mentakrifkan inventori ini sebagai keluasan bangunan siap yang tersedia untuk dijual atau disewa.
Kelembapan melanda semua wilayah utama
Angka wilayah biro bagi Januari hingga Julai menunjukkan pelaburan pembangunan merosot di timur, tengah, barat dan timur laut China. Wilayah timur, yang merangkumi Beijing, Shanghai, Guangdong dan beberapa wilayah pesisir, mencatatkan 2.5485 trilion yuan, kira-kira 59% daripada pelaburan hartanah negara.
Pelaburan di timur susut 19.7%. China tengah mencatatkan kemerosotan 20% kepada 840.9 bilion yuan, manakala pelaburan di barat merosot 15.9% kepada 835.5 bilion yuan. China timur laut mengalami penguncupan peratusan paling besar, iaitu 29.7%, dengan pelaburan sebanyak 76 bilion yuan.
Jualan hartanah komersial baharu turut merosot di keempat-empat wilayah. Keluasan jualan susut 11.2% di timur, 11.5% di China tengah dan 12% di barat. Timur laut mencatatkan penurunan lebih besar, iaitu 21.5%, bersama kemerosotan 23.8% dalam nilai jualan.
Angka wilayah itu meletakkan kelembapan negara dalam konteks: kelemahan meluas daripada pasaran pelaburan pesisir terbesar hingga pasaran timur laut yang jauh lebih kecil. China barat mencatatkan penurunan pelaburan paling kecil antara empat wilayah, meskipun perbelanjaannya masih susut hampir satu perenam.
Mengapa penghantaran bijih besi masih meningkat
Pembinaan hartanah secara tradisinya merupakan sumber utama permintaan keluli China. Bijih besi membekalkan besi yang digunakan dalam pengeluaran keluli konvensional, manakala arang batu kok diproses menjadi kok, yang membantu menyingkirkan oksigen daripada bijih dan membekalkan haba dalam relau bagas.
Penurunan aktiviti pembinaan memberi tekanan kepada rantaian permintaan itu. Namun, Ursa menyebut kebergantungan yang lebih besar pada bijih import, pengumpulan inventori dan perubahan corak perdagangan sebagai sebab import bijih besi China meningkat 4.1% dalam sembilan bulan pertama 2026.
Kargo import boleh disimpan sebelum digunakan, dan peningkatan bahagian bekalan luar negara boleh menyokong perdagangan laut walaupun pelanggan keluli utama menguncup. Oleh itu, permintaan perkapalan turut dipengaruhi keputusan pembelian dan sumber bekalan, selain aktiviti di tapak pembinaan.
Dionysios Tsilioris, penyelidik di Ursa Shipbrokers, berkata hubungan sejarah antara permulaan pembinaan hartanah China dengan pendapatan kapal capesize telah banyak berubah. Beliau menyifatkan kemerosotan hartanah sebagai sebahagian daripada perubahan ekonomi yang lebih luas:
"Kemerosotan pembinaan hartanah ialah gejala lebih luas bagi perubahan ekonomi China, khususnya selepas COVID, yang beralih daripada model yang sangat bergantung pada rangsangan fiskal dan infrastruktur kepada model yang lebih berorientasikan pengguna dan perkhidmatan," kata Tsilioris.
Kapal capesize ialah kapal kargo pukal besar yang lazimnya digunakan untuk mengangkut bijih besi dan arang batu. Pendapatannya bergantung pada jumlah kargo yang perlu dipindahkan, tempoh pelayaran dan bilangan kapal yang tersedia untuk mengangkutnya.
Guinea mengubah pengiraan jarak
Dalam Forum CEO Maritim di Monaco, Milena Pappas dari Star Bulk mengetengahkan peningkatan eksport bauksit Guinea dan pengeluaran bijih besi Simandou sebagai sumber pelayaran yang lebih jauh. Bauksit ialah bijih utama untuk menghasilkan aluminium, sekali gus menawarkan satu lagi perdagangan mineral kepada pasaran perkapalan di luar rantaian bekalan keluli.
Ukuran utamanya ialah tan batu nautika: berat kargo didarab dengan jarak perjalanan. Mengangkut berat bijih yang sama melalui laluan lebih jauh menghasilkan lebih banyak kerja pengangkutan dan memastikan kapal digunakan lebih lama. Ini boleh menyokong permintaan kapal tanpa kenaikan setara dalam jumlah bahan yang digunakan.
Lars-Christian Svensen, ketua eksekutif Himalaya Shipping dan Bruton, merujuk kepada mekanisme itu ketika mengulas prospek pasaran:
"Ini kisah tan batu nautika. Anda baru sahaja melihat permulaannya," kata Svensen.
John Michael Radziwill, pengerusi CTM, berkata dalam forum itu bahawa sektor kargo pukal kering sedang menghampiri "kenaikan kadar tambang yang bersejarah bagi satu generasi". Tinjauannya mencerminkan keyakinan dalam kalangan pemilik kapal yang menjangkakan perubahan laluan mineral akan menyokong pendapatan tambang.
Dua kuasa menarik pasaran ke arah berbeza
Angka hartanah China dan keyakinan industri perkapalan menggambarkan bahagian berbeza dalam rantaian bekalan yang sama. Pemaju memulakan lebih sedikit bangunan, berbelanja lebih rendah dan menerima pembiayaan yang lebih kecil. Pemilik kapal masih boleh mendapat manfaat apabila pembeli China mengimport bahagian bijih yang lebih besar atau mendapatkan kargo daripada pembekal yang lebih jauh.
Tekanan itu juga beroperasi mengikut tempoh masa yang berbeza. Permulaan pembinaan memasuki saluran projek yang mungkin mengambil masa bertahun-tahun untuk disiapkan. Penghantaran import menghasilkan kerja pengangkutan serta-merta, walaupun bijih disimpan selepas dipunggah. Oleh itu, pendapatan tambang boleh meningkat ketika aktiviti hartanah merosot.
Belum dapat dipastikan berapa lama pelayaran lebih jauh dan perubahan corak bekalan boleh mengimbangi permintaan pembinaan yang lebih lemah. Angka yang ada tidak menunjukkan tempoh pemulihan permulaan pembinaan hartanah, manakala komen eksekutif perkapalan tidak menetapkan tarikh bagi kenaikan tambang berterusan.
Bagi pembekal keluli, perkembangan utama kekal pengurangan mendadak dalam saluran pembinaan China. Bagi pemilik kapal capesize, tumpuan kini turut merangkumi asal kargo dan tempoh kapal mengangkutnya. Peningkatan import bijih besi serentak dengan kemerosotan permulaan pembinaan menggambarkan jurang itu.
Perkara Utama
- Permulaan pembinaan hartanah China susut 24.9% kepada 340.31 juta meter persegi dari Januari hingga September 2026.
- Ursa menganggarkan permulaan pembinaan tahunan merosot 74% sejak 2019, sekali gus mengembalikan aktiviti kepada paras setanding 2002.
- Pelaburan hartanah susut 20.6%, manakala dana yang tersedia kepada pemaju turun 21.6% dalam sembilan bulan pertama.
- Keluasan jualan hartanah baharu merosot 13.2%, manakala keluasan yang diliputi kontrak jualan semula meningkat 10.7%.
- Import bijih besi China meningkat 4.1% meskipun sektor pembinaan merosot.
- Eksekutif perkapalan menjangkakan pelayaran mineral yang lebih jauh, termasuk perdagangan dari Guinea, akan menyokong permintaan kapal kargo pukal.