Cadangan perubahan jualan meletakkan wang pembeli sebagai tumpuan
Penggubal undang-undang Vietnam sedang menimbangkan sekatan terhadap penjualan rumah yang belum siap, termasuk larangan menjual semula kontrak pembelian dan peralihan berperingkat kepada penjualan rumah hanya selepas pembinaannya selesai. Seiring cadangan itu, mereka mahu kawalan lebih ketat terhadap deposit, jaminan bank dan wang yang dibayar pembeli sebelum menerima dokumen pemilikan.
Kandungan
- Cadangan perubahan jualan meletakkan wang pembeli sebagai tumpuan
- Mengapa penggubal undang-undang mahu menghentikan jualan semula kontrak berulang
- Mengapa pembeli mungkin memerlukan jalan keluar
- Deposit akan dikawal melebihi had 5%
- Berapa banyak wang boleh dikutip pemaju sebelum penyerahan?
- Kelulusan projek oleh bank bukan surat jaminan untuk pembeli
- Baki akhir 5% menimbulkan persoalan tentang kawalan dan bayaran balik
- Siapa memeriksa projek, dan siapa yang bertanggungjawab?
- Perubahan model pembiayaan boleh mengubah tekanan pembayaran
- Perkara Utama
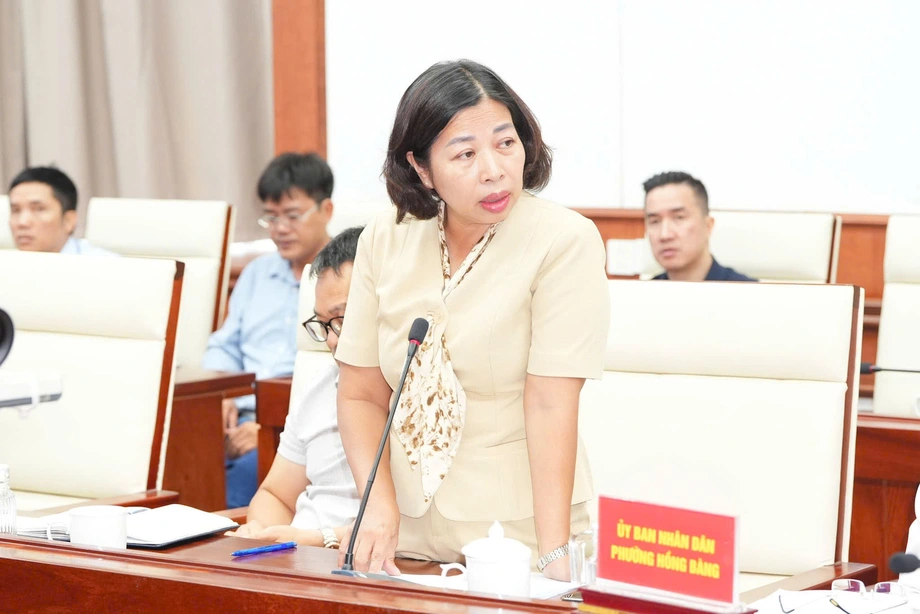
Dalam perbahasan di Perhimpunan Kebangsaan pada 30 Oktober 2026, perwakilan Thanh Hoa, Le Thanh Hoan, mencadangkan larangan pemindahan kontrak bagi rumah yang masih dalam pembinaan. Perwakilan Hai Phong, Nguyen Ngoc Son, mengemukakan pendekatan berbeza: pemindahan masih dibenarkan, tetapi setiap transaksi direkodkan dalam sistem maklumat hartanah yang dihubungkan dengan pengenalan elektronik dan data perundangan yang disahkan.
Bagi keluarga yang menunggu rumah, perbahasan itu menyentuh simpanan mereka dan keupayaan untuk keluar daripada pembelian yang terbantut. Pembeli yang terjejas oleh kelewatan di Roxana Plaza di Bandar Raya Ho Chi Minh, serta penyerahan lewat di Da Nang dan Hanoi, telah membuat bayaran untuk hartanah sambil terus menanggung hutang pinjaman.
Cadangan itu masih dibincangkan. Menteri Pembinaan Tran Hong Minh berkata pindaan draf kepada Undang-Undang Perniagaan Hartanah akan dikaji semula dan diperhalusi; tiada undian akhir atau tarikh pelaksanaan diumumkan.
Dua sekatan berbeza sedang dipertimbangkan. Larangan pemindahan kontrak akan menghalang pembeli daripada menyerahkan perjanjian pembelian kepada orang lain. Penjualan rumah yang telah siap sahaja pula akan mengubah masa pemaju boleh mula menjual hartanah dan menerima wang daripada pelanggan. Kedua-dua langkah itu akan mengubah cara pembinaan perumahan dibiayai, tetapi kesannya terhadap pembeli berlaku pada peringkat yang berbeza.
Mengapa penggubal undang-undang mahu menghentikan jualan semula kontrak berulang
Hoan berhujah bahawa pemindahan berulang boleh menjadikan perjanjian perumahan sebagai alat spekulasi. Sebelum rumah siap dan diserahkan, pembeli yang memindahkan kontrak menyerahkan hak kontrak dan kewajipan pembayaran, bukannya hartanah yang telah siap.
Pembeli awal boleh membayar deposit atau ansuran kecil, kemudian memindahkan perjanjian itu apabila harga meningkat. Hoan berkata pulangan daripada perbelanjaan awal itu boleh mencecah 50% atau 100%, manakala pemindahan berulang dan caj broker boleh menaikkan harga akhir ketika penyerahan sehingga dua kali ganda harga asal.
Pulangan atas wang yang dibayar pada awalnya berbeza daripada kenaikan harga keseluruhan rumah. Oleh sebab pembeli pertama hanya membayar sebahagian daripada harga pembelian, kenaikan harga rumah yang agak kecil boleh menghasilkan keuntungan peratusan yang jauh lebih besar berbanding sumbangan tunai pembeli itu.
Cadangan Hoan melangkaui sekatan terhadap spekulator individu. Beliau menggesa supaya peralihan kepada penjualan rumah selepas pembinaan selesai dikaji, sekali gus memendekkan tempoh perjanjian pembelian boleh berpindah tangan sebelum hartanah sedia.
Son mengakui bahawa pemindahan boleh memenuhi keperluan sebenar dan membantu memastikan transaksi kekal dalam sistem perundangan. Sebaliknya, cadangan beliau mewajibkan setiap pemindahan direkodkan supaya rangkaian pembeli dan harga transaksi sebenar lebih mudah dijejaki. Beliau turut menggesa pelaksanaan yang praktikal agar pangkalan data yang belum lengkap tidak mengganggu transaksi yang sah.
Mengapa pembeli mungkin memerlukan jalan keluar
Huynh Thanh Dien, ahli ekonomi di Universiti Nguyen Tat Thanh, berkata larangan pemindahan boleh mengurangkan spekulasi tetapi menyebabkan pembeli rumah sebenar terkandas apabila keadaan kewangan mereka berubah. Beliau menyebut projek yang mengambil masa antara satu hingga tiga tahun, tempoh ketika pembeli mungkin kehilangan pekerjaan, mengalami kerugian perniagaan atau berdepan kecemasan keluarga.
Pembeli yang tidak mampu meneruskan bayaran mungkin perlu memindahkan perjanjian itu untuk mendapatkan semula wang yang telah dibelanjakan. Tanpa pilihan itu, pilihan yang ada mungkin termasuk membatalkan kontrak atau menamatkannya secara unilateral, sekali gus berpotensi mencetuskan pertikaian mengenai penalti, pampasan dan bayaran balik.
Le Trung Phat, pengarah Firma Guaman Le Trung Phat dan anggota Persatuan Guaman Bandar Raya Ho Chi Minh, menentang larangan menyeluruh. Beliau berhujah bahawa hak yang timbul daripada kontrak perumahan yang sah ialah hak harta yang dilindungi, dengan merujuk Perkara 32 Perlembagaan 2013. Itu ialah hujah undang-undang beliau menentang cadangan tersebut, bukannya keputusan mahkamah mengenainya.
Phat menyokong kawal selia melalui cukai dan semakan undang-undang. Beliau memberi amaran bahawa larangan boleh mendorong transaksi ke saluran tidak rasmi, termasuk surat kuasa yang luas, perjanjian bertulis persendirian dan janji untuk membeli atau menjual. Transaksi sedemikian boleh mengurangkan maklumat yang diperoleh pihak berkuasa, mengurangkan kutipan cukai dan meningkatkan pertikaian atau penipuan.
Deposit akan dikawal melebihi had 5%
Draf itu mengehadkan deposit bagi hartanah yang belum siap kepada 5% daripada harga jualan atau sewa beli, dan kutipan hanya dibenarkan selepas hartanah memenuhi syarat untuk diperniagakan. Perwakilan Can Tho, To Ai Vang, mencadangkan wang itu diletakkan dalam akaun yang dibekukan di bank yang menjamin projek berkenaan.
Akaun yang dibekukan akan menghalang pemaju daripada mengeluarkan deposit itu secara bebas. Menurut cadangan Vang, wang itu hanya boleh diakses selepas hartanah memenuhi syarat yang ditetapkan dan pembeli serta pemaju menandatangani kontrak pembelian rasmi.
Perwakilan Lam Dong, Duong Khac Mai, memberi amaran bahawa pemaju atau pengedar boleh mengutip wang menggunakan nama lain, seperti bayaran tempahan, pendaftaran minat atau yuran keutamaan. Perwakilan Thanh Hoa, Luong Thi Hoa, turut menggesa undang-undang menilai bayaran berdasarkan tujuannya, bukan labelnya.
Ujian praktikalnya ialah sama ada wang itu menjamin perjanjian akan datang atau merupakan bayaran pendahuluan bagi sebahagian harga pembelian. Menamakannya yuran keutamaan tidak mengubah fungsinya. Perwakilan Bandar Raya Ho Chi Minh, Tran Anh Tuan, turut mahu tanggungjawab dikenakan kepada pemaju dan pihak yang menerima wang secara langsung, termasuk orang tengah, dengan bayaran balik dan pampasan ditangani di bawah Kanun Sivil.
Sebuah projek di Lebuh Raya Kebangsaan 13, di kawasan bekas Binh Duong, menggambarkan amalan yang sedang diteliti. Pembeli diminta membayar 100 juta dong untuk menempah apartmen, dengan kontrak pembelian dijangka ditandatangani kira-kira sebulan kemudian dan bayaran balik ditawarkan jika mereka memilih untuk tidak menandatanganinya.
Berapa banyak wang boleh dikutip pemaju sebelum penyerahan?
Son menyatakan had draf sebanyak 30% bagi bayaran pertama dan 70% bagi jumlah bayaran sebelum penyerahan, di samping had deposit 5%. Beliau bimbang pembeli masih perlu membayar jumlah yang besar tanpa dapat memantau cara pemaju menggunakan wang itu.
Hoan mencadangkan supaya kutipan sebelum penyerahan dihadkan kepada 70%, dengan baki 30% hanya perlu dibayar apabila pembeli menerima rumah dan memperoleh sijil pemilikan. Mengaitkan bayaran akhir dengan kedua-dua perkara itu akan memberikan perlindungan kewangan kepada pembeli, melangkaui penyiapan fizikal bangunan.
Angka yang berbeza itu menunjukkan pilihan dasar yang besar. Baki 30% yang dikaitkan dengan penyerahan dan pensijilan adalah enam kali ganda berbanding baki akhir 5% yang dibincangkan di bahagian lain draf tersebut. Kedua-dua pendekatan itu akan menyebabkan jumlah yang sangat berbeza berada di luar kawalan segera pemaju.
Son turut mencadangkan pembayaran dipantau berdasarkan kemajuan pembinaan sebenar, khususnya apabila pembeli meneruskan pembelian tanpa jaminan bank. Secara praktikal, pelepasan wang akan dibuat berdasarkan kerja yang telah disiapkan dan disahkan, bukannya bergantung semata-mata pada tarikh pembayaran dalam kontrak.
Kelulusan projek oleh bank bukan surat jaminan untuk pembeli
Tuan memberi tumpuan kepada langkah yang diperlukan untuk memberikan perlindungan bank kepada pembeli individu. Persetujuan bank untuk menyediakan jaminan kepada pemaju ialah satu peringkat; pengeluaran surat jaminan bagi pelanggan tertentu pula satu peringkat yang lain. Surat untuk pelanggan itu menyatakan perlindungan yang terpakai bagi transaksi berkenaan.
Bagi pembeli yang memilih jaminan, Tuan mencadangkan pemaju hanya dibenarkan menerima bayaran kontrak selepas pelanggan menerima surat jaminan individu mereka. Beliau turut meminta peraturan yang jelas mengenai tarikh akhir pengeluaran, prosedur dan yuran supaya pembeli tahu bila perlindungan bermula dan berapa kosnya.
Draf itu membenarkan pembeli memilih sama ada mahu mendapatkan jaminan bank. Son mencadangkan perlindungan dijadikan pilihan lalai, dengan pembeli hanya boleh menolaknya melalui pengesahan bertulis berasingan selepas menerima penjelasan penuh.
Son bimbang penolakan itu boleh menjadi klausa standard yang dikemukakan sebagai sebahagian daripada kontrak pembelian. Pendekatan beliau akan mewajibkan pilihan yang dibuat dengan lebih teliti, sambil menambah pemantauan pembayaran apabila jaminan tidak diambil. Cadangan ini menangani tempoh ketika pembeli telah membayar wang tetapi masih menunggu pemaju memenuhi kewajipannya.
Baki akhir 5% menimbulkan persoalan tentang kawalan dan bayaran balik
Draf itu turut menangani baki akhir 5% daripada nilai kontrak sementara pembeli menunggu sijil pemilikan. Bayaran ini berbeza daripada deposit awal, meskipun kedua-duanya dinyatakan sebagai 5%.
Mai meminta peraturan yang menetapkan pihak yang mengawal akaun, dokumen yang membolehkan wang dilepaskan, pihak yang menerima sebarang faedah dan tindakan yang perlu diambil jika pemaju tidak lagi mampu membayar hutangnya. Beliau mahu wang itu diuruskan secara berasingan dan dilepaskan berdasarkan asas undang-undang yang jelas.
Vang mencadangkan pilihan lain sekiranya pensijilan tertangguh disebabkan masalah objektif yang melibatkan agensi kerajaan, seperti penilaian tanah yang belum selesai atau kelulusan perubahan perancangan. Dalam keadaan itu, pemaju boleh menggantikan wang 5% yang dibekukan dengan jaminan bank tanpa syarat yang sama nilainya, sekali gus membebaskan wang tunai sambil mengekalkan perlindungan kewangan.
Penggubal undang-undang turut meminta penjelasan tentang pemilikan akaun, masa pembayaran dan yuran. Jika pembeli menguruskan sendiri permohonan sijil, pemindahan wang yang ditahan kepada pemaju hendaklah dibuat secara sukarela, manakala pemaju kekal bertanggungjawab menyediakan dokumen yang diperlukan.
Perwakilan Hai Phong, Vu Van Tien, menyebut keluarga di beberapa projek Muong Thanh yang telah menunggu sijil selama bertahun-tahun. Pengalaman mereka meletakkan dokumen pemilikan seiring dengan kemajuan pembinaan sebagai perkara utama dalam perbahasan: penerimaan kunci boleh diikuti penantian yang jauh lebih lama untuk mendapatkan dokumen rasmi.
Siapa memeriksa projek, dan siapa yang bertanggungjawab?
Tien menggesa pihak berkuasa membandingkan apartmen yang ditawarkan untuk dijual dengan pelan dan reka bentuk yang diluluskan sebelum transaksi diteruskan. Beliau turut mahu pemaju diwajibkan membayar pampasan kepada pembeli dan menangani kesan pelanggaran, termasuk keadaan apabila pembinaan perlu dirobohkan.
Perwakilan Can Tho, Dao Chi Nghia, berhujah bahawa platform dagangan dan broker patut memikul tanggungjawab yang sepadan dengan semakan yang mampu mereka lakukan. Katanya, mereka boleh memeriksa dokumen dan membandingkan data yang boleh diakses, tetapi tidak boleh menggantikan agensi kerajaan dalam mengesahkan keseluruhan kedudukan undang-undang sesebuah hartanah.
Nghia mencadangkan orang tengah diwajibkan menyemak sama ada rekod yang diberikan lengkap dan konsisten, mendedahkan maklumat yang tidak dapat mereka sahkan serta bertanggungjawab apabila mereka dengan sengaja membenarkan transaksi menggunakan maklumat palsu. Perwakilan Hung Yen, Nguyen Van Huy, menggesa rekod yang hilang atau tidak konsisten diperjelas dan perkhidmatan ditolak jika masalah masih belum diselesaikan.
Tuan turut meminta kewajipan yang lebih jelas apabila projek bertukar tangan. Dokumen pemaju yang keluar dan wang yang telah dikutip perlu diakaunkan, manakala perjanjian antara pemaju harus melindungi hak sah pelanggan.
Vang membangkitkan kebimbangan berkaitan syarat menyelesaikan kewajipan kewangan tanah sebelum pemindahan projek. Beliau berhujah bahawa syarat itu boleh menghalang pemerolehan yang bertujuan menyelamatkan projek terbengkalai, sekali gus menyebabkan pembeli terus terikat dengan krisis kewangan pemaju asal.
Perubahan model pembiayaan boleh mengubah tekanan pembayaran
Seorang wakil projek di Lebuh Raya Kebangsaan 13 mempertahankan jualan awal sebagai sesuatu yang bermanfaat kepada kedua-dua pihak. Wakil itu berkata pelanggan lazimnya membayar 20% hingga 30% pada peringkat awal, manakala dana pelanggan membantu pemaju menilai permintaan dan mengurangkan tekanan pinjaman. Pemindahan kontrak di projek itu dikenakan yuran pemprosesan sebanyak 3 juta hingga 5 juta dong bagi setiap fail.
Wakil itu berhujah bahawa penjualan hanya ketika penyerahan akan memerlukan pembeli membayar 95% nilai apartmen pada masa itu. Itulah gambaran pemaju tentang tekanan pembayaran di bawah model tersebut. Peralihan kepada rumah yang telah siap akan mengalihkan pembiayaan pembinaan daripada bayaran berperingkat pembeli kepada dana yang perlu diperoleh pemaju sebelum menjual.
Bagi pembeli, pilihan itu bukan sekadar soal memeriksa apartmen yang telah siap. Bayaran semasa pembinaan membolehkan pembayaran dibuat berperingkat dari semasa ke semasa, tetapi wang terdedah kepada risiko kelewatan. Pembelian selepas pembinaan selesai mendekatkan rumah kepada penggunaan serta-merta, tetapi boleh menyebabkan keperluan pembiayaan tertumpu pada masa pembelian.
Masalah sijil di Bandar Raya Ho Chi Minh turut menunjukkan mengapa tempoh sekatan itu penting. Bandar raya itu menubuhkan Pasukan Petugas 5013 pada 5 November 2024, yang kemudiannya disusun semula sebagai Pasukan Petugas 1645, untuk menangani halangan pensijilan. Sekatan yang berkuat kuasa sehingga sijil dikeluarkan boleh menjejaskan isi rumah lama selepas mereka berpindah masuk.
Perkembangan utama mengikut tarikh ialah:
- 5 November 2024: Bandar Raya Ho Chi Minh menubuhkan Pasukan Petugas 5013 untuk menangani kesukaran pensijilan hartanah.
- 30 Oktober 2026: Perwakilan Perhimpunan Kebangsaan membahaskan pemindahan kontrak, bayaran pendahuluan dan jaminan dalam pindaan kepada Undang-Undang Perniagaan Hartanah.
- Ketika perbahasan berakhir: Menteri Pembinaan Tran Hong Minh berikrar untuk mengkaji semula dan memperhalusi draf itu dengan lebih lanjut.
Minh berkata draf Perkara 5 melarang penggunaan deposit dan bayaran pendahuluan pelanggan secara tidak sah. Pilihan dasar yang masih perlu ditentukan ialah cara perlindungan itu berfungsi: siapa mengawal wang, bila wang boleh dilepaskan, bagaimana jaminan diberikan kepada pembeli individu dan sama ada sesebuah isi rumah boleh memindahkan kontraknya apabila keadaan berubah.
Perkara Utama
- Penggubal undang-undang mencadangkan larangan pemindahan kontrak pembelian rumah belum siap dan kajian terhadap penjualan hanya selepas pembinaan selesai.
- Pendekatan alternatif akan membenarkan pemindahan tetapi merekodkan setiap transaksi menggunakan data pasaran yang disahkan.
- Perlindungan yang dicadangkan termasuk akaun deposit yang dibekukan, jaminan untuk pembeli individu dan bayaran yang dikaitkan dengan kemajuan pembinaan.
- Perwakilan membahaskan penahanan akhir 5% serta cadangan menahan 30% sehingga penyerahan dan pensijilan.
- Pengkritik memberi amaran bahawa larangan pemindahan boleh memerangkap pembeli yang berdepan kecemasan kewangan dan mendorong transaksi tidak rasmi.
- Cadangan itu masih dikaji, tanpa undian akhir atau tarikh pelaksanaan diumumkan.