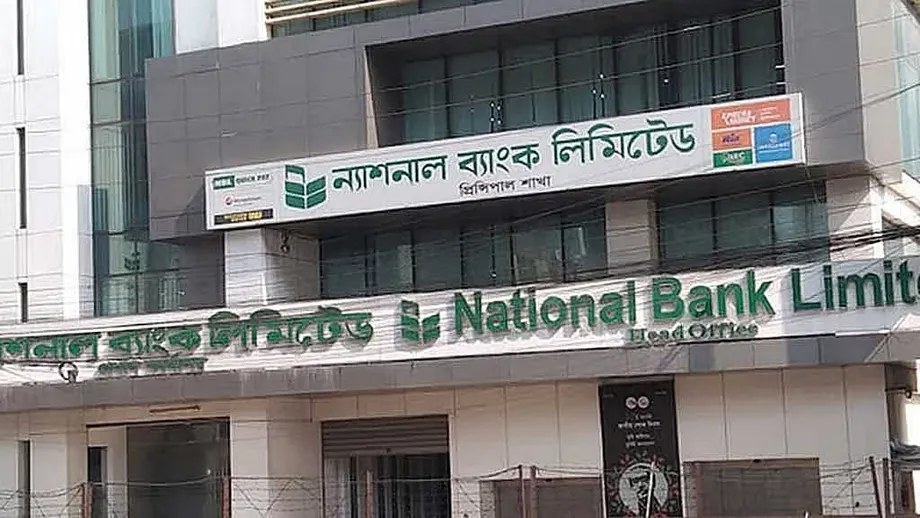
Pembiayaan kecemasan tiba menjelang pengeluaran wang yang dijanjikan
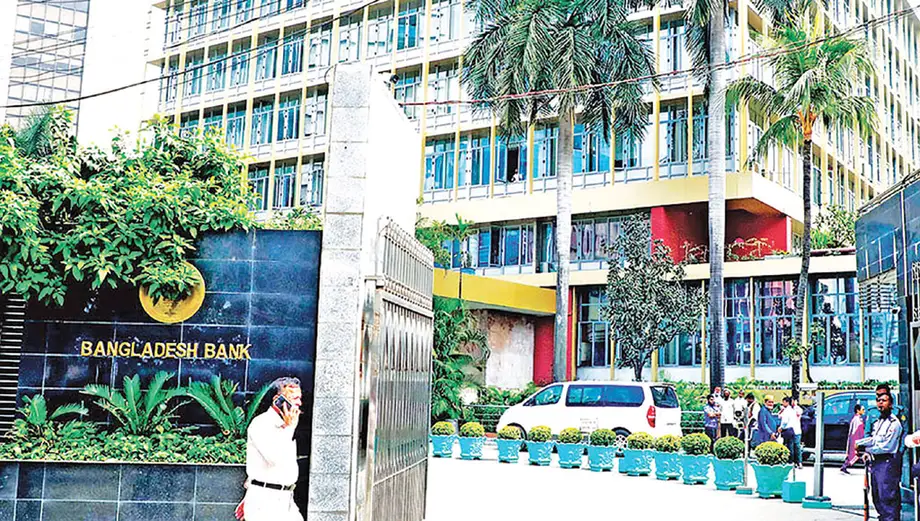
Sonali Bank milik kerajaan telah melengkapkan pinjaman Tk 7,000 crore kepada National Bank yang sedang bergelut, dengan Bangladesh Bank menjamin keseluruhan jumlah itu, ketika pemberi pinjaman swasta tersebut bersiap sedia untuk memulihkan perkhidmatan perbankan biasa pada 15 Oktober 2026. Hampir 7,000 permohonan pengeluaran telah diterima menjelang 13 Oktober, menunjukkan permintaan segera daripada pelanggan yang mahu mengakses simpanan mereka.
Kandungan
- Pembiayaan kecemasan tiba menjelang pengeluaran wang yang dijanjikan
- Cara pinjaman dan jaminan itu berfungsi
- Apa yang dijanjikan kepada pelanggan
- Tarikh penting dalam usaha menyelamatkan bank
- Daripada rancangan awal kepada Tk 7,000 crore
- Kerugian berterusan hingga 2026
- Pinjaman tidak berbayar dan kekurangan rizab
- Perubahan pengurusan dan usaha membawa masuk semula wang
- Usaha lebih luas menyokong bank yang lemah
- Perkara Utama
Pinjaman itu berjangka tiga bulan dengan kadar faedah 10 peratus, kata Pengarah Urusan Sonali Bank Md Shawkat Ali Khan. Bangladesh Bank akan membayar balik pinjaman kepada Sonali sekiranya National Bank terlepas tarikh akhir pembayaran. Pengaturan ini menyediakan wang kepada National Bank untuk memenuhi permohonan pengeluaran, sementara tanggungjawab membayar balik beralih kepada bank pusat jika peminjam tidak mampu membayar.
Pengerusi National Bank, Profesor Melita Mehjabeen, berkata persiapan sedang dijalankan untuk menyalurkan dana ke setiap cawangan menjelang 14 Oktober. Bangladesh Bank telah mengarahkan pemberi pinjaman itu menyediakan wang tunai yang mencukupi di cawangan dan ATM supaya pelanggan boleh mengeluarkan wang mengikut keperluan mereka mulai 15 Oktober.
Sokongan itu diberikan selepas empat pendeposit memfailkan permohonan di Mahkamah Tinggi pada September bagi mendapatkan akses kepada simpanan mereka. National Bank mengalami kerugian hampir Tk 9,000 crore antara 2022 hingga 2025, manakala laporan tahunannya menyatakan pinjaman mungkir berjumlah 59.69 peratus daripada keseluruhan pinjaman tertunggak pada akhir 2025.
Bagi pendeposit, persoalan segera ialah sama ada wang mereka tersedia apabila diminta. Bagi National Bank, tugasnya lebih luas: memulihkan perkhidmatan harian sambil menangani kerugian, pinjaman tidak berbayar dan kekurangan besar dalam dana yang sepatutnya diketepikan untuk menampung potensi kerugian kredit.
Cara pinjaman dan jaminan itu berfungsi
Sonali Bank menyediakan wang, National Bank meminjamnya dan Bangladesh Bank menjamin pembayaran balik. Ini ialah pinjaman antara bank yang disokong oleh pengawal selia, bukannya bayaran langsung daripada bank pusat kepada pendeposit individu.
Shawkat Ali Khan, pengarah urusan Sonali Bank, menyifatkan jaminan itu sebagai perlindungan untuk institusinya:
Kami tidak menghadapi sebarang risiko di sini kerana Bangladesh Bank memberikan jaminan.
Menurut pengaturan yang diterangkannya, National Bank mesti membayar balik dalam tempoh tiga bulan. Jika gagal berbuat demikian, Bangladesh Bank mesti membayar balik kepada Sonali Bank. Oleh itu, jaminan tersebut memberi kepastian kepada Sonali bahawa wang itu akan diperoleh semula walaupun National Bank terus tidak mampu memenuhi tanggungjawabnya.
Kecairan merujuk kepada wang yang boleh digunakan oleh bank dengan segera, termasuk wang tunai yang diperlukan untuk pengeluaran. Bank mungkin mempunyai pinjaman dan aset lain dalam penyata kewangannya tetapi masih sukar membayar pelanggan jika aset itu tidak dapat ditukar menjadi wang tunai dengan cepat. Masalah National Bank merangkumi kekurangan wang tunai yang tersedia dan kerugian besar daripada kegiatan pemberian pinjamannya.
Kadar faedah itu juga bermakna bantuan tersebut mempunyai kos pinjaman. Terma yang diumumkan menetapkan faedah 10 peratus dan tempoh tiga bulan, tetapi tidak menyatakan tarikh pembayaran balik yang tepat atau menjelaskan pengiraan faedah. National Bank perlu menguruskan tanggungan itu di samping memenuhi permintaan pendeposit.
Apa yang dijanjikan kepada pelanggan
Arahan Bangladesh Bank ialah membenarkan pengeluaran mengikut permintaan pelanggan mulai 15 Oktober, dengan wang tunai yang mencukupi di semua cawangan dan gerai ATM. National Bank berkata persiapannya meliputi 221 cawangan, 65 subcawangan dan 53 ATM.
Pengarah Eksekutif dan jurucakap Bangladesh Bank, Arief Hossain Khan, menyatakan pendirian pengawal selia itu selepas pertemuan dengan eksekutif National Bank:
Pendeposit tidak boleh ditolak dalam apa jua keadaan. Mulai 15 Oktober, mereka akan mendapat semula wang mereka. Sehubungan itu, bank akan diberikan sokongan kecairan mengikut keperluan.
National Bank mula menerima permohonan pengeluaran sebelum pembukaan semula perkhidmatan penuh yang dirancang. Permohonan daripada pendeposit yang mahu membuat pengeluaran besar dijadualkan bermula pada 11 Oktober, dan hampir 7,000 permohonan telah diterima menjelang 13 Oktober. Nilai keseluruhan permohonan itu tidak didedahkan.
Mehjabeen berkata pemulihan perkhidmatan penuh akan merangkumi lebih daripada pengeluaran wang tunai. Pelanggan juga boleh menggunakan cek, sistem pemindahan elektronik dan surat kredit. Surat kredit ialah janji bank untuk membayar penjual apabila syarat yang dipersetujui dipenuhi, iaitu perkhidmatan yang lazim digunakan oleh perniagaan yang membeli barangan dari luar negara.
Perkhidmatan elektronik yang disebutnya termasuk RTGS, yang memproses pemindahan individu dalam masa nyata, dan NPSB, rangkaian yang menghubungkan bank-bank peserta bagi perkhidmatan seperti pemindahan wang dan transaksi kad. Pemulihan perkhidmatan ini penting kepada pelanggan yang perlu memindahkan wang tanpa mengambil wang tunai fizikal.
Tarikh penting dalam usaha menyelamatkan bank
National Bank akan kembali beroperasi seperti biasa selepas beberapa langkah melibatkan pendeposit, pengurusan dan Bangladesh Bank. Mesyuarat bank pusat itu berlangsung pada 8 Oktober di ibu pejabatnya di Dhaka.
Mehjabeen dan Pemangku Pengarah Urusan Zahidul Haque bertemu Gabenor Md Mostaqur Rahman, dengan kehadiran empat timbalan gabenor. Gabenor meneliti kedudukan tunai bank serta kesukaran yang dihadapi pelanggan ketika cuba mengeluarkan wang.
- September 2026: Empat pendeposit memohon kepada Mahkamah Tinggi untuk mendapatkan akses kepada simpanan mereka.
- 8 Oktober: Pemimpin National Bank bertemu Bangladesh Bank, yang mengarahkan pemberi pinjaman itu membuat persiapan untuk memenuhi permintaan pengeluaran.
- 11 Oktober: National Bank menjadualkan permulaan penerimaan permohonan daripada pendeposit yang mahu membuat pengeluaran besar.
- 13 Oktober: Bank itu telah menerima hampir 7,000 permohonan pengeluaran.
- 14 Oktober: Dana dijadualkan sampai ke semua cawangan menjelang pemulihan perkhidmatan yang dirancang.
- 15 Oktober: Perkhidmatan perbankan penuh dan pengeluaran mengikut keperluan pelanggan dijadualkan disambung semula.
Tarikh 15 Oktober ialah sasaran operasi yang ditetapkan pengawal selia dan diumumkan oleh bank. Ujian praktikal seterusnya ialah sama ada cawangan, ATM dan sistem pemindahan mampu memenuhi permintaan pelanggan seperti yang dijanjikan.
Daripada rancangan awal kepada Tk 7,000 crore
Menurut seorang pegawai kanan bank pusat, Bangladesh Bank pada awalnya mempertimbangkan bantuan kecairan sekitar Tk 3,000 crore, dengan sasaran mengatur sehingga Tk 10,000 crore melalui bank-bank sambil bertindak sebagai penjamin. Pinjaman Sonali sebanyak Tk 7,000 crore yang telah dimuktamadkan itu lebih besar daripada jumlah awal tersebut dan kurang daripada sasaran maksimum yang dinyatakan.
Mehjabeen berkata pengawal selia telah mengarahkan National Bank menyambung semula operasi tanpa menetapkan pada awalnya secara tepat cara bantuan itu akan disalurkan. Pengesahan Sonali Bank memperincikan perkara itu: pinjaman yang telah dimuktamadkan daripada pemberi pinjaman milik kerajaan, dengan jaminan penuh daripada Bangladesh Bank.
Menjelang awal September 2026, bank pusat telah pun memberikan sokongan kecairan sebanyak Tk 10,568 crore kepada National Bank. Pinjaman baharu daripada Sonali itu mempunyai struktur berbeza kerana wang tunai datang daripada bank lain, manakala Bangladesh Bank memberikan jaminan pembayaran balik.
Shawkat Ali Khan berkata beliau berharap wang itu dapat membantu memulihkan keyakinan pelanggan. Beliau turut menegaskan bahawa National Bank mesti menggunakan wang tersebut untuk tujuan yang dimaksudkan:
National Bank perlu menggunakan wang ini dengan betul. Wang itu mesti digunakan untuk tujuan yang sewajarnya.
Bagi operasi segera, tujuannya ialah memenuhi pengeluaran deposit dan memulihkan perkhidmatan. Keupayaan National Bank membayar balik pinjaman itu juga bergantung pada jumlah wang tunai yang dapat dijana atau dikekalkannya sepanjang tempoh pinjaman.
Kerugian berterusan hingga 2026
Laporan tahunan National Bank merekodkan kerugian Tk 2,430 crore pada 2025, berbanding Tk 1,722 crore pada 2024, iaitu peningkatan kira-kira 41 peratus. Satu lagi angka yang diterbitkan menyatakan kerugian 2024 berjumlah Tk 1,706 crore. Kedua-dua angka menunjukkan bank itu memasuki 2025 selepas mengalami kerugian tahunan yang besar.
Penyata kewangan terkini yang belum diaudit menunjukkan tekanan berterusan pada 2026. National Bank mengalami kerugian Tk 2,286 crore dalam enam bulan pertama, berbanding Tk 985 crore dalam tempoh sama pada 2025.
Peningkatan itu berjumlah Tk 1,301 crore, atau kira-kira 132 peratus. Ringkasnya, kerugian pada separuh pertama 2026 lebih dua kali ganda berbanding kerugian setahun sebelumnya. Jumlah itu juga bersamaan kira-kira 94 peratus daripada kerugian Tk 2,430 crore yang direkodkan bagi keseluruhan 2025, walaupun kedua-dua angka meliputi tempoh yang berbeza.
National Bank melaporkan kerugian sesaham sebanyak Tk 7.10 bagi separuh pertama 2026. Ukuran itu membahagikan kerugian mengikut jumlah saham bank, sekali gus membantu pelabur memahami kaitan keputusan kewangan dengan pegangan mereka.
Pinjaman baharu itu menyediakan wang tunai untuk pembayaran, manakala kerugian menunjukkan sebab pemulihan bank memerlukan lebih daripada sekadar mengisi cawangan dengan wang. National Bank juga perlu meningkatkan prestasi kewangan yang menentukan sama ada ia mampu memenuhi tanggungan akan datang menggunakan sumbernya sendiri.
Pinjaman tidak berbayar dan kekurangan rizab
Laporan tahunan National Bank menyatakan pinjaman tidak berbayar merangkumi 59.69 peratus daripada keseluruhan pinjaman tertunggak pada akhir 2025. Pinjaman tidak berbayar ialah pinjaman yang peminjamnya gagal membuat bayaran yang diwajibkan di bawah peraturan pengelasan yang berkenaan.
Data Bangladesh Bank yang dipetik dalam laporan pada Oktober meletakkan bahagian itu pada 56.44 peratus, bersamaan kira-kira Tk 24,000 crore, walaupun tarikh pengukuran tersebut tidak dinyatakan. Angka dalam laporan tahunan bermakna hampir Tk 60 daripada setiap Tk 100 yang dipinjamkan diklasifikasikan sebagai tidak berbayar pada akhir 2025; angka bank pusat itu juga menunjukkan bahagian melebihi separuh.
Menurut data bank pusat, National Bank turut menghadapi kekurangan peruntukan sekitar Tk 20,000 crore. Peruntukan ialah jumlah yang diketepikan oleh bank dalam akaunnya untuk menampung jangkaan kerugian pinjaman. Kekurangan bermakna jumlah yang diketepikan kurang daripada yang diwajibkan untuk menampung risiko dalam pemberian pinjamannya.
Angka-angka ini menjelaskan tekanan berterusan terhadap tunai. Apabila peminjam berhenti membuat bayaran balik, bank menerima kurang wang daripada pinjamannya, sedangkan pendeposit masih menjangkakan akses kepada simpanan mereka. Pinjaman kecemasan membantu memenuhi pembayaran tersebut, sementara usaha mendapatkan semula pinjaman tertunggak dan menangani kekurangan peruntukan kekal sebagai tugas utama.
Perubahan pengurusan dan usaha membawa masuk semula wang
Bangladesh Bank campur tangan dalam lembaga National Bank pada 2024, sekali gus menamatkan kawalan selama bertahun-tahun oleh Sikder Group semasa pemerintahan Liga Awami. Ahli keluarga yang dikaitkan dengan kumpulan Multimode, Hosaf dan Armana kini menguruskan bank itu.
Mehjabeen memberitahu gabenor bahawa langkah terbaharu bank pusat membolehkan tadbir urus yang lebih baik dan perubahan dalam pengurusan kanan telah meningkatkan kecekapan serta keupayaan bank. National Bank terus menanggung kesan penyelewengan lampau dan dakwaan penyelewengan dana, selain pinjaman tidak berbayar dan kerugiannya.
Kekurangan wang tunai turut menjejaskan ibu pejabat baharu bank itu yang telah siap dibina. National Bank tidak dapat berpindah ke bangunan tersebut dan dibenarkan menyewakannya mulai Julai 2026 melalui pengecualian daripada undang-undang syarikat, dengan kerjasama Bangladesh Bank dalam proses itu.
Mehjabeen berkata National Bank pernah mempunyai deposit melebihi Tk 40,000 crore dan berharap perkhidmatan yang boleh dipercayai akan mendorong pelanggan membawa wang mereka kembali:
Pelanggan masih yakin terhadap bank ini. Kami menjangkakan mereka akan mula mendepositkan wang dengan kami semula apabila melihat semua perkhidmatan tersedia mulai 15 Oktober.
Jangkaan itu menjadikan kebolehpercayaan perkhidmatan teras kepada rancangan pemulihan bank. Pelanggan yang boleh mengeluarkan atau memindahkan wang apabila diperlukan mempunyai alasan praktikal untuk terus menggunakan institusi tersebut.
Usaha lebih luas menyokong bank yang lemah
National Bank merupakan sebahagian daripada program sokongan kecairan yang jauh lebih besar. Menteri Kewangan Amir Khosru Mahmud Chowdhury memberitahu parlimen bahawa Bangladesh Bank telah menyalurkan Tk 76,000 crore kepada bank-bank yang lemah setakat awal Jun 2026.
Menjelang awal September, jumlah itu mencecah Tk 84,945 crore. Ini merupakan peningkatan Tk 8,945 crore, atau kira-kira 11.8 peratus, berbanding angka Jun. Tk 10,568 crore untuk National Bank menyumbang kira-kira 12.4 peratus daripada jumlah September.
Pecahan terdahulu yang dikemukakan menteri itu menunjukkan pinjaman tertunggak sebanyak Tk 15,810 crore bagi First Security Islami Bank, Tk 12,010 crore bagi EXIM Bank dan Tk 10,841 crore bagi Social Islami Bank. Penerima lain termasuk Union Bank, Premier Bank, AB Bank, Global Islami Bank, Bangladesh Commerce Bank dan Islami Bank, serta ICB Islamic Bank, Padma Bank dan BASIC Bank.
Bagi pelanggan National Bank, perkembangan segera ini jelas: Tk 7,000 crore telah disalurkan melalui pinjaman yang dijamin dan 15 Oktober ditetapkan sebagai tarikh perkhidmatan biasa disambung semula. Bagi pengawal selia, komitmen itu turut merangkumi penyediaan kecairan tambahan jika diperlukan sementara bank tersebut menangani masalah kewangannya.
Perkara Utama
- Sonali Bank telah melengkapkan pinjaman Tk 7,000 crore kepada National Bank untuk tempoh tiga bulan dengan faedah 10 peratus.
- Bangladesh Bank menjamin keseluruhan pinjaman dan akan membayar balik kepada Sonali jika National Bank terlepas tarikh akhir.
- National Bank merancang memulihkan perkhidmatan penuh dan membenarkan pengeluaran mengikut permintaan mulai 15 Oktober 2026.
- Hampir 7,000 permohonan pengeluaran telah diterima menjelang 13 Oktober.
- Bank itu mengalami kerugian Tk 2,286 crore pada separuh pertama 2026, berbanding Tk 985 crore setahun sebelumnya.
- Laporan tahunannya mengklasifikasikan 59.69 peratus pinjaman tertunggak sebagai tidak berbayar pada akhir 2025.
- Empat pendeposit memohon kepada Mahkamah Tinggi pada September untuk mendapatkan akses kepada simpanan mereka.