Hong Kong menetapkan sasaran yang lebih lewat untuk penyelesaian lebih pantas
Hong Kong Exchanges and Clearing Limited merancang untuk memendekkan kitaran penyelesaian pasaran tunainya kepada satu hari perniagaan pada separuh kedua 2028, berundur daripada cadangan awal bagi suku keempat 2027 untuk memberi peserta pasaran lebih banyak masa membuat persiapan.
Kandungan
- Hong Kong menetapkan sasaran yang lebih lewat untuk penyelesaian lebih pantas
- Apakah yang berubah apabila urus niaga diselesaikan lebih awal?
- Perkembangan jadual masa
- Tempoh pemprosesan lebih panjang dan alat penyelesaian baharu
- Mengapa pelabur luar negara berdepan jadual yang lebih ketat
- Keperluan pelabur runcit dan broker lebih kecil
- Bank dan kumpulan industri mengenal pasti titik tekanan praktikal
- Stock Connect dan ETF memerlukan perubahan yang diselaraskan
- Penyelarasan global membawa manfaat dan lebih banyak kerja
- Perkara Utama
Kesimpulan rundingan HKEX, yang diumumkan pada 16 Oktober 2026, berdasarkan 109 maklum balas unik daripada broker, kustodian, pengurus pelaburan, persatuan industri, penyedia teknologi, pelabur dan pihak berkepentingan lain. Secara umum, responden menyokong peralihan daripada kitaran T+2 semasa kepada T+1, sambil mengenal pasti keperluan praktikal melibatkan pembiayaan, ketersediaan sekuriti, automasi dan penyelarasan.
Tarikh pelancaran tepat belum ditetapkan. Pelaksanaan bergantung pada kelulusan pengawal selia dan kesiapsiagaan pasaran, dengan ujian industri dan penilaian kesiapsiagaan dijalankan sebelum peralihan.
Bagi pelabur, perubahan utamanya mudah: wang hasil jualan saham akan diterima sehari perniagaan lebih awal, manakala bayaran bagi pembelian juga perlu dibuat sehari perniagaan lebih awal. Di sebalik perubahan mudah itu, proses yang menghubungkan pelabur, broker, bank, kustodian dan pusat penjelasan perlu dibina semula secara besar-besaran.
Ketua Pegawai Eksekutif HKEX, Bonnie Y Chan, menghuraikan manfaat yang dijangka ketika mengumumkan pelan hala tuju itu:
Dengan mengurangkan risiko penyelesaian, meningkatkan kecekapan modal dan memperkukuh daya tahan pasaran, T+1 akan mengukuhkan daya tarikan dan kesalinghubungan pasaran Hong Kong, di samping memastikan infrastruktur kami terus sejajar dengan perkembangan pasaran antarabangsa utama.
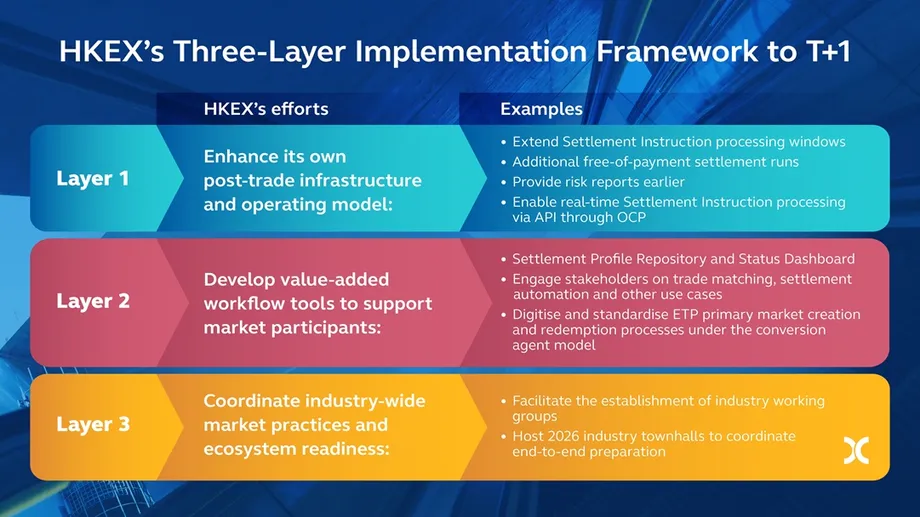
HKEX akan melaksanakan tiga bidang kerja yang saling berkaitan: menaik taraf infrastrukturnya sendiri, membangunkan alat untuk menambah baik aliran kerja penyelesaian, dan menyelaraskan aturan merentas industri. Urus niaga Stock Connect aliran selatan, yang membolehkan pelabur Tanah Besar membeli sekuriti Hong Kong yang layak, akan beralih kepada T+1 seiring dengan pasaran tempatan.
Apakah yang berubah apabila urus niaga diselesaikan lebih awal?
Urus niaga berlaku apabila pembeli dan penjual bersetuju untuk menukar sekuriti pada harga tertentu. Penyelesaian melengkapkan urus niaga dengan menyerahkan sekuriti dan wang. Huruf T merujuk kepada hari dagangan; nombor menunjukkan berapa hari perniagaan selepas itu penyelesaian berlaku.
Pembelian yang dibuat pada hari Isnin kini diselesaikan pada hari Rabu, dengan andaian tiada cuti umum dalam tempoh itu. Di bawah T+1, ia akan diselesaikan pada hari Selasa. Menurut kertas perbincangan Julai 2025 HKEX, Hong Kong menggunakan T+2 sejak 1992.
HKEX berhujah bahawa penyelesaian urus niaga yang lebih awal mengurangkan nilai urus niaga yang masih menunggu penyelesaian dan memendekkan tempoh berlakunya masalah pembayaran atau penyerahan. Wang juga boleh dikembalikan kepada pelabur lebih awal, manakala perantara mungkin perlu menyediakan cagaran yang lebih sedikit sebagai perlindungan kewangan terhadap risiko tertunggak.
Kertas perbincangan itu memetik pengurangan 23% dalam margin pusat penjelasan AS yang dilaporkan selepas peralihan Amerika kepada T+1. Sebarang penjimatan di Hong Kong bergantung pada corak dagangan tempatan dan aturan risiko. Kecekapan penyelesaian Hong Kong sudah pun tinggi: kertas itu menyatakan purata kecekapan harian bagi kedudukan saham Penyelesaian Bersih Berterusan adalah antara 99.88% dengan 99.95% sepanjang 2024.
Perkembangan jadual masa
HKEX memulakan perbincangan rasmi pada Julai 2025 dan menerbitkan rundingan terperinci pada April 2026. Kertas rundingan April 2026 mencadangkan pelaksanaan pada suku keempat 2027, dengan tempoh kira-kira 15 bulan selepas spesifikasi terperinci diterbitkan.
Sasaran yang lebih lewat itu mencerminkan permintaan untuk masa persiapan yang lebih panjang. Susunan baharu ini menggabungkan penyediaan infrastruktur, pembangunan peserta dan ujian:
- 16 Julai 2025: HKEX menerbitkan kertas perbincangan, dengan tempoh maklum balas ditutup pada 1 September.
- April 2026: HKEX mengadakan rundingan mengenai model operasi dan jadual masa, dengan maklum balas perlu dikemukakan sebelum 18 Mei.
- 16 Oktober 2026: HKEX mengumumkan kesimpulan rundingan dan sasaran bagi separuh kedua 2028.
- Sepanjang 2026: Sesi pertemuan industri dan aktiviti kumpulan kerja dirancang untuk menerangkan aturan dan menyelaraskan persiapan.
- Separuh pertama 2027: Pelan hala tuju menjadualkan antara muka dan fungsi Orion Cash Platform untuk arahan penyelesaian masa nyata.
- Separuh kedua 2027: Peserta dijadualkan membangunkan dan menyediakan sistem masing-masing.
- Separuh pertama 2028: Peserta dijadualkan menjalankan ujian sendiri.
- Separuh kedua 2028: HKEX menyasarkan peralihan, tertakluk pada kesiapsiagaan dan kelulusan.
Proses perbincangan terdahulu menerima lebih 60 maklum balas rasmi. Sebanyak 109 maklum balas unik merujuk kepada rundingan seterusnya, yang meminta pandangan tentang cadangan yang lebih terperinci.
Tempoh pemprosesan lebih panjang dan alat penyelesaian baharu
Peringkat pelaksanaan pertama HKEX mengubah infrastruktur yang digunakan selepas dagangan. Langkah yang dirancang termasuk tempoh pemprosesan lebih panjang bagi arahan penyelesaian, pemindahan tambahan sekuriti tanpa bayaran berserta, laporan risiko lebih awal dan kemas kini melalui antara muka pengaturcaraan aplikasi atau API. API membolehkan sistem komputer bertukar maklumat secara automatik.
Orion Cash Platform akan menyokong kemasukan arahan, kemas kini status dan pemadanan masa nyata. Pemadanan memastikan pihak-pihak bersetuju dengan butiran yang diperlukan untuk menyelesaikan pemindahan. Mengesan ketidakpadanan lebih awal memberi firma lebih banyak masa untuk membetulkannya sebelum penyelesaian.
Pelaksanaan tambahan penyelesaian sekuriti percuma akan menyokong persiapan pada pukul 8 malam dan 10 malam pada hari dagangan serta pukul 8 pagi hari perniagaan berikutnya, waktu Hong Kong. Pelaksanaan ini membolehkan sekuriti dipindahkan di luar waktu pembayaran wang biasa, sebelum kelompok penyelesaian biasa.
Cadangan April mengekalkan empat kelompok penyelesaian biasa pada pukul 10:30 pagi, tengah hari, 2 petang dan 3:45 petang. Ia juga mencadangkan Penyata Penjelasan Akhir dikeluarkan pada pukul 8 malam pada hari dagangan, dan bukannya pukul 2 petang pada hari perniagaan berikutnya, agar peserta penjelasan menerima pengesahan kedudukan lebih awal.
Cadangan yang sama melanjutkan tempoh kemasukan arahan hingga pukul 10 malam dan pemadanan hingga pukul 9:30 malam pada hari dagangan, berbanding tarikh akhir semasa masing-masing pada pukul 7 malam dan 6 petang. Waktu terperinci itu menerangkan cadangan April; pelan hala tuju Oktober menetapkan model operasi yang diperhalusi dan spesifikasi teknikal lanjut.
Peringkat pelaksanaan kedua HKEX merangkumi Repositori Profil Penyelesaian dan Papan Pemuka Status. Arahan Penyelesaian Tetap, yang lazimnya disingkatkan sebagai SSI, mengandungi butiran tetap tentang tempat sekuriti atau wang perlu diserahkan. Arahan yang diselenggara dengan lebih baik dan paparan kemajuan yang dikongsi sepatutnya membantu firma mengesan kesilapan serta pemindahan yang belum selesai lebih awal.
Mengapa pelabur luar negara berdepan jadual yang lebih ketat
Pelabur institusi global menyumbang lebih 60% daripada perolehan pasaran tunai Hong Kong, menurut kertas rundingan April. Peranan mereka menjadikan zon waktu isu utama dalam reka bentuk, bukan masalah yang hanya menjejaskan sebilangan kecil pelanggan luar negara.
Hong Kong mendahului Pantai Timur AS sebanyak 13 jam dan Pantai Barat sebanyak 16 jam di luar tempoh waktu penjimatan siang, jelas kertas Julai 2025. Oleh itu, kerja yang diselesaikan selepas sesi dagangan Hong Kong mungkin perlu diberi perhatian sebelum hari bekerja biasa di Amerika bermula.
HKEX menyifatkan keperluan praktikal bagi sesetengah firma antarabangsa sebagai jadual T+0 untuk pembiayaan, peruntukan dan pengesahan. Peruntukan bermaksud membahagikan urus niaga besar antara dana pelaburan atau akaun yang terlibat. Pengesahan menyemak butiran yang dipersetujui. Kedua-dua langkah perlu diselesaikan cukup awal supaya sekuriti dan wang yang betul dapat diserahkan untuk penyelesaian.
Sesetengah firma di Pantai Barat Amerika Utara mungkin perlu memastikan kakitangan tersedia pada petang Ahad untuk menyelesaikan pengecualian sebelum penyelesaian Hong Kong pada hari Isnin. Komunikasi automatik boleh memastikan pemprosesan rutin berjalan di luar waktu pejabat, sementara kakitangan mengendalikan masalah yang memerlukan keputusan.
Penukaran mata wang menambah satu lagi tarikh akhir. Kertas perbincangan HKEX menyatakan bahawa banyak urus niaga pertukaran asing yang melibatkan dolar Hong Kong dan renminbi luar pesisir lazimnya diselesaikan selepas dua hari perniagaan. Pelabur yang membeli sekuriti yang diselesaikan selepas satu hari perniagaan perlu mengatur pembiayaan mata wang supaya tiba tepat pada masanya.
Ketidakpadanan juga boleh berlaku antara pasaran. Pelabur yang menjual sekuriti dalam pasaran T+2 dan membeli dalam pasaran T+1 perlu membayar pembelian sehari perniagaan sebelum menerima hasil jualan. Ini mewujudkan jurang pembiayaan semalaman, yang memerlukan wang tunai tersedia atau pembiayaan sementara.
Keperluan pelabur runcit dan broker lebih kecil
Pelabur runcit yang memasukkan wang secukupnya ke dalam akaun sebelum berdagang dijangka tidak banyak terjejas dari segi pembiayaan pembelian, kata HKEX. Pelanggan yang membuat pembayaran selepas membuat pesanan akan mempunyai kurang masa untuk memindahkan wang. Penjual akan menerima hasil jualan sehari perniagaan lebih awal.
Cek kertas memerlukan perhatian khusus. Kertas April menyatakan deposit cek perlu dibuat pada hari dagangan sebelum tarikh akhir bank berkaitan kerana cek kertas yang didepositkan diselesaikan pada hari bekerja berikutnya. Oleh itu, tarikh akhir pembiayaan broker dan tempoh pemprosesan bank penting bagi pelanggan yang bergantung padanya.
Setiausaha Kewangan dan Perbendaharaan Hong Kong, Joseph Chan, yang memangku jawatan, membincangkan persiapan dalam jawapan kepada Majlis Perundangan pada 7 Oktober. Beliau berkata HKEX akan mempertimbangkan keperluan praktikal broker kecil dan sederhana ketika menetapkan jadual pelaksanaan serta menyediakan masa yang mencukupi untuk persiapan dan ujian.
Maklum balas kerajaan itu menghuraikan spesifikasi teknikal, panduan operasi, taklimat, penyeragaman dan sokongan ujian. Ia juga menyatakan HKEX dan Majlis Pendidikan Pelabur dan Kewangan akan digalakkan memperkukuh pendidikan awam tentang pembiayaan serta perubahan lain dalam dagangan dan penyelesaian.
Broker lebih kecil perlu menilai lebih daripada perisian. Mereka memerlukan kakitangan yang boleh menyelesaikan arahan lewat, prosedur untuk mengenal pasti kekurangan pembiayaan pelanggan serta hubungan yang boleh diharap dengan bank dan kustodian. Kitaran yang lebih singkat meninggalkan kurang masa untuk membetulkan kesilapan yang sama seperti hari ini.
Bank dan kumpulan industri mengenal pasti titik tekanan praktikal
Pihak Berkuasa Kewangan Hong Kong mula menggesa bank membuat persiapan pada Ogos 2025. Surat persediaan perbankan yang ditandatangani Carmen Chu, Pengarah Eksekutif Penyeliaan Perbankan, menyatakan bahawa banyak institusi berlesen menganggap diri mereka bersedia dengan baik kerana berpengalaman dalam pasaran T+1 atau T+0 di luar negara.
Namun, HKMA meminta bank menilai operasi, kecairan, pembiayaan dan perkhidmatan pelanggan, khususnya bagi pelabur antarabangsa. Bank dijangka memperuntukkan sumber jika perlu, bekerjasama dengan penyedia perkhidmatan dan vendor sistem serta menyertai ujian industri.
Persatuan Profesional Sekuriti & Niaga Hadapan Hong Kong menyokong sasaran awal suku keempat 2027 dalam maklum balas rasmi terhadap rundingan pada 18 Mei 2026. Maklum balas yang ditandatangani Pengerusi Mofiz Chan itu mencadangkan sekurang-kurangnya dua ujian simulasi pasaran pada awal 2027, meliputi operasi biasa dan keadaan tertekan.
Persatuan itu juga memberi amaran bahawa pemanjangan waktu operasi sistem tidak akan menghapuskan kelewatan jika arahan masih disampaikan secara manual melalui beberapa lapisan kustodian. Pelaburan antarabangsa boleh melibatkan pengurus dana, kustodian global, kustodian tempatan dan broker, yang masing-masing menyemak dan menghantar maklumat.
Cadangannya termasuk piawaian teknikal lebih awal, tinjauan kesiapsiagaan berkala, latihan dan kawalan lebih kukuh terhadap data penyelesaian. Lapisan ketiga dalam pelan hala tuju Oktober menangani penyelarasan industri melalui kumpulan kerja yang meneliti pinjaman sekuriti, pembiayaan, kecairan, pertukaran asing dan cuti mata wang. Semua ini ialah kebergantungan yang tidak dapat diselesaikan hanya dengan menaik taraf sistem bursa.
Stock Connect dan ETF memerlukan perubahan yang diselaraskan
Stock Connect aliran selatan akan mengikuti peralihan Hong Kong kepada T+1. HKEX akan bekerjasama dengan China Securities Depository and Clearing Corporation dan pihak berkepentingan lain berhubung peralihan itu. Dagangan aliran selatan merangkumi 23% daripada perolehan Hong Kong pada separuh pertama 2025, menurut kertas perbincangan.
Stock Connect aliran utara, yang membolehkan pelabur berdagang sekuriti Tanah Besar melalui Hong Kong, kekal tertakluk pada aturan penyelesaian Tanah Besar. Cadangan April juga mengecualikan tawaran awam permulaan serta penerbitan dan penyelesaian akhir produk berstruktur daripada perubahan umum kepada T+1.
Dana dagangan bursa memerlukan penyelarasan tambahan kerana dagangan unitnya berkait dengan penciptaan dan penebusan unit tersebut. Penciptaan menambah unit ETF, manakala penebusan mengurangkannya melalui aturan yang melibatkan peniaga peserta dan aset atau wang tunai dana.
Produk dagangan bursa merangkumi 16% daripada perolehan pasaran tunai Hong Kong pada separuh pertama 2025. HKEX merancang platform ETP untuk mendigitalkan dan menyeragamkan penciptaan serta penebusan ETF di bawah model ejen penukaran, sekali gus membantu pasaran itu menyesuaikan diri seiring dengan dagangan bursa biasa.
Kertas rundingan April menyatakan penyelesaian pasaran utama ETF wajar diselaraskan dengan T+1 jika boleh, atau beralih sehampir yang praktik. Model perbincangan Julai 2025 mengecualikan penciptaan dan penebusan pasaran utama daripada skop umumnya; cadangan kemudian menetapkan matlamat penyelarasan khusus bagi aktiviti ini.
ETF yang memegang aset luar negara boleh berdepan waktu penyelesaian berbeza bagi unitnya dan pelaburan asasnya. Kelewatan penyerahan sebahagian bakul aset boleh melambatkan penciptaan, menyebabkan pembuat pasaran kekurangan unit yang diperlukan untuk menyelesaikan jualan. Pinjaman sekuriti menghadapi tekanan serupa kerana saham yang dipanggil semula perlu dipulangkan dalam tempoh yang lebih singkat.
Penyelarasan global membawa manfaat dan lebih banyak kerja
India melengkapkan peralihan berperingkat kepada T+1 pada 27 Januari 2023. Amerika Syarikat dan pelbagai pasaran di benua Amerika menyusul pada 28 Mei 2024. Rundingan April HKEX menyenaraikan 11 Oktober 2027 sebagai tarikh peralihan yang dirancang bagi Kesatuan Eropah dan Kawasan Ekonomi Eropah, United Kingdom serta Switzerland.
Sasaran Hong Kong yang disemak meletakkan peralihannya selepas rancangan Eropah tersebut. Masa persiapan tambahan itu perlu mengambil kira firma antarabangsa yang melaksanakan perubahan di beberapa pasaran, di samping broker, bank dan penyedia teknologi tempatan yang menyesuaikan sistem masing-masing.
Ketua Pegawai Eksekutif Suruhanjaya Sekuriti dan Niaga Hadapan, Julia Leung, turut menggesa automasi yang lebih meluas dan proses operasi yang lebih kukuh ketika Hong Kong beralih kepada T+1. Secara berasingan, Hong Kong sedang mengkaji waktu dagangan lebih panjang, bermula dengan derivatif. Cadangan T+1 April mengekalkan aturan sedia ada bagi penempatan pesanan, waktu dagangan dan pelaksanaan urus niaga.
Pelarasan lain yang dicadangkan melibatkan acara korporat dan pentadbiran. Kertas April akan mengubah tarikh saham mula didagangkan tanpa kelayakan seperti dividen kepada tarikh pendaftaran terakhir atau tarikh rekod yang berkenaan. Ia juga mencadangkan penyerahan borang SD-1 dan pembayaran duti setem diawalkan sehari perniagaan.
Oleh itu, pelan hala tuju HKEX menggabungkan dua matlamat: mengurangkan tempoh urus niaga belum selesai dan memastikan setiap peserta dapat menyiapkan kerja yang diperlukan dalam tempoh lebih singkat itu. Sasarannya ialah separuh kedua 2028; sistem, aturan pembiayaan, arahan yang tepat dan ujian terselaras akan menentukan kesiapsiagaan.
Perkara Utama
- HKEX menyasarkan penyelesaian pasaran tunai T+1 pada separuh kedua 2028, lebih lewat daripada cadangan awalnya bagi suku keempat 2027.
- Rundingan menerima 109 maklum balas unik dan mendapati sokongan meluas terhadap penyelesaian lebih pantas.
- Pembelian perlu dibayar sehari perniagaan lebih awal, manakala penjual akan menerima hasil jualan sehari perniagaan lebih awal.
- Perubahan yang dirancang meliputi infrastruktur, alat data penyelesaian, aliran kerja ETF dan penyelarasan industri.
- Stock Connect aliran selatan akan beralih bersama Hong Kong; dagangan aliran utara kekal tertakluk pada aturan Tanah Besar.
- Tarikh pelancaran tepat bergantung pada kelulusan pengawal selia dan kesiapsiagaan pasaran, dengan ujian serta penilaian kesiapsiagaan sebelum pelaksanaan.