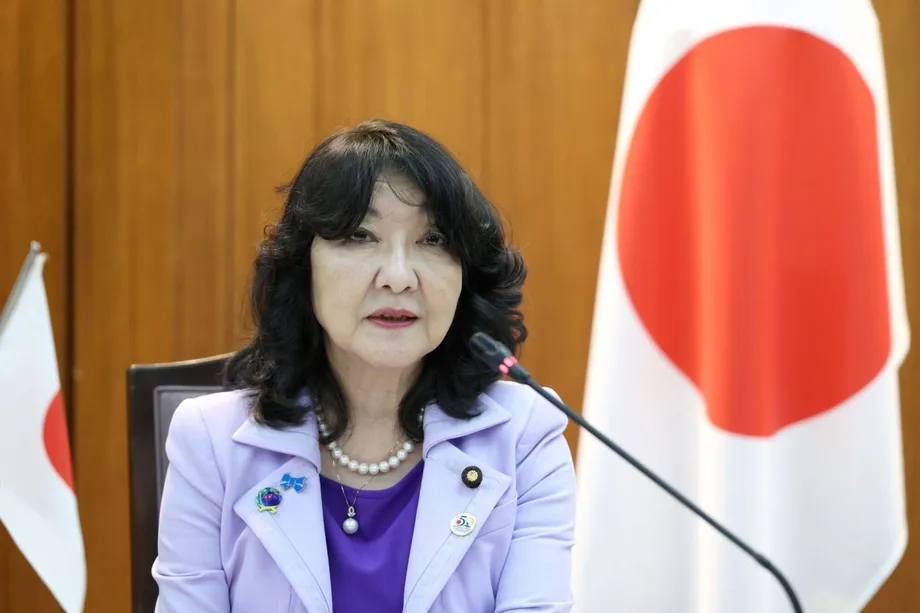
Setahun Memegang Jawatan, Sasaran Pinjaman 40 Trilion Yen Berdepan Tekanan
Kerajaan Jepun cuba mengehadkan penerbitan bon baharu kepada sekitar 40 trilion yen dalam belanjawan tahunan seterusnya, sambil mencari dana untuk cadangan pemotongan cukai makanan, pelaburan dalam industri strategik dan belanjawan pertahanan yang lebih besar. Cabaran ini timbul ketika Perdana Menteri Sanae Takaichi menghampiri ulang tahun pertamanya memegang jawatan pada 21 Oktober 2026, selepas setahun menyaksikan pergerakan mata wang dan pasaran bon yang ketara.
Kandungan
- Setahun Memegang Jawatan, Sasaran Pinjaman 40 Trilion Yen Berdepan Tekanan
- Apakah Perubahan antara Julai dengan Oktober?
- Mengapa Yen dan Hasil Bon Penting secara Bersama
- Takaichi Menolak Label Reflasi
- Tekanan Amerika Syarikat Menambah Desakan
- Perluasan Pertahanan Memerlukan Sumber Pembiayaan Berkekalan
- Pelepasan Cukai Makanan dan Pelaburan Bersaing untuk Dana
- Bank of Japan Berdepan Ujian Inflasi Sendiri
- Permintaan Bon Tertinggi dalam Rekod Memberi Sedikit Ruang Bernafas
- Perkara Utama
Nilai yen merosot daripada sekitar 151 bagi setiap dolar ketika pentadbirannya bermula kepada hampir 164 pada penghujung Julai, paras terlemahnya dalam kira-kira empat dekad. Hasil bon kerajaan penanda aras Jepun, yang mengukur pulangan yang diminta pelabur untuk meminjamkan wang kepada negara selama 10 tahun, meningkat daripada sekitar 1.6% kepada 3.115% pada penghujung September, paras tertinggi dalam kira-kira 30 tahun.
Takaichi menolak dakwaan bahawa dasar-dasarnya menyebabkan pergerakan itu. Menterinya semakin kerap menjanjikan kemampanan fiskal, iaitu perbelanjaan, hasil dan pinjaman mesti kekal terkawal dari semasa ke semasa. Pelabur kini menantikan keputusan belanjawan yang akan menunjukkan bagaimana janji itu selari dengan dasar utamanya, iaitu perbelanjaan fiskal yang bertanggungjawab dan proaktif.
Terdapat tanda-tanda keyakinan yang pulih. Lelongan bon kerajaan bertempoh matang 20 tahun pada 20 Oktober menarik permintaan tertinggi dalam rekod. Namun, pembiayaan beberapa inisiatif utama masih belum diputuskan, dan keputusan dasar Bank of Japan pada 30 Oktober akan menjadi satu lagi ujian terhadap hubungan antara perbelanjaan kerajaan, inflasi dan kadar faedah.
Apakah Perubahan antara Julai dengan Oktober?
Pejabat Kabinet merekodkan bahawa kerajaan menerima pakai garis panduan dasar ekonomi 2026 pada 21 Julai, susulan saranan Majlis Dasar Ekonomi dan Fiskal. Subtajuk dokumen itu mengisytiharkan 2026 sebagai tahun pertama dasar fiskal yang bertanggungjawab dan proaktif, serta menyeru agar cita-cita Jepun mula dilaksanakan.
Semasa rangka dasar itu disediakan, draf ayat yang ditafsirkan sebagai cuba menghalang kenaikan kadar faedah Bank of Japan membantu mencetuskan penjualan bon kerajaan Jepun. Pelabur bimbang kerajaan mahu meningkatkan perbelanjaan dan pada masa yang sama mengekalkan dasar wang mudah ketika inflasi sudah membebankan isi rumah.
Perkembangan utama berlaku dalam tempoh beberapa bulan:
- 21 Julai: Kabinet meluluskan garis panduan dasar ekonomi dan fiskal tahunan.
- Penghujung Julai: Yen menghampiri 164 bagi setiap dolar, dan Jepun serta Amerika Syarikat menjalankan pembelian yen secara bersama.
- 1 September: Setiausaha Perbendaharaan Amerika Syarikat Scott Bessent berkata beliau telah menggesa Jepun menamatkan dasar reflasi.
- Penghujung September: Hasil bon kerajaan penanda aras Jepun mencecah 3.115%.
- 19 Oktober: Takaichi menolak kritikan terhadap pengurusan ekonominya di Parlimen dan berikrar untuk mengawal penerbitan bon.
- 20 Oktober: Lelongan bon kerajaan bertempoh matang 20 tahun mencatat permintaan tertinggi dalam rekod.
- 30 Oktober: Bank of Japan dijadualkan mengumumkan keputusan dasar seterusnya serta unjuran ekonomi yang dikemas kini.
Keputusan fiskal utama seterusnya dijangka menjelang penghujung 2026, apabila kerajaan menyediakan belanjawan bagi tahun kewangan yang bermula pada April 2027 serta rancangan perbelanjaan pertahanan baharu untuk tempoh lima tahun.
Mengapa Yen dan Hasil Bon Penting secara Bersama
Yen yang lebih lemah menjadikan bahan api, makanan dan bahan mentah import lebih mahal dalam mata wang Jepun. Kos import yang lebih tinggi boleh meningkatkan bil isi rumah dan perbelanjaan perniagaan, sekali gus mengurangkan kuasa beli daripada kenaikan gaji. Hasil bon yang meningkat pula menimbulkan tekanan berbeza kerana ia menjadikan pinjaman baharu kerajaan lebih mahal dan mempengaruhi kos pembiayaan di bahagian lain ekonomi.
Harga bon dan hasil bergerak dalam arah bertentangan. Apabila pelabur menjual bon sedia ada, harganya jatuh dan pulangan yang tersedia kepada pembeli baharu meningkat. Pelabur mungkin menuntut pulangan lebih tinggi kerana menjangkakan inflasi atau penerbitan bon yang lebih tinggi, atau kenaikan kadar faedah bank pusat.
Jepun berdepan ketiga-tiga kebimbangan itu. Rancangan perbelanjaan dan cukai Takaichi diteliti dengan rapi, manakala tekanan inflasi global yang lebih kuat serta jangkaan kenaikan kadar faedah Bank of Japan selanjutnya turut mendorong hasil meningkat.
Toru Suehiro, ketua ekonomi di Daiwa Securities, berhujah bahawa keadaan antarabangsa membantu menjelaskan kos pinjaman Jepun. Berdasarkan hubungan antara hasil Jepun dengan Amerika Syarikat dari awal 2026 hingga Ogos, beliau mengira hasil penanda aras Jepun sekitar 3.36% apabila hasil setara Amerika Syarikat ialah 5.07%. Hasil sebenar Jepun dalam analisisnya ialah 2.93%, atau 0.43 mata peratusan lebih rendah. Penilaiannya ialah kebimbangan fiskal yang berlebihan telah reda, walaupun keputusan belanjawan akan datang masih membawa risiko.
Takaichi Menolak Label Reflasi
Takaichi menjawab kritikan secara langsung di Parlimen pada 19 Oktober. Perdana menteri itu merujuk dakwaan yang mengaitkan namanya dengan mata wang yang lemah dan kadar faedah yang lebih tinggi:
Setakat ini, saya banyak dikritik atas pelbagai perkara, seperti 'yen lemah Takaichi' dan 'kadar faedah tinggi Takaichi'.
Beliau kemudian menolak gambaran itu terhadap rekod pentadbirannya:
Saya menolak dakwaan itu sama sekali.
Kerajaannya berkata ekonomi yang lebih kukuh dan kewangan awam yang mampan akan membantu memulihkan keyakinan terhadap yen. Menteri Kewangan Satsuki Katayama berkata Takaichi bukan penyokong reflasi, manakala Menteri Dasar Ekonomi Minoru Kiuchi berkata pada September bahawa Jepun tidak lagi memerlukan dasar reflasi.
Reflasi bermaksud menggunakan perbelanjaan kerajaan dan dasar monetari mudah untuk merangsang permintaan serta menggalakkan kenaikan harga. Bahasa yang digunakan kerajaan baru-baru ini lebih menekankan pelaburan untuk meningkatkan keupayaan pengeluaran Jepun, bukannya sekadar menggalakkan orang ramai dan syarikat berbelanja lebih.
Toshihiro Nagahama, ketua ekonomi di Institut Penyelidikan Ekonomi Dai-ichi Life Asset Management dan anggota sektor swasta dalam majlis dasar ekonomi, berkata pelabur telah salah faham tentang hasrat itu. Beliau berkata majlis tersebut tidak membincangkan dasar monetari dan Takaichi telah mengarahkan pegawai meneliti permohonan belanjawan dengan teliti.
Takahide Kiuchi, ahli ekonomi eksekutif di Institut Penyelidikan Nomura dan bekas anggota lembaga dasar Bank of Japan, memberikan penilaian berbeza. Beliau menganggap tindak balas pasaran sebagai reaksi semula jadi terhadap risiko fiskal yang dirasakan. Beliau melihat peningkatan penghormatan terhadap pertimbangan bebas bank pusat dan hasrat untuk mengekang penerbitan bon, tetapi berkata hasil belanjawan akan menunjukkan sama ada dasar fiskal benar-benar berubah.
Tekanan Amerika Syarikat Menambah Desakan
Penglibatan Washington menjadikan perbahasan dasar Jepun isu antarabangsa. Bessent bimbang penjualan aset Jepun boleh merebak kepada bon kerajaan Amerika Syarikat, khususnya jika institusi atau pihak berkuasa Jepun menjual pegangan di luar negara ketika yen melemah.
Kedua-dua kerajaan bertindak dengan operasi pembelian yen bersama yang pertama sejak 1998. Mata wang itu pulih kepada sekitar 155.23 bagi setiap dolar pada hari Isnin selepas campur tangan tersebut, berbanding hampir 164 pada Julai. Operasi itu memberi pelabur sebab untuk mempertimbangkan kemungkinan tindakan bersama seterusnya.
Bessent kemudian mendesak Bank of Japan supaya menaikkan kadar faedah lebih awal dan berkata pada 1 September bahawa beliau telah menggesa Jepun menamatkan dasar reflasi. Presiden Donald Trump juga menyuarakan kebimbangan tentang kelemahan yen ketika bertemu Takaichi pada 22 September.
Pembelian mata wang boleh mengukuhkan yen dengan pantas dengan mewujudkan permintaan terhadapnya. Insentif jangka panjang yang mempengaruhi pelabur turut bergantung pada kadar faedah, inflasi dan keyakinan terhadap kewangan kerajaan. Oleh itu, pentadbiran Jepun cuba menangani dasar-dasarnya dan persepsi pelabur terhadapnya, termasuk dengan menyediakan lebih banyak maklumat dalam bahasa Inggeris.
Perluasan Pertahanan Memerlukan Sumber Pembiayaan Berkekalan
Katayama berkata tiada keputusan dibuat mengenai pembiayaan peningkatan perbelanjaan pertahanan yang dijangka. Pada Selasa, menteri kewangan itu menjelaskan prinsip yang menjadi panduan usaha tersebut:
Mengenai cara membiayainya, kami akan mempertimbangkan langkah yang diperlukan dengan mengambil kira kemampanan fiskal serta memastikan sumber pembiayaan yang stabil.
Rancangan pertahanan baharu yang dijangka pada penghujung 2026 mungkin berjumlah 70 trilion hingga 80 trilion yen sepanjang lima tahun, menurut anggaran yang dikaitkan dengan pegawai pentadbiran. Jumlah itu menyamai purata 14 trilion hingga 16 trilion yen setahun, walaupun peruntukan tahunan dan skop akhirnya masih belum diputuskan.
Jepun membelanjakan kira-kira 11 trilion yen, atau 1.9% daripada keluaran dalam negara kasar, untuk pertahanan dan kegiatan keselamatan yang lebih luas pada tahun kewangan lalu. Jumlah itu termasuk perbelanjaan seperti operasi pengawal pantai. Kerajaan juga sedang mempertimbangkan untuk menaikkan perbelanjaan pertahanan kepada 3.5% daripada KDNK pada masa depan, tetapi belum menetapkan paras itu sebagai keputusan perbelanjaan muktamad.
Kenaikan tambahan cukai korporat merupakan antara pilihan pembiayaan yang sedang dibincangkan. Kenaikan cukai boleh menyediakan hasil berulang untuk perbelanjaan berulang, tetapi membawa kos politik. Kenaikan cukai pendapatan yang dimasukkan dalam pakej pembiayaan pertahanan bekas Perdana Menteri Fumio Kishida berulang kali ditangguhkan dan dijadualkan bermula pada 2027.
Perbahasan fiskal itu berlangsung seiring dengan perdebatan lebih luas tentang peranan ketenteraan Jepun. Keputusan kerajaan pada April untuk melonggarkan sekatan eksport senjata maut mencetuskan demonstrasi antiperang pada Mei, termasuk perhimpunan yang dianggarkan disertai 50,000 orang di Tokyo. Katayama berkata keputusan mengenai perbelanjaan pertahanan akan mencerminkan pertimbangan bebas Jepun sendiri.
Pelepasan Cukai Makanan dan Pelaburan Bersaing untuk Dana
Belanjawan yang dicadangkan itu turut merangkumi pemotongan cukai penggunaan terhadap makanan selama dua tahun dan program pelaburan dalam industri strategik selama 14 tahun. Kedua-duanya memerlukan pembiayaan di samping komitmen pertahanan, sekali gus menyukarkan sasaran mengehadkan penerbitan bon baharu kepada sekitar 40 trilion yen.
Suehiro menyenaraikan empat keputusan yang akan diperhatikan pelabur: cara pembiayaan pengurangan cukai makanan, saiz belanjawan tambahan kedua bagi tahun kewangan semasa, belanjawan awal 2027 dan hala tuju fiskal kerajaan untuk beberapa tahun.
Subsidi tenaga boleh menambah satu lagi keperluan perbelanjaan. Pada 18 Oktober, Timbalan Setiausaha Agung Parti Demokratik Liberal Koichi Hagiuda menggesa agar bantuan untuk bil elektrik dan gas dipertimbangkan menjelang penghujung tahun. Subsidi musim panas telah tamat mulai Oktober. Dana rizab boleh digunakan untuk menyokong bantuan yang diperbaharui, manakala pakej lebih besar mungkin memerlukan belanjawan tambahan.
Suehiro berpendapat pelaburan pertumbuhan sekitar 10 trilion hingga 15 trilion yen mungkin boleh diterima pasaran jika ia mengalihkan perbelanjaan yang sebelum ini diletakkan dalam belanjawan tambahan ke dalam belanjawan tahunan awal. Julat itu ialah penilaian beliau, bukannya peruntukan kerajaan yang telah diumumkan.
Akio Makabe, profesor pelawat di Universiti Tama, berhujah bahawa keyakinan hanya dapat dipulihkan jika keputusan dasar menepati janji kerajaan. Beliau menyebut kelemahan yen yang berterusan dan kenaikan hasil bon selepas ucapan dasar Takaichi pada 5 Oktober. Bagi isi rumah, beliau memberi amaran bahawa kesannya boleh dirasai melalui harga import, kadar gadai janji serta perubahan pulangan pelaburan pencen dan insurans.
Bank of Japan Berdepan Ujian Inflasi Sendiri
Gabenor Bank of Japan Kazuo Ueda memberitahu Parlimen bahawa inflasi asas menghampiri sasaran bank itu sebanyak 2%. Inflasi asas merujuk kepada arah aliran harga yang lebih berterusan dan cuba dikenal pasti penggubal dasar di sebalik perubahan sementara pada barangan tertentu.
Ueda menyebut kos bahan mentah yang lebih tinggi berkaitan konflik di Timur Tengah, pasaran buruh yang ketat dan pemulihan ekonomi sederhana. Permintaan global yang kukuh terhadap kecerdasan buatan turut menyokong pelaburan dan eksport Jepun, sambil menambah tekanan harga.
Gabenor itu memberi amaran bahawa kelewatan melaraskan kadar faedah boleh meningkatkan kos pinjaman jangka panjang dengan menggalakkan jangkaan inflasi berlebihan:
Dengan inflasi asas menghampiri 2% dan keadaan kewangan kekal akomodatif, kegagalan melaraskan kadar dasar kita dengan sewajarnya boleh menaikkan kadar faedah jangka panjang dengan mencetuskan kebimbangan pasaran bahawa inflasi akan melebihi sasaran.
Ueda turut berkata pelaburan yang meningkatkan kapasiti pengeluaran boleh meredakan inflasi dari semasa ke semasa. Ini menjadikan dakwaan kerajaan bahawa perbelanjaannya akan meningkatkan bekalan penting dari segi praktikal: kapasiti pengeluaran baharu mengambil masa untuk dibangunkan, sedangkan perbelanjaan boleh merangsang permintaan dengan lebih cepat.
Pasaran menjangkakan bank itu mengekalkan kadar dasar pada 1.25% pada 30 Oktober, selepas kenaikan pada September, dengan kemungkinan meningkat kepada 1.5% pada Disember. Harga sekitar lelongan bon 20 Oktober menunjukkan hanya kira-kira 6.2% kemungkinan kadar dinaikkan pada mesyuarat Oktober.
Tabung Kewangan Antarabangsa menggesa pengetatan monetari diteruskan serta rangka kerja fiskal yang merangkumi beberapa tahun. Krishna Srinivasan, pengarah Jabatan Asia dan Pasifiknya, mengenal pasti ketidakpastian tentang pembiayaan perbelanjaan tambahan dan pemotongan cukai sebagai punca kebimbangan fiskal.
Permintaan Bon Tertinggi dalam Rekod Memberi Sedikit Ruang Bernafas
Lelongan pada 20 Oktober menarik bidaan bersamaan 5.84 kali jumlah bon yang ditawarkan, berbanding 4.01 pada jualan sebelumnya dan purata 3.73 dalam tempoh 12 bulan sebelumnya. Hasil bon kerajaan bertempoh matang 20 tahun turun sehingga 0.06 mata peratusan kepada 3.710% selepas keputusan itu.
Ryutaro Kimura, pakar strategi bon kanan di BNP Paribas Asset Management, mengaitkan pemulihan permintaan pelabur domestik dengan hasil yang tinggi dan kebimbangan fiskal yang reda. Fukoku Mutual Life Insurance berkata syarikat itu melihat ruang untuk mengalihkan sedikit lebih banyak pelaburan daripada bon asing kepada bon yen.
Penanggung insurans hayat Jepun menguruskan kira-kira $2.5 trilion, dengan sekitar satu perempat dilaburkan di luar negara. Keputusan pelaburan mereka penting bagi kos pinjaman Jepun dan pasaran asing. Angka Kementerian Kewangan yang dipetik pada Oktober menunjukkan pelabur Jepun telah menjual lebih 5 trilion yen bon asing secara bersih sepanjang 2026, dengan penanggung insurans hayat menyumbang kira-kira 289 bilion yen, kurang daripada 6% jumlah itu.
Keita Matsumoto, ketua pasaran kewangan di SMBC Nikko Securities, menyifatkan penanggung insurans membeli bon Jepun secara berhati-hati ketika hasil meningkat. Pakar strategi Deutsche Bank Shoki Omori turut menjangkakan pembelian sederhana, bukannya penjualan besar-besaran pegangan asing. Lelongan yang kukuh memberi kerajaan ruang bernafas, manakala keputusan bank pusat pada 30 Oktober dan pilihan belanjawan Disember akan membantu menentukan syarat pelabur terus memberi pinjaman.
Perkara Utama
- Kerajaan Takaichi menyasarkan penerbitan bon baharu sekitar 40 trilion yen sambil membiayai pelepasan cukai, pelaburan industri dan peluasan pertahanan.
- Yen menghampiri 164 bagi setiap dolar pada Julai, manakala hasil bon kerajaan penanda aras mencecah 3.115% pada September.
- Pembiayaan pertahanan masih belum diputuskan, dengan kemungkinan kenaikan cukai korporat sedang dibincangkan.
- Lelongan bon bertempoh matang 20 tahun pada 20 Oktober menarik permintaan tertinggi dalam rekod, memberikan petanda bahawa minat pelabur sedang pulih.
- Keputusan dasar Bank of Japan seterusnya dijadualkan pada 30 Oktober. Belanjawan tahunan dan rancangan pertahanan baharu dijangka menjelang penghujung 2026.