Usaha pinjaman lebih besar menyasarkan pendapatan isi rumah
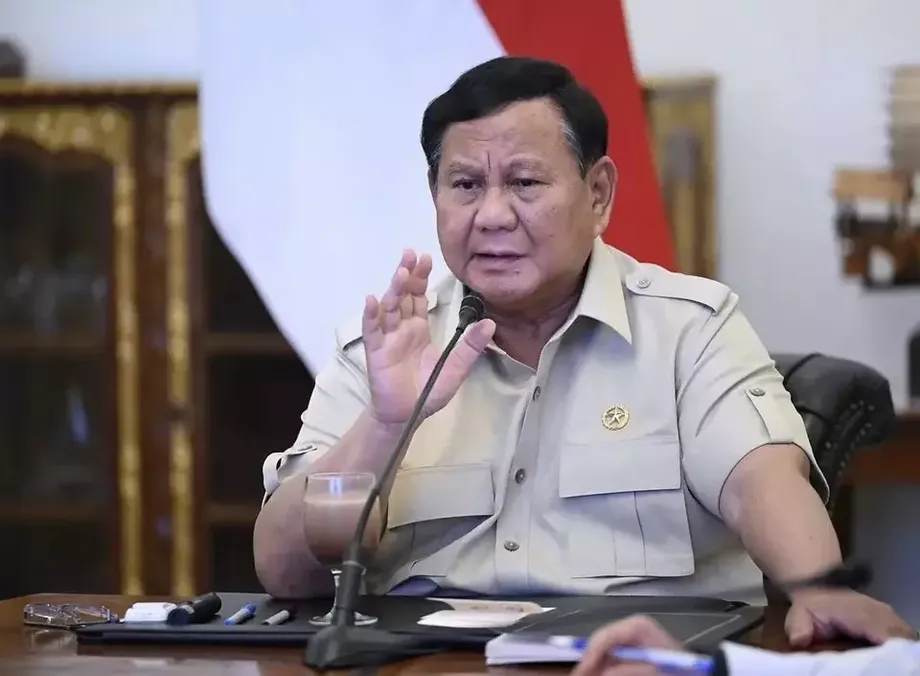
Presiden Prabowo Subianto menetapkan sasaran menyalurkan pinjaman produktif sehingga Rp400 trilion pada 2027 kepada 28 juta keluarga Indonesia, meneruskan usaha yang menyaksikan Rp53.15 trilion disalurkan kepada 2,106,401 peminjam antara Ogos hingga Oktober 2026 melalui 343 institusi perkhidmatan kewangan.
Kandungan
- Usaha pinjaman lebih besar menyasarkan pendapatan isi rumah
- Golongan yang ingin dibantu kerajaan
- Perkara yang telah dibiayai dengan Rp53.15 trilion
- Sejauh mana lebih besar sasaran 2027?
- Pasukan daerah menjadi rangkaian penyampaian
- Majlis baharu meletakkan keluarga sebagai tumpuan
- Sumber asli dan perusahaan negara turut menjadi sebahagian daripada rancangan
- Ukuran sebenar ialah kemampuan keluarga
- Perkara Utama
Ketika berucap pada Mesyuarat Penyelarasan Kebangsaan Pasukan Percepatan Akses Kewangan Daerah pada 22 Oktober 2026, Prabowo menyenaraikan petani, nelayan, masyarakat luar bandar, penduduk di kawasan terpencil dan kurang membangun, serta penduduk bandar berpendapatan rendah sebagai golongan keutamaan. Matlamat yang dinyatakannya ialah menjadikan akses lebih luas kepada pembiayaan perniagaan sebagai pemangkin peningkatan pendapatan dan keupayaan lebih besar untuk menampung keperluan harian.
Mesyuarat itu dinyatakan berlangsung di Pusat Konvensyen JIExpo di Kemayoran, Jakarta, meskipun Gunung Putri di Jawa Barat turut disebut sebagai lokasi acara. Pada majlis itu, Prabowo secara simbolik menyerahkan dokumen perjanjian yang mewakili pinjaman yang telah disalurkan sepanjang tempoh Ogos hingga Oktober.
Prabowo, presiden Indonesia, menjelaskan hasratnya untuk memperluas pembiayaan kepada mereka yang bekerja di luar pusat komersial utama negara itu:
Rancangan atau sasaran kami untuk tahun-tahun mendatang ialah menyalurkan Rp400 trilion (sekitar AS$22 bilion) kepada petani, nelayan dan penduduk kampung,
Sasaran 2027 menggabungkan dua janji besar: jumlah pinjaman yang jauh lebih tinggi dan jangkauan lebih luas kepada isi rumah. Pelaksanaannya memerlukan institusi kewangan dan pihak berkuasa daerah menghubungkan berjuta-juta lagi keluarga dengan pembiayaan yang sesuai untuk perniagaan mereka, sambil memastikan tumpuan diberikan kepada pendapatan yang boleh dijana oleh perniagaan tersebut.
Golongan yang ingin dibantu kerajaan
Cadangan peluasan itu merangkumi sumber pendapatan luar bandar dan pekerjaan di pekan serta bandar. Petani dan nelayan diberi tumpuan utama, bersama pemilik perniagaan kecil dan penduduk yang lokasi atau pendapatannya meletakkan mereka dalam kumpulan keutamaan kerajaan.
Penerima pembiayaan yang telah disalurkan termasuk pemandu teksi motosikal dalam talian, peniaga pasar, penjual makanan dan peniaga pakaian. Penyertaan mereka menunjukkan bahawa usaha pinjaman itu bukan hanya meliputi pengeluaran pertanian, tetapi juga perkhidmatan dan perniagaan runcit kecil yang menyokong perbelanjaan harian isi rumah.
Kredit produktif bermaksud pinjaman yang bertujuan menyokong kegiatan yang menjana pendapatan. Bagi perniagaan kecil, pinjaman itu boleh digunakan untuk membeli stok, peralatan atau memenuhi keperluan operasi lain. Manfaat sebenarnya bergantung pada sama ada kegiatan yang dibiayai menjana pendapatan mencukupi untuk menampung kos dan bayaran balik pinjaman.
Prabowo menganggarkan bahawa usaha membantu 28 juta keluarga boleh memanfaatkan kira-kira 100 juta orang apabila pasangan dan anak-anak diambil kira. Beliau menggunakan anggaran empat orang bagi setiap keluarga. Darab 28 juta dengan empat menghasilkan 112 juta, maka rujukannya kepada 100 juta orang ialah anggaran umum jumlah penduduk yang mungkin mendapat manfaat.
Angka isi rumah itu juga menjelaskan sebab pentadbiran membentangkan rancangan tersebut sebagai langkah kebajikan. Pinjaman mungkin diberikan kepada seorang peminjam, sementara pendapatan daripada perniagaan boleh membantu menampung perbelanjaan keluarga seperti makanan, persekolahan dan keperluan lain.
Perkara yang telah dibiayai dengan Rp53.15 trilion
Majlis pada Oktober itu meraikan penyaluran Rp53.15 trilion dalam bentuk pinjaman produktif dari Ogos hingga Oktober 2026 kepada 2,106,401 peminjam. Pembiayaan itu melibatkan 343 institusi perkhidmatan kewangan dan merangkumi perniagaan kecil, petani, nelayan serta usahawan lain.
Lima peminjam mewakili kumpulan lebih besar itu pada acara berkenaan. Pinjaman mereka berjumlah antara Rp5 juta hingga Rp400 juta, menggambarkan keperluan pembiayaan yang berbeza-beza dalam program yang menghimpunkan pelbagai pekerjaan di bawah dasar umum yang sama.
- Hendra Sukmawijaya mengusahakan akuakultur di Kabupaten Bekasi.
- Dedi Supriyatna ialah pemandu teksi motosikal dalam talian di Jakarta.
- Wahyu ialah petani kopi di Kabupaten Temanggung.
- Ratna Dewi Susanti menjual makanan di Jakarta.
- Dewi Murni menjual pakaian di Pasar Tanah Abang, Jakarta.
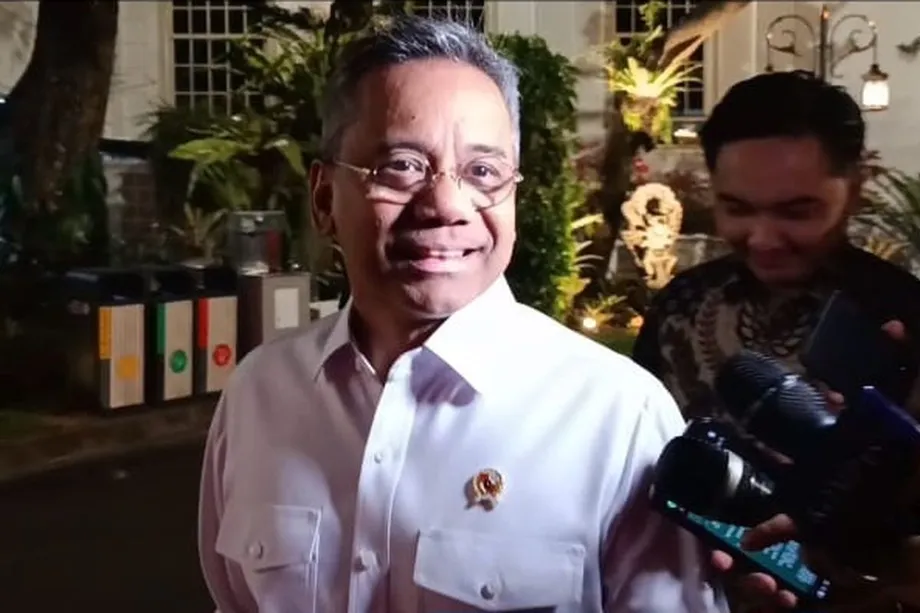
Prabowo menunjukkan papan yang memaparkan jumlah pinjaman kepada wakil-wakil tersebut. Menteri Penyelaras Hal Ehwal Ekonomi Airlangga Hartarto dan Pengerusi Pihak Berkuasa Perkhidmatan Kewangan Friderica Widyasari Dewi mengiringinya semasa penyerahan itu.
Julat Rp5 juta hingga Rp400 juta penting untuk memahami peluasan tersebut. Peniaga yang memerlukan sedikit modal operasi dan pengeluar mapan yang memerlukan pinjaman lebih besar mempunyai keperluan berbeza. Sasaran 2027 menghimpunkan pelbagai keperluan pembiayaan itu dalam satu jumlah nasional.
Sejauh mana lebih besar sasaran 2027?
Rp400 trilion kira-kira 7.5 kali ganda daripada Rp53.15 trilion yang disalurkan sepanjang Ogos hingga Oktober 2026. Perbandingan itu meletakkan sasaran bagi tahun mendatang bersebelahan jumlah pinjaman yang direkodkan dalam tempoh tiga bulan, maka tempohnya perlu diambil kira ketika menilai skala peluasan tersebut.
Jangkauannya pula akan meningkat dengan lebih ketara. Sasaran 28 juta keluarga kira-kira 13.3 kali ganda daripada 2,106,401 peminjam yang direkodkan. Angka terdahulu mengira peminjam individu, manakala sasaran baharu dinyatakan dalam bilangan keluarga.
Jika Rp400 trilion dibahagikan sama rata kepada 28 juta keluarga, purata ilustratifnya ialah kira-kira Rp14.3 juta bagi setiap keluarga. Jumlah Rp53.15 trilion yang telah disalurkan pula bersamaan kira-kira Rp25.2 juta bagi setiap peminjam. Kedua-dua pengiraan itu menggambarkan hubungan antara jumlah keseluruhan dengan bilangan penerima; jumlah pembiayaan sebenar yang diserahkan pada majlis tersebut berbeza-beza dengan ketara.
Angka-angka itu menunjukkan bahawa pencapaian sasaran isi rumah sepenuhnya memerlukan pinjaman disalurkan dengan jangkauan yang jauh lebih luas. Purata ilustratif bagi 2027 kira-kira 43% lebih rendah berbanding purata yang dikira daripada penyaluran pinjaman sepanjang Ogos hingga Oktober. Saiz pinjaman, komposisi peminjam dan bilangan pinjaman dalam setiap keluarga akan mempengaruhi hasil akhirnya.
Pengumuman itu belum memperincikan beberapa perkara praktikal: gabungan sumber pembiayaan, kadar faedah, tempoh bayaran balik, syarat cagaran, peraturan kelayakan dan jadual permohonan. Perincian tersebut akan menentukan cara keluarga boleh memohon dan sama ada pembiayaan itu sesuai dengan aliran tunai pekerjaan mereka.
Pasukan daerah menjadi rangkaian penyampaian
Prabowo memuji Pihak Berkuasa Perkhidmatan Kewangan, yang dikenali sebagai OJK, Bank Indonesia, kerajaan daerah dan pihak lain kerana menubuhkan Pasukan Percepatan Akses Kewangan Daerah di setiap wilayah, kabupaten dan bandar menjelang akhir 2024.
Pasukan itu dikenali dengan singkatan bahasa Indonesia, TPAKD. Peranannya adalah membantu memperluas akses kepada perkhidmatan kewangan di kawasan masing-masing. Presiden menyifatkan kehadirannya di seluruh negara sebagai pencapaian yang menyokong peluasan pinjaman produktif.
Penyelarasan tempatan penting kerana golongan sasaran bekerja dalam persekitaran yang sangat berbeza. Petani kopi di Temanggung, pengusaha akuakultur di Bekasi dan peniaga pakaian di Tanah Abang menjana pendapatan melalui kitaran perniagaan yang berlainan. Institusi daerah menjadi sebahagian daripada penghubung antara sumber pendapatan tersebut dengan sasaran pembiayaan nasional.
Garis masa ini menghimpunkan rangkaian sedia ada, pinjaman yang telah disalurkan dan sasaran yang masih menanti:
- Menjelang akhir 2024, pasukan TPAKD telah ditubuhkan di semua wilayah, kabupaten dan bandar.
- Dari Ogos hingga Oktober 2026, 343 institusi kewangan menyalurkan Rp53.15 trilion kepada 2,106,401 peminjam.
- Pada 22 Oktober 2026, Prabowo membentangkan sasaran pinjaman Rp400 trilion dan menyertai penyerahan pinjaman secara simbolik.
- Menjelang Disember 2026, kerajaan menyasarkan penutupan kira-kira 700 perusahaan milik negara yang disifatkan tidak menguntungkan atau terlibat dalam pemalsuan laporan kewangan.
- Pada 2027, peluasan pinjaman itu disasarkan untuk membantu 28 juta keluarga.
Majlis baharu meletakkan keluarga sebagai tumpuan
Mesyuarat itu turut menyaksikan pelancaran Majlis Kebangsaan bagi Kesejahteraan Keluarga, yang menggantikan Majlis Kebangsaan bagi Keterangkuman Kewangan di bawah Peraturan Kerajaan No. 42 tahun 2026. Badan baharu itu turut disebut sebagai Majlis Kesejahteraan Kewangan Kebangsaan.
Airlangga berkata tumpuannya ialah kesejahteraan kewangan, daya tahan kewangan dan keselamatan kewangan, yang diukur pada peringkat keluarga. Dalam kehidupan seharian, keutamaan itu berkaitan dengan keupayaan isi rumah mengurus keperluan kewangan, menghadapi kesukaran yang tidak dijangka dan berasa yakin mengurus wang mereka.
Perubahan itu menghubungkan akses kepada kewangan dengan keadaan isi rumah yang menggunakannya. Bagi keluarga yang mengusahakan perniagaan kecil, menerima pinjaman hanyalah satu langkah. Mengurus bayaran balik sambil menampung perbelanjaan harian dan menangani gangguan merupakan tugas yang berterusan.
Prabowo mempengerusikan majlis itu, dengan Airlangga sebagai pengerusi harian dan Pengerusi OJK Friderica Widyasari Dewi sebagai timbalan pengerusi. Gabenor Bank Indonesia Destry Damayanti dan Menteri Kewangan Suahasil Nazara memegang jawatan timbalan pengerusi harian, bersama penyertaan menteri-menteri lain.
Kepimpinan itu menghimpunkan institusi presiden, penyelarasan ekonomi, pengawalseliaan kewangan, bank pusat dan kewangan awam dalam struktur yang sama. Tumpuan yang dinyatakan meletakkan kewangan keluarga seiring dengan jumlah pinjaman yang mendominasi pengumuman tersebut.
Sumber asli dan perusahaan negara turut menjadi sebahagian daripada rancangan
Prabowo mengaitkan sasaran pinjaman itu dengan perlindungan dan pengurusan sumber asli Indonesia yang lebih kukuh. Katanya, keupayaan negara menyokong isi rumah boleh meningkat sekiranya sumber tersebut dilindungi dengan lebih baik dan dimanfaatkan demi kesejahteraan rakyat.
Presiden berkata pengawasan akan diperketat bagi menghalang segelintir pihak daripada memonopoli kekayaan sumber. Beliau mengarahkan Menteri Tenaga dan Sumber Mineral Bahlil Lahadalia mengambil tindakan terhadap syarikat perlombongan yang tidak menunjukkan kegiatan sebenar selama lebih dua tahun, termasuk membatalkan permit mereka.
Prabowo turut menyebut sasaran menutup kira-kira 700 perusahaan milik negara menjelang Disember 2026 sekiranya perusahaan itu tidak menguntungkan atau memalsukan penyata kewangan. Beliau membentangkan tindakan terhadap pengurusan sumber dan perniagaan negara sebagai sebahagian daripada usaha menyalurkan lebih banyak keupayaan ekonomi negara demi kesejahteraan rakyat.
Langkah-langkah ini melibatkan tanggungjawab yang berbeza. Institusi kewangan akan menyalurkan kredit, pihak berkuasa perlombongan akan menyemak konsesi yang tidak aktif, manakala kerajaan akan mengurus perubahan terhadap perusahaan milik negara. Presiden menghimpunkan usaha tersebut dalam hujahnya bahawa kekayaan negara harus membawa manfaat nyata kepada keluarga biasa.
Ukuran sebenar ialah kemampuan keluarga
Prabowo berkata kemajuan ekonomi harus terlihat dalam pendapatan sebenar dan kuasa beli. Pendapatan sebenar merujuk kepada jumlah barangan yang mampu dibeli menggunakan pendapatan selepas perubahan harga diambil kira. Keluarga memerlukan pendapatan mereka menampung lebih banyak keperluan, bukannya sekadar menerima wang yang lebih banyak ketika barangan asas semakin mahal.
Penekanan presiden itu mengalihkan perhatian kepada perkara yang berlaku selepas pinjaman diberikan: sama ada petani boleh meningkatkan pendapatan daripada hasil pengeluaran, nelayan boleh meneruskan sumber pendapatan atau peniaga boleh meningkatkan jualan sambil memenuhi kewajipan bayaran balik.
Pengumuman itu dibuat selepas usaha baharu Prabowo mengurangkan belanjawan, yang dibentangkan sebagai cara mengekalkan perbelanjaan yang meningkatkan kesejahteraan rakyat. Kerajaan juga menyasarkan pertumbuhan ekonomi sebanyak 6% pada 2027, dengan defisit belanjawan disasarkan pada 2.4% daripada keluaran dalam negara kasar.
Latar dasar itu menjadikan pelaksanaan sebagai teras kepada janji tersebut. Program pinjaman itu bertujuan menyokong kegiatan ekonomi melalui berjuta-juta perniagaan kecil dan isi rumah, sementara agenda kerajaan yang lebih luas berusaha mengurus sumber awam dengan lebih ketat.
Bagi penerima sasaran, perkara paling mendesak ialah akses, kemampuan membayar dan pendapatan perniagaan. Sasaran Rp400 trilion menetapkan skala cita-cita Prabowo. Terma pinjaman dan pendapatan yang dibantu olehnya akan menentukan kesannya terhadap kehidupan seharian.
Perkara Utama
- Prabowo menyasarkan pinjaman produktif sehingga Rp400 trilion untuk 28 juta keluarga pada 2027.
- Kumpulan keutamaan termasuk petani, nelayan, penduduk luar bandar, masyarakat terpencil dan isi rumah bandar berpendapatan rendah.
- Dari Ogos hingga Oktober 2026, 343 institusi kewangan menyalurkan Rp53.15 trilion kepada 2,106,401 peminjam.
- Sasaran 2027 kira-kira 7.5 kali ganda daripada jumlah pinjaman sepanjang tiga bulan itu.
- Sebuah majlis kebangsaan baharu akan memberi tumpuan kepada kesejahteraan kewangan, daya tahan dan keselamatan keluarga.
- Terma pinjaman, peraturan kelayakan, aturan pembiayaan dan jadual permohonan masih belum diperincikan.