Penyerahan pada 30 Oktober tanpa pendapat audit tanpa pengecualian
Nidec akan menyerahkan laporan mengenai kawalan dalamannya kepada Bursa Saham Tokyo pada 30 Oktober 2026 tanpa pendapat audit tanpa pengecualian yang diharapkannya, sekali gus menyebabkan pengeluar motor Jepun itu menjalani semakan yang boleh berakhir dengan penyahsenaraian sahamnya.
Kandungan
- Penyerahan pada 30 Oktober tanpa pendapat audit tanpa pengecualian
- Mengapa PwC masih memerlukan lebih banyak bukti
- Dapatan siasatan merentasi kumpulan
- Bagaimana masalah perakaunan sampai ke tahap ini
- Perkara yang akan diteliti bursa
- Tiga kemungkinan bagi saham
- Mengapa masa keputusan penting
- Nidec turut merancang tindakan terhadap bekas eksekutif
- Pelabur berdepan semakan sementara kerja audit diteruskan
- Perkara Utama
Syarikat itu berkata pada 28 Oktober bahawa pemeriksaan yang diminta oleh juruaudit PwC Japan masih belum selesai, termasuk kerja berkaitan pekerja yang terlibat dalam perakaunan tidak wajar. Nidec menyasarkan untuk menyerahkan laporan kewangan yang dipinda berserta pendapat audit menjelang ulang tahun penempatannya di bawah amaran khas, tetapi kini menjangka dapat menyelesaikan bahagiannya dalam pemeriksaan tambahan itu pada November.
PwC Japan enggan menyatakan pendapat mengenai akaun Nidec bagi kedua-dua tahun kewangan berakhir Mac 2025 dan Mac 2026 kerana tidak dapat memperoleh bukti yang mencukupi. Kelewatan terbaharu ini menyebabkan bursa menilai sama ada Nidec telah memperbaiki kawalan pelaporan kewangannya sementara kerja audit diteruskan.
Taruhannya bukan sekadar pembetulan angka. Bursa perlu memutuskan sama ada kawalan syarikat direka dengan sewajarnya dan berfungsi dalam amalan, sama ada penyeliaan lanjut wajar diteruskan, atau sahamnya patut dikeluarkan daripada pasaran. Nidec disenaraikan di Pasaran Utama bursa dengan kod saham 6594.
Penyerahan pada 30 Oktober itu dibuat hampir tepat setahun selepas status amaran khas berkuat kuasa pada 28 Oktober 2025. Mengikut peraturan bursa, syarikat lazimnya perlu mempunyai kawalan dalaman yang sesuai dan beroperasi menjelang semakan selepas tahun pertama itu. Kini Nidec perlu menunjukkan cara pembaharuannya berfungsi dalam perniagaan, bukan sekadar menghuraikan sistem yang telah diperkenalkannya.
Mengapa PwC masih memerlukan lebih banyak bukti
Kebimbangan PwC Japan termasuk penglibatan berterusan dalam pelaporan kewangan oleh individu yang pernah terlibat dalam perakaunan tidak wajar. Perkara tambahan yang memerlukan pemeriksaan timbul pada akhir September, sekali gus memanjangkan kerja yang perlu diselesaikan sebelum juruaudit dapat membuat kesimpulan.
Pendapat audit tanpa pengecualian bermaksud juruaudit membuat kesimpulan bahawa penyata kewangan menggambarkan kedudukan kewangan syarikat secara saksama, dalam semua aspek material, mengikut peraturan perakaunan yang berkenaan. Penafian pendapat, iaitu keputusan yang dikenakan terhadap akaun Nidec, bermaksud juruaudit tidak mempunyai bukti yang sesuai dan mencukupi untuk menyatakan pendapat.
Nidec merancang untuk meminda laporan tahunan bagi tahun berakhir Mac 2026, bersama laporan bagi tempoh terdahulu, ketika menyerahkan pengesahan kawalan dalamannya. Kini syarikat itu menangguhkan pemfailan yang dipinda tersebut.
Syarikat itu menyasarkan November untuk menyelesaikan dan melaporkan kerja tambahannya kepada PwC, manakala tarikh audit selesai dan tarikh pemfailan pindaan masih belum ditentukan. Bursa juga belum menetapkan tarikh akhir bagi keputusannya. Seorang pegawai Japan Exchange Group berkata semakan terdahulu lazimnya menghasilkan keputusan dalam tempoh dua hingga tiga bulan.
Dapatan siasatan merentasi kumpulan
Maklum balas siasatan perakaunan Nidec menyatakan bahawa syarikat itu menerima laporan akhir siasatan Jawatankuasa Pihak Ketiga Bebas pada 17 April 2026. Dapatan tersebut merangkumi beberapa kes salah laku perakaunan di beberapa pangkalan perniagaan dalam kumpulan itu.
Syarikat mengenal pasti amalan termasuk tidak merekodkan perbelanjaan dan melebihnyatakan keuntungan. Perbelanjaan ialah kos yang ditanggung oleh sesebuah perniagaan. Tidak merekodkannya boleh menyebabkan keuntungan yang dilaporkan kelihatan lebih tinggi kerana keuntungan dikira selepas kos ditolak daripada pendapatan.
Nidec mengeluarkan pelan penambahbaikan yang disemak semula pada 27 April, sepuluh hari selepas menerima laporan akhir. Keutamaan yang dinyatakannya ialah meningkatkan kepelbagaian organisasi, ketelusan yang lebih tinggi dan menggantikan sistem lamanya.
Matlamat yang dinyatakan syarikat ialah melengkapkan pelan yang disemak semula, mendapatkan semula kepercayaan dan menarik balik status amaran khas. Kelewatan audit menunjukkan bahawa kerja segera masih merangkumi usaha menyelesaikan persoalan tentang individu dan prosedur yang digunakan untuk menyediakan laporan kewangan.
Bagaimana masalah perakaunan sampai ke tahap ini
Kes yang disyaki melibatkan perakaunan tidak wajar mula timbul pada Mei 2025. Notis penetapan Nidec oleh bursa memperincikan masalah yang membawa kepada campur tangannya.
Notis itu menghuraikan isu transaksi perdagangan di sebuah anak syarikat Itali, persoalan tentang layanan terhadap bayaran sekali gus pembelian di sebuah anak syarikat China, serta syak wasangka bahawa pihak pengurusan membuat pertimbangan sewenang-wenangnya tentang masa untuk mengiktiraf pengurangan nilai aset. Penurunan nilai aset merekodkan bahawa sesuatu yang dimiliki syarikat bernilai lebih rendah daripada jumlah yang ditunjukkan dalam buku akaunnya.
Tarikh-tarikh utama menunjukkan bagaimana siasatan perakaunan bertukar menjadi semakan penyenaraian:
- 27 Jun 2025: Nidec mendedahkan bahawa tarikh akhir pemfailan laporan tahunan bagi tahun berakhir Mac 2025 dilanjutkan hingga 26 September sementara isu di anak syarikat Itali disiasat.
- 3 September 2025: Nidec mendedahkan penubuhan jawatankuasa bebas untuk menyiasat kebimbangan perakaunan tambahan.
- 26 September 2025: Nidec memfailkan laporan tahunan dengan penafian pendapat audit sementara siasatan diteruskan.
- 28 Oktober 2025: Bursa Saham Tokyo meletakkan Nidec di bawah amaran khas.
- 17 dan 27 April 2026: Nidec menerima laporan akhir siasatan, kemudian mengeluarkan pelan penambahbaikan yang disemak semula.
- 28 Oktober 2026: Nidec mengumumkan bahawa ia tidak akan mencapai sasaran untuk menyediakan akaun pindaan yang disertakan pendapat audit.
- 30 Oktober 2026: Nidec merancang untuk menyerahkan pengesahan kawalan dalamannya untuk semakan bursa.
Pemfailan pada September 2025 dibuat selepas lanjutan kira-kira tiga bulan. Pada masa itu, bursa berkata Nidec masih belum dapat mengemukakan jadual waktu untuk mengembalikan pelaporan kewangannya kepada jadual biasa.
Perkara yang akan diteliti bursa
Peraturan amaran khas Bursa Saham Tokyo menghendaki syarikat yang terjejas menyerahkan pengesahan kawalan dalaman dengan segera selepas setahun berlalu sejak penetapan. Bursa menilai dokumen itu dan maklumat lain untuk memutuskan tindakan seterusnya.
Kawalan dalaman ialah pemeriksaan, tanggungjawab dan prosedur pelaporan yang membantu perniagaan menyediakan akaun yang boleh dipercayai serta memenuhi kewajipannya. Ini termasuk cara maklumat disampaikan kepada pihak pengurusan, cara keputusan perakaunan disemak dan cara masalah yang disyaki disiasat.
Penetapan asal terhadap Nidec menyebut kelemahan dalam maklumat dan komunikasi seluruh syarikat, serta kawalan terhadap penyediaan akaun. Nidec sendiri menilai kelemahan itu cukup serius sehingga perlu didedahkan kerana kemungkinan kesannya terhadap pelaporan kewangan.
Peraturan bursa menjadikan mutu dan ketepatan masa pengesahan itu penting. Syarikat yang gagal menyerahkannya dengan segera, atau mengemukakan dokumen yang dianggap jelas tidak memadai oleh bursa, dianggap tidak mempunyai kawalan yang ditetapkan dan beroperasi dengan sewajarnya. Peruntukan berkaitan termasuk Peraturan Penyenaraian Artikel 503 dan peruntukan penyahsenaraian dalam Artikel 601, Perenggan 1, Item 9.
Tiga kemungkinan bagi saham
Bursa boleh menarik balik status amaran khas jika mendapati kawalan dalaman telah ditetapkan dengan sewajarnya dan sedang beroperasi, tertakluk pada peraturan yang menghendaki pemerhatian berterusan terhadap sesetengah syarikat.
Bursa boleh meneruskan penetapan jika kawalan telah ditetapkan dengan sewajarnya tetapi operasinya masih tidak memadai, dengan syarat terdapat prospek munasabah bahawa kawalan itu akan berfungsi dengan baik. Pilihan ini memberi syarikat tempoh tambahan untuk menunjukkan penambahbaikan.
Penyahsenaraian akan berlaku jika bursa mendapati kawalan tidak ditetapkan dengan sewajarnya, atau tiada lagi prospek untuk ia beroperasi dengan baik. Peraturan juga membenarkan penyahsenaraian antara semakan yang dijadualkan jika prospek itu lenyap.
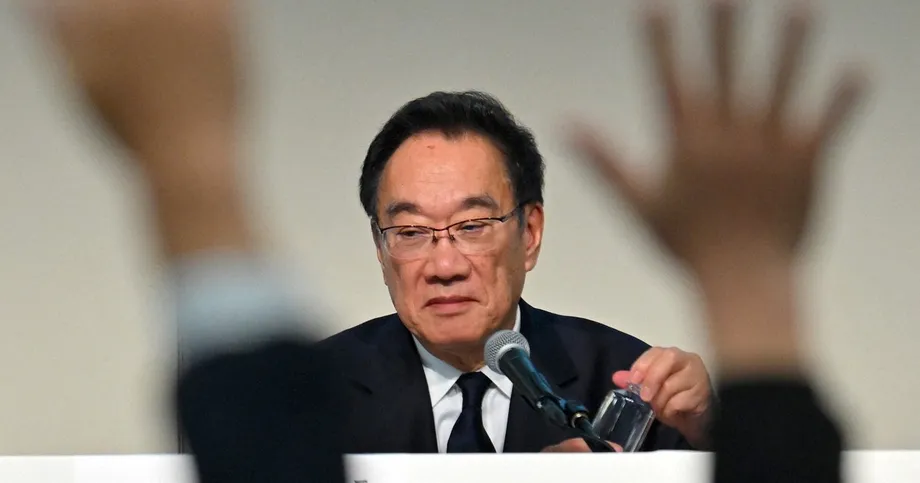
Presiden dan ketua pegawai eksekutif Nidec, Michio Kaida, berkata syarikat itu telah menyediakan sistem dan mekanisme, sambil mengakui isu praktikal yang belum selesai dan dibangkitkan oleh juruaudit. Pada sidang media di Tokyo pada 28 Oktober, beliau menghuraikan usaha syarikat:
Kami telah berusaha menambah baik sistem kawalan dalaman dan menyelesaikan isu berkaitan audit,
Penjelasan Kaida menumpukan perhatian pada sama ada aturan baharu itu berfungsi ketika pelaporan kewangan sebenar dijalankan. Inilah ujian utama dalam keputusan bursa antara meneruskan penyeliaan atau menyahsenaraikan saham.
Mengapa masa keputusan penting
Peraturan bursa mengaitkan tempoh semakan seterusnya dengan tahun kewangan ketika keputusan untuk meneruskan penetapan dibuat. Jika kawalan telah ditetapkan tetapi masih perlu beroperasi dengan baik, syarikat lazimnya mesti menyerahkan semula pengesahannya dalam tempoh tiga bulan selepas tahun kewangan berkaitan berakhir.
Peruntukan masa khas terpakai jika tempoh kurang daripada tiga bulan tinggal antara keputusan untuk meneruskan penetapan dengan akhir tahun kewangan itu. Dalam keadaan tersebut, tahun kewangan berikutnya menjadi tempoh rujukan.
Bagi syarikat seperti Nidec, yang tahun kewangannya berakhir pada Mac, perbezaannya boleh menjadi besar. Keputusan untuk meneruskan penetapan pada Disember 2026 lazimnya merujuk kepada tahun berakhir Mac 2027 dan penyerahan dalam tempoh tiga bulan selepas itu. Keputusan pada Januari 2027 akan meninggalkan tempoh kurang daripada tiga bulan sebelum akhir tahun kewangan pada Mac itu, lalu mengalihkan tempoh rujukan kepada tahun berakhir Mac 2028.
Pemerhatian berterusan juga boleh dikenakan kepada syarikat yang kawalannya bertambah baik tetapi memenuhi syarat kewangan atau risiko penyenaraian tertentu. Di bawah proses berasingan itu, status amaran khas boleh diteruskan sehingga tiga tahun kewangan, dengan pemeriksaan berulang. Oleh itu, peraturan membenarkan beberapa bentuk penyeliaan berterusan, masing-masing dengan syarat tersendiri.
Nidec turut merancang tindakan terhadap bekas eksekutif
Nidec berkata pada 27 Oktober bahawa ia telah memutuskan untuk menuntut ganti rugi daripada pengasasnya, Shigenobu Nagamori, dan lapan lagi bekas eksekutif berhubung penyelewengan perakaunan yang disyaki. Defendan yang dirancang termasuk bekas pengerusi Hiroshi Kobe serta bekas ketua pegawai eksekutif Mitsuya Kishida dan Jun Seki.
Kumpulan itu turut merangkumi dua bekas pengarah lain, dua bekas juruaudit korporat dan seorang bekas ketua pegawai kewangan. Seki kini merupakan ketua pegawai strategi bagi kenderaan elektrik di Foxconn, Taiwan.
Sebuah jawatankuasa yang dilantik syarikat dan terdiri daripada peguam luar berkata Nagamori telah melanggar kewajipan penyeliaannya kerana gagal melaporkan penyelewengan yang disyaki kepada lembaga pengarah dan juruaudit serta gagal mendapatkan siasatan yang diperlukan. Nidec berkata ia masih menentukan jumlah pampasan dan akan memfailkan saman itu apabila persiapan selesai.
Tindakan undang-undang yang dirancang itu menangani tanggungjawab atas perlakuan lalu. Tugas segera bursa ialah menilai kawalan semasa syarikat dan operasinya, termasuk cara kebimbangan perakaunan dikenal pasti, disampaikan dan diselesaikan.
Pelabur berdepan semakan sementara kerja audit diteruskan
Saham Nidec ditutup 3.6% lebih tinggi pada 28 Oktober selepas merosot sehingga 7.7% sepanjang sesi. Pembalikan itu menunjukkan tindak balas pasaran yang ketara pada hari pelabur menimbang kegagalan mencapai sasaran audit serta penyerahan yang bakal dibuat kepada bursa.
Pemegang saham kini berdepan dua proses yang berjalan serentak. PwC perlu memperoleh bukti yang mencukupi untuk menentukan sama ada ia boleh menyatakan pendapat audit, sementara bursa perlu menilai pengesahan kawalan dalaman Nidec dan memutuskan status penyenaraiannya.
Sasaran kerja syarikat pada November ialah pencapaian operasi seterusnya. Pengesahannya pada 30 Oktober pula ialah langkah rasmi seterusnya dalam proses penyenaraian. Bagi pelabur, maklumat utama ialah sama ada pemeriksaan yang masih berbaki diselesaikan, apa kesimpulan PwC dan sama ada bursa mendapati pembaharuan Nidec berfungsi dalam amalan.
Perkara Utama
- Nidec merancang untuk menyerahkan pengesahan kawalan dalamannya pada 30 Oktober 2026 tanpa pendapat audit tanpa pengecualian.
- PwC Japan enggan menyatakan pendapat mengenai akaun bagi tahun berakhir Mac 2025 dan Mac 2026 kerana bukti yang mencukupi tidak diperoleh.
- Nidec menjangka dapat menyelesaikan pemeriksaan tambahannya pada November; tarikh audit dan pemfailan pindaan belum ditentukan.
- Bursa boleh menarik balik status amaran khas, meneruskan penyeliaan dengan syarat tertentu atau menyahsenaraikan saham.
- Siasatan Nidec mengenal pasti amalan tidak merekodkan perbelanjaan dan melebihnyatakan keuntungan di beberapa lokasi dalam kumpulan.
- Syarikat itu juga merancang untuk menuntut ganti rugi daripada pengasasnya, Shigenobu Nagamori, dan lapan lagi bekas eksekutif.