Kos penjagaan kesihatan menghakis kemajuan membasmi kemiskinan
Lebih 10.8 juta orang di Bangladesh jatuh di bawah garis kemiskinan akibat bayaran perubatan pada 2022, menurut kajian Unit Ekonomi Kesihatan yang dibentangkan di Dhaka pada 28 Oktober 2026. Jumlah itu bersamaan 6.4% daripada penduduk, berbanding 5.6 juta orang, atau 3.9%, pada 2005. Analisis akademik terhadap tahun tinjauan nasional yang sama menganggarkan jumlah yang lebih rendah, iaitu 6.13 juta orang atau 3.7%.
Kandungan
- Kos penjagaan kesihatan menghakis kemajuan membasmi kemiskinan
- Maksud ukuran yang berbeza
- Kaedah kajian akademik mengira kemiskinan akibat perubatan
- Perbelanjaan perubatan meningkat melebihi kadar inflasi
- Keluarga termiskin berdepan tekanan paling besar
- Isi rumah luar bandar dan Barishal menanggung beban lebih berat
- Ubat-ubatan dan perubahan corak penjagaan
- Peruntukan awam semakin kurang berkesan membantu golongan miskin
- Dapatan isi rumah terkini menunjukkan ruang kewangan yang semakin sempit
- Perkara Utama
Kajian kerajaan bertajuk Financial Risk Associated with Out-of-Pocket Healthcare Payments and Benefit Incidence in Bangladesh dijalankan dengan sokongan Pertubuhan Kesihatan Sedunia dan Kedutaan Sweden. Kajian itu meneliti empat pusingan Tinjauan Pendapatan dan Perbelanjaan Isi Rumah, yang dikenali sebagai HIES, bagi tahun 2005, 2010, 2016 dan 2022.
Kadar kemiskinan nasional Bangladesh menurun daripada 40% pada 2005 kepada 18.7% pada 2022. Namun, jumlah yang terdorong ke dalam kemiskinan akibat perbelanjaan penjagaan kesihatan hampir berganda dalam tempoh itu. Dapatan ini mendedahkan kelemahan dalam kemajuan tersebut: sesebuah keluarga mungkin memperoleh pendapatan yang cukup untuk menampung keperluan harian, tetapi masih boleh kehilangan kestabilan kewangan apabila ada anggota keluarga jatuh sakit.
Unit Ekonomi Kesihatan turut mendapati bahawa 41.7% penduduk menghadapi kesukaran kewangan akibat perbelanjaan penjagaan kesihatan pada 2022, meningkat daripada 28.2% pada 2005. Angka 2022 itu melebihi anggaran global sebanyak 26% dengan perbezaan 15.7 mata peratusan.
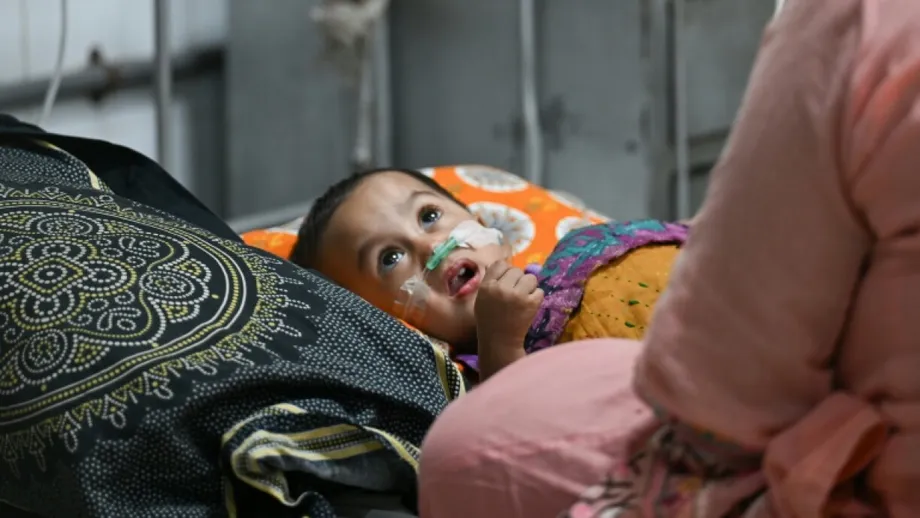
Ubat-ubatan, ujian diagnostik, rawatan di hospital dan yuran konsultasi merupakan penyumbang utama. Bagi isi rumah yang hanya mempunyai sedikit wang selepas membayar makanan, tempat tinggal dan keperluan lain, perbelanjaan untuk rawatan bermakna wang yang tinggal untuk keperluan asas yang sama semakin berkurangan.
Maksud ukuran yang berbeza
Bayaran daripada poket sendiri ialah kos penjagaan kesihatan yang dibayar secara langsung oleh orang ramai, bukannya ditanggung oleh kerajaan, insurans atau pihak pembayar lain. Ini termasuk perbelanjaan untuk ubat-ubatan, konsultasi dan ujian.
Unit Ekonomi Kesihatan mengukur kesukaran kewangan apabila bayaran perubatan melebihi 40% daripada wang yang tinggal selepas keperluan asas dipenuhi. Unit itu turut mengukur perbelanjaan kesihatan katastropik menggunakan ambang yang berbeza: perbelanjaan perubatan melebihi 10% daripada jumlah penggunaan isi rumah. Penggunaan merujuk kepada barangan dan perkhidmatan yang digunakan oleh sesebuah isi rumah, diukur melalui perbelanjaannya.
Berdasarkan ukuran kedua itu, kajian kerajaan mendapati perbelanjaan katastropik meningkat daripada 12.5% pada 2005 kepada 32.1% pada 2022. Analisis akademik menganggarkan 17.72% isi rumah mencapai ambang 10% yang sama. Anggarannya ialah 7.07% pada ambang 25% daripada jumlah penggunaan dan 9.46% pada ambang 40% daripada perbelanjaan selain makanan.
Setiap ambang mengemukakan soalan yang berbeza tentang belanjawan isi rumah. Mengukur perbelanjaan selepas keperluan asas dipenuhi memberi tumpuan kepada wang lebihan yang dimiliki keluarga. Mengukur bahagian daripada jumlah penggunaan pula membandingkan kos perubatan dengan keseluruhan belanjawannya. Anggaran kemiskinan kemudian menilai sama ada sumber yang tinggal selepas bil perubatan dibayar jatuh di bawah paras minimum yang diperlukan untuk kehidupan harian.
Kaedah kajian akademik mengira kemiskinan akibat perubatan
Para penyelidik Abdur Razzaque Sarker, Rasedul Islam dan An Tran-Duy meneliti 14,395 isi rumah dalam kajian BMJ Open mereka, Catastrophic health expenditures and medical impoverishment in Bangladesh: evidence from the Household Income and Expenditure Survey. Analisis mereka menggunakan HIES 2022 dan garis kemiskinan sebanyak Tk 3,832 bagi setiap orang sebulan.
Para penyelidik membandingkan penggunaan isi rumah sebelum dan selepas bayaran perubatan ditolak. Anggaran kadar kemiskinan mereka meningkat daripada 19.01% kepada 22.71%, iaitu kenaikan 3.70 mata peratusan. Mereka menganggarkan kira-kira 1.35 juta isi rumah jatuh di bawah garis kemiskinan selepas kos penjagaan kesihatan ditolak.
Kajian itu menukar dapatan isi rumah kepada anggaran penduduk menggunakan pemberat tinjauan dan saiz isi rumah, dengan anggaran jumlah penduduk nasional sebanyak 166.9 juta. Bagi rawatan tanpa bermalam di hospital, perbelanjaan merangkumi 30 hari sebelumnya. Bagi kemasukan ke hospital, perbelanjaan merangkumi 12 bulan sebelumnya.
Sebab khusus bagi perbezaan antara anggaran kerajaan dan akademik belum diselaraskan secara terbuka dalam dapatan yang dihuraikan di sini. Pengiraan kemiskinan, perbelanjaan dan sumber isi rumah mereka memerlukan perbandingan metodologi secara langsung.
Para penyelidik akademik turut mengenal pasti batasan tinjauan perbelanjaan: analisis perbelanjaan katastropik mereka tidak merangkumi orang yang memerlukan rawatan tetapi tidak mampu mendapatkannya. Ingatan dan pelaporan isi rumah juga boleh mempengaruhi kos yang direkodkan.
Perbelanjaan perubatan meningkat melebihi kadar inflasi
Purata bayaran bulanan isi rumah meningkat daripada Tk 1,241 pada 2005 kepada Tk 3,238 pada 2022 dalam kajian Unit Ekonomi Kesihatan. Jumlah itu telah diselaraskan mengikut inflasi, bermakna kenaikan tersebut mencerminkan beban kewangan yang lebih besar selepas mengambil kira perubahan nilai wang.
Kenaikan itu ialah Tk 1,997 sebulan, atau kira-kira 161%. Dalam tempoh yang sama, bahagian isi rumah yang melaporkan sebarang bayaran perubatan langsung meningkat daripada 52.5% kepada 92.7%, iaitu kenaikan 40.2 mata peratusan. Perbelanjaan penjagaan kesihatan sudah menjadi sebahagian daripada belanjawan hampir setiap isi rumah.
Kajian akademik melaporkan purata perbelanjaan bulanan sebanyak Tk 1,904 bagi semua isi rumah dan Tk 3,454 bagi isi rumah yang menanggung perbelanjaan perubatan. Purata itu merujuk kepada kumpulan yang berbeza: apabila keluarga yang tidak merekodkan perbelanjaan turut diambil kira, purata menjadi lebih rendah.
Halaman penyelidikan BIDS mengenai ketidaksamaan kos perubatan di bandar dan luar bandar memetik anggaran Bank Dunia bahawa isi rumah membayar hampir 74% daripada kos penjagaan kesihatan Bangladesh secara langsung. Projek Institut Kajian Pembangunan Bangladesh itu diketuai oleh Sarker, seorang felo penyelidik, dan menyenaraikan REF, BIDS sebagai sumber pembiayaan.
BIDS turut memetik anggaran bahawa kira-kira 18% isi rumah berdepan perbelanjaan katastropik serta anggaran akademik tentang kemiskinan akibat perubatan. Agenda penyelidikannya memberi tumpuan kepada siapa yang memerlukan rawatan, siapa yang membayar dan bagaimana bebannya berbeza antara isi rumah di luar bandar dengan di bandar.
Keluarga termiskin berdepan tekanan paling besar
Menurut Unit Ekonomi Kesihatan, kesukaran kewangan menjejaskan 90.8% penduduk dalam satu perlima termiskin berdasarkan kedudukan penggunaan pada 2022. Dalam kalangan satu perlima terkaya, kadarnya ialah 13.6%. Perbezaannya ialah 77.2 mata peratusan.
Subrata Paul, pegawai tumpuan unit itu bagi Liputan Kesihatan Sejagat dan Akaun Kesihatan Nasional, menggambarkan beban yang tidak seimbang itu semasa pembentangan.
"Isi rumah termiskin paling teruk terjejas," katanya.
Bil perubatan yang kecil boleh mengambil sebahagian besar wang yang tinggal dalam belanjawan isi rumah miskin. Keluarga yang lebih kaya mungkin berbelanja lebih banyak dalam taka, tetapi masih mempunyai wang yang mencukupi untuk makanan, tempat tinggal dan keperluan lain. Ukuran kesukaran kewangan menggambarkan perbezaan dalam kemampuan membayar itu.
Kajian akademik mengenal pasti pendedahan lebih tinggi kepada perbelanjaan katastropik dalam keluarga besar, isi rumah yang mempunyai warga emas, mereka yang mendapatkan rawatan bagi penyakit kronik dan mereka yang menggunakan rawatan hospital. Rawatan berulang memberi kesan kerana kosnya muncul setiap bulan, manakala kemasukan ke hospital boleh menyebabkan bil besar sekali gus.
Kajian-kajian itu menggambarkan keluarga yang menampung perbelanjaan perubatan dengan meminjam wang, menggunakan simpanan, mendapatkan bantuan daripada saudara-mara atau menjual dan menggadaikan aset. Pilihan tersebut boleh memanjangkan tekanan kewangan melebihi tempoh sakit: wang yang digunakan untuk rawatan tidak lagi tersedia bagi kecemasan lain, manakala pinjaman perlu dibayar balik.
Isi rumah luar bandar dan Barishal menanggung beban lebih berat
Kajian kerajaan mendapati kadar kesukaran kewangan penduduk luar bandar ialah 47.9% pada 2022, berbanding 28.2% di kawasan bandar. Kadar luar bandar itu lebih tinggi sebanyak 19.7 mata peratusan.
Barishal mengalami kemerosotan paling ketara yang diketengahkan dalam dapatan itu. Kadar kesukaran kewangannya ialah 22.5% pada 2005, yang terendah antara bahagian di Bangladesh. Menjelang 2022, kadarnya meningkat kepada 59.1%, yang tertinggi.
Kenaikan 36.6 mata peratusan di Barishal jauh lebih besar daripada peningkatan nasional sebanyak 13.5 mata peratusan. Angka-angka itu memberi sebab kepada pembuat dasar untuk meneliti kawasan yang perlindungan kewangannya paling lemah, dan bukan hanya bergantung pada purata nasional.
Penyelidikan terdahulu turut mendokumentasikan pendedahan yang tidak seimbang, walaupun kajian itu mengukur perbelanjaan katastropik dan bukannya petunjuk kesukaran kewangan yang lebih baharu. Kajian menggunakan HIES 2010 mendapati perbelanjaan katastropik berlaku dalam 16.5% isi rumah termiskin dan 9.2% isi rumah terkaya. Pada ambang 10%, anggaran nasionalnya ialah 14.2%, dan kajian itu menganggarkan bayaran perubatan mendorong 5.1 juta orang ke dalam kemiskinan.
Rangkaian dapatan itu merangkumi beberapa tahun tinjauan:
- 2005: Unit Ekonomi Kesihatan menganggarkan bayaran perubatan menyebabkan 5.6 juta orang jatuh ke dalam kemiskinan.
- 2010: Analisis akademik menganggarkan 14.2% isi rumah berdepan perbelanjaan katastropik pada ambang 10%.
- 2016: Kemudahan awam menyediakan 61.3% rawatan pesakit dalam, manakala farmasi menyumbang 32.5% rawatan pesakit luar.
- 2022: Kajian kerajaan merekodkan kesukaran kewangan yang lebih tinggi serta kebergantungan yang meningkat kepada farmasi dan rawatan pesakit dalam swasta.
- 28 Oktober 2026: Dapatan Unit Ekonomi Kesihatan dibentangkan di Dhaka.
Ubat-ubatan dan perubahan corak penjagaan
Ubat-ubatan menyumbang 64.6% daripada perbelanjaan perubatan langsung dalam data perbelanjaan yang dipetik oleh kertas BMJ Open. Caj makmal merangkumi 11.7% dan yuran konsultasi 10.8%. Secara keseluruhan, tiga kategori itu menyumbang 87.1%.
Oleh itu, kos ubat-ubatan menjadi punca utama masalah kemampuan membayar. Kajian kerajaan mengesyorkan akses percuma dan boleh diharap kepada ubat-ubatan penting serta perkhidmatan diagnostik, di samping penjagaan berterusan dan mampu milik bagi penyakit kronik.
Farmasi juga menjadi sumber rawatan pesakit luar yang jauh lebih besar. Bahagiannya meningkat daripada 32.5% pada 2016 kepada 55.4% pada 2022, iaitu kenaikan 22.9 mata peratusan. Menjelang 2022, farmasi menyediakan lebih separuh daripada rawatan sedemikian menurut dapatan kerajaan.
Kemudahan awam kekal sebagai penyedia rawatan pesakit dalam terbesar, tetapi bahagiannya menurun daripada 61.3% kepada 56% antara 2016 dengan 2022. Bahagian penyedia swasta pula meningkat daripada 36.9% kepada 42.5%.
Bagi keluarga, perubahan ini menjadikan kos ubat-ubatan dan yuran di tempat mereka menerima rawatan semakin penting. Bagi perkhidmatan awam, tugas praktikal termasuk memastikan bekalan penting tersedia secara konsisten supaya pesakit boleh menerima rawatan yang sepatutnya disediakan oleh perkhidmatan tersebut.
Peruntukan awam semakin kurang berkesan membantu golongan miskin
Unit Ekonomi Kesihatan mendapati agihan manfaat daripada perbelanjaan penjagaan kesihatan awam menjadi kurang memihak kepada isi rumah miskin berbanding pada 2016. Penilaiannya terhadap rawatan pesakit dalam menimbulkan kebimbangan sama ada sumber awam sampai kepada mereka yang paling memerlukan rawatan kesihatan dan bantuan kewangan.
Perbelanjaan awam boleh melindungi keluarga apabila ia membayar rawatan yang sebaliknya perlu ditanggung daripada belanjawan isi rumah. Agihan manfaat itu sama penting dengan jumlah perbelanjaan: keluarga miskin kurang berupaya menggantikan ubat yang tiada atau membayar ujian diagnostik secara persendirian.
Kajian itu mengesyorkan peningkatan pembiayaan awam, penambahbaikan kecekapan dan keadilan perbelanjaan, serta pemulihan aliran manfaat penjagaan kesihatan awam yang lebih kukuh kepada golongan miskin. Para penyelidik akademik mencadangkan aturan bayaran terdahulu, termasuk insurans kesihatan nasional, untuk melindungi isi rumah daripada bil yang besar.
Bayaran terdahulu bermaksud mencarum kepada dana bersama sebelum penyakit berlaku, melalui aturan seperti cukai atau insurans. Dana itu kemudian membantu membayar rawatan apabila seseorang memerlukannya, sekali gus menyebarkan kos merentas orang dan masa, bukannya membiarkan sebuah keluarga menanggung bil itu serta-merta.
Menteri Negara Kesihatan MA Muhit menyuarakan kebimbangan semasa pembentangan dan berkata kerajaan komited pada peringkat tertinggi untuk membendung penyelewengan dan rasuah dalam sektor kesihatan. Beliau turut menyalahkan keadaan semasa pemerintahan Liga Awami. Syor-syor itu merangkumi pembiayaan, akses dan pengagihan perkhidmatan, selain pentadbiran dana.
Dapatan isi rumah terkini menunjukkan ruang kewangan yang semakin sempit
Penyelidikan isi rumah terbaharu Bangladesh menggambarkan betapa tipisnya penampan kewangan yang ada. Tinjauan Pusat Penyelidikan Kuasa dan Penyertaan terhadap 8,067 isi rumah pada Mei 2025 mendapati purata pendapatan bulanan sebanyak Tk 32,685 dan perbelanjaan sebanyak Tk 32,615, meninggalkan hanya Tk 70.
Dalam pembentangan dapatan itu pada 17 Oktober 2026, bil perubatan dikenal pasti sebagai punca 67.4% krisis kewangan. Dapatan tentang kerapuhan kewangan isi rumah turut meletakkan kira-kira 31 juta orang dalam kumpulan rentan yang berisiko jatuh ke dalam kemiskinan akibat penyakit, kehilangan pendapatan atau kejutan lain.
Golongan 40% termiskin berbelanja melebihi pendapatan mereka, manakala hanya 27.5% isi rumah yang dikategorikan rentan tetapi tidak miskin menerima bantuan jaringan keselamatan sosial. Gabungan itu menunjukkan secara nyata bentuk perlindungan yang dicadangkan: ubat-ubatan mampu milik, rawatan awam yang boleh diharap dan bantuan menampung kos berulang boleh meninggalkan lebih banyak wang untuk makanan dan keperluan lain.
Dapatan perbelanjaan kesihatan 2022 dan tinjauan isi rumah yang lebih terkini sama-sama menggambarkan keluarga yang mempunyai keupayaan terhad untuk menanggung kos apabila jatuh sakit. Cabaran dasar ialah mengurangkan bil ketika rawatan diberikan, sambil menyalurkan sumber awam kepada mereka yang paling kurang berkemampuan membayar.
Perkara Utama
- Unit Ekonomi Kesihatan menganggarkan bayaran perubatan menyebabkan lebih 10.8 juta rakyat Bangladesh jatuh ke dalam kemiskinan pada 2022; analisis akademik menganggarkan 6.13 juta orang.
- Kajian kerajaan mendapati kesukaran kewangan menjejaskan 41.7% penduduk, meningkat daripada 28.2% pada 2005.
- Kesukaran kewangan menjejaskan 90.8% kumpulan penggunaan termiskin dan 47.9% penduduk luar bandar.
- Ubat-ubatan merupakan kategori perbelanjaan terbesar dalam data yang dipetik oleh kajian akademik.
- Syor termasuk peningkatan pembiayaan awam, bekalan ubat-ubatan penting dan perkhidmatan diagnostik yang boleh diharap, penjagaan penyakit kronik yang mampu milik serta aturan pembiayaan bersama.