Kejatuhan lebih dalam menguji ramalan pemulihan
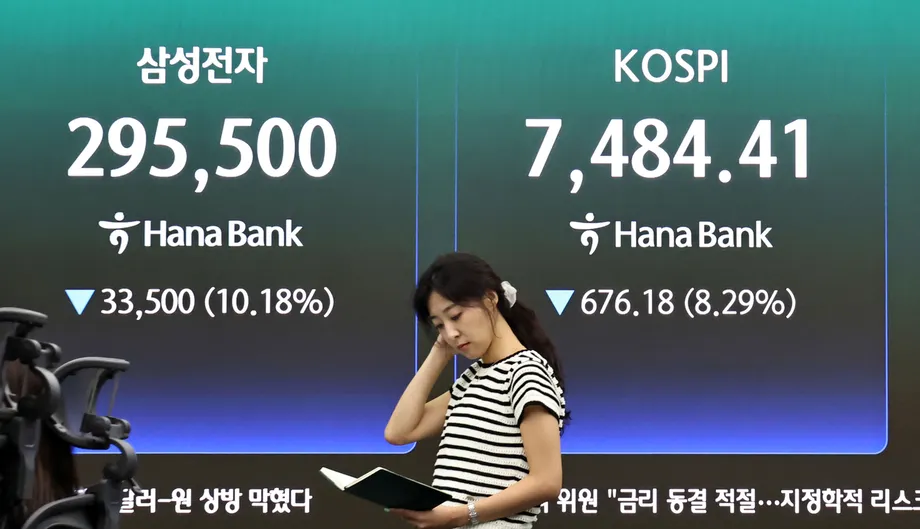
KOSPI Korea Selatan jatuh kepada 5,626.02 menjelang 11:20 pagi pada 30 Oktober 2026, susut 5.25% pada hari itu dan kira-kira 38% di bawah paras kemuncaknya pada 22 Jun, iaitu 9,114.55. Kerugian terkini memperjelas jurang antara harga saham yang merosot dengan ramalan firma broker yang masih melihat ruang untuk pemulihan ketara pada 2027.
Kandungan
- Kejatuhan lebih dalam menguji ramalan pemulihan
- Pemulihan Oktober digantikan jualan besar-besaran sekali lagi
- Maksud sekatan dagangan
- Sejauh mana firma broker menjangka indeks boleh pulih
- Teka-teki keuntungan semikonduktor
- Mengapa ramalan masa berbeza
- Jualan asing berdepan pasaran yang semakin nipis
- Pulangan kepada pemegang saham boleh membantu, tetapi cip mendominasi
- Pilihan sektor mencerminkan risiko berbeza
- Perkara Utama
Korea Exchange mengaktifkan sekatan selama lima minit terhadap jualan berprogram pada 10:04 pagi, ketika kerugian saham semikonduktor semakin pantas. Samsung Electronics jatuh 6.03% dan SK Hynix merosot 8.65%, meletakkan syarikat yang menjadi teras hujah pemulihan itu di tengah-tengah kemerosotan terkini.
Ramalan firma broker bagi tahun depan berkisar daripada paras bawah 5,000 hingga paras atas 10,000, manakala Yuanta Securities menggariskan senario optimistik pada 12,000. Unjuran itu banyak bergantung pada keupayaan syarikat semikonduktor mengekalkan keuntungan luar biasa besar dan sama ada pelabur asing kembali selepas jualan berterusan.
Daya tarikannya ialah harga. Hanwha Investment & Securities meletakkan nisbah harga kepada pendapatan hadapan KOSPI dalam lingkungan 4 kali, paras terendah sejak 2010. Ini bermakna pelabur membayar kira-kira empat won bagi setiap won pendapatan yang dijangka dijana syarikat sepanjang tahun akan datang.
Kebimbangannya ialah berapa lama pendapatan itu dapat bertahan. Nisbah yang rendah menjadikan saham kelihatan murah apabila ramalan keuntungan kekal kukuh. Jika keuntungan kemudian menyusut, harga saham yang sama menjadi lebih mahal berbanding pendapatan syarikat. Sebahagian besar perbezaan pandangan antara firma broker tertumpu pada pengiraan itu.
Pemulihan Oktober digantikan jualan besar-besaran sekali lagi
Kejatuhan pada 30 Oktober menyusuli kerugian di Wall Street selepas keputusan suku tahunan Alphabet, syarikat induk Google, mengecewakan. Kebimbangan mengenai aliran tunai bebasnya, iaitu wang tunai yang tinggal selepas perbelanjaan operasi dan pelaburan, mencetuskan semula keraguan tentang pulangan kewangan daripada pelaburan kecerdasan buatan.
Pasaran Korea Selatan sudah pun mengalami turun naik ketara sepanjang minggu itu. Perkembangan utamanya ialah:
- 22 Jun: KOSPI mencapai 9,114.55, paras kemuncaknya sebelum kemerosotan berpanjangan.
- 26 Oktober: Indeks ditutup pada 5,469.47, turun 1.46%, apabila aktiviti dagangan harian merosot ke paras terendah tahun ini.
- 28 Oktober: Kenaikan lebih 6%, dibantu program pulangan kepada pemegang saham SK Hynix bernilai 100 trilion won, membawa indeks kembali melepasi 6,000.
- 29 Oktober: KOSPI ditutup pada 5,937.66, turun 1.24%, apabila langkah pulangan kepada pemegang saham Samsung Electronics mengecewakan pelabur.
- 30 Oktober: Indeks dibuka 2.99% lebih rendah pada 5,760.53 dan meneruskan kemerosotan kepada 5,626.02 menjelang 11:20 pagi.
Penutupan pada 29 Oktober hampir 35% di bawah paras kemuncak Jun. Kerugian pada pagi berikutnya meningkatkan kemerosotan itu kepada kira-kira 38%, menunjukkan betapa pantas titik permulaan bagi sebarang ramalan pemulihan berubah. Angka penutupan pada 30 Oktober belum tersedia.
Korea Selatan telah pun mengalami pembalikan mendadak pada awal tahun ini. Semasa kejatuhan pasaran pada Mac, KOSPI merosot 12.06% dalam satu sesi apabila perang yang melibatkan Amerika Syarikat, Israel dan Iran mendorong pelabur menjauhi ekuiti Asia. Tekanan segera pada Oktober tertumpu pada pendapatan teknologi dan ketahanan pelaburan AI.
Maksud sekatan dagangan
Campur tangan Korea Exchange pada 30 Oktober menyusuli kejatuhan Indeks Niaga Hadapan KOSPI 200 sebanyak 5.12% kepada 887.92. Mekanisme sidecar jualan diaktifkan apabila indeks niaga hadapan itu jatuh sekurang-kurangnya 5% selama satu minit atau lebih.
Kontrak niaga hadapan membolehkan pelabur berdagang berdasarkan pendedahan kepada sesuatu indeks pada harga yang dipersetujui untuk tarikh akan datang. Pergerakan besar dalam niaga hadapan boleh mendorong pesanan saham automatik. Sidecar mengehadkan sementara jualan berprogram untuk memperlahankan kesan itu, sementara dagangan saham biasa diteruskan.
Langkah itu kali terakhir diaktifkan pada 15 Oktober, 11 sesi dagangan sebelumnya. KOSDAQ, yang mempunyai tumpuan tinggi syarikat teknologi, turut mengalami tekanan, jatuh 3.32% kepada 728.25 pada 10:08 pagi.
Kerugian turut melangkaui sektor cip. Hyundai Motor jatuh 3.76% selepas menurunkan sasaran jualan tahunan dan rancangan pelaburannya. Hanwha Aerospace merosot 12.24% selepas pendapatan suku ketiga yang lebih lemah daripada jangkaan, berkaitan kelewatan penghantaran howitzer gerak sendiri K9 ke Poland. Pelabur bertindak balas terhadap masalah pendapatan syarikat dan juga kemerosotan AI yang lebih meluas.
Sejauh mana firma broker menjangka indeks boleh pulih
Yuanta Securities mempunyai julat optimistik paling luas dalam kalangan ramalan domestik, dengan unjuran 6,000 hingga 10,000 bagi 2027 dan paras senario terbaik 12,000. Hanwha Investment & Securities meramalkan 6,000 hingga 9,300, dengan sasaran 8,500.
Firma lain lebih berhati-hati. Daishin Securities menjangkakan paras atas 8,200, manakala Kiwoom Securities meramalkan 5,100 hingga 8,100. Shinhan Securities mengunjurkan 5,000 hingga 8,000 dan meletakkan nilai saksama sekitar 7,000. iM Securities menetapkan paras atas senario asasnya pada 7,500.
Berbanding penutupan 29 Oktober pada 5,937.66, nilai saksama anggaran Shinhan sebanyak 7,000 bermakna kenaikan kira-kira 18%, manakala sasaran Hanwha pada 8,500 bermakna kira-kira 43%. Sebaliknya, kejatuhan kepada 5,000 akan mewakili kemerosotan lanjut kira-kira 16%. Malah ramalan yang berasaskan pemulihan masih memberi ruang besar untuk kerugian.
Tempoh ramalan juga penting. Goldman Sachs mengurangkan sasarannya bagi 12 bulan berikutnya sebanyak 25%, daripada 12,000 kepada 9,000. Bagi suku terakhir 2026, DB Securities meramalkan 5,000 hingga 7,300 dan Yuanta mengunjurkan 6,000 hingga 7,500. Julat jangka pendek itu merujuk kepada pelarasan segera, bukannya keseluruhan perjalanan 2027.
Teka-teki keuntungan semikonduktor
Tinjauan penganalisis Shinhan Securities, Noh Dong-gil, bagi 2027 menjelaskan perbezaan antara pendapatan dengan penilaian secara konkrit. Sejak kemuncak harga saham pada Jun, anggaran gabungan keuntungan operasi Samsung Electronics dan SK Hynix pada 2028 meningkat daripada 837 trilion won kepada 1,058 trilion won, iaitu kenaikan kira-kira 26%.
Dalam tempoh yang sama, angka penilaian gabungan Shinhan bagi syarikat-syarikat itu jatuh daripada 4,194 trilion won kepada 2,222 trilion won, iaitu penurunan kira-kira 47%. Pelabur memberikan nilai yang lebih rendah kepada perniagaan itu walaupun anggaran keuntungan masa depan meningkat.
Pengiraan Noh, yang menggunakan purata ramalan pendapatan dan kos modal 10%, menunjukkan harga semasa mengambil kira kira-kira 1.9 tahun keuntungan berlebihan. Kos modal bermaksud pulangan yang dikehendaki pelabur sebagai balasan untuk menyediakan wang kepada sesebuah perniagaan. Keuntungan berlebihan ialah pendapatan syarikat yang melebihi keperluan itu.
Persoalan utamanya ialah sama ada pendapatan kukuh berterusan hingga 2028 dan seterusnya. Kapasiti pengeluaran semikonduktor baharu pada 2028 boleh meningkatkan bekalan dan mengubah harga memori. Bukti bahawa keuntungan kekal tinggi untuk tempoh lebih lama akan memberi pelabur alasan untuk menilai lebih banyak tahun pendapatan.
KB Securities menganggarkan nisbah harga kepada pendapatan hadapan bagi 2027 pada 3.3 kali untuk Samsung Electronics dan 2.7 kali untuk SK Hynix, berbanding 7 hingga 8 kali bagi Micron dan SanDisk. Oleh itu, saham syarikat Korea itu didagangkan pada kurang daripada separuh gandaan penilaian syarikat pembanding. Sama ada jurang itu mengecil bergantung pada keyakinan terhadap keuntungan masa depan, selain saiz keuntungan semasa.
Mengapa ramalan masa berbeza
Yuanta menjangkakan pasaran lebih lemah dahulu sebelum mengukuh kemudian, disokong pertumbuhan pendapatan selanjutnya dalam kalangan syarikat AI dan semikonduktor terkemuka, pemulihan penilaian serta aliran pelabur yang bertambah baik. Hanwha turut menjangkakan pasaran yang agak kukuh, dengan cip mendahului pada separuh pertama dan kenaikan merebak ke industri lain pada separuh kedua.
Hanwha menjangkakan sebahagian besar kenaikan berlaku pada suku terakhir 2026 dan suku pertama 2027. Firma itu merujuk kepada rundingan mengenai perjanjian bekalan memori jangka panjang dan harga memori lebar jalur tinggi, iaitu memori khusus yang digunakan bersama pemproses AI berkuasa, bagi tahun depan.
Daishin menjangkakan corak sebaliknya: pemulihan awal apabila penilaian rendah menarik pembeli, diikuti kelemahan pada separuh kedua apabila pertumbuhan eksport dan pendapatan perlahan serta tekanan inflasi meningkat. Firma itu mengesyorkan pengurangan pendedahan kepada ekuiti mulai suku ketiga 2027.
Shinhan menjangkakan dagangan mendatar dan kemungkinan ujian terhadap paras terendah terdahulu hingga akhir 2026, diikuti pembelian secara berperingkat pada suku pertama dan pemulihan arah aliran pasaran pada suku kedua. Kajian firma itu terhadap 24 kejadian KOSPI jatuh di bawah purata bergerak 200 harinya mendapati 15 daripadanya mencatat paras terendah lebih rendah antara hari dagangan ke-21 hingga ke-60. Sejarah itu membantu menjelaskan sikap berwaspadanya terhadap tindakan mengejar pemulihan awal.
Kiwoom menjangkakan diskaun penilaian berkurangan selepas suku kedua 2027 jika kebimbangan tentang kadar faedah dan harga minyak reda serta ketahanan pendapatan menjadi lebih jelas. Firma-firma itu lebih mudah bersetuju tentang kemungkinan pemulihan berbanding masa pelabur akan meraih manfaat daripadanya.
Jualan asing berdepan pasaran yang semakin nipis
Jualan bersih pelabur asing hingga pertengahan bulan berjumlah kira-kira 4% daripada purata permodalan pasaran tahunan KOSPI, menghampiri 4.56% yang dicatat semasa krisis kewangan 2008. Ukuran berasingan Shinhan, yang meliputi 12 bulan terkini, turut menunjukkan jualan bersih melebihi 4% daripada permodalan pasaran.
Aktiviti dagangan turut menguncup seiring kemerosotan itu. Nilai dagangan harian purata merosot daripada 50.3471 trilion won pada Jun kepada 21.3604 trilion won pada September dan 19.021 trilion won pada Oktober hingga 26 Oktober. Angka Oktober itu kira-kira 62% lebih rendah daripada paras Jun.
Pada 26 Oktober sahaja, nilai dagangan ialah 12.9911 trilion won dan volum ialah 202.29 juta saham, kedua-duanya terendah tahun ini. Pasaran yang lebih nipis mempunyai lebih sedikit pembeli atau penjual yang bersedia mengimbangi pesanan besar, menjadikan kembalinya pembelian berterusan amat penting bagi pemulihan.
Hyundai Motor Securities menjangkakan aliran pelabur asing bertambah baik mulai pertengahan hingga penghujung November, selepas pilihan raya pertengahan penggal AS dan tawaran awam permulaan Anthropic yang dijangka. Firma itu melihat ruang untuk kenaikan menjelang akhir 2026 dan pemulihan pada awal 2027.
Shinhan mengenal pasti satu lagi kemungkinan halangan sekitar 6,600 hingga 7,000: pelabur individu yang membeli pada julat itu mungkin menjual apabila harga menghampiri paras belian mereka. Jualan sedemikian boleh menyerap sebahagian permintaan yang mendorong pemulihan.
Pulangan kepada pemegang saham boleh membantu, tetapi cip mendominasi
Shinhan meramalkan kadar pulangan kepada pemegang saham KOSPI sebanyak 4.1% pada 2027, berbanding angka terkini 3.2% bagi Jepun dan 2.4% bagi Amerika Syarikat. Ukuran ini membandingkan wang yang dikembalikan kepada pemegang saham melalui dividen dan pembelian semula saham dengan nilai pasaran.
Apabila Samsung Electronics dan SK Hynix dikecualikan, angka unjuran Korea turun kepada 2.1%. Perbezaan itu menunjukkan betapa besarnya kebergantungan pulangan tunai pasaran yang dijangka pada dua peneraju semikonduktornya.
Shinhan turut mengunjurkan pembatalan saham bernilai 97 trilion won pada 2027, berbanding 94 trilion won pada 2026. Pembatalan saham yang dibeli semula mengurangkan jumlah saham beredar, sekali gus meningkatkan kadar pemilikan berkadar pelabur yang masih memegang saham. Firma itu menjangkakan lebih banyak aktiviti melibatkan saham yang baru dibeli dan bukannya pembatalan saham yang sudah dipegang syarikat.
iM Securities berhujah bahawa pertumbuhan pendapatan sahaja mungkin tidak menghasilkan kenaikan harga saham yang sepadan. Firma itu merujuk kepada kitaran kenaikan terdahulu apabila pendapatan sesaham Samsung Electronics meningkat 14 kali ganda, sedangkan harga sahamnya meningkat empat kali ganda. Hujah pemulihannya turut memerlukan pulangan kepada pemegang saham yang lebih tinggi dan lebih banyak syarikat yang berjaya menggunakan AI.
Pilihan sektor mencerminkan risiko berbeza
Kiwoom mengesyorkan semikonduktor, perkakasan IT, jentera, bank dan syarikat induk, dengan pembinaan, pembinaan kapal, bioteknologi dan automotif sebagai pilihan alternatif. Pendekatannya menyebarkan pendedahan melangkaui syarikat cip yang pendapatannya mendominasi prospek indeks.
Shinhan mengutamakan semikonduktor pada separuh pertama, kemudian peralihan terpilih kepada industri lain apabila ramalan pendapatan bertambah baik. Firma itu mengenal pasti bank untuk dividen dan pembatalan saham, syarikat pengagihan elektrik dan kabel yang berkaitan dengan infrastruktur kuasa AI, serta perniagaan kecantikan, bioteknologi dan penyimpanan tenaga terpilih.
Keutamaan Daishin terhadap insurans, saham dividen dan barangan keperluan pengguna mencerminkan jangkaannya terhadap pertumbuhan pendapatan yang lebih perlahan dan kos yang lebih tinggi pada separuh kedua. Perniagaan ini mungkin menarik bagi pelabur yang mencari pendapatan lebih stabil atau permintaan yang lebih teguh apabila pertumbuhan menjadi kurang menentu.
Tanda aras seterusnya adalah jelas: rundingan kontrak memori menjelang akhir 2026, aliran pelabur asing pada November, serta pengesahan pendapatan dan pulangan kepada pemegang saham apabila 2027 bermula. Ramalan pemulihan itu akhirnya bergantung pada keupayaan syarikat menukar keuntungan yang diunjurkan menjadi pendapatan berkekalan dan tunai yang sampai kepada pemegang saham.
Perkara Utama
- KOSPI jatuh 5.25% kepada 5,626.02 menjelang lewat pagi pada 30 Oktober, kira-kira 38% di bawah paras kemuncak Jun.
- Korea Exchange mengehadkan jualan berprogram buat sementara waktu selepas kejatuhan mendadak niaga hadapan KOSPI 200.
- Julat firma broker domestik bagi 2027 ialah 5,000 hingga 10,000, dengan Yuanta menggariskan senario optimistik pada 12,000.
- Gandaan pendapatan hadapan yang rendah menyokong hujah pemulihan, manakala ketahanan keuntungan semikonduktor kekal penting kepada penilaian.
- Nilai dagangan harian purata Oktober hingga 26 Oktober kira-kira 62% lebih rendah daripada paras Jun.
- Firma broker berbeza pandangan tentang masa pemulihan, dengan sesetengahnya menjangkakan kenaikan mengukuh pada penghujung 2027 dan yang lain meramalkan separuh kedua yang lebih lemah.