Siasatan ditolak, peminjam terus mencari bantuan
Lembaga International Finance Corporation menolak dapatan badan pemantaunya pada 24 Jun 2026, selepas siasatan terhadap pelaburan lebih AS$400 juta dalam pemberi pinjaman mikro Kemboja mendapati kegagalan mematuhi langkah perlindungan dan kemudaratan kepada peminjam. Sebaliknya, lembaga itu mendapati tiada pelanggaran dasar kemampanan institusi tersebut, sambil menjanjikan bantuan kepada 18 individu yang mengemukakan aduan.
Kandungan
- Siasatan ditolak, peminjam terus mencari bantuan
- Hutang sebuah keluarga petani mencecah AS$37,000
- Enam pemberi pinjaman dan rangkaian kewangan yang lebih besar
- Bagaimana aduan itu membawa kepada siasatan
- Pertikaian tentang pihak yang dilindungi oleh langkah keselamatan
- Penjualan tanah, penghijrahan dan anak-anak berhenti sekolah
- Pemberi pinjaman mempertahankan pembiayaan mikro dan menyebut pelepasan hutang
- Penggantungan lebih luas terhadap aduan pembiayaan mikro
- Apakah bantuan yang tersedia kepada pengadu?
- Perkara Utama
Janine Ferretti, ketua pengarah Compliance Advisor Ombudsman (CAO), meletakkan jawatan pada keesokan harinya. Lembaga itu kemudian melarang badan pemantau berkenaan memproses aduan baharu mengenai pinjaman mikro dan mengarahkan kerja yang sedang dijalankan digantung, sekali gus menjejaskan 10 kes di Kemboja dan satu di Rwanda.
Pertikaian itu jauh melangkaui perbezaan pendapat mengenai peraturan institusi. Peminjam menceritakan tekanan untuk menjual tanah pertanian, mengeluarkan anak dari sekolah dan membuat pinjaman baharu bagi membayar hutang sedia ada. CAO merumuskan bahawa IFC, institusi Kumpulan Bank Dunia yang membiayai perniagaan swasta, gagal melaksanakan pemeriksaan dan penyeliaan yang mencukupi.
Lembaga IFC mempertahankan manfaat pelaburannya di Kemboja, dengan menyatakan bahawa pelanggannya telah menjangkau lebih 400,000 perusahaan mikro dan 1.7 juta petani, sekali gus mewujudkan pekerjaan dan menyokong mata pencarian. Pengurusan IFC berhujah bahawa dasar yang dirujuk badan pemantau itu tidak terpakai kepada pembiayaan mikro.
Bagi keluarga yang mencari bantuan, tawaran segera lebih terbatas berbanding siasatan yang mereka usahakan: seorang fasilitator tempatan untuk membantu 18 pengadu menyusun semula pinjaman mereka dan menggunakan saluran aduan pengguna di Kemboja. Hanya dua keluarga menerima tawaran itu. Yang lain berkata mereka tidak lagi mempercayai IFC untuk mengendalikan kebimbangan mereka secara bebas dan adil.
Hutang sebuah keluarga petani mencecah AS$37,000
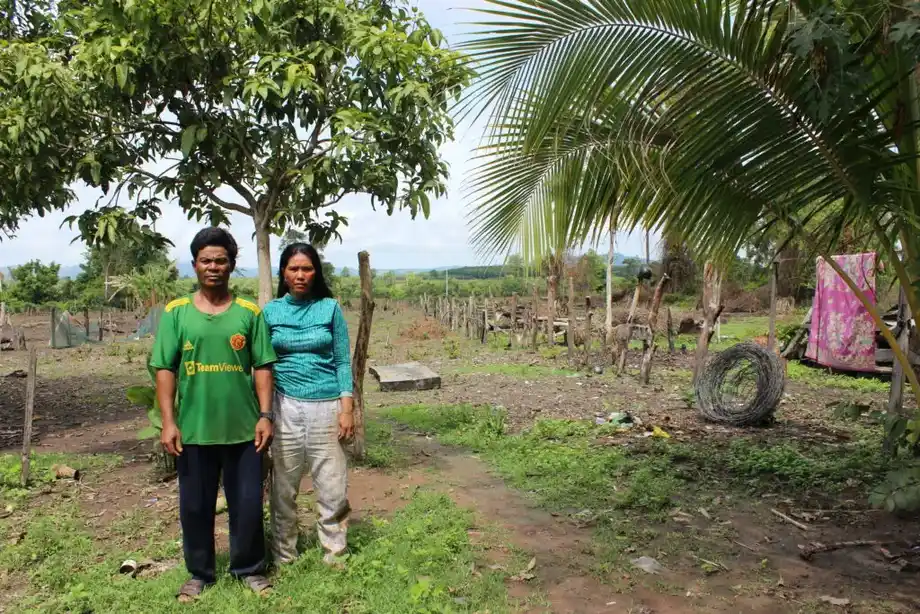
Di wilayah Ratanakiri, Rochom Katael dan Sal Theun meminjam hampir AS$8,000 daripada Amret untuk ladang ubi kayu mereka. Hasil tuaian yang gagal menyebabkan mereka bergelut membayar ansuran bulanan. Jumlah pinjaman mereka akhirnya mencecah kira-kira AS$37,000 daripada empat pemberi pinjaman, semuanya disokong IFC, sedangkan pendapatan tahunan keluarga itu kira-kira AS$750.
Angka itu menjadikan hutang mereka kira-kira 49 kali ganda pendapatan setahun. Anak perempuan mereka, yang kini berusia 16 tahun, berkata seorang pegawai kredit Amret mencadangkan agar ibu bapanya menjualnya kepada sebuah perniagaan yang terkenal dengan kegiatan seks komersial ketika dia berusia 14 tahun.
Gadis itu menceritakan reaksinya terhadap kunjungan pegawai berkenaan:
"Saya takut. Saya masuk ke bilik dan menangis," katanya.
Amret mengesahkan pegawainya mencadangkan agar gadis itu bekerja untuk membantu membayar balik pinjaman, tetapi menafikan bahawa pegawai itu mencadangkan kerja seks. Gadis itu sejak itu berhenti bersekolah dan menghabiskan hari-harinya bekerja di ladang. Keluarganya mengurangkan makan untuk berjimat.
Siasatan CAO mendapati sesetengah keluarga diberitahu supaya menjual anak mereka. Siasatan itu turut mendapati penilaian terhadap kemampuan peminjam untuk membayar balik pinjaman tidak mencukupi. Bagi isi rumah yang bergantung pada hasil tuaian, kegagalan tanaman boleh menghapuskan pendapatan yang diharapkan untuk membayar pinjaman, sedangkan jadual pembayaran balik kekal sama.
Enam pemberi pinjaman dan rangkaian kewangan yang lebih besar
Aduan itu melibatkan ACLEDA, Amret, Prasac, Hattha Bank, LOLC dan Sathapana. Ketika siasatan sedang dipertimbangkan, enam institusi itu mewakili lebih 70 peratus pasaran pembiayaan mikro Kemboja. Pembiayaan IFC disalurkan kepada pemberi pinjaman secara langsung dan melalui organisasi pelaburan lain.
Empat perantara kewangan turut dikenal pasti untuk diteliti: Microfinance Enhancement Facility, Microfinance Initiative for Asia Debt Fund, Advans S.A. dan North Haven Thai Private Equity Fund L.P. Perantara menyalurkan wang daripada pelabur kepada perniagaan lain, meletakkan satu lagi organisasi di antara IFC dengan pemberi pinjaman yang berurusan dengan sesebuah isi rumah.
IFC juga memiliki hampir 20 peratus pegangan dalam Amret ketika pertikaian mengenai siasatan awal bermula. Oleh itu, hubungannya dengan sektor pembiayaan mikro Kemboja merangkumi pegangan pemilikan selain pembiayaan.
Industri pembiayaan mikro Kemboja mempunyai aset bernilai AS$10.8 bilion pada 31 Disember 2022, menurut Laporan Penyeliaan Tahunan 2022 Bank Negara Kemboja. Kajian LICADHO menganggarkan purata pinjaman mikro sebanyak AS$4,280 pada penghujung 2020, melebihi pendapatan tahunan 95 peratus rakyat Kemboja ketika itu.
Kajian LICADHO pada Jun 2021, yang meliputi 14 komuniti di lapan wilayah, menggambarkan penggunaan geran tanah sebagai cagaran yang meluas. Cagaran ialah harta yang menjamin sesuatu pinjaman. Apabila harta itu merupakan ladang keluarga, tekanan untuk membayar balik boleh mengancam rumah dan sumber pendapatan mereka.
Bagaimana aduan itu membawa kepada siasatan
LICADHO dan Equitable Cambodia berkata mereka mengemukakan aduan pada Februari 2022 bagi pihak peminjam yang terjejas; laporan awal mengenai penggantungan siasatan menyatakan aduan itu difailkan pada Januari. CAO menerima aduan itu untuk semakan pada Mei 2022.
Kenyataan Equitable Cambodia mengenai peringkat aduan menjelaskan sebab kes itu beralih kepada semakan pematuhan: sebahagian pengadu memilih laluan tersebut, manakala peminjam dan institusi kewangan lain tidak mencapai persetujuan bersama untuk menyertai penyelesaian pertikaian. Penyelesaian pertikaian bertujuan mencapai penyelesaian yang dipersetujui. Semakan pematuhan meneliti sama ada IFC mematuhi peraturannya sendiri.
Organisasi berkenaan mendakwa berlaku pelanggaran berkaitan buruh kanak-kanak, hak tanah Orang Asal dan lima Piawaian Prestasi IFC. Piawaian itu merangkumi penilaian risiko, keadaan kerja, keselamatan masyarakat, pengambilan tanah dan Orang Asal. Kenyataan itu turut mendakwa berlaku pelanggaran senarai pelaburan yang dilarang IFC.
Langkah-langkah utama berlangsung selama beberapa tahun:
- Awal 2022: Peminjam yang diwakili LICADHO dan Equitable Cambodia mengemukakan aduan mereka.
- Mei 2022: CAO menerima aduan itu untuk semakan.
- 2023: Pengurusan IFC meminta lembaga menyemak keputusan untuk menjalankan siasatan, kemudian menarik balik bantahannya.
- Oktober 2025: CAO menyerahkan laporan setebal 142 halaman kepada lembaga selepas siasatan yang berlangsung kira-kira dua tahun.
- 24 Jun 2026: Lembaga menolak dapatan ketidakpatuhan dasar dan mengarahkan pihak pengurusan menangani kemudaratan terhadap 18 pengadu.
- 25 Jun 2026: Ferretti mengumumkan peletakan jawatannya.
Penilaian awal yang diselesaikan selepas sembilan bulan mendapati petunjuk awal berlakunya kemudaratan dan kemungkinan kegagalan memenuhi piawaian IFC. Siasatan yang selesai melangkah lebih jauh dengan mendapati IFC gagal menjalankan pemeriksaan sebelum melabur dan penyeliaan selepas itu.
Pertikaian tentang pihak yang dilindungi oleh langkah keselamatan
Pengurusan IFC pada mulanya cuba menghentikan siasatan pada 2023 melalui prosedur semakan yang diperkenalkan pada 2021. Permintaan pada 29 Jun itu dibuat selepas keputusan CAO pada 13 Jun bahawa siasatan wajar dijalankan. Itulah kali pertama prosedur semakan tersebut digunakan. Pengurusan kemudian menarik balik permintaan itu, sekali gus membolehkan siasatan diteruskan.
Perbezaan pendapat utama berkisar pada sama ada perlindungan alam sekitar dan sosial IFC merangkumi kemudaratan yang dialami peminjam sendiri. Pengurusan berhujah bahawa peraturan berkaitan menangani kesan perniagaan yang dibiayai, seperti ladang atau kedai, terhadap orang dan tempat di sekitarnya, bukannya kesan pemberian pinjaman terhadap peminjam.
CAO menolak tafsiran itu dalam penilaian awalnya. Badan itu menganggap kemudaratan yang didakwa berkemungkinan berkait dengan kemungkinan kegagalan IFC dan berkata pemeriksaan yang sewajarnya boleh mengurangkan risiko tersebut. Siasatan akhirnya merumuskan bahawa IFC gagal mematuhi dasar kemampanannya.
Lembaga memihak kepada pengurusan. Dalam keputusan pada 24 Jun, lembaga menyatakan bahawa terdapat:
tiada ketidakpatuhan dasar di bawah Dasar Kelestarian Alam Sekitar dan Sosial IFC.
Keputusan itu menawarkan bantuan kepada peminjam melalui pihak pengurusan, sambil menolak kesimpulan badan pemantau mengenai tanggungjawab institusi. Lembaga itu turut menyatakan komitmennya terhadap mekanisme akauntabiliti yang kukuh dan bebas.
Penjualan tanah, penghijrahan dan anak-anak berhenti sekolah
LICADHO dan Equitable Cambodia telah mendokumentasikan tekanan hutang selama bertahun-tahun, termasuk penjualan tanah, pengurangan pengambilan makanan, penghijrahan untuk bekerja dan anak-anak yang berhenti sekolah. Pengarah eksekutif Equitable Cambodia, Eang Vuthy, berkata organisasinya mendengar pengalaman serupa daripada ratusan keluarga.
Penyelidikan yang disokong kerajaan Jerman dan dipetik oleh ahli antropologi pembangunan Universiti Hamburg, Frank Bliss, menganggarkan lebih 167,000 penjualan tanah berkaitan hutang sejak 2017. Pengarah jangkauan LICADHO, Naly Pilorge, memetik penyelidikan itu sebagai mendapati satu penjualan tanah akibat hutang berlaku setiap 16 minit.
Bliss berbeza pandangan dengan pejuang hak mengenai puncanya. Beliau menumpukan perhatian pada pegawai kredit yang tidak beretika dan keadaan sekitar keputusan individu untuk meminjam. LICADHO dan penyelidik lain pula menumpukan perhatian pada amalan industri, termasuk pergantungan pada tanah sebagai cagaran, usaha mendapatkan pelanggan secara agresif dan pinjaman yang meningkat lebih cepat daripada pendapatan.
Seorang peminjam yang menggunakan nama samaran Sam menggambarkan tekanan itu di Siem Reap pada 2022. Keluarganya membuat pinjaman kira-kira AS$20,000 daripada Sathapana, dengan bayaran balik bulanan kira-kira AS$500. Sebelum COVID-19, beliau memperoleh kira-kira AS$13 hingga AS$15 sehari dengan memandu tuk-tuk, manakala isterinya memperoleh AS$2 hingga AS$5.
Kemerosotan sektor pelancongan menjejaskan pendapatan mereka dengan teruk. Sam pergi ke Thailand untuk bekerja pada 2020, pulang selepas pekerjaannya berakhir dan akhirnya meletakkan tanah untuk dijual. Kisahnya menunjukkan bagaimana pinjaman yang dibuat untuk menyokong rancangan keluarga boleh menjadi tidak mampu dibayar apabila pendapatan merosot.
Pemberi pinjaman mempertahankan pembiayaan mikro dan menyebut pelepasan hutang
IFC berkata pembiayaan mikro di Kemboja membantu orang ramai mengembangkan perniagaan, meningkatkan pendapatan dan mewujudkan pekerjaan. IFC juga mengakui kebimbangan mengenai keberhutangan dan menyebut kerjasamanya dengan Bank Negara Kemboja untuk menubuhkan biro kredit, yang memberikan maklumat kepada pemberi pinjaman tentang pinjaman sedia ada.
Biro kredit boleh membantu pemberi pinjaman mengetahui sama ada seseorang itu sudah berhutang di tempat lain. Maklumat itu penting apabila keluarga mempunyai beberapa pinjaman, seperti keluarga di Ratanakiri. Dapatan CAO juga menyentuh cara pemberi pinjaman menilai pendapatan isi rumah dan mengutip bayaran balik.
Ketua pegawai eksekutif LOLC Cambodia, Sok Voeun, berkata pada 2022 bahawa pemberi pinjaman itu telah menghapus kira lebih AS$4.5 juta bagi 4,600 kes kesusahan kewangan. Penghapusan kira hutang bermakna pemberi pinjaman tidak lagi menjangkakan jumlah itu akan dibayar balik. Beliau mengalu-alukan siasatan itu dan mempertahankan peranan pembiayaan mikro yang bertanggungjawab dalam membantu mereka yang mungkin terpaksa bergantung pada pemberi pinjaman tidak berlesen.
Presiden dan pengarah urusan kumpulan ACLEDA, In Channy, menolak dakwaan NGO sebagai dipolitikkan dan tidak berasas. Jurucakap Persatuan Pembiayaan Mikro Kemboja, Tongngy Kaing, berkata persatuan itu mengalu-alukan siasatan bebas dan akan menyokongnya. Persatuan itu turut berkata bahawa ia mempunyai dasar toleransi sifar terhadap salah laku ahlinya.
Maklum balas institusi itu menunjukkan pendirian yang berbeza: ada yang mempertahankan amalan mereka, manakala yang lain merujuk kepada pelepasan hutang dan peraturan industri. Namun, siasatan CAO yang selesai tetap mendapati peminjam terjejas dan pengawasan IFC gagal.
Penggantungan lebih luas terhadap aduan pembiayaan mikro
Arahan lembaga untuk menggantung kerja berkaitan pinjaman mikro yang sedang dijalankan memperluas kesan keputusan mengenai Kemboja melangkaui 18 pengadu asal. Sepuluh kes di Kemboja dan satu di Rwanda terjejas, selain larangan memproses aduan baharu dalam bidang ini.
Arna Hartmann, profesor adjung kanan di Sekolah Pengajian Antarabangsa Lanjutan Universiti Johns Hopkins yang pernah mengusahakan isu akauntabiliti bank pembangunan, menyifatkan keputusan itu sebagai "tidak pernah didengar". Beliau berkata mengarahkan pengadu kembali kepada pengurusan IFC akan menjejaskan kepentingan orang ramai serta keberkesanan badan pemantau.
Pengarah eksekutif Inclusive Development International, David Pred, menyifatkan penolakan itu sebagai belum pernah berlaku dalam akauntabiliti pembiayaan pembangunan. Beliau berkata dana awam menjadikan akses kepada mekanisme pemulihan penting bagi mereka yang terjejas oleh projek yang dibiayai. Lebih 60 organisasi bukan untung dan pakar kewangan pembangunan turut mengkritik keputusan itu.
Bank Dunia mengumumkan pada Jun bahawa ia akan menggabungkan CAO dengan dua lagi mekanisme akauntabilitinya, dengan menyatakan perubahan itu bertujuan memudahkan proses untuk pengadu. Stephanie Amoako, pengarah dasar di Accountability Counsel, mempersoalkan sama ada mekanisme gabungan itu akan mempunyai kebebasan, kepimpinan dan sokongan institusi yang mencukupi.
Peletakan jawatan Ferretti berlaku serentak dengan penstrukturan semula dan pertikaian mengenai kuasa badan pemantau itu. Peminjam yang menghabiskan masa bertahun-tahun mengusahakan siasatan rasmi kini berdepan proses yang menjangkakan pengurusan, bukannya CAO, membantu menyelesaikan aduan mereka tentang pembiayaan mikro.
Apakah bantuan yang tersedia kepada pengadu?
Fasilitator tempatan yang dicadangkan Bank Dunia akan membantu 18 peminjam berunding mengenai perubahan kepada pinjaman mereka dan menggunakan saluran aduan sedia ada di Kemboja. Penstrukturan semula pinjaman boleh mengubah terma pembayaran balik, tetapi tiada garis masa atau terma penyelesaian terperinci diumumkan.
Hanya dua keluarga bersetuju menerima bantuan itu. Pengadu lain berkata kepercayaan mereka telah terhakis selepas IFC menolak dapatan badan pemantau. Keputusan mereka menunjukkan jurang antara tawaran bank dengan bantuan yang sanggup diusahakan oleh kebanyakan pengadu.
Eang Vuthy pernah berkata ketika kes itu memasuki semakan pematuhan bahawa siasatan boleh membawa bantuan dan pampasan. Semasa siasatan dijalankan, beliau didakwa atas tuduhan menghasut untuk melakukan jenayah berat atau mengganggu keselamatan sosial. Beliau berkata peminjam dan pejuang hak berdepan risiko serius apabila bersuara.
Bagi keluarga di Ratanakiri, kesannya sudah termasuk anak perempuan yang tidak lagi bersekolah, makanan yang dikurangkan dan hutang yang jauh melebihi pendapatan tahunan. Ukuran segera bagi sebarang bantuan ialah sama ada ia menghasilkan terma pembayaran balik yang mampu ditanggung keluarga itu dan membolehkan perbelanjaan isi rumah kembali pulih.
Perkara Utama
- CAO mendapati IFC gagal mengawasi pelaburan pembiayaan mikro di Kemboja yang melebihi AS$400 juta.
- Lembaga IFC menolak dapatan mengenai dasar pada 24 Jun 2026; ketua CAO, Janine Ferretti, meletakkan jawatan pada keesokan harinya.
- Siasatan meliputi enam pemberi pinjaman utama di Kemboja dan dakwaan termasuk kehilangan tanah, buruh kanak-kanak serta amalan kutipan hutang yang memudaratkan.
- Lembaga menghentikan kerja pinjaman mikro yang sedang dijalankan, sekali gus menjejaskan 10 kes di Kemboja dan satu kes di Rwanda, serta melarang aduan baharu.
- Hanya dua daripada 18 keluarga pengadu menerima bantuan yang dicadangkan.
- Bank Dunia juga merancang untuk menggabungkan CAO dengan dua mekanisme akauntabilitinya yang lain.