Keuntungan meningkat, tetapi jangkaan pasaran lebih tinggi
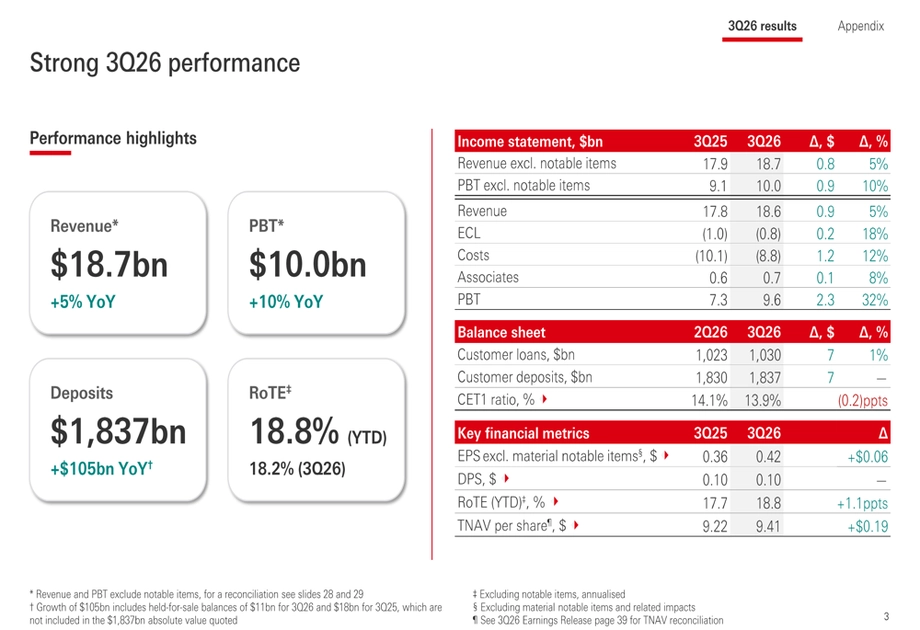
HSBC melaporkan keuntungan sebelum cukai suku ketiga sebanyak AS$9.632 bilion pada 27 Oktober 2026, meningkat 32% berbanding setahun lalu, dan mengumumkan rancangan membeli balik saham bernilai sehingga AS$1 bilion. Namun, pelabur menjual saham itu selepas hasil tidak mencapai jangkaan, bank mengekalkan unjuran pendapatan faedah dan satu ukuran modal utama merosot di bawah julat sasaran jangka sederhananya.
Kandungan
- Keuntungan meningkat, tetapi jangkaan pasaran lebih tinggi
- Apakah yang mendorong kenaikan keuntungan 32%?
- Mengapa unjuran pendapatan faedah penting
- Pembelian balik ketika ruang modal semakin kecil
- Peraturan modal baharu boleh menyediakan ruang pada 2027
- Aliran masuk kekayaan Asia mengukuhkan satu lagi sumber pendapatan
- Kerugian kredit berkurang, tetapi kos masih perlu dikawal
- Penjualan aset membentuk semula kumpulan
- Mengapa pemegang saham kekal berhati-hati
- Perkara Utama
Bank yang beribu pejabat di London itu mengisytiharkan dividen interim ketiga sebanyak AS$0.10 sesaham. Pembelian balik yang dirancang itu, susulan pembelian balik AS$1 bilion yang telah selesai dan diumumkan bersama keputusan interim, dijangka selesai sebelum HSBC menerbitkan keputusan tahun penuh 2026.
Hasil meningkat 5% kepada AS$18.62 bilion, berbanding konsensus penganalisis sebanyak AS$18.93 bilion yang dikumpulkan oleh bank itu. Keuntungan sebelum cukai sedikit di bawah konsensus AS$9.69 bilion. Kekurangan hasil berjumlah kira-kira AS$310 juta, atau sekitar 1.6%, manakala jurang keuntungan kira-kira AS$58 juta, atau 0.6%.
Pengumuman mesyuarat keputusan kewangan HSBC, yang dikeluarkan melalui Bursa Saham London pada 27 Oktober dengan Nombor RNS 6044A, menamakan Ketua Pegawai Kewangan Kumpulan Pam Kaur sebagai penceramah dalam taklimat untuk pelabur dan penganalisis. Notis itu menyatakan aset kumpulan berjumlah AS$3.445 trilion pada 30 September, dengan operasi di 56 negara dan wilayah.
Pengumuman Keputusan HSBC Holdings plc rasmi bagi 3Q26 merangkumi jadual kewangan bertajuk "Keputusan dilaporkan dan pada kadar pertukaran mata wang malar". Dalam jadual itu, "Keuntungan sebelum cukai" yang dilaporkan ialah AS$9,632 juta bagi suku tersebut dan AS$29,154 juta bagi sembilan bulan pertama, manakala "Hasil" yang dilaporkan masing-masing ialah AS$18,620 juta dan AS$56,362 juta.
Isu utama bagi pemegang saham ialah jurang antara keputusan tahunan yang bertambah baik dengan jangkaan terhadap fasa pertumbuhan seterusnya. Keuntungan mendapat manfaat daripada ketiadaan caj perundangan besar, sementara bank berdepan margin faedah yang lebih ketat dan ruang modal yang lebih kecil berbanding pada akhir Jun.
Apakah yang mendorong kenaikan keuntungan 32%?
Perbandingan keuntungan HSBC banyak dipengaruhi peruntukan perundangan AS$1.4 bilion yang direkodkan pada suku ketiga 2025, yang tidak berulang tahun ini. Peruntukan ialah wang yang diketepikan untuk kos yang dijangka. Apabila caj besar tidak lagi diambil kira dalam perbandingan, keuntungan tahunan boleh meningkat dengan ketara walaupun perniagaan asas berkembang lebih perlahan.
Perbelanjaan operasi turun 12% kepada AS$8.8 bilion, sebahagian besarnya kerana peruntukan perundangan itu tidak berulang. Tidak termasuk item ketara, perbelanjaan meningkat apabila inflasi dan perbelanjaan teknologi menaikkan kos.
Ukuran HSBC bagi keuntungan sebelum cukai tidak termasuk item ketara dan menggunakan kadar pertukaran mata wang malar meningkat kira-kira AS$900 juta kepada AS$10 bilion. Perbandingan pada kadar mata wang malar mengekalkan kadar pertukaran supaya perubahan nilai mata wang tidak mengaburkan perubahan prestasi perniagaan.
Perbandingan suku tahunan lebih lemah. Keuntungan sebelum cukai yang dilaporkan merosot 5.1% berbanding suku kedua, manakala keuntungan yang boleh diagihkan kepada pemegang saham biasa mencecah AS$7.09 bilion, meningkat 45.5% berbanding setahun lalu tetapi turun kira-kira 7.8% daripada suku sebelumnya. Oleh itu, pertumbuhan tahunan dan kelembapan suku tahunan muncul serentak dalam keputusan tersebut.
Mengapa unjuran pendapatan faedah penting
HSBC mengekalkan unjuran pendapatan faedah bersih perbankan bagi 2026 pada sekurang-kurangnya AS$46 bilion. Pelabur menjangkakan pengurusan menaikkan unjuran itu buat kali ketiga, menjadikan panduan yang tidak berubah itu satu kekecewaan.
Pendapatan faedah bersih perbankan meningkat 5% kepada AS$11.66 bilion pada suku tersebut. Ukuran pendapatan faedah bersih kumpulan yang dilaporkan secara berasingan ialah AS$9.3 bilion, meningkat 6%. Kedua-duanya merangkumi pendapatan berkaitan faedah, tetapi menggunakan takrif pelaporan yang berbeza dan perlu dibandingkan secara konsisten antara tempoh.
Pendapatan faedah bersih secara umum ialah perbezaan antara faedah yang diperoleh daripada pinjaman dan aset lain dengan faedah yang dibayar ke atas deposit serta sumber pendanaan lain. Pertumbuhan deposit membantu HSBC, begitu juga pelaburan semula lindung nilai strukturnya pada kadar hasil lebih tinggi. Lindung nilai itu menggunakan kontrak kewangan untuk menstabilkan pendapatan faedah dari semasa ke semasa.
Margin faedah bersih, yang mengukur pendapatan faedah berbanding aset yang menjana faedah, ialah 1.57%. Angka itu tidak berubah berbanding setahun lalu tetapi turun lima mata asas berbanding suku kedua. Satu mata asas ialah seperseratus mata peratusan, maka penurunan suku tahunan itu bersamaan 0.05 mata peratusan.
Persaingan deposit di Hong Kong menambah tekanan. Pelanggan yang memindahkan wang daripada akaun semasa kepada deposit bertempoh tetap boleh memperoleh faedah lebih tinggi, tetapi deposit itu menelan kos lebih besar bagi bank. HSBC berjaya menarik dana sambil membayar lebih untuk mengekalkan sebahagian daripadanya.
Pembelian balik ketika ruang modal semakin kecil
Nisbah modal ekuiti biasa Tahap 1 HSBC, dikenali sebagai CET1, turun kepada 13.9% pada akhir September daripada 14.1% pada akhir Jun. Nisbah itu mengukur modal bank yang berkualiti tertinggi berbanding aset yang diselaraskan mengikut risiko. Pinjaman yang lebih berisiko memerlukan sokongan modal lebih besar berbanding aset yang lebih selamat.
Bank itu mengaitkan penurunan tersebut dengan peningkatan aset berwajaran risiko, nilai saksama instrumen hutang yang lebih rendah dan pembelian balik yang diumumkan dalam keputusan interimnya. Sasaran CET1 jangka sederhana kekal pada 14% hingga 14.5%, menjadikan nisbah September 0.1 mata peratusan di bawah paras terendah julat itu.
Kaur berkata pembelian balik bernilai AS$1 bilion boleh dilaksanakan dengan CET1 sekitar 14%, dengan mengambil kira penjanaan modal yang dijangka dan keutamaan bank dalam penggunaan modal. Pembelian balik memulangkan wang dengan membeli saham, sekali gus mengurangkan jumlah saham dalam edaran. Dividen pula dibayar terus kepada pemegang saham.
Jumlah yang dicadangkan itu melebihi AS$500 juta yang dijangkakan sesetengah firma broker. Namun, jumlah itu lebih rendah berbanding pembelian balik AS$2 bilion hingga AS$3 bilion yang diumumkan setiap suku sepanjang 2024 dan separuh pertama 2025. Program baharu itu berjumlah antara satu pertiga hingga separuh daripada jumlah terdahulu, menjelaskan mengapa ia boleh mengatasi sesetengah ramalan jangka pendek tetapi masih mengecewakan pelabur yang terbiasa dengan pulangan lebih besar.
Peraturan modal baharu boleh menyediakan ruang pada 2027
HSBC menganggarkan piawaian akhir Basel 3.1 boleh meningkatkan nisbah CET1 sebanyak 40 hingga 50 mata asas mulai 1 Januari 2027, berdasarkan pemodelan terkininya. Piawaian Basel menetapkan prinsip antarabangsa tentang cara bank mengira dan memegang modal bagi menampung risiko kewangan.
Kaur menerangkan anggaran kesan itu semasa panggilan keputusan kewangan pada 27 Oktober 2026, iaitu pembentangan untuk penganalisis dan pelabur yang dijadualkan pada 07:45am GMT:
Hari ini, kami memberikan anggaran kesan Basel 3.1 sebanyak 40 hingga 50 mata asas, yang akan berkuat kuasa mulai 1 Januari 2027.
Peningkatan sebesar itu bersamaan 0.4 hingga 0.5 mata peratusan, berbanding penurunan 0.2 mata peratusan dalam nisbah HSBC pada suku ketiga. Anggaran itu masih dalam penilaian, dan nisbah sebenar pada Januari juga akan mencerminkan perubahan dalam perniagaan, keuntungan serta pengagihan modal sebelum itu.
HSBC mengekalkan sasaran pembayaran dividen sebanyak 50% berdasarkan asas sasarannya. Pengurusan perlu mengimbangi pembayaran dan pembelian balik itu dengan modal yang diperlukan untuk pinjaman, pelaburan dan perlindungan daripada kerugian.
Aliran masuk kekayaan Asia mengukuhkan satu lagi sumber pendapatan
HSBC menarik wang baharu bersih sebanyak AS$38 bilion ke dalam perniagaan kekayaannya di Asia pada suku ketiga, menjadikan aliran masuk bagi sembilan bulan pertama melebihi AS$95 bilion. Wang baharu bersih mengukur dana yang dibawa masuk oleh pelanggan selepas pengeluaran, dan bukannya keuntungan akibat kenaikan harga pelaburan.
Kaur menyampaikan angka itu semasa panggilan keputusan kewangan:
Wang baharu bersih perniagaan kekayaan di Asia sebanyak AS$38 bilion pada suku ini menjadikan aliran masuk tahun ini setakat ini melebihi AS$95 bilion.
Bank itu turut merekodkan pendapatan fi yang lebih tinggi dalam perbankan korporat dan institusi serta perniagaan kekayaannya. Fi daripada produk pelaburan dan perkhidmatan kewangan menyediakan satu lagi sumber hasil selain pendapatan faedah, menjadikan aliran masuk Asia penting ketika persaingan deposit menekan margin.
Kaur berkata keempat-empat perniagaan mencatat pertumbuhan deposit dan masing-masing memberikan pulangan tahunan atas ekuiti ketara melebihi 17%, tidak termasuk item ketara. Pulangan atas ekuiti ketara membandingkan keuntungan dengan modal pemegang saham selepas menolak aset tidak ketara seperti muhibah. Ukuran itu memberi pelabur cara untuk menilai jumlah keuntungan yang dijana bank daripada modal berkenaan.
Pulangan tahunan HSBC atas purata ekuiti ketara bagi suku tersebut ialah 17.7%, berbanding 12.3% setahun lalu. Pulangan bagi sembilan bulan pertama ialah 18.8%. Kumpulan itu mengekalkan sasaran sekurang-kurangnya 17% bagi 2026 hingga 2028, tidak termasuk item ketara.
Kerugian kredit berkurang, tetapi kos masih perlu dikawal
HSBC merekodkan kerugian kredit dijangka sebanyak AS$830 juta pada suku tersebut, turun 17% berbanding setahun lalu. Caj ini menganggarkan wang yang mungkin rugi apabila peminjam tidak dapat membayar balik hutang mereka.
Penurunan itu merangkumi peruntukan AS$100 juta lebih rendah bagi pendedahan hartanah komersial Tahap 3 di Hong Kong, selain peruntukan yang lebih rendah di United Kingdom dan Mexico. Tahap 3 merujuk kepada pinjaman yang sudah menunjukkan bukti kemerosotan kredit. Caj yang berkurangan itu membantu keuntungan, sementara bank masih perlu menguruskan risiko berkaitan hartanah.
HSBC mengekalkan panduan kerugian kredit dijangka bagi 2026 pada kira-kira 45 mata asas daripada purata pinjaman kasar. Bank itu turut mengekalkan sasaran pertumbuhan perbelanjaan operasi pada kira-kira 1% berdasarkan asas sasarannya.
Kaur mengaitkan kawalan kos dengan penjimatan hasil daripada pemudahan organisasi. Perbelanjaan teknologi dan inflasi terus meningkatkan perbelanjaan asas, manakala prestasi perniagaan yang lebih kukuh boleh membawa kepada bayaran berasaskan prestasi tambahan dan pertumbuhan kos yang sedikit lebih tinggi. Kemungkinan pengurangan tenaga kerja pengurusan kekayaan di UK, berkaitan penggunaan kecerdasan buatan yang lebih meluas, turut sedang dipertimbangkan, tanpa jumlah jawatan atau jadual masa yang disahkan.
Penjualan aset membentuk semula kumpulan
HSBC menyelesaikan penjualan perniagaannya di Uruguay dan mengumumkan rancangan menjual perniagaan insurans hayatnya di Singapura, portfolio pinjaman perumahan dan peribadi di Australia serta perniagaan perbankan runcitnya di Mesir. Bank itu turut memulakan kajian strategik terhadap perbankan runcit serta perbankan perniagaan kecil dan sederhana tempatan di Turki.
Urus niaga itu melibatkan beberapa kegiatan berbeza, bukannya pengunduran dari satu kawasan geografi sahaja. Urus niaga tersebut mengubah lokasi penempatan modal dan tumpuan pengurusan HSBC, sementara kumpulan itu terus melabur dalam bidang pertumbuhan termasuk pengurusan kekayaan di Asia.
Ketua Pegawai Eksekutif Kumpulan Georges Elhedery berkata bank itu akan mengukuhkan perniagaannya dengan memudahkan organisasi, melabur untuk pertumbuhan dan memberikan pulangan kepada pemegang saham. HSBC turut mengekalkan sasaran pertumbuhan hasil setiap tahun hingga 2028, dengan pertumbuhan 5% pada 2028 berbanding 2027, tidak termasuk item ketara dan menggunakan kadar pertukaran mata wang malar.
Urutan keputusan, dagangan pasaran dan perubahan modal yang akan datang adalah seperti berikut:
- 30 September 2026: HSBC menamatkan suku tersebut dengan nisbah CET1 sebanyak 13.9% dan aset berjumlah AS$3.445 trilion.
- 27 Oktober 2026: Bank itu mengeluarkan keputusan suku ketiga, mengisytiharkan dividen AS$0.10 dan mengumumkan pembelian balik saham bernilai sehingga AS$1 bilion.
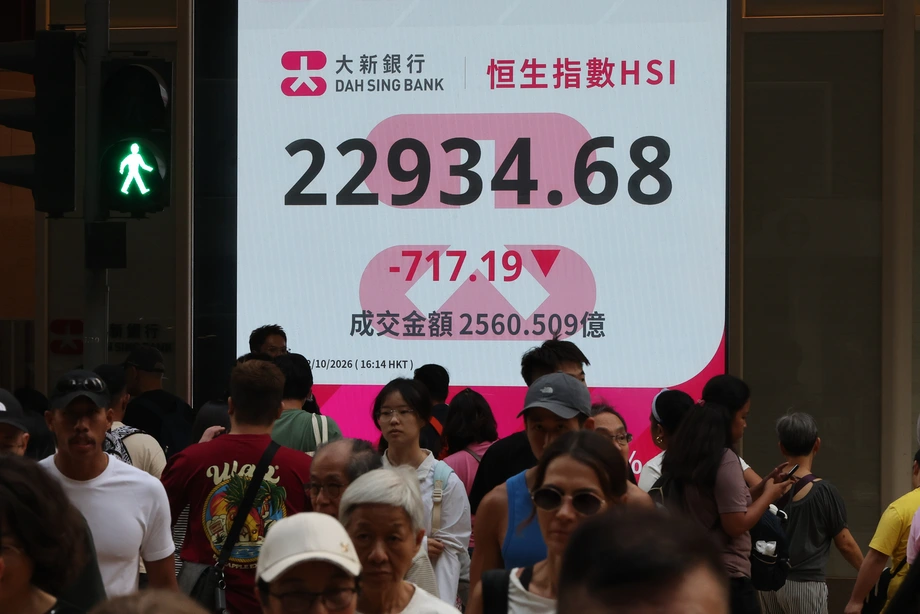
- 2 November 2026: Saham Hong Kong didagangkan pada HK$132.40, turun 2.43% sepanjang sesi.
- 1 Januari 2027: Tarikh HSBC menjangka manfaat modal Basel 3.1 yang dianggarkan mula berkuat kuasa.
- Sebelum keputusan tahun penuh 2026: HSBC menjangka program pembelian balik baharu itu selesai. Tarikh khusus penerbitan keputusan tidak diberikan.
Mengapa pemegang saham kekal berhati-hati
Saham HSBC di London jatuh 6.5% pada awal dagangan Eropah selepas keputusan itu. Saham Hong Kong turun 2.95% dalam catatan dagangan lebih awal, dengan kemerosotan bertambah ketika sesi keputusan berlangsung. Tekanan jualan berterusan hingga 2 November.
Tindak balas itu mencerminkan beberapa tekanan yang muncul serentak: hasil di bawah konsensus, panduan pendapatan faedah perbankan yang tidak berubah, margin faedah suku tahunan yang lebih sempit dan nisbah modal di bawah julat sasaran bank. Goldman Sachs kemudian menurunkan ramalan pendapatan dan mengurangkan sasaran harga sahamnya di Hong Kong daripada HK$192 kepada HK$188, dengan menyatakan prospek pendapatan faedah yang lebih berhati-hati.
Oleh itu, HSBC memasuki suku terakhir dengan pertumbuhan keuntungan tahunan yang kukuh dan aliran masuk besar dalam perniagaan kekayaan Asia, tetapi pelabur mahukan pertumbuhan hasil yang lebih pantas serta kapasiti lebih besar untuk memulangkan modal. Ujian seterusnya ialah sama ada HSBC mencapai sekurang-kurangnya AS$46 bilion dalam pendapatan faedah bersih perbankan, mengekalkan pertumbuhan kos hampir pada sasaran dan membina semula modal sambil menyelesaikan pembelian balik saham.
Perkara Utama
- Keuntungan sebelum cukai suku ketiga meningkat 32% kepada AS$9.632 bilion tetapi turun 5.1% berbanding suku sebelumnya.
- Hasil mencecah AS$18.62 bilion, di bawah konsensus penganalisis sebanyak AS$18.93 bilion.
- HSBC mengisytiharkan dividen AS$0.10 dan merancang membeli balik saham bernilai sehingga AS$1 bilion.
- Nisbah modal CET1 turun kepada 13.9%, di bawah julat sasaran jangka sederhana 14% hingga 14.5%.
- Perubahan Basel 3.1 boleh menambah 40 hingga 50 mata asas kepada nisbah modal mulai Januari 2027.
- Wang baharu bersih perniagaan kekayaan Asia mencecah AS$38 bilion bagi suku tersebut dan melebihi AS$95 bilion bagi sembilan bulan pertama.
- HSBC mengekalkan unjuran pendapatan faedah bersih perbankan 2026 sekurang-kurangnya AS$46 bilion serta sasaran keuntungan bagi 2026 hingga 2028.