Dua tahun lagi, dengan perubahan selain tarikh mula
Kerajaan Korea Selatan mencadangkan agar cukai pendapatan mata wang kripto ditangguhkan dari 1 Januari 2027 ke 1 Januari 2029, sambil memperkenalkan peruntukan yang membolehkan pelabur menggunakan kerugian untuk mengurangkan keuntungan bercukai dalam tempoh tiga tahun berikutnya.
Kandungan
- Dua tahun lagi, dengan perubahan selain tarikh mula
- Bagaimana tarikh akhir berubah dari 2022 ke 2029
- Jumlah yang perlu dibayar pelabur di bawah kadar tidak berubah
- Mengapa dagangan luar negara menjadi tumpuan penangguhan
- Bagaimana pelepasan kerugian selama tiga tahun berfungsi
- Bil cukai lebih kecil, tetapi kerugian lama ada batasnya
- Transaksi baharu memerlukan panduan yang lebih jelas
- Sumbangan pendekatan Jepun kepada perbahasan
- Pelabur muda dan perbezaan pandangan tentang keadilan
- Langkah seterusnya yang dirancang kerajaan
- Perkara Utama
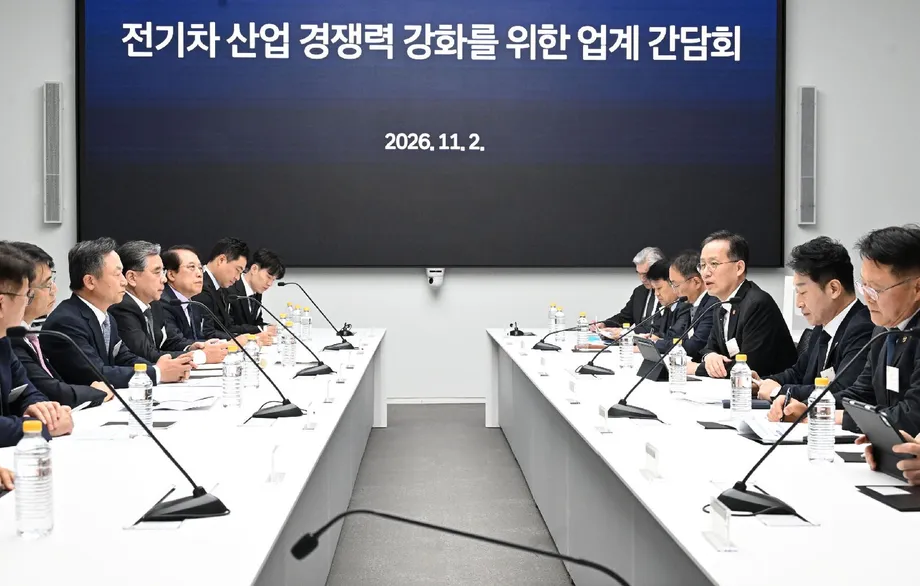
Timbalan Perdana Menteri merangkap Menteri Kewangan Lee Hyoung-il mengumumkan rancangan itu di Kompleks Kerajaan Seoul pada 5 November 2026. Ini akan menjadi penangguhan keempat bagi cukai yang diwujudkan menerusi pindaan Akta Cukai Pendapatan pada 2020 dan pada asalnya dijadualkan bermula pada Januari 2022.
Cadangan penangguhan itu tidak mengubah kadar cukai utama: gabungan 22% ke atas keuntungan tahunan mata wang kripto yang layak melebihi 2.5 juta won. Sebaliknya, kerajaan mahukan lebih banyak masa untuk mendapatkan maklumat transaksi luar negara, memuktamadkan peraturan pengiraan dan membuat persediaan bagi perundangan aset digital yang lebih menyeluruh.
Perhimpunan Kebangsaan perlu meminda Akta Cukai Pendapatan sebelum penangguhan itu berkuat kuasa. 1 Januari 2027 kekal sebagai tarikh mula yang ditetapkan undang-undang sehingga penggubal undang-undang meluluskan perubahan; tiada tarikh undian parlimen diumumkan.
Lee mengakui penangguhan berulang kali itu dan berjanji menggunakan tempoh persediaan tambahan untuk memastikan sistem dapat dilaksanakan. Katanya:
Kami akan menggunakan tempoh persediaan dua tahun untuk memastikan pelaksanaan pada 2029 berjalan lancar.
Bagi pelabur, pakej yang dicadangkan itu bukan sekadar menunggu dua tahun lagi. Ia akan mengubah cara kerugian dikira, mengalihkan tarikh penilaian pegangan sedia ada ke penghujung 2028 dan, jika diluluskan seperti dirancang, menetapkan tempoh pemfailan dan pembayaran tahunan pertama pada Mei 2030.
Bagi bursa, masa tambahan itu membolehkan sistem pelaporan dibangunkan berdasarkan peraturan terperinci yang masih belum dimuktamadkan. Bagi kerajaan, tugasnya adalah untuk menjadikan tarikh akhir yang disemak sekali lagi sebagai sistem cukai yang mampu mengendalikan transaksi di dalam dan luar Korea Selatan.
Bagaimana tarikh akhir berubah dari 2022 ke 2029
Korea Selatan mengumumkan dasar cukai mata wang kripto pada Julai 2020, dan parlimen meminda Akta Cukai Pendapatan pada Disember tahun itu. Bantahan pelabur dan kebimbangan tentang kesediaan pentadbiran kemudian menyebabkan tarikh mula ditangguhkan sebanyak tiga kali.
Cadangan terbaharu itu membalikkan pendirian kerajaan pada awal 2026. Seorang pegawai Kementerian Kewangan berkata pada Mei bahawa pelaksanaan akan diteruskan pada 2027, dan kerajaan mengekalkan tarikh akhir itu dalam rancangan reformasi cukai pada Ogos.
- Disember 2020: Parlimen menetapkan rangka kerja, dengan cukai dijadualkan bermula pada Januari 2022.
- Penghujung 2021: Penggubal undang-undang menangguhkan pelaksanaan ke Januari 2023.
- Penangguhan seterusnya: Tarikh mula dialihkan ke Januari 2025 dan kemudian Januari 2027.
- Oktober 2026: Pejabat presiden menyokong pertimbangan lanjut untuk menangguhkan pelaksanaan susulan kebimbangan tentang pelaporan dan rekod luar negara.
- 3 November 2026: Ahli Parlimen Parti Demokratik yang memerintah mengesyorkan penangguhan ke 2029.
- 4 November 2026: Ketua Parti Demokratik Kim Min-seok secara rasmi mencadangkan satu lagi penangguhan.
- 5 November 2026: Kerajaan mengumumkan sokongan terhadap tarikh mula Januari 2029.
Pengumuman itu menyusuli amaran tentang sistem yang belum siap pada Oktober. Dokumen yang diperoleh ahli parlimen Parti Kuasa Rakyat Park Soo-young menunjukkan bahawa tiada satu pun daripada lima bursa utama menyiapkan sistem cukainya, walaupun pihak berkuasa cukai dan bursa mengadakan 49 rundingan sejak 2022.
Bithumb sebelum ini berkata pembangunan memerlukan sekurang-kurangnya enam hingga sembilan bulan selepas keperluan terperinci dimuktamadkan. Amaran itu menjadikan masalah praktikal berkenaan semakin mendesak: syarikat diminta membuat persediaan untuk Januari tanpa set arahan yang lengkap.
Jumlah yang perlu dibayar pelabur di bawah kadar tidak berubah
Kadar 22% yang dirancang terdiri daripada cukai pendapatan nasional 20% dan cukai pendapatan tempatan 2%. Pelabur akan mengira pendapatan tahunan mata wang kripto yang layak, menolak pelepasan 2.5 juta won dan membayar cukai atas baki selebihnya.
Oleh itu, pelabur dengan keuntungan tahunan yang layak sebanyak 5 juta won akan dikenakan cukai ke atas 2.5 juta won. Mendarab jumlah itu dengan 22% menghasilkan bil cukai sebanyak 550,000 won. Mereka yang keuntungan layaknya tidak melebihi pelepasan tahunan tidak perlu membayar levi ini.
Pengiraan bermula daripada pendapatan selepas kos pemerolehan dan perbelanjaan yang layak ditolak, bukannya jumlah keseluruhan nilai mata wang kripto yang dipegang. Di bawah rangka kerja sedia ada, keuntungan dan kerugian daripada transaksi yang layak boleh digabungkan dalam tahun kalendar yang sama.
Pelepasan tahunan kekal sebanyak 2.5 juta won di bawah cadangan yang diumumkan. Seruan agar potongan lebih besar diberikan dan cukai pelaburan diubah dengan lebih menyeluruh merupakan sebahagian daripada perbincangan akan datang, bukannya perubahan yang sudah diterima pakai.
Mengapa dagangan luar negara menjadi tumpuan penangguhan
Kementerian Kewangan berkata pertukaran maklumat transaksi mata wang kripto dengan Amerika Syarikat dijangka bermula pada 2029. Pegawai berhujah bahawa pelaksanaan cukai lebih awal boleh meletakkan pasaran domestik pada kedudukan kurang baik kerana kegiatan di luar negara lebih sukar dijejaki pihak berkuasa Korea Selatan.
Sistem antarabangsa yang berkaitan ialah Rangka Kerja Pelaporan Aset Kripto (CARF) Pertubuhan Kerjasama dan Pembangunan Ekonomi. Sistem itu menyediakan rangka kerja untuk mengumpul maklumat tentang pengguna dan transaksi mata wang kripto serta berkongsi maklumat tersebut antara pihak berkuasa cukai yang mengambil bahagian.
Penduduk Korea Selatan boleh berdagang melalui bursa domestik, platform luar negara dan dompet peribadi. Pegawai cukai memerlukan rekod yang membolehkan mereka menghubungkan transaksi tersebut dan mengira pendapatan dengan tepat. Akses kepada rekod bursa domestik sahaja tidak mencukupi apabila aset dipindahkan ke luar negara.
Kerajaan merancang untuk meningkatkan keupayaannya mendapatkan maklumat transaksi luar negara sepanjang tempoh persediaan yang dicadangkan. Matlamat yang dinyatakan adalah untuk mengenakan cukai dengan lebih konsisten ke atas pelabur yang menggunakan platform berbeza.
Hong Kong mengikuti jadual pelaporan yang lebih awal. Di bawah perundangan CARF yang diluluskan, penyedia perkhidmatan mata wang kripto akan mula mengumpul data pengguna pada 2027, manakala pertukaran maklumat dengan bidang kuasa rakan kongsi bermula pada 2028. Tarikh tersebut merujuk kepada infrastruktur pelaporan, sementara cadangan Seoul berkaitan tarikh cukai keuntungan mula dikenakan.
Bagaimana pelepasan kerugian selama tiga tahun berfungsi
Cadangan membawa ke hadapan kerugian membolehkan pelabur menolak kerugian yang layak daripada keuntungan yang diperoleh dalam tempoh tiga tahun berikutnya. Oleh itu, kerugian yang direkodkan pada 2029 boleh digunakan untuk mengimbangi keuntungan yang layak sehingga 2032.
Rangka kerja sedia ada hanya menggabungkan keuntungan dan kerugian dalam tahun yang sama. Ini boleh menyebabkan seseorang perlu membayar cukai atas pendapatan yang diperoleh pada satu tahun selepas mengalami kerugian lebih besar pada tahun sebelumnya.
Bayangkan seorang pelabur mengalami kerugian 100 juta won pada tahun pertama dan meraih keuntungan 50 juta won pada tahun berikutnya. Tanpa membawa kerugian ke hadapan, keuntungan tahun kedua itu akan menghasilkan pendapatan bercukai sebanyak 47.5 juta won selepas pelepasan, lalu cukai pada kadar 22% berjumlah 10.45 juta won.
Dengan cadangan membawa kerugian ke hadapan, kerugian terdahulu akan mengimbangi keuntungan 50 juta won pada tahun berikutnya, maka tiada cukai perlu dibayar dalam contoh itu. Namun, pelabur tersebut masih mengalami kerugian keseluruhan sebanyak 50 juta won sepanjang dua tahun berkenaan.
Kementerian Kewangan berhujah turun naik harga mata wang kripto yang besar mewajarkan kerugian yang layak dikira merentas beberapa tahun. Cadangan itu mengubah tempoh pengukuran hasil pelaburan, sekali gus membolehkan kerugian terdahulu diambil kira dalam pengiraan cukai kemudian.
Bil cukai lebih kecil, tetapi kerugian lama ada batasnya
Contoh kedua kerajaan menunjukkan seorang pelabur mencatatkan kerugian 10 juta won pada 2029 dan keuntungan 20 juta won pada 2030. Tanpa membawa kerugian ke hadapan, jumlah bercukai selepas pelepasan tahunan ialah 17.5 juta won, menjadikan bil cukai sebanyak 3.85 juta won.
Jika kerugian terdahulu sebanyak 10 juta won ditolak terlebih dahulu, pendapatan bercukai selepas pelepasan menjadi 7.5 juta won. Cukai akan turun kepada 1.65 juta won, iaitu pengurangan sebanyak 2.2 juta won atau kira-kira 57.1%.
Kerugian yang direalisasikan sebelum tarikh mula 2029 yang dicadangkan tidak layak dibawa ke hadapan. Oleh itu, pelabur yang menjual mata wang kripto pada harga rugi sebelum pelaksanaan tidak boleh menggunakan kerugian itu untuk mengimbangi keuntungan selepas cukai bermula.
Pegangan sedia ada akan tertakluk pada peraturan nilai pemerolehan yang berasingan. Ketua dasar cukai Kementerian Kewangan Cho Man-hee menjelaskan bahawa aset yang dipegang sebelum pelaksanaan akan menggunakan nilai yang lebih tinggi antara harga belian sebenar dengan nilai pasaran pada penghujung 2028.
Nilai pemerolehan itu ialah jumlah asas yang ditolak ketika mengira keuntungan kemudian. Penggunaan angka yang lebih tinggi boleh mengurangkan bahagian hasil jualan seterusnya yang dianggap sebagai pendapatan bercukai. Jika jadual yang disemak itu menjadi undang-undang, pendapatan daripada transaksi pada 2029 akan mula dilaporkan dan dibayar pada Mei 2030.
Transaksi baharu memerlukan panduan yang lebih jelas
Rangka kerja berkanun Korea Selatan yang sedia ada mengelaskan pendapatan daripada pemindahan dan pemberian pinjaman mata wang kripto sebagai pendapatan lain-lain. Kajian yang dirancang akan meneliti pasaran yang kini merangkumi ganjaran staking, hasil kewangan terdesentralisasi, airdrop dan pertukaran satu mata wang kripto dengan mata wang kripto yang lain.
Staking boleh memberi ganjaran kepada pemegang kerana membantu mengesahkan aktiviti pada blockchain. Kewangan terdesentralisasi, yang sering disebut DeFi, menggunakan aplikasi blockchain untuk menyediakan perkhidmatan seperti pinjaman. Airdrop mengagihkan token kepada penerima. Setiap satu boleh menimbulkan persoalan praktikal tentang bila pendapatan terhasil dan cara nilainya dikira.
Kajian Januari oleh Perkhidmatan Penyelidikan Perhimpunan Kebangsaan yang bertajuk Sistem Percukaian Aset Maya Jepun mengenal pasti pengelasan transaksi, kredit cukai asing dan status undang-undang stablecoin sebagai isu bagi Korea Selatan. Contohnya, staking mungkin difahami secara berbeza bergantung pada sama ada ganjaran itu dianggap bayaran untuk meminjamkan aset atau menjalankan kerja pengesahan.
Ahn Sung-hee, seorang profesor di Universiti Katolik, menjelaskan percanggahan antara pemfailan yang lebih mudah dengan pengelasan yang tepat:
Mengenakan cukai ke atas pemindahan dan pemberian pinjaman secara bersama boleh memudahkan pemfailan, tetapi terdapat aspek yang tidak sesuai dengan kerangka percukaian undang-undang cukai.
Bursa juga memerlukan panduan untuk menggabungkan sejarah transaksi merentas platform dan dompet, menentukan kos pemerolehan serta memproses pelbagai jenis transaksi. Butiran ini menentukan perkara yang perlu direkodkan oleh perisian dan dokumen yang perlu diserahkan oleh pelabur.
Sumbangan pendekatan Jepun kepada perbahasan
Pengalaman Jepun memberi contoh konkrit peraturan transaksi kepada penggubal undang-undang Korea Selatan. Kajian Perkhidmatan Penyelidikan Perhimpunan Kebangsaan itu menghuraikan layanan Jepun terhadap perlombongan, pemberian pinjaman, pertukaran antara mata wang kripto dan hard fork, iaitu keadaan apabila blockchain berpecah lalu menghasilkan syiling baharu.
Menurut layanan Jepun yang dihuraikan dalam kajian tersebut, pendapatan perlombongan dinilai berdasarkan harga pasaran ketika diperoleh, dengan perbelanjaan yang perlu ditolak. Syiling yang diterima melalui hard fork tidak dikenakan cukai ketika diterima dan mempunyai kos pemerolehan sifar apabila dijual kemudian.
Program reformasi Jepun juga mengaitkan cadangan peralihan kepada cukai berasingan pada kadar 20.315%, sama seperti saham, dengan peraturan kewangan. Kadar lebih rendah itu bergantung pada kuat kuasanya undang-undang berkaitan dan terpakai kepada aset yang ditetapkan serta dikendalikan oleh bursa berlesen. Usaha untuk membenarkan kerugian dibawa ke hadapan turut diteruskan.
Korea Selatan berdepan satu lagi isu apabila pendapatan yang diperoleh di luar negara sudah dikenakan cukai di sana. Perkhidmatan penyelidikan itu mengenal pasti kemungkinan sekatan di bawah Artikel 57 Akta Cukai Pendapatan terhadap tuntutan kredit cukai asing bagi pendapatan mata wang kripto yang dikenakan cukai secara berasingan sebagai pendapatan lain-lain.
Antara pilihan yang dibincangkan ialah membenarkan pelabur memilih cukai menyeluruh, yang menggabungkan pendapatan layak untuk pengiraan cukai, atau menganggap cukai yang dibayar di luar negara sebagai perbelanjaan. Kedua-dua pendekatan bertujuan mengambil kira cukai yang dibayar di luar negara ketika mengira bil cukai domestik.
Stablecoin, yang bertujuan mengekalkan nilai stabil berbanding aset seperti mata wang, juga memerlukan takrif undang-undang. Pindaan Akta Perkhidmatan Pembayaran Jepun pada 2023 mentakrifkannya sebagai kaedah pembayaran elektronik dan mengehadkan penerbit kepada bank, syarikat amanah serta penyedia perkhidmatan pemindahan dana. Perundangan aset digital yang dirancang Korea Selatan akan menangani peraturan bagi bursa dan penerbit stablecoin, selain perlindungan pelabur.
Pelabur muda dan perbezaan pandangan tentang keadilan
Orang berusia 30 tahun ke bawah merangkumi 44.1% pemegang akaun mata wang kripto pada penghujung Jun, menurut Perkhidmatan Penyeliaan Kewangan. Peratusan yang besar itu membantu menjelaskan perhatian politik terhadap bantahan pelabur muda.
Perbahasan itu turut dipengaruhi oleh cukai saham. Korea Selatan menangguhkan dan kemudian memansuhkan cukai pendapatan pelaburan kewangan yang dirancang, sementara pemegang saham utama yang memenuhi syarat masih dikenakan cukai atas keuntungan pelupusan saham. Ambang pemilikan KOSPI yang dinyatakan ialah 5 bilion won bagi setiap saham.
Pelabur mata wang kripto membantah cukai ke atas keuntungan yang agak kecil sedangkan ramai pelabur saham biasa menerima layanan berbeza. Penangguhan cukai mata wang kripto berulang kali turut mengundang bantahan daripada mereka yang merujuk kepada cukai yang masih dibayar oleh pemegang saham utama yang memenuhi syarat.
Satu kajian yang ditauliahkan Pejabat Belanjawan Perhimpunan Kebangsaan pada Ogos mencadangkan agar pelepasan mata wang kripto dinaikkan kepada sekurang-kurangnya 6 juta won, berbanding 2.5 juta won yang dirancang. Hujahnya merangkumi kos pemfailan, pembayaran dan pentadbiran bagi bil cukai yang kecil.
Wakil industri juga mahu pelabur dibenarkan mengimbangi kerugian mata wang kripto dengan keuntungan daripada pelaburan lain, termasuk saham. Kerajaan merancang membincangkan pelepasan dan layanan kerugian yang lebih menyeluruh semasa kajian semula. Cadangan tersebut melangkaui kebenaran untuk menggunakan kerugian mata wang kripto bagi mengimbangi keuntungan mata wang kripto pada masa hadapan.
Langkah seterusnya yang dirancang kerajaan
Sebuah kumpulan kerja yang melibatkan pakar, wakil industri dan kementerian berkaitan akan menyediakan langkah penambahbaikan pada separuh pertama 2027. Piawaian percukaian terperinci dirancang pada separuh pertama 2028.
Kerajaan merancang mengemukakan pindaan sistem cukai yang lebih menyeluruh semasa sidang biasa Perhimpunan Kebangsaan pada 2027. Lee juga berkata penangguhan segera dan langkah membawa kerugian ke hadapan perlu dikendalikan dalam sidang biasa semasa, dengan mengasingkan perubahan mendesak pada tarikh mula daripada usaha kemudian untuk menyediakan rangka kerja terperinci.
Kementerian Kewangan akan bekerjasama dengan Suruhanjaya Perkhidmatan Kewangan dalam perundangan aset digital. Pelesenan, perlindungan pelabur dan layanan undang-undang terhadap produk baharu akan mempengaruhi transaksi yang perlu diliputi oleh peraturan cukai.
Justeru, urutan yang dicadangkan adalah jelas: mendapatkan kelulusan parlimen bagi penangguhan, membangunkan penambahbaikan pada 2027, menerbitkan piawaian terperinci pada 2028 dan mula mengenakan cukai pada 2029, dengan pemfailan tahunan pertama pada Mei 2030. Bursa kemudiannya akan mempunyai keperluan yang diterbitkan untuk dijadikan panduan dalam membina dan menguji sistem mereka.
Selepas tiga penangguhan terdahulu, kredibiliti kerajaan bergantung pada pelaksanaan langkah-langkah tersebut selain penetapan tarikh baharu. Kerja yang masih belum selesai merangkumi akses kepada data luar negara, pengelasan transaksi, nilai pemerolehan dan layanan terhadap kerugian, yang semuanya mempengaruhi bil cukai akhir pelabur.
Perkara Utama
- Korea Selatan mencadangkan cukai pendapatan mata wang kriptonya ditangguhkan dari Januari 2027 ke Januari 2029, tertakluk pada kelulusan parlimen.
- Kadar yang dirancang kekal 22% ke atas keuntungan tahunan yang layak melebihi 2.5 juta won.
- Cadangan membawa kerugian ke hadapan membolehkan kerugian yang layak mengimbangi keuntungan mata wang kripto dalam tempoh tiga tahun berikutnya.
- Kerugian yang direalisasikan sebelum pelaksanaan tidak layak mendapat pelepasan tersebut.
- Pegangan sedia ada akan menggunakan nilai yang lebih tinggi antara kos belian sebenar dengan nilai pasaran pada penghujung 2028 sebagai nilai pemerolehan.
- Kerajaan menyebut jangkaan pertukaran maklumat dengan Amerika Syarikat pada 2029 dan peraturan domestik yang belum selesai sebagai alasan penangguhan.
- Langkah penambahbaikan dirancang pada separuh pertama 2027, manakala piawaian terperinci dirancang pada separuh pertama 2028.
- Jika pakej itu berkuat kuasa seperti dirancang, tempoh pemfailan dan pembayaran tahunan pertama bagi pendapatan yang diperoleh pada 2029 ialah Mei 2030.