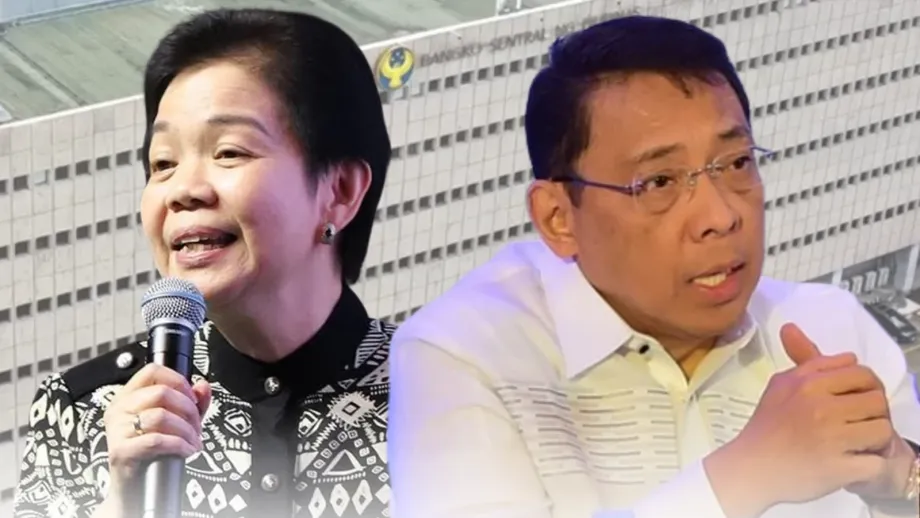
Kenaikan lebih besar menjadi pertimbangan dalam perbahasan 22 Oktober
Bekas pegawai Bangko Sentral ng Pilipinas, Diwa Guinigundo dan Wilhelmina Mañalac, menggesa bank pusat mempertimbangkan kenaikan kadar faedah penanda aras daripada 5% kepada 5.5% pada 22 Oktober 2026, apabila inflasi merebak melangkaui makanan dan bahan api sementara pertumbuhan ekonomi kekal lemah.
Kandungan
- Kenaikan lebih besar menjadi pertimbangan dalam perbahasan 22 Oktober
- Sebab inflasi September mengubah perbahasan
- Kebanyakan ahli ekonomi masih menyokong kenaikan lebih kecil
- Peso menambah tekanan melalui kos import
- Risiko makanan dan cuaca berlanjutan hingga 2027
- Pertumbuhan lemah menjadikan pengetatan mahal
- Pemulihan perbelanjaan boleh mengubah pertimbangan
- Pasaran sudah mengenakan kos lebih tinggi
- Tarikh dan keputusan yang perlu diperhatikan
- Perkara Utama
Seruan mereka menyusuli inflasi September sebanyak 7.2%, meningkat daripada 6.1% pada Ogos, serta kadar pertukaran peso yang merosot melepasi PHP63 bagi setiap dolar AS. Inflasi teras, yang tidak mengambil kira harga makanan dan tenaga yang turun naik, mencapai 4.7%, sekali gus menambah kebimbangan bahawa kenaikan harga semakin berterusan.
Guinigundo, timbalan gabenor BSP dari 2005 hingga 2019, dan Mañalac kini bertugas sebagai penganalisis negara untuk GlobalSource Partners. Dalam ulasan mereka pada 20 Oktober, mereka berhujah bahawa kenaikan yang lebih besar wajar dipertimbangkan walaupun ekonomi beroperasi di bawah potensinya.
Kedua-dua penganalisis itu menjelaskan sebab mereka menyokong pertimbangan terhadap tindak balas yang lebih tegas:
Kenaikan pada skala ini "wajar dipertimbangkan dengan serius untuk membantu menambat jangkaan inflasi dan membendung risiko kenaikan harga selanjutnya."
Kenaikan 50 mata asas bermaksud kadar dasar ditambah setengah mata peratusan. Kebanyakan ahli ekonomi yang ditinjau menjangkakan kenaikan lebih kecil sebanyak 25 mata asas, atau suku mata peratusan, yang akan membawa kadar penanda aras kepada 5.25%.
Pilihan itu memberi kesan melangkaui pasaran kewangan. Kadar dasar yang lebih tinggi lazimnya menyebabkan kos pinjaman meningkat bagi isi rumah dan perniagaan. Membiarkan inflasi tidak terkawal juga membawa kesan: makanan, pengangkutan dan keperluan lain mengambil bahagian pendapatan yang semakin besar, sekali gus mengurangkan wang yang tinggal untuk perkara lain.
Oleh itu, keputusan Oktober bergantung pada pertimbangan risiko yang bersaing. Kenaikan lebih besar akan bertindak lebih tegas terhadap inflasi berterusan, manakala kenaikan lebih kecil akan mengurangkan tekanan serta-merta terhadap ekonomi yang sudah bergelut dengan perbelanjaan dan pelaburan yang lemah.
Sebab inflasi September mengubah perbahasan
Inflasi September melebihi paras tertinggi julat sasaran BSP, iaitu 2% hingga 4%, sebanyak 3.2 mata peratusan. Purata inflasi bagi sembilan bulan pertama mencecah 5.4%, berbanding sasaran bank pusat sebanyak 3%.
Kadar tahunan meningkat 1.1 mata peratusan antara Ogos dengan September. Kadar itu juga menyamai bacaan 7.2% pada April dan jauh lebih tinggi berbanding 1.7% yang dicatatkan pada September 2025. Angka tersebut menunjukkan kadar kenaikan harga berbanding bulan yang sama pada tahun sebelumnya.
Inflasi teras sebanyak 4.7%, paras tertinggi sejak Oktober 2023, amat penting dalam perbahasan dasar. Dengan melihat di luar harga makanan dan tenaga yang turun naik, ukuran ini membantu pegawai menilai sama ada kenaikan harga merebak kepada pelbagai jenis barangan dan perkhidmatan.
Guinigundo dan Mañalac berhujah bahawa penularan ini perlu diberi perhatian walaupun tekanan awal berpunca daripada minyak atau kekurangan bekalan makanan. Pengendali pengangkutan, kedai dan perniagaan lain mungkin berdepan kos lebih tinggi lalu memindahkannya kepada pelanggan. Pekerja pula mungkin menuntut gaji lebih tinggi untuk menampung keperluan yang semakin mahal, sekali gus menambah kos perniagaan.
Pakar ekonomi menyebutnya sebagai kesan pusingan kedua. BSP berusaha menghalang kejutan harga awal daripada berkembang menjadi kitaran berterusan kos dan harga yang lebih tinggi.
Kebanyakan ahli ekonomi masih menyokong kenaikan lebih kecil
Tinjauan terhadap 22 ahli ekonomi mendapati 20 menjangkakan kenaikan suku mata peratusan kepada 5.25%, manakala dua menjangkakan kenaikan setengah mata. Satu lagi tinjauan mendapati 12 daripada 13 ahli ekonomi menjangkakan kenaikan, dengan kebanyakannya menyokong 25 mata asas. Kedua-duanya ialah tinjauan berasingan dengan kumpulan responden yang berlainan.
Nomura dan Deutsche Bank masing-masing menjangkakan kenaikan suku mata peratusan. Nomura menyebut peningkatan inflasi keseluruhan dan teras, manakala Deutsche Bank menekankan harga minyak yang tinggi serta risiko kenaikan kos merebak ke seluruh ekonomi.
Jonathan Ravelas, penasihat kanan di Reyes Tacandong & Co., menyokong kenaikan lebih besar, begitu juga ketua ahli ekonomi BPI Emilio Neri Jr., yang penilaiannya sebahagiannya bergantung pada kelemahan peso selanjutnya. Ahli ekonomi John Paolo Rivera ialah satu-satunya responden dalam tinjauan terhadap 13 ahli ekonomi yang menjangkakan BSP mengekalkan kadar pada 5%.
Ketua ahli ekonomi Metrobank Nicholas Mapa menyokong kenaikan suku mata peratusan yang berperingkat kerana kadar faedah hanya memberi kesan terhad terhadap inflasi yang berpunca daripada kekurangan bekalan dan import mahal. Ketua ahli ekonomi UnionBank Ruben Carlo Asuncion turut menyokong 25 mata asas, dengan mengimbangi risiko inflasi terhadap permintaan domestik yang lemah.
Peso menambah tekanan melalui kos import
Peso ditutup pada paras terendah rekod, iaitu PHP63.06 bagi setiap dolar, pada 15 Oktober. Pada 16 Oktober, nilainya mencecah paras terendah intrahari PHP63.23 sebelum pulih dan ditutup pada PHP62.985. Angka yang lebih besar bermaksud lebih banyak peso diperlukan untuk membeli satu dolar.
Pemulihan pada penutupan dagangan hanya memberikan sebahagian gambaran. Kadar pertukaran purata berwajaran sepanjang sesi dagangan merosot daripada PHP63.049 kepada PHP63.068 bagi setiap dolar, menunjukkan urus niaga pada hari itu berlaku pada kadar purata yang sedikit lebih lemah.
Kemerosotan terbaharu menyusuli rekod mata wang pada 8 Oktober, apabila peso ditutup pada PHP62.90. Paras penutupan rekod seterusnya, PHP63.06, menaikkan lagi kos peso untuk membeli satu dolar sebanyak 16 sentimo.
Peso yang lebih lemah menjadikan bahan api, peralatan dan bahan mentah import lebih mahal dalam mata wang tempatan. Oleh itu, harga minyak yang lebih tinggi dan susut nilai mata wang boleh bergabung, lalu menaikkan perbelanjaan pengangkutan dan kos pengeluaran.
Neri, ketua ahli ekonomi BPI, menyatakan keadaan kadar pertukaran yang boleh menyokong kenaikan lebih besar pada Oktober:
Jika Peso terus menyusut dan menghampiri paras 64, BSP mungkin mempertimbangkan kenaikan 50 mata asas pada Khamis,
Rizab antarabangsa kasar, iaitu penampan negara yang terdiri daripada mata wang asing dan aset rizab lain, susut kira-kira $13 bilion sepanjang 2026 kepada $99.997 bilion pada akhir September, paras terendah dalam tempoh tiga tahun. Neri berkata mengekalkan penampan itu penting ketika tempoh konflik di Timur Tengah masih tidak menentu.
Ketua ahli ekonomi Chinabank Domini Velasquez lebih berhati-hati tentang penggunaan kadar faedah untuk menyokong mata wang. Beliau menyatakan peso melemah ke sekitar PHP62 walaupun selepas kenaikan kadar pada Ogos. Guinigundo juga berpendapat BSP patut memberi tumpuan kepada kesan susut nilai terhadap harga dan jangkaan di Filipina, bukannya mempertahankan kadar pertukaran tertentu.
Risiko makanan dan cuaca berlanjutan hingga 2027
Inflasi beras mencecah 20.3% pada September, menurut angka yang dipetik oleh ANZ Research. Ini bermakna harga beras kira-kira satu perlima lebih tinggi berbanding setahun sebelumnya, sekali gus menekan belanjawan makanan isi rumah secara langsung.
El Niño menambah satu lagi risiko. Corak cuaca itu boleh membawa keadaan lebih panas dan kering yang mengganggu pertanian serta mengurangkan bekalan. Nomura memetik penilaian biro cuaca negara bahawa El Niño yang kuat boleh bertambah buruk hingga Disember dan berterusan sepanjang separuh pertama 2027.
Chinabank menganggarkan El Niño boleh menambah antara 0.25 hingga 1.57 mata peratusan kepada inflasi keseluruhan tahunan, dengan kebanyakan kesannya dirasai pada tahun depan. HSBC menjangkakan inflasi purata 7.3% pada suku keempat 2026, didorong oleh harga makanan yang lebih tinggi.
Gabenor BSP Eli Remolona Jr. mengenal pasti El Niño sebagai risiko inflasi utama bagi bank pusat. Beliau menyifatkan kenaikan kadar pada Ogos sebagai langkah awal, dengan mengambil kira risiko cuaca serta kelompok pertama kenaikan gaji di Metro Manila.
Kadar faedah lebih tinggi tidak dapat menghasilkan lebih banyak beras atau menurunkan harga minyak antarabangsa. Peranannya adalah untuk mengehadkan pinjaman dan perbelanjaan, serta memastikan isi rumah dan perniagaan yakin bahawa inflasi akhirnya akan kembali menghampiri sasaran.
Jangkaan inflasi penting kerana ia mempengaruhi keputusan pada masa ini. Perniagaan yang menjangkakan kos terus meningkat mungkin menaikkan harga lebih awal, manakala isi rumah yang menjangkakan barangan akan menjadi lebih mahal mungkin mempercepat pembelian. Guinigundo dan Mañalac mahu BSP mengurangkan risiko tindak balas tersebut memburukkan lagi inflasi.
Pertumbuhan lemah menjadikan pengetatan mahal
Pertumbuhan ekonomi Filipina perlahan daripada 2.8% pada suku pertama 2026 kepada 2.3% pada suku kedua. Pertumbuhan purata pada separuh pertama tahun ini ialah 2.6%, lebih rendah daripada sasaran kerajaan bagi setahun penuh, iaitu 3.5% hingga 4.5%.
Pertumbuhan perbelanjaan isi rumah perlahan daripada 3% pada suku pertama kepada 2.8% pada suku kedua. Penggunaan isi rumah merangkumi kira-kira dua pertiga ekonomi, jadi walaupun kelembapan kecil memberi kesan kepada banyak perniagaan.
Guinigundo dan Mañalac berhujah bahawa inflasi sendiri boleh melemahkan permintaan apabila pendapatan tidak meningkat seiring harga. Keluarga perlu berbelanja lebih untuk keperluan asas dan mengurangkan pembelian lain. Perniagaan kemudian berdepan kos operasi lebih tinggi serta pelanggan yang mempunyai kurang wang untuk dibelanjakan.
Gabungan itu menimbulkan risiko stagflasi, iaitu tempoh inflasi tinggi yang berlaku serentak dengan kegiatan ekonomi yang lemah atau tidak berkembang. Perbahasan semasa berkisar pada cara mengurangkan risiko itu tanpa memberi tekanan berlebihan kepada kredit dan perbelanjaan.
Jurang keluaran negatif bermaksud ekonomi menghasilkan kurang daripada potensinya. Kapasiti terbiar seperti itu lazimnya menjadi alasan untuk berhati-hati menaikkan kadar. Namun, bekas pegawai BSP itu berpendapat tindakan tepat pada masanya diperlukan kerana inflasi berterusan boleh menyukarkan pemulihan.
Kenaikan kadar juga mengambil masa untuk memberi kesan, lazimnya sekitar setahun sebelum kesannya dirasai sepenuhnya di seluruh ekonomi. BSP perlu mengambil kira kelemahan semasa serta kesan kenaikan yang telah dilaksanakan.
Pemulihan perbelanjaan boleh mengubah pertimbangan
Perbelanjaan infrastruktur kerajaan penting dalam jangkaan pemulihan. Kelewatan yang dikaitkan dengan dakwaan rasuah melibatkan projek kawalan banjir telah menjejaskan pelaburan dan perbelanjaan awam.
Angka Jabatan Belanjawan dan Pengurusan menunjukkan perbelanjaan infrastruktur dan modal lain berjumlah PHP89.6 bilion pada Julai, turun kira-kira 4% daripada PHP93.3 bilion setahun sebelumnya. Perbelanjaan dari Januari hingga Julai berjumlah PHP457 bilion, susut PHP256.5 bilion atau 36%.
Perbelanjaan awam yang lebih luas menunjukkan keadaan lebih kukuh. Jumlah perbelanjaan hingga Ogos meningkat 8.01% kepada PHP4.271 trilion daripada PHP3.954 trilion setahun sebelumnya. Jumlah itu bersamaan kira-kira 66.05% daripada program perbelanjaan tahunan sebanyak PHP6.466 trilion. Perbelanjaan infrastruktur dan jumlah perbelanjaan mengukur bahagian kegiatan kerajaan yang berbeza, sekali gus membantu menjelaskan mengapa arah aliran kedua-duanya boleh berbeza.
Remolona, gabenor BSP, berkata pelaksanaan lebih pantas bagi projek infrastruktur yang tertangguh boleh menyokong pemulihan:
Saya percaya kerajaan sedang berusaha bersungguh-sungguh untuk mempercepat perbelanjaan infrastruktur, dan kami menjangkakan pertumbuhan akan pulih menjelang suku keempat 2026,
Neri berhujah bahawa pertumbuhan lebih kukuh akan meningkatkan keyakinan BSP bahawa ekonomi mampu menampung kenaikan kadar selanjutnya. Chinabank kurang optimistik tentang perbelanjaan infrastruktur, penggunaan isi rumah dan pelaburan swasta, serta melihat kenaikan Oktober sebagai kemungkinan penamat kitaran pengetatan.
Bank Dunia, Bank Pembangunan Asia dan Tabung Kewangan Antarabangsa telah menurunkan unjuran pertumbuhan Filipina bagi 2026 kepada sekitar 3%. Pihak Berkuasa Statistik Filipina dijadualkan mengeluarkan angka pertumbuhan suku ketiga pada 9 November, satu penanda aras penting sebelum mesyuarat dasar Disember.
Pasaran sudah mengenakan kos lebih tinggi
Kos pinjaman kerajaan meningkat menjelang keputusan Oktober. Data kadar rujukan setakat 16 Oktober menunjukkan hasil sekuriti kerajaan meningkat secara purata sebanyak 7.82 mata asas sepanjang minggu itu.
Hasil bon kerajaan yang matang dalam tempoh 10 tahun meningkat sebanyak 14.47 mata asas kepada 8.0184%. Hasil bil Perbendaharaan yang matang dalam tempoh setahun naik sebanyak 11.12 mata asas kepada 6.3193%.
Hasil bon ialah pulangan yang diterima pelabur pada harga semasa. Apabila harga bon jatuh, hasil meningkat. Hasil lebih tinggi bermakna pelabur menuntut pampasan lebih besar untuk memegang hutang kerajaan ketika berdepan inflasi, kelemahan mata wang dan kemungkinan pengetatan dasar selanjutnya.
Jumlah dagangan turun kepada PHP19.94 bilion daripada PHP27.98 bilion pada minggu sebelumnya. Gabungan hasil lebih tinggi dan jumlah dagangan lebih rendah menunjukkan keadaan kewangan sedang berubah sebelum Lembaga Monetari mengumumkan langkah seterusnya.
Tarikh dan keputusan yang perlu diperhatikan
BSP telah menaikkan kadar penanda aras sebanyak 75 mata asas menerusi tiga kenaikan berturut-turut tahun ini. Mesyuarat berjadual yang masih berbaki ialah pada 22 Oktober dan 17 Disember.
- 23 April: Lembaga Monetari menaikkan kadar dasar sebanyak 25 mata asas.
- 18 Jun: Kenaikan kedua menambah 25 mata asas lagi.
- 27 Ogos: Kenaikan suku mata peratusan ketiga membawa kadar kepada 5%.
- 20 Oktober: Guinigundo dan Mañalac menggesa supaya kenaikan setengah mata dipertimbangkan dengan serius.
- 22 Oktober: Lembaga Monetari dijadualkan menentukan langkah dasar seterusnya.
- 9 November: Pihak berkuasa statistik dijadualkan mengeluarkan angka pertumbuhan ekonomi suku ketiga.
- 17 Disember: Lembaga Monetari mengadakan semakan dasar terakhir yang dijadualkan bagi 2026.
Barclays menjangkakan kenaikan suku mata peratusan pada Oktober dan Disember, yang akan membawa kadar penanda aras kepada 5.5% menjelang akhir tahun. Kenaikan setengah mata pada Oktober akan membawa kadar itu ke paras tersebut serta-merta. Senario lebih buruk Neri menjangkakan kadar mencecah 6% menjelang Disember sekiranya konflik di Timur Tengah semakin memuncak.
Ahli ekonomi lain menjangkakan kenaikan Oktober menjadi kenaikan terakhir melainkan inflasi atau harga minyak bertambah buruk. Bacaan inflasi Oktober dan November, pertumbuhan suku ketiga serta unjuran terkini BSP akan membantu membentuk keputusan Disember. Tiada keputusan Oktober diumumkan setakat ini.
Bagi isi rumah, tekanan serta-merta masih berpunca daripada peningkatan kos keperluan asas. Bagi BSP, tugasnya ialah menghalang kenaikan tersebut daripada merebak lebih jauh sambil mengehadkan tekanan tambahan terhadap pinjaman, pekerjaan dan perbelanjaan.
Perkara Utama
- Bekas pegawai BSP Guinigundo dan Mañalac menyokong pertimbangan kenaikan 50 mata asas pada 22 Oktober, yang akan membawa kadar dasar kepada 5.5%.
- Kebanyakan ahli ekonomi yang ditinjau menjangkakan kenaikan lebih kecil kepada 5.25%.
- Inflasi keseluruhan September mencecah 7.2%, manakala inflasi teras meningkat kepada 4.7%.
- Kelemahan peso, harga minyak yang tinggi dan risiko El Niño menambah tekanan harga.
- Pertumbuhan suku kedua perlahan kepada 2.3%, merumitkan pertimbangan untuk menaikkan kos pinjaman.
- Angka pertumbuhan suku ketiga akan dikeluarkan pada 9 November, sebelum mesyuarat dasar terakhir yang dijadualkan pada 17 Disember.