Kilang bertukar tangan, sementara VinFast mengekalkan kawalan terhadap kenderaannya
VinFast memisahkan pemilikan dua kilang utamanya di Vietnam daripada perniagaan yang mereka bentuk dan menjual kenderaannya, menerusi penstrukturan semula yang diumumkan pada 12 Mei 2026, dengan nilai kira-kira $530 juta. Ketua pegawai eksekutif dan pengerusi Pham Nhat Quan Anh berkata pengeluaran akan diteruskan melalui perjanjian pembuatan, sementara syarikat menyalurkan lebih banyak sumber kepada teknologi, model baharu dan pengembangan antarabangsa.
Kandungan
- Kilang bertukar tangan, sementara VinFast mengekalkan kawalan terhadap kenderaannya
- Apakah sebenarnya yang dijual?
- Siapa yang membeli dan bagaimana harga ditetapkan?
- Berapa banyak tunai dan hutang yang terlibat dalam urus niaga itu?
- Daripada cadangan Mei kepada penjelasan Oktober
- Maksud model ringan aset terhadap pengeluaran
- Jualan meningkat pesat, tetapi Vietnam masih pasaran utama
- Mengapa kerugian bersih yang lebih kecil masih membayangkan tekanan kewangan
- Ke mana modal dan tumpuan pengurusan disalurkan
- Perkara Utama
Urus niaga itu memindahkan syarikat pembuatan domestik VinFast kepada pelabur yang mempunyai kaitan dengan pengasasnya, Pham Nhat Vuong. VinFast mengekalkan jenama, penyelidikan dan pembangunan, harta intelek, jualan serta operasi selepas jualan. Kilangnya di India dan Indonesia kekal di bawah pemilikannya.
Quan Anh membincangkan strategi itu selepas keputusan bagi suku tahun berakhir 30 Jun dikeluarkan pada 19 Oktober. VinFast menyerahkan 70,085 kereta elektrik pada suku itu, hampir dua kali ganda berbanding setahun sebelumnya, namun Vietnam masih merangkumi kira-kira 89% daripada penghantaran. Oleh itu, pengembangan ke luar negara kekal sebagai tugas besar di samping penstrukturan semula kewangan.
Quan Anh, yang menjadi CEO pada 12 September, berkata syarikat akan meneruskan pembuatan di luar Vietnam menerusi kemudahan miliknya:
Kami terus memiliki dan mengendalikan kilang di India dan Indonesia untuk memenuhi keperluan pengeluaran tempatan.
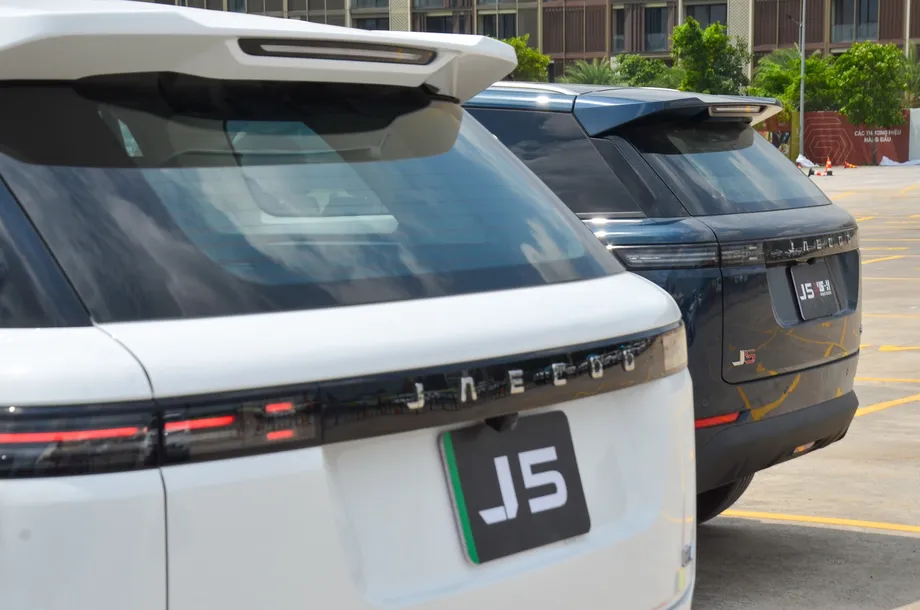
Bagi pelanggan di Vietnam, aturan yang dirancang itu membolehkan kenderaan VinFast terus dihasilkan di barisan pengeluaran domestik, dengan VinFast menetapkan reka bentuk dan piawaian teknikalnya. Bagi syarikat, perubahan itu menentukan lokasi aset kilang, pinjaman dan tanggungjawab pelaburan masa depan. Kesan kewangan merangkumi pengurangan hutang dan keuntungan pelupusan, manakala perniagaan automotif yang dikekalkan terus mencatat kerugian besar.
Apakah sebenarnya yang dijual?
Pemfailan VinFast pada 12 Mei memperincikan urus niaga itu dalam dua peringkat. Pertama, perniagaan terpilih dipindahkan daripada VinFast Trading and Production JSC, yang dikenali sebagai VFTP, kepada sebuah syarikat yang baru ditubuhkan, VinFast Vietnam JSC atau VFVN. VinFast kemudian menjual semua kepentingannya dalam baki VFTP.
VFVN mengekalkan penyelidikan dan pembangunan global, harta intelek, operasi selepas jualan dan perniagaan jualan. Ia juga memegang kepentingan dalam VinFast Commercial and Services Trading serta perniagaan syarikat di Australia dan Jerman. Sejurus selepas pemisahan itu, tetapi sebelum penjualan, VinFast menjangka memegang kira-kira 99.9% hak mengundi dalam kedua-dua VFVN dan VFTP.
VFTP mengekalkan aset pembuatan di Vietnam, kepentingannya dalam VinEG Green Energy Solutions serta perjanjian pelaburan tertentu berkaitan hartanah. Hutang kewangan sedia ada VFTP kepada pemiutang luar kekal di bawah syarikat itu, tertakluk pada kelulusan pemiutang.
Pakej pembuatan itu merangkumi dua kilang dengan kapasiti gabungan tahunan sebanyak 500,000 kereta dan 500,000 motosikal elektrik, selain kemudahan pemasangan pek bateri dan pengeluaran sel bateri. Angka tersebut merujuk kepada jumlah yang direka untuk dihasilkan oleh kemudahan itu dalam tempoh setahun.
VFVN dan VFTP akan beroperasi di bawah perjanjian pembuatan dan pembekalan. VFTP menghasilkan kenderaan VinFast mengikut reka bentuk, spesifikasi dan piawaian yang dibekalkan oleh VFVN. Oleh itu, VinFast terus menentukan ciri kenderaannya, sementara pemilik lain mengawal perniagaan domestik yang menghasilkannya.
Siapa yang membeli dan bagaimana harga ditetapkan?
Future Investment Research and Development JSC mengetuai kumpulan pembeli. Pemfailan Mei menamakan Pham Nhat Vuong, yang ketika itu pengarah urusan dan CEO VinFast, sebagai pelabur minoriti dalam kumpulan itu. Vuong dan pemegang saham sekutunya mengawal kira-kira 97.8% saham VinFast Auto pada tarikh rekod pengundian 1 Mei.
Balasan yang dipersetujui berjumlah kira-kira VND13,309.6 bilion, atau $530 juta. VinFast berkata rundingan menggunakan nilai buku aset bersih disatukan yang diperuntukkan kepada VFTP setakat 31 Mac. Nilai buku ialah nilai yang direkodkan dalam akaun selepas liabiliti ditolak daripada aset.
Grant Thornton Vietnam Advisory turut menilai VFTP menggunakan aliran tunai terdiskaun, kaedah yang menganggarkan nilai pendapatan tunai masa depan pada masa kini. Penilaian ekuiti titik tengahnya ialah VND2,653 bilion, atau $106 juta. Harga yang dipersetujui kira-kira lima kali ganda angka titik tengah itu, meskipun VinFast berkata harga tersebut masih dalam julat penilaian.
Kedua-dua kaedah itu menilai perkara berbeza: aset bersih yang direkodkan dalam satu kaedah dan jangkaan penjanaan tunai masa depan dalam kaedah yang lain. VinFast menyifatkan harga itu sebagai hasil rundingan berasaskan prinsip urus niaga bebas. Hubungan pembeli dengan syarikat menjadikan urus niaga itu sebahagian daripada penyusunan semula lebih luas yang melibatkan perniagaan dan pelabur berkaitan Vuong.
Berapa banyak tunai dan hutang yang terlibat dalam urus niaga itu?
Kira-kira $405 juta daripada harga pembelian $530 juta diperuntukkan untuk membayar balik nota janji hutang kepada Vingroup dan Vietnam Investment Group, yang kedua-duanya dikawal Vuong. Nota itu tidak dikenakan faedah. Ini meninggalkan kira-kira $125 juta untuk penyelidikan, pembangunan jenama dan operasi VinFast, atau sekitar 24% daripada nilai keseluruhan urus niaga.
Angka hutang itu merangkumi beberapa kategori. Pemindahan kilang itu dilaporkan melibatkan hutang kira-kira $7 bilion, dengan laporan susulan menyatakan jumlah yang diambil alih pembeli sekitar $6.9 bilion. Pecahan yang lebih terperinci menyenaraikan kira-kira $2.5 bilion dalam bentuk pinjaman dan $831 juta liabiliti pajakan di VFTP, berjumlah kira-kira $3.3 bilion.
Ketua pegawai kewangan Lan Anh Nguyen memberitahu panggilan keputusan kewangan bahawa penstrukturan semula itu mengurangkan jumlah pinjaman luar VinFast sebanyak $2.9 bilion dan harta, loji serta peralatan sebanyak $2.6 bilion setakat 30 Jun. Angka yang diterbitkan tidak memberikan penyelarasan lengkap antara jumlah obligasi yang dipindahkan, pinjaman dan pajakan, serta pengurangan pinjaman luar.
Apabila anak syarikat dikeluarkan daripada akaun disatukan, aset dan liabilitinya tidak lagi digabungkan baris demi baris dengan akaun syarikat induk. Perniagaan pembuatan itu masih perlu memenuhi obligasinya di bawah pemilikan baharu, sementara VinFast membayar kos pengeluaran kenderaan menerusi perjanjian pembekalan.
Penstrukturan semula itu turut membawa kos cukai. VFVN dijangka kehilangan layanan cukai pendapatan korporat keutamaan dan tertakluk pada kadar standard Vietnam sebanyak 20%. Kadar efektif yang dilaporkan ialah 0% pada 2023 dan 2024, serta 5% pada 2025. Cukai pendapatan korporat dikenakan ke atas keuntungan bercukai, maka kesan tunainya bergantung pada pendapatan dan pengiraan cukai pada masa depan.
Daripada cadangan Mei kepada penjelasan Oktober
VinFast pada awalnya menyasarkan urus niaga itu selesai pada suku ketiga 2026, tertakluk pada kelulusan pemegang saham dan pemiutang serta syarat penyelesaian. Pemindahan itu kemudiannya dilaporkan selesai pada September. Komen Quan Anh pada Oktober menjelaskan cara syarikat merancang untuk beroperasi selepas perubahan pemilikan itu.
- 31 Mac 2026: Tarikh perakaunan yang digunakan untuk mengira nilai buku bersih yang diperuntukkan kepada VFTP.
- 1 Mei: Tarikh rekod yang menentukan pemegang saham yang layak mengundi urus niaga itu.
- 12 Mei: VinFast menandatangani perjanjian pembelian saham dan mengumumkan penstrukturan semula yang dicadangkan.
- 27 Mei: Pemegang saham dijadualkan mempertimbangkan penjualan itu dalam mesyuarat agung luar biasa.
- September: Pemindahan aset pembuatan dilaporkan selesai; Quan Anh menjadi CEO pada 12 September.
- 19 Oktober: VinFast menerbitkan keputusan suku kedua yang belum diaudit dan mengadakan panggilan keputusan kewangan untuk membincangkan strategi pembuatannya.
Pemfailan Mei menamakan Vuong sebagai pengarah urusan dan CEO serta Le Thi Thu Thuy sebagai pengerusi. Keputusan Oktober menamakan Quan Anh sebagai CEO dan pengerusi, mencerminkan perubahan kepimpinan antara pengumuman dengan penjelasan kemudian.
Maksud model ringan aset terhadap pengeluaran
VinFast menyifatkan struktur baharu di Vietnam sebagai ringan aset. Secara praktikal, syarikat memiliki lebih sedikit kilang secara langsung dan sebaliknya membeli perkhidmatan pembuatan. Pihak pengurusan berkata langkah itu mengurangkan modal yang terikat pada bangunan, peralatan dan pelaburan kilang masa depan, sekali gus menyediakan lebih banyak sumber untuk produk, teknologi dan jualan.
Quan Anh berkata pemindahan itu akan mengekalkan pengeluaran melalui perjanjian jangka panjang dan piawaian kualiti VinFast. Syarikat itu juga terus memiliki secara langsung kemudahan pembuatan di India dan Indonesia, maka pendekatannya menggabungkan pengeluaran berkontrak di Vietnam dengan kilang milik sendiri di pasaran lain.
Nguyen, ketua pegawai kewangan, mengaitkan peralihan pembuatan dan satu aliran pendapatan pelengkap dengan usaha lebih luas untuk memperbaiki kedudukan kewangan. Dalam pengumuman rasmi keputusan kewangan, beliau berkata:
Mobiliti elektrik kekal sebagai teras strategi kami, dan kami percaya langkah ini meletakkan VinFast pada asas yang lebih kukuh ketika kami mengejar pertumbuhan mampan dan laluan menuju keuntungan.
VinFast turut memperoleh Ngoc Hoi dengan harga $1.2 bilion, sekali gus memberikannya kepentingan ekonomi sebanyak 20% dalam projek Kawasan Bandar Sukan Antarabangsa Hanoi. Pihak pengurusan menjangka pelaburan itu menyediakan aliran tunai pelengkap mulai 2027. Penjualan kilang dan pelaburan hartanah itu bersama-sama mengubah aset yang dimiliki VinFast serta perniagaan yang dijangka menyokong kedudukan kewangannya.
Jualan meningkat pesat, tetapi Vietnam masih pasaran utama
Keputusan suku kedua VinFast menunjukkan penghantaran kereta elektrik sebanyak 70,085 unit, meningkat 96% berbanding setahun sebelumnya dan 20% berbanding suku pertama. Hasil mencecah VND30,340.9 bilion, atau $1,203.7 juta, meningkat 85.5% berbanding setahun sebelumnya.
Jualan kenderaan menjana VND28,833.1 bilion, atau $1,143.9 juta, kira-kira 95% daripada jumlah hasil. Penghantaran skuter dan basikal elektrik mencecah 286,039 unit, meningkat 311% berbanding setahun sebelumnya dan dua kali ganda angka suku pertama.
Pasaran antarabangsa merangkumi kira-kira 11% daripada penghantaran kereta elektrik. Berdasarkan perkadaran anggaran itu, jumlah suku tahunan tersebut bersamaan kira-kira 7,700 kenderaan di luar negara dan 62,400 di Vietnam. VinFast berkata bahagiannya dalam keseluruhan pasaran automotif Vietnam sekitar 38% setakat 30 Jun, selepas mendahului pasaran selama 22 bulan berturut-turut.
Tumpuan pada pasaran domestik menyusuli lonjakan kereta elektrik Vietnam, yang menjadikan negara itu pasaran kereta elektrik terbesar di Asia Tenggara pada 2025. Perkhidmatan teksi Green SM turut meningkatkan pendedahan harian kepada kenderaan VinFast, meskipun pihak berkaitan menyumbang 6% daripada penghantaran kereta elektrik syarikat itu pada suku kedua.
Penghantaran separuh pertama tahun mewakili kira-kira 43% daripada sasaran tahunan VinFast sebanyak 300,000 kereta. Ini bermakna kira-kira 129,000 penghantaran dalam enam bulan dan sekitar 171,000 lagi diperlukan pada separuh kedua, kira-kira satu pertiga lebih banyak berbanding separuh pertama.
Mengapa kerugian bersih yang lebih kecil masih membayangkan tekanan kewangan
Perbincangan keputusan kewangan VinFast menunjukkan jurang besar antara prestasi perniagaan yang diteruskan dengan kerugian bersih akhirnya selepas mengambil kira keuntungan penstrukturan semula. Angka dalam panggilan itu meletakkan kerugian daripada operasi berterusan pada kira-kira $1.2 bilion, berbanding $543 juta setahun sebelumnya.
Ringkasan panggilan itu menyebut keuntungan selepas cukai daripada pelupusan kira-kira $1.5 bilion, manakala satu lagi laporan kewangan meletakkan keuntungan daripada operasi yang dihentikan pada kira-kira $1.18 bilion. Laporan kedua itu turut menyatakan kerugian operasi sebanyak $1.16 bilion, meningkat 198%. Kedua-dua laporan menunjukkan sumbangan besar daripada pelupusan perniagaan pembuatan kepada kerugian bersih akhir yang jauh lebih kecil, iaitu kira-kira $55 juta.
Margin kasar VinFast negatif 62.8%, menurut perbincangan keputusan kewangan. Margin kasar membandingkan hasil dengan kos langsung yang berkaitan dengan penjanaannya. Angka negatif bermakna kos tersebut melebihi hasil yang direkodkan, sebelum mengambil kira perbelanjaan seperti penyelidikan dan pentadbiran korporat.
Pihak pengurusan menyebut penangguhan pengiktirafan hasil, kos program pengecasan dan pelaburan berterusan dalam produk antara tekanan yang dihadapi. Perbelanjaan penyelidikan dan pembangunan mencecah $153.7 juta, manakala perbelanjaan jualan, am dan pentadbiran berjumlah $208.7 juta. Kecairan yang tersedia dianggarkan sebanyak $2.3 bilion, termasuk baki komitmen pembiayaan daripada Vingroup dan Vuong serta tunai.
VinFast menyasarkan EBITDA positif menjelang akhir 2027. EBITDA mengukur pendapatan sebelum faedah, cukai, susut nilai dan pelunasan. Untuk mencapai sasaran itu, perniagaan yang dikekalkan perlu mencatat kemajuan selain mendapat manfaat daripada pemindahan aset dan obligasi pembuatan kepada pemilik lain.
Ke mana modal dan tumpuan pengurusan disalurkan
Filipina, Indonesia dan India ialah pasaran luar negara yang menjadi keutamaan VinFast. Dalam pengumuman suku tahunannya, syarikat itu meletakkan dirinya di tempat pertama dalam kalangan jenama kenderaan elektrik bateri di Filipina, kelima di India dan kelapan di Indonesia, berdasarkan data industri dan pendaftaran yang berkaitan.
VinFast mempunyai 474 bilik pameran di seluruh dunia setakat 30 Jun, termasuk cawangan miliknya dan pengedar. Kerjasama dengan pengedar merupakan saluran pengedaran utamanya untuk pengembangan. Bagi pembeli, rangkaian itu menentukan lokasi mereka boleh melihat kereta, mengatur pembelian dan mendapatkan sokongan, menjadikan keupayaan selepas jualan sebahagian penting daripada strategi pertumbuhan.
Eksekutif pelaburan Nguyen Chien berkata syarikat sedang mempertimbangkan pengembangan selanjutnya di benua Amerika dan Eropah, dengan butiran lanjut mungkin diumumkan pada suku berikutnya. Rancangan di Amerika Syarikat termasuk memperkenalkan SUV kompak V7 pada 2026, memperluas rangkaian pengedar dan membawa bas elektrik ke pasaran.
Perbelanjaan teknologi merangkumi VF Wild REEV, yang sudah tersedia di Vietnam dan dirancang untuk pasaran antarabangsa pada 2027. Pemanjang jaraknya ialah enjin pembakaran kecil yang menjana elektrik apabila diperlukan untuk menyokong rangkaian kuasa elektrik, sekali gus memberikan pemandu pilihan lain untuk meneruskan perjalanan yang lebih jauh.
VinFast juga sedang menyediakan percubaan teksi robotik melibatkan 200 kenderaan di Vinhomes Green Paradise di Can Gio pada penghujung 2027, tertakluk pada kelulusan kawal selia. Tahap 4 bermaksud sistem itu boleh mengendalikan pemanduan tanpa pengawasan manusia berterusan dalam keadaan operasi yang ditetapkan. Projek itu memberikan hala tuju konkrit kepada sebahagian sumber teknologi yang menurut pihak pengurusan akan tersedia hasil penstrukturan semula pembuatan.
Perkara Utama
- VinFast bersetuju menjual syarikat pembuatan di Vietnam dengan harga kira-kira $530 juta, sambil mengekalkan reka bentuk, teknologi, penjenamaan, jualan dan operasi selepas jualan.
- Kilang itu terus menghasilkan kenderaan VinFast di bawah perjanjian pembuatan dan pembekalan, menggunakan spesifikasi dan piawaian VinFast.
- Kira-kira $405 juta daripada harga jualan diperuntukkan untuk membayar balik nota janji hutang, meninggalkan kira-kira $125 juta.
- Syarikat itu terus memiliki kemudahan pembuatan di India dan Indonesia.
- Penghantaran kereta elektrik pada suku kedua mencecah 70,085 unit, dengan kira-kira 89% dihantar di Vietnam.
- Keuntungan pelupusan mengurangkan kerugian bersih akhir dengan ketara, sementara operasi berterusan masih mencatat kerugian besar.
- Pertumbuhan luar negara, kenderaan baharu dan pelaburan teknologi menjadi keutamaan, termasuk projek perintis teksi robotik yang dirancang pada penghujung 2027.