Perjanjian pemulihan perbankan ketika pinjaman bermasalah melebihi 32 peratus
Bangladesh menandatangani perjanjian pembiayaan AS$450 juta dengan Bank Dunia pada 30 Oktober 2026 untuk memperkukuh perlindungan deposit, menambah baik penyeliaan perbankan dan menyokong penstrukturan semula pemberi pinjaman bermasalah. Perjanjian itu menyusuli penilaian Bank Dunia yang mendapati pinjaman bermasalah yang belum dibayar mencakupi 32.6 peratus daripada jumlah pinjaman bank pada akhir Mac 2026, berbanding purata Asia Selatan sebanyak 7.9 peratus.
Kandungan
- Perjanjian pemulihan perbankan ketika pinjaman bermasalah melebihi 32 peratus
- Kos pinjaman kepada Bangladesh
- Perkembangan projek daripada rancangan awal
- Mengapa angka perbankan perlu diberi perhatian
- Bagaimana pendeposit akan menerima perlindungan lebih baik
- Tunai kecemasan dan pemulihan bank yang gagal
- Penyeliaan lebih baik bukan sekadar komputer baharu
- Siapa bertanggungjawab memastikan pembaharuan berjaya?
- Perkara Utama
Setiausaha Bahagian Hubungan Ekonomi Md Shahriar Kader Siddiky dan Pengarah Bahagian Bank Dunia bagi Bangladesh dan Bhutan, Jean Pesme, menandatangani perjanjian bagi pihak masing-masing. Pembiayaan itu disediakan oleh Persatuan Pembangunan Antarabangsa (IDA), institusi Bank Dunia yang memberi pinjaman kepada negara yang layak dengan syarat lebih menguntungkan berbanding pinjaman komersial biasa.
Projek Sokongan Sektor Kewangan II akan berlangsung dari 1 Julai 2026 hingga 30 Jun 2031, dengan Bangladesh Bank bertanggungjawab melaksanakannya di bawah Bahagian Institusi Kewangan, Kementerian Kewangan. Pembiayaan itu berjumlah 328 juta Hak Pengeluaran Khas, iaitu aset rizab antarabangsa, bersamaan AS$450 juta.
Bagi pendeposit, janji paling nyata ialah dana perlindungan yang lebih kukuh dan akses lebih pantas kepada simpanan yang dilindungi apabila sesebuah bank gagal. Bagi Bangladesh Bank, projek itu menyediakan sokongan untuk teknologi yang lebih baik, pemantauan pemberi pinjaman yang lebih rapi serta alat untuk mengurus institusi yang tidak lagi mampu beroperasi dengan selamat.
Lembaga Pengarah Eksekutif Bank Dunia meluluskan pembiayaan itu pada Jun. Pengumuman sektor perbankannya pada 24 Jun mengenal pasti tadbir urus yang lemah, penawanan pengawal selia dan pemberian pinjaman kepada pihak berkaitan sebagai punca utama kesukaran sektor itu. Penawanan pengawal selia berlaku apabila pengawal selia terlalu dipengaruhi oleh institusi atau kepentingan yang sepatutnya diawasinya.
Menurut Bank Dunia, bank memegang kira-kira 90 peratus daripada aset sektor kewangan Bangladesh. Keupayaan bank melindungi simpanan dan membiayai perniagaan oleh itu mempengaruhi sebahagian besar ekonomi, daripada pembayaran isi rumah hingga pelaburan dan pekerjaan.
Kos pinjaman kepada Bangladesh
Menurut pengumuman Bahagian Hubungan Ekonomi, perjanjian itu mengenakan faedah tahunan 1.5 peratus ke atas baki kredit yang telah dikeluarkan. Faedah dikenakan pada wang yang dikeluarkan di bawah kredit itu, dan bukannya secara automatik ke atas keseluruhan jumlah yang diluluskan.
Pinjaman itu matang dalam tempoh 25 tahun, termasuk tempoh tenggang selama lima tahun. Tempoh tenggang lazimnya menangguhkan pembayaran balik prinsipal, sekali gus memberi masa kepada peminjam sebelum perlu mula membayar semula jumlah yang dipinjam.
Pembiayaan itu turut membenarkan yuran komitmen tahunan maksimum 0.50 peratus ke atas baki yang belum disalurkan. Yuran ini dikenakan bagi dana yang telah diperuntukkan tetapi belum dikeluarkan. Menurut bahagian itu, Bank Dunia telah mengetepikan yuran tersebut untuk Bangladesh selama bertahun-tahun, termasuk tahun kewangan semasa.
Pada kadar pertukaran Tk 124 bagi setiap dolar yang digunakan dalam pengumuman pembiayaan, AS$450 juta bersamaan Tk 55.8 bilion. Nilai dalam dolar dan kesetaraan dalam taka itu merujuk kepada pakej pembiayaan yang sama.
Perkembangan projek daripada rancangan awal
Dokumen Maklumat Projek Bank Dunia bertarikh 20 September 2025 mencadangkan AS$400 juta untuk Projek Sokongan Sektor Kewangan II, yang dikenal pasti sebagai operasi P512154. Jumlah AS$450 juta yang kemudiannya diluluskan dan ditandatangani adalah AS$50 juta lebih tinggi, iaitu peningkatan sebanyak 12.5 peratus.
Dokumen terdahulu itu menetapkan peringkat penilaian dan rundingan, dengan tarikh kelulusan yang dijangka pada 4 November 2025. Pengumuman Bank Dunia yang menyusul merekodkan kelulusan pada Jun 2026. Pencapaian utama ialah:
- 20 September 2025: Dokumen penilaian mencadangkan AS$400 juta dan merekodkan kebenaran untuk menjalankan penilaian serta rundingan.
- 24 Jun 2026: Bank Dunia mengumumkan kelulusan lembaga pengarah bagi AS$450 juta.
- 1 Julai 2026: Tempoh pelaksanaan projek yang dinyatakan bermula.
- 30 Oktober 2026: Bangladesh dan IDA menandatangani perjanjian pembiayaan.
- 30 Jun 2031: Tempoh pelaksanaan yang dinyatakan berakhir.
Belanjawan terdahulu memperuntukkan AS$101 juta untuk penyeliaan dan sistem, AS$290 juta untuk jaringan keselamatan kewangan dan penstrukturan semula, AS$3 juta untuk sokongan pelaksanaan serta AS$6 juta untuk membiayai semula pendahuluan persediaan. Komponen jaringan keselamatan dan penstrukturan semula merangkumi 72.5 peratus daripada jumlah cadangan AS$400 juta itu. Peruntukan akhir bagi tambahan AS$50 juta dan jadual penyaluran pembiayaan yang ditandatangani belum dinyatakan.
Mengapa angka perbankan perlu diberi perhatian
Angka Bank Dunia bagi Mac 2026 bermakna kira-kira satu daripada setiap tiga taka yang dipinjamkan oleh bank diklasifikasikan sebagai tidak berbayar. Pinjaman tidak berbayar ialah hutang yang pembayarannya tertunggak cukup lama sehingga memenuhi peraturan pengelasan yang berkenaan. Bank kemudian berdepan kehilangan pendapatan dan kemungkinan kerugian daripada wang yang dipinjamkan.
Nisbah Bangladesh sebanyak 32.6 peratus adalah kira-kira 4.1 kali ganda purata Asia Selatan sebanyak 7.9 peratus, dengan jurang 24.7 mata peratusan. Perbandingan ini membantu menjelaskan mengapa projek tersebut menggabungkan perlindungan pendeposit dengan perubahan terhadap cara bank diselia dan dipulihkan.
Bank Dunia turut merekodkan nisbah modal kepada aset berwajaran risiko pada negatif 2.6 peratus bagi keseluruhan sistem perbankan pada akhir Disember 2025. Modal ialah penampan kewangan yang boleh digunakan untuk menyerap kerugian. Aset berwajaran risiko melaraskan nilai pinjaman dan pendedahan lain mengikut risiko yang dinilai. Nisbah negatif menandakan kekurangan penampan yang teruk di seluruh sistem.
Dokumen projek September 2025 menggambarkan kemerosotan lebih awal: pinjaman tidak berbayar mencapai 24 peratus pada Mac 2025, manakala nisbah modal merosot kepada 3 peratus pada Disember 2024, di bawah paras wajib 10 peratus. Dokumen itu turut merekodkan kekurangan peruntukan sebanyak AS$8.8 bilion pada Disember 2024. Peruntukan ialah jumlah yang diketepikan oleh bank untuk menampung jangkaan kerugian pinjaman.
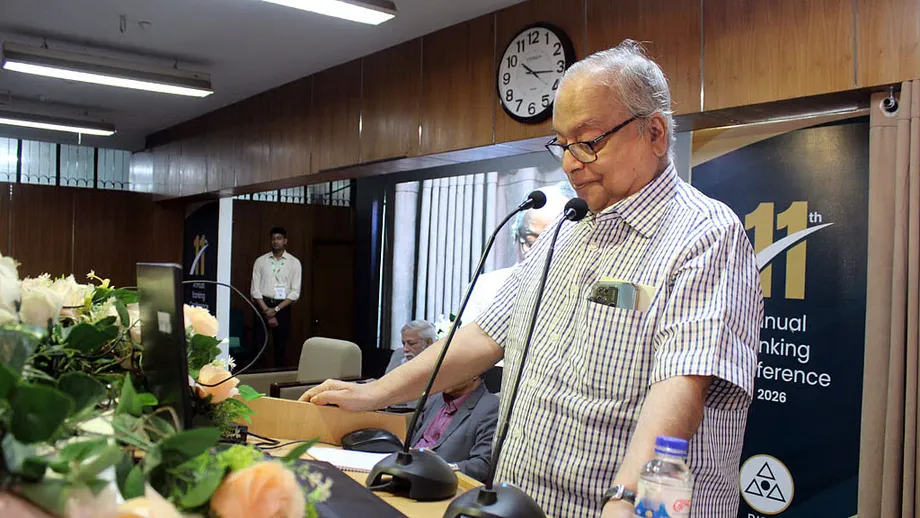
Tekanan itu kekal menjadi tumpuan perbahasan awam pada Oktober. Dalam satu persidangan perbankan, Ketua Pengarah Institut Pengurusan Bank Bangladesh, Ejazul Islam, berkata hampir satu pertiga pinjaman diklasifikasikan sebagai mungkir setakat Jun, manakala Profesor Kebangsaan Mahbub Ullah menyampaikan amaran mengenai bank yang rapuh dan keyakinan awam yang terhakis.
Bagaimana pendeposit akan menerima perlindungan lebih baik
Projek itu akan menambah modal dana perlindungan deposit, sekali gus menyediakan lebih banyak sumber kepada jaringan keselamatan untuk memenuhi tanggungjawabnya. Perlindungan deposit ialah mekanisme pembayaran balik kepada pendeposit yang layak apabila bank gagal, tertakluk pada peraturan dan had perlindungan skim berkenaan.
Dokumen penilaian menetapkan kepantasan pembayaran balik sebagai ukuran kejayaan. Dokumen itu mencadangkan pemantauan tempoh yang diambil oleh sistem perlindungan untuk mula membayar balik deposit selepas lesen bank ditarik balik. Bagi isi rumah yang memerlukan simpanan untuk membeli makanan, membayar sewa atau perbelanjaan sekolah, tempoh menunggu itu boleh memberi kesan besar.
Pesme, Pengarah Bahagian Bank Dunia bagi Bangladesh dan Bhutan, menjelaskan manfaat yang disasarkan ketika pembiayaan itu diluluskan:
Projek ini akan membantu Bangladesh menyediakan rangkaian alat, sistem dan perlindungan penting yang diperlukan untuk melindungi pendeposit kecil dan menyokong keyakinan, memulihkan kestabilan sektor perbankan serta membolehkannya menyokong pertumbuhan ekonomi dan penciptaan pekerjaan.
Reka bentuk terdahulu mengaitkan pembiayaan dana perlindungan dengan pencapaian pembaharuan yang disahkan. Di bawah komponen jaringan keselamatan dan penstrukturan semula bernilai AS$290 juta yang dicadangkan, wang akan disalurkan selepas syarat prestasi yang dipersetujui dipenuhi dan disahkan. Ini mengaitkan pembiayaan dengan tindakan khusus, bukan sekadar peredaran masa.
Tunai kecemasan dan pemulihan bank yang gagal
Bangladesh Bank juga akan menerima sokongan untuk mewujudkan rangka kerja Bantuan Kecairan Kecemasan. Kecairan bermaksud wang tunai atau aset yang boleh ditukar dengan cepat kepada wang tunai untuk memenuhi pembayaran segera. Sesebuah bank boleh mengalami kekurangan wang yang mudah diperoleh walaupun masih memiliki pinjaman dan aset lain.
Rangka kerja bantuan kecemasan menetapkan peraturan tentang cara bank pusat menyediakan kecairan sementara ketika tekanan berlaku. Dokumen projek menyeru agar diwujudkan rangka kerja yang berkesan dan telus, sekali gus menjadikan aturan itu sebahagian daripada persediaan negara menghadapi krisis.
Penstrukturan semula bank menangani masalah yang lebih mendalam: sama ada sesebuah institusi mampu terus beroperasi dengan asas kewangan yang kukuh. Dokumen penilaian mencadangkan pemantauan bahagian bank yang tidak berdaya maju yang menyelesaikan atau memulakan penstrukturan semula, atau memasuki proses pembubaran, di bawah Ordinan Penyelesaian Bank dan strategi perbankan yang lebih luas. Pembubaran melibatkan penutupan institusi serta pengurusan aset dan tanggungjawabnya.
Bank milik kerajaan menjadi tumpuan khusus. Dokumen penilaian menyatakan bank-bank itu memegang kira-kira 27 peratus aset perbankan, bernilai lebih AS$50 bilion, berdasarkan angka sektor yang tersedia semasa persediaan. Dokumen itu mengenal pasti tadbir urus yang lemah dan kerugian besar sebagai masalah berlarutan, serta menyediakan langkah pembaharuan terhadap pengurusan dan kedudukan kewangannya.
Skala usaha pemulihan dalam negara jauh lebih besar daripada satu pinjaman ini. Gabenor Md Mostaqur Rahman berkata pada 10 Oktober bahawa Bangladesh Bank telah mengemukakan cadangan pembiayaan belanjawan yang memohon Tk 600 bilion setahun selama lima hingga lapan tahun. Pada kadar pertukaran Tk 124 yang digunakan bagi pembiayaan Bank Dunia, nilai projek sebanyak Tk 55.8 bilion bersamaan kira-kira 9.3 peratus daripada peruntukan yang dicadangkan untuk setahun.
Penyeliaan lebih baik bukan sekadar komputer baharu
Infrastruktur teknologi maklumat dan komunikasi Bangladesh Bank akan dimodenkan untuk menangani risiko keselamatan siber serta kekurangan data dan analisis di seluruh sektor perbankan. Bank Dunia berkata peningkatan itu akan memperkukuh keupayaan bank pusat memantau risiko dan menumpukan penyeliaan pada institusi serta kegiatan yang paling berpotensi menimbulkan masalah.
Data yang boleh dipercayai dapat membantu penyelia mengesan masalah lebih awal, termasuk pinjaman yang semakin merosot, kekurangan modal dan pinjaman tertumpu kepada peminjam berkaitan. Dokumen penilaian menerangkan kelemahan peraturan yang membolehkan hubungan keluarga yang rumit menyembunyikan pemberian pinjaman kepada pihak berkaitan, iaitu apabila kredit diberikan kepada individu atau perniagaan yang mempunyai hubungan dengan pemilik atau pengurus bank.
Projek itu turut menyasarkan pengurangan pengecualian penyeliaan daripada keperluan tadbir urus dan keselamatan kewangan, berdasarkan garis dasar 2025. Pengecualian pinjaman bersyarat Bangladesh Bank baru-baru ini untuk Beximco LPG Unit-1 dan Shinepukur Ceramics menggambarkan cara budi bicara pengawal selia digunakan dalam amalan. Kebenaran itu berkuat kuasa hingga 31 Disember 2027 dan merangkumi syarat yang mengaitkan pendapatan syarikat dengan pembayaran balik bank.
Program teknologi itu turut merangkumi keupayaan perolehan bagi membantu Bangladesh Bank membeli dan mengurus sistem yang diperlukan. Dokumen penilaian mengenal pasti risiko privasi dalam sistem yang dinaik taraf, akses tidak sama rata kepada manfaat bagi kumpulan rentan dan sisa elektronik daripada peralatan yang diganti. Dokumen itu menyediakan perlindungan privasi dalam reka bentuk sistem, usaha mendekati masyarakat, pengendalian aduan dan pelan pengurusan sisa elektronik.
Siapa bertanggungjawab memastikan pembaharuan berjaya?
Bangladesh Bank ialah agensi pelaksana dan penggerak, manakala Bahagian Institusi Kewangan Kementerian Kewangan ialah pihak berkuasa pentadbiran. Dokumen penilaian menyatakan dana projek akan disalurkan melalui Bangladesh Bank dan menerangkan peranan jawatankuasa pemandu yang dipengerusikan gabenornya untuk menyelia aktiviti serta menyelesaikan isu yang melibatkan pelbagai agensi.
Sebuah unit pelaksanaan projek ditugaskan mengurus perolehan, pengurusan kontrak, pengurusan kewangan, perlindungan dan pemantauan kemajuan. Tanggungjawab itu penting kerana program ini menggabungkan pembelian teknologi, perubahan institusi dan pembayaran yang dikaitkan dengan syarat pembaharuan.
Bank Dunia meletakkan projek itu dalam usaha terselaras yang melibatkan Tabung Kewangan Antarabangsa dan Bank Pembangunan Asia. Toshiaki Ono, Pakar Kanan Sektor Kewangan Bank Dunia dan Ketua Pasukan Projek itu, menjelaskan tujuannya:
Projek ini, yang merupakan sebahagian daripada pendekatan terselaras rakan pembangunan termasuk IMF dan Bank Pembangunan Asia, menyokong langkah untuk memperkukuh kesiapsiagaan menghadapi krisis dan membina keupayaan pihak berkuasa mengurus tekanan dalam sektor perbankan.
Ujian praktikal program itu jelas: sistem perlindungan deposit dengan dana lebih kukuh, prosedur pembayaran balik yang lebih pantas, rangka kerja kecairan kecemasan yang telus, tindakan terhadap bank yang tidak mampu terus berdaya maju dan penguatkuasaan keperluan perbankan yang lebih mantap. Tarikh tamat yang dijadualkan pada Jun 2031 memberi Bangladesh tempoh pelaksanaan yang jelas untuk membina keupayaan tersebut.
Perkara Utama
- Bangladesh dan IDA menandatangani perjanjian pembiayaan pembaharuan perbankan bernilai AS$450 juta pada 30 Oktober 2026.
- Pinjaman itu mengenakan faedah tahunan 1.5 peratus ke atas kredit yang telah dikeluarkan dan matang dalam tempoh 25 tahun, termasuk tempoh tenggang lima tahun.
- Projek itu menyokong perlindungan deposit, aturan kecairan kecemasan, penyeliaan lebih kukuh dan penstrukturan semula bank.
- Bank Dunia merekodkan pinjaman tidak berbayar pada 32.6 peratus pada Mac 2026, berbanding purata Asia Selatan sebanyak 7.9 peratus.
- Cadangan awal AS$400 juta meningkat sebanyak AS$50 juta sebelum kelulusan dan penandatanganan.
- Bangladesh Bank akan melaksanakan projek itu di bawah Bahagian Institusi Kewangan, dengan pelaksanaan dijadualkan hingga 30 Jun 2031.