Ruang pinjaman lebih luas di tengah tekanan terhadap rupiah
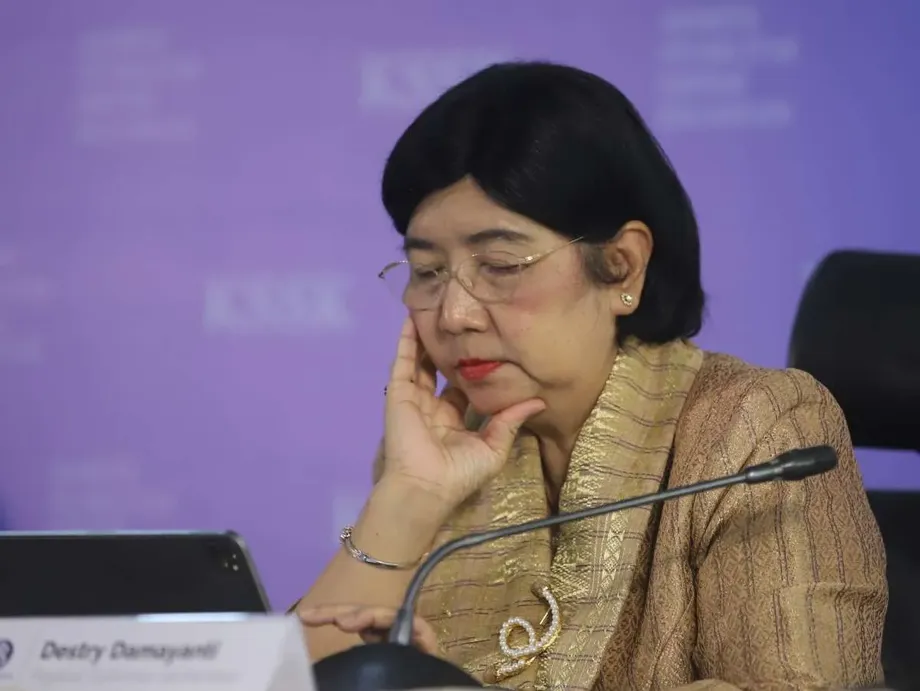
Bank Indonesia akan menurunkan keperluan rizab bagi bank konvensional dan Islam sebanyak dua mata peratusan pada November dan Disember 2026. Gabenor Destry Damayanti berkata langkah itu akan menyalurkan kira-kira Rp190 trilion ke dalam sistem perbankan. Keputusan itu dibuat ketika pinjaman berkembang lebih pesat daripada deposit dan bank kembali berdepan tekanan selepas kejatuhan mendadak pasaran saham.
Kandungan
- Ruang pinjaman lebih luas di tengah tekanan terhadap rupiah
- Cara pengurangan rizab dilaksanakan
- Mengapa bank berasa terhimpit
- Bank Islam dan serantau melihat kegunaan segera
- Insentif kecairan dikurangkan dan disalurkan semula
- Mengapa BI menaikkan satu kadar sambil melepaskan dana
- Sokongan terhadap mata wang melangkaui kadar faedah
- Perlindungan lain kekal berkuat kuasa
- Perumahan, kenderaan dan pembayaran turut diberi perhatian
- Perkara Utama
Perubahan itu diumumkan di Jakarta pada 21 Oktober, selepas mesyuarat Lembaga Gabenor pada 20 dan 21 Oktober. Keperluan rizab bank konvensional akan dikurangkan daripada 9% kepada 7%. Bagi bank Islam dan unit perniagaan Islam, keperluan itu akan turun daripada 7.5% kepada 5.5%. Kedua-dua pengurangan akan dilaksanakan dalam dua peringkat yang sama besar.
BI mengiringi pelepasan dana bank itu dengan langkah berbeza berhubung kadar faedah: kadar kemudahan deposit semalaman dinaikkan sebanyak 0.25 mata peratusan kepada 5%, manakala Kadar BI penanda aras dikekalkan pada 5.75% dan kadar pinjaman semalaman pada 6.50%. Gabungan langkah itu bertujuan memberi bank lebih ruang untuk membiayai perniagaan sambil memastikan keadaan pasaran wang terus menyokong rupiah.
Angka September membantu menjelaskan keperluan segera langkah itu. Kredit bank meningkat 13.26% berbanding setahun sebelumnya, berbanding pertumbuhan deposit sebanyak 8.22%. Oleh itu, pinjaman berkembang 5.04 mata peratusan lebih pantas daripada dana yang dikumpulkan bank daripada pendeposit.
Pemimpin bank menyambut baik pengurangan rizab itu, meskipun huraian mereka tentang masalah yang dihadapi berbeza-beza. Ada yang berkata kecairan ketat; yang lain pula berkata dana tersedia tetapi mahal. Bagi peminjam, persoalan praktikalnya ialah sama ada ruang tambahan dalam kunci kira-kira bank akan menghasilkan pinjaman yang mudah diperoleh pada kadar berpatutan.
Cara pengurangan rizab dilaksanakan
Keperluan rizab, yang dikenali di Indonesia sebagai Giro Wajib Minimum atau GWM, menentukan jumlah yang wajib disimpan bank dalam akaun di Bank Indonesia. Penurunan keperluan itu mengurangkan dana yang terikat di bank pusat, sekali gus memberi bank lebih fleksibiliti untuk mengurus pembayaran, memberi pinjaman atau membuat pelaburan.
Jadual yang diumumkan adalah seperti berikut:
- 21 Oktober 2026: BI mengumumkan perubahan itu selepas mesyuarat dasar Oktober.
- 1 November 2026: GWM bank konvensional turun daripada 9% kepada 8%; bank Islam dan unit perniagaan Islam turun daripada 7.5% kepada 6.5%.
- 1 Disember 2026: GWM bank konvensional turun kepada 7%; bank Islam dan unit perniagaan Islam turun kepada 5.5%. Perubahan kepada insentif kecairan dan imbuhan rizab turut berkuat kuasa.
Setiap kategori bank menerima pengurangan sebanyak dua mata peratusan. Ringkasnya, sebelum pelarasan bagi insentif yang berkenaan, pengurangan dua mata peratusan bermakna rizab wajib berkurang Rp2 bagi setiap Rp100 dalam asas deposit berkaitan. BI menganggarkan kecairan tambahan yang terhasil berjumlah kira-kira Rp190 trilion.
Mengapa bank berasa terhimpit
Hendra Lembong, naib pengerusi Persatuan Bank Indonesia, Perbanas, merangkap pengarah utama Bank Central Asia, menyifatkan kecairan perbankan agak ketat dan berkata langkah BI itu akan membantu. Lani Darmawan, seorang lagi naib pengerusi Perbanas merangkap pengarah utama CIMB Niaga, berkata kecairan tersedia tetapi kos pembiayaan tinggi.
Komen itu menggambarkan dua tekanan yang saling berkait. Bank memerlukan dana yang mencukupi dan mudah diakses untuk memenuhi pengeluaran wang serta membiayai pinjaman. Bank juga perlu mendapatkan dana itu pada kos yang membolehkan pinjaman terus berdaya maju dari segi komersial. Persaingan mendapatkan deposit boleh menaikkan kadar yang dibayar bank kepada penyimpan, sekali gus menyukarkan penurunan kadar pinjaman.
Angka BI menunjukkan aset cair sistem perbankan berbanding deposit meningkat daripada 23.04% pada Ogos kepada 24.08% pada September, iaitu kenaikan 1.04 mata peratusan. Pada masa sama, kredit berkembang jauh lebih pantas daripada deposit. Gabungan itu membantu menjelaskan mengapa ukuran kecairan keseluruhan yang lebih kukuh boleh wujud serentak dengan aduan tentang kos pembiayaan yang tinggi dan akses dana yang tidak sekata.
Hery Gunardi, pengerusi Perbanas merangkap pengarah utama Bank Rakyat Indonesia, berkata pengurangan rizab itu boleh meningkatkan pinjaman dan memperbaiki nisbah pinjaman kepada deposit. Nisbah itu membandingkan jumlah pinjaman tertunggak dengan deposit dan membantu bank menilai berapa banyak dana deposit mereka yang telah disalurkan kepada pinjaman.
Bank Islam dan serantau melihat kegunaan segera
Koko Tjatur Rachmadi, setiausaha agung Persatuan Bank Islam Indonesia, Asbisindo, merangkap pengarah utama Bank Aladin Syariah, menyifatkan kecairan sangat ketat susulan kejutan pasaran saham pada Jumaat sebelumnya. Beliau menyambut baik pengurangan GWM bank Islam dan menyeru langkah tambahan untuk memperbaiki kecairan serta keadaan perniagaan.
Koko turut menekankan soal masa. Bank lazimnya bersaing untuk mendapatkan deposit pada suku terakhir, katanya, dan gangguan pasaran menambah tekanan itu. Bagi bank Islam dan unit perniagaan Islam, pengurangan pada November dan Disember akan berlaku dalam tempoh persaingan mendapatkan dana tersebut.
Agus Haryoto Widodo, pengerusi persatuan bank pembangunan daerah, Asbanda, merangkap pengarah utama Bank Jakarta, berkata fleksibiliti tambahan itu boleh menyokong pinjaman serantau. Beliau mengenal pasti perusahaan mikro, kecil dan sederhana, modal kerja perniagaan serta sektor produktif yang mewujudkan pekerjaan sebagai keutamaan.
Modal kerja membiayai keperluan harian perniagaan seperti stok, bahan dan upah. Bagi pemberi pinjaman serantau, pembiayaan yang lebih fleksibel boleh memudahkan keperluan itu dipenuhi. Agus berkata kejayaan perlu diukur berdasarkan akses lebih luas kepada pembiayaan yang kukuh serta manfaat nyata kepada perniagaan dan masyarakat.
Insentif kecairan dikurangkan dan disalurkan semula
Bersama pengurangan GWM, BI akan menurunkan had maksimum Insentif Dasar Kecairan Makroprudensial, yang dikenali sebagai KLM, daripada 6% kepada 5%, berkuat kuasa 1 Disember. Mekanisme ini memberikan kelonggaran rizab kepada bank berdasarkan pinjaman yang layak dan aktiviti pasaran wang.
Komponen pembiayaan akan turun daripada maksimum 4% kepada 3% daripada dana pihak ketiga, istilah perbankan bagi deposit pelanggan. Skopnya akan merangkumi sokongan tambahan kepada sektor yang mewujudkan pekerjaan. Komponen pendalaman pasaran wang kekal dihadkan pada 2%, dengan tujuan menggalakkan dana bergerak antara bank dan sampai kepada institusi pemberi pinjaman yang memerlukannya.
Sehingga minggu pertama Oktober, bank telah menerima insentif KLM sebanyak Rp458.5 trilion. Pembiayaan merangkumi Rp336.4 trilion, manakala pendalaman pasaran wang merangkumi Rp122.1 trilion. Angka itu menunjukkan program insentif tersebut sudah menjadi sebahagian besar daripada sokongan BI terhadap kecairan perbankan sebelum pengurangan rizab baharu diumumkan.
Timbalan Gabenor Solikin M. Juhro berkata BI boleh melaraskan insentif sektor apabila keadaan berubah, dengan mengalihkan sokongan apabila sektor yang sebelum ini dibantu bertambah baik. Katanya, pengurangan GWM yang lebih luas akan menyediakan kecairan tambahan di samping insentif pembiayaan yang lebih kecil.
BI turut menetapkan had bagi bahagian pematuhan purata rizab rupiah yang menerima imbuhan, iaitu pulangan yang dibayar oleh bank pusat. Mulai 1 Disember, bahagian yang menerima imbuhan itu dihadkan kepada 5% daripada purata GWM rupiah. Jumlah daripada pelepasan Rp190 trilion yang diterima setiap bank bergantung pada asas deposit masing-masing serta kedudukan insentif yang berkenaan.
Mengapa BI menaikkan satu kadar sambil melepaskan dana
Keputusan BI memisahkan ketersediaan dana bank daripada kadar faedah yang menjadi panduan pasaran jangka pendek. Rizab yang lebih rendah memberi bank lebih ruang untuk menggunakan dana mereka. Kadar kemudahan deposit yang lebih tinggi meningkatkan pulangan yang diterima bank apabila mereka meletakkan dana semalaman di bank pusat, sekali gus membantu menyokong kadar pasaran jangka pendek.
Ketika menjelaskan pendekatan itu, Solikin berkata BI bertindak balas terhadap beberapa tekanan serentak:
"Oleh sebab kita menangani pelbagai cabaran, kita perlu menanganinya dengan dasar yang berbeza," kata Timbalan Gabenor BI Solikin M. Juhro.
Irman Faiz, ahli ekonomi di Bank Danamon di Jakarta, berkata kenaikan kemudahan deposit boleh membantu mengelakkan pengurangan rizab daripada menurunkan kadar pasaran wang terlalu rendah. Mengekalkan kadar itu boleh membantu memastikan aset rupiah terus menarik untuk dipegang.
Gareth Leather, ahli ekonomi kanan Asia di Capital Economics, mempersoalkan sama ada BI dapat menyokong mata wang dan pertumbuhan ekonomi dengan berkesan pada masa yang sama. Beliau menyuarakan kebimbangannya seperti berikut:
"Saya rasa mereka cuba melakukan dua perkara serentak (menyokong rupiah dan merangsang pertumbuhan), dan saya tidak pasti perkara itu boleh dilakukan," kata Leather.
Destry berkata kenaikan kadar terdahulu sebanyak satu mata peratusan secara keseluruhan, yang dilaksanakan antara Mei dan Jun, memadai untuk mengekang inflasi. BI terus menyasarkan inflasi pada kadar 2.5%, tambah atau tolak satu mata peratusan, pada 2026 dan 2027. Keputusan Oktober itu menyusuli pendirian beliau mempertahankan autonomi kadar di tengah-tengah kebimbangan mengenai pengaruh politik terhadap dasar monetari.
Sokongan terhadap mata wang melangkaui kadar faedah
BI merekodkan nilai rupiah pada Rp17,985 bagi setiap dolar AS pada 20 Oktober, merosot 0.61% berbanding akhir September. Mata wang itu terus tertekan selepas kejatuhan pasaran pada 16 Oktober, apabila nilainya merosot melepasi Rp18,000 bagi setiap dolar dan saham Indonesia mengalami kerugian besar.
Gangguan pasaran itu menyusuli amaran MSCI mengenai kemungkinan saham Indonesia ditukar daripada status Pasaran Membangun kepada Pasaran Kendiri. Rundingan dijadualkan berakhir pada 30 April 2027, dengan keputusan klasifikasi akhir dijangka dibuat selewat-lewatnya pada 30 Jun 2027.
BI meneruskan campur tangan mata wang melalui kontrak hadapan tanpa serahan luar pesisir, kontrak hadapan tanpa serahan domestik dan urus niaga spot. Urus niaga spot menukar mata wang pada harga pasaran semasa. Kontrak hadapan tanpa serahan membolehkan peserta mengurus pendedahan kadar pertukaran pada masa depan melalui kontrak yang diselesaikan berdasarkan perbezaan antara kadar yang dipersetujui dengan kadar semasa.
BI juga meningkatkan diskaun terhadap kos lindung nilai kontrak hadapan tanpa serahan domestik. Diskaun bagi kontrak enam bulan dinaikkan daripada 25% kepada 40%, manakala diskaun bagi kontrak 12 bulan dinaikkan daripada 30% kepada 45%. Setiap satunya meningkat sebanyak 15 mata peratusan.
Insentif itu meliputi pelaburan portfolio asing yang layak, pinjaman luar negara oleh bank dan pelaburan langsung asing. Destry berkata insentif lindung nilai yang diperkenalkan pada Jun telah menarik aliran masuk modal sebanyak $9.9 bilion sehingga 20 Oktober. Lindung nilai yang lebih murah mengurangkan kos melindungi pelaburan daripada pergerakan mata wang, sekali gus menjadikan aset rupiah lebih menarik kepada pelabur yang bimbang tentang kerugian kadar pertukaran.
Perlindungan lain kekal berkuat kuasa
BI mengekalkan beberapa perlindungan perbankan tanpa perubahan sambil melonggarkan keperluan rizab. Nisbah Pengantaraan Makroprudensial kekal antara 84% hingga 94%, manakala nisbah pembiayaan asing bank kekal dihadkan pada 40% daripada modal bank. Penampan Modal Berlawanan Kitaran kekal pada 0%.
Penampan Kecairan Makroprudensial kekal pada 4%, dengan fleksibiliti repo sebanyak 4%. Bagi bank Islam, angka yang sepadan kekal pada 2.5% dan 2.5%. Fleksibiliti repo membolehkan sekuriti layak yang disimpan sebagai penampan kecairan digunakan untuk mendapatkan pembiayaan sementara melalui urus niaga belian semula.
Data perbankan Ogos menunjukkan nisbah kecukupan modal sebanyak 24.10%. Modal berfungsi sebagai penampan kewangan terhadap kerugian. Pinjaman tidak berbayar kasar berada pada 2.11%, manakala nisbah bersih ialah 0.84%, memberikan satu lagi ukuran keadaan sistem perbankan ketika BI berusaha menyokong peningkatan pinjaman.
BI turut berkata ia akan memperkukuh pelaksanaan dasar Nisbah Pembiayaan Makroprudensial Inklusif. Secara keseluruhannya, langkah itu bertujuan memperluas pembiayaan sambil mengekalkan keperluan berkaitan modal, kecairan dan struktur pembiayaan bank.
Perumahan, kenderaan dan pembayaran turut diberi perhatian
BI melanjutkan peraturan yang membenarkan pembiayaan hartanah sehingga 100% daripada nilai cagaran dan bayaran pendahuluan minimum 0% bagi kenderaan bermotor baharu sepanjang 2027. Kedua-dua langkah itu dijadualkan tamat pada 31 Disember 2026; kini tempoh pelaksanaannya ialah dari 1 Januari hingga 31 Disember 2027.
Langkah berkaitan hartanah itu meliputi rumah bertanah, apartmen, rumah kedai dan rumah pejabat. Kelayakan bergantung pada bank memenuhi kriteria yang ditetapkan, termasuk syarat berkaitan pinjaman atau pembiayaan bermasalah. Penilaian pinjaman oleh bank akan menentukan jumlah pembiayaan yang ditawarkan kepada peminjam individu.
Bagi isi rumah, bayaran pendahuluan yang lebih kecil mengurangkan wang tunai yang diperlukan ketika membeli, manakala jumlah pembiayaan yang lebih besar meningkatkan hutang yang perlu dibayar balik. Pelanjutan ini memberi ruang kepada pemberi pinjaman yang layak untuk menawarkan pembiayaan sedemikian dalam tempoh yang sama ketika BI berusaha meningkatkan kredit kepada perniagaan dan sektor pekerjaan.
BI juga merancang percubaan pembayaran QRIS rentas sempadan dengan Hong Kong dan Timor Leste pada suku keempat 2026. QRIS ialah piawaian Indonesia untuk pembayaran kod QR. Percubaan itu merupakan komponen pembayaran dalam pakej yang lebih luas, yang menggabungkan pengurusan mata wang, pembiayaan bank dan sokongan terhadap kegiatan ekonomi.
Perkara Utama
- Keperluan rizab bank konvensional turun daripada 9% kepada 7% dalam dua peringkat pada 1 November dan 1 Disember 2026.
- Bank Islam dan unit perniagaan Islam menerima pengurangan setara, daripada 7.5% kepada 5.5%.
- Gabenor Destry Damayanti menganggarkan pengurangan rizab itu akan menambah kira-kira Rp190 trilion kepada kecairan perbankan.
- Had maksimum insentif KLM turun daripada 6% kepada 5% pada 1 Disember, dengan sokongan pembiayaan dihadkan pada 3% dan insentif pasaran wang pada 2%.
- BI mengekalkan kadar penanda aras pada 5.75% dan menaikkan kadar kemudahan deposit semalaman kepada 5%.
- Pertumbuhan pinjaman September sebanyak 13.26% mengatasi pertumbuhan deposit sebanyak 8.22%, sekali gus mengekalkan perhatian terhadap ketersediaan dan kos pembiayaan.
- Insentif lindung nilai mata wang serta pelanjutan peraturan pembiayaan hartanah dan kenderaan yang layak mengiringi pengurangan rizab itu.