Pertahanan Mata Wang Disertai Ruang Lebih Besar untuk Memberi Pinjaman
Bank Indonesia mengekalkan kadar faedah penanda arasnya pada 5.75% pada 21 Oktober 2026, menaikkan kadar yang dibayarnya bagi deposit bank semalaman kepada 5.00% dan mengumumkan pengurangan keperluan rizab yang dijangka membebaskan 190 trilion rupiah, kira-kira $10.56 bilion, ke dalam sistem perbankan. Pakej ini bertujuan menstabilkan rupiah sambil menyediakan lebih banyak dana untuk bank memberi pinjaman.
Kandungan
- Pertahanan Mata Wang Disertai Ruang Lebih Besar untuk Memberi Pinjaman
- Fungsi Tiga Kadar Faedah
- Bagaimana Pengurangan Rizab Membebaskan 190 Trilion Rupiah
- Mengapa Kejatuhan Pasaran Penting
- Perlindungan Mata Wang Lebih Murah untuk Pelabur Asing
- Ahli Ekonomi Melihat Tindakan Mengimbangi yang Sukar
- Inflasi Memberi Sedikit Ruang, Tekanan Mata Wang Kurang
- Kebimbangan Belanjawan dan Kebebasan Kekal Menjadi Tumpuan
- Tarikh di Sebalik Keputusan
- Perkara Utama
Keputusan itu dibuat selepas saham Indonesia mencatat kerugian dua hari terbesar dalam sejarah dan tekanan baharu terhadap mata wang susulan amaran penyedia indeks MSCI bahawa ia boleh menukar status ekuiti Indonesia kepada Pasaran Kendiri. Rupiah, yang susut lebih 7% berbanding dolar AS tahun ini, melemah sedikit selepas pengumuman itu.
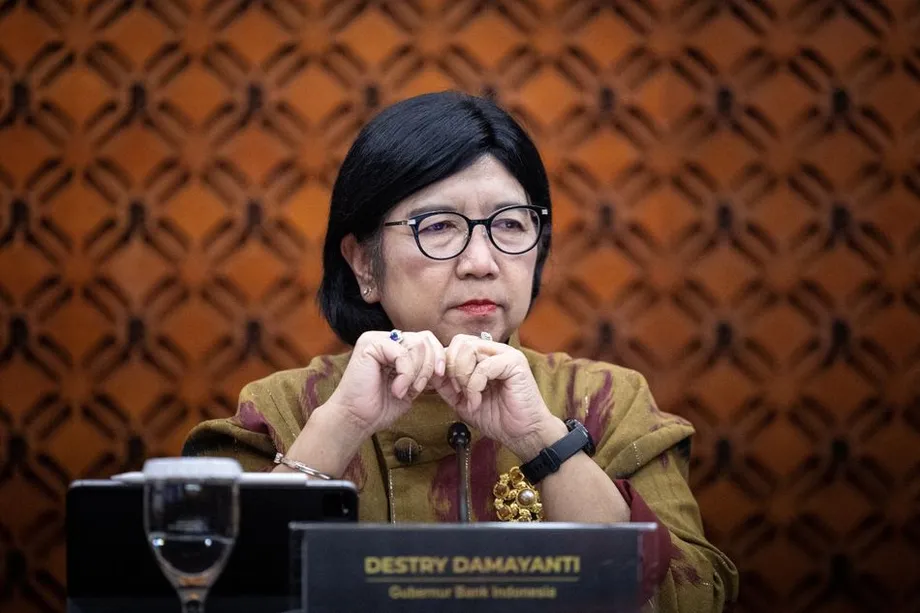
Gabenor Destry Damayanti mengumumkan langkah-langkah itu selepas mesyuarat Lembaga Gabenor di Jakarta pada 20 dan 21 Oktober. Kadar penanda aras kekal tidak berubah untuk semakan dasar kali keempat berturut-turut, manakala kadar yang dikenakan kepada bank untuk pinjaman semalaman daripada bank pusat kekal pada 6.50%.
Nisbah rizab wajib bank konvensional akan turun daripada 9% kepada 8% menjelang awal November, kemudian kepada 7% pada 1 Disember. Bank Indonesia turut mengumumkan pengurangan bagi bank Islam, daripada 7.5% kepada 5.5%.
Timbalan Gabenor Solikin M. Juhro menjelaskan sebab bank pusat menggerakkan instrumen yang berbeza ke arah yang berlainan:
Oleh sebab kami menangani pelbagai cabaran, kami perlu menanganinya dengan dasar yang berbeza,
Bagi perniagaan dan isi rumah, persoalan utamanya ialah sama ada langkah-langkah itu dapat menggalakkan pemberian pinjaman tanpa menambah tekanan terhadap mata wang. Rupiah yang lebih lemah menjadikan barangan import lebih mahal, manakala syarat pinjaman yang lebih ketat boleh membantutkan pelaburan dan pengambilan pekerja.
Fungsi Tiga Kadar Faedah
Kadar penanda aras, iaitu kadar repo berbalik tujuh hari, merupakan isyarat utama Bank Indonesia mengenai syarat pinjaman di seluruh ekonomi. Mengekalkannya pada 5.75% mengelakkan satu lagi kenaikan menyeluruh selepas bank pusat menaikkan kadar sebanyak satu mata peratusan secara keseluruhan melalui tiga langkah pada Mei dan Jun.
Fasiliti deposit mempunyai fungsi yang berbeza. Ia membayar bank yang menyimpan lebihan dana semalaman di Bank Indonesia. Kenaikan kadar itu sebanyak 25 mata asas, atau 0.25 mata peratusan, kepada 5.00% menjadikan pilihan tersebut lebih menarik dan membantu menyokong kadar faedah pasaran jangka pendek.
Fasiliti pinjaman berfungsi secara bertentangan: bank yang memerlukan dana semalaman boleh meminjam daripada bank pusat pada kadar 6.50%. Secara bersama, kadar deposit dan pinjaman membantu memandu harga pinjaman antara bank.
Kenaikan kadar deposit mengecilkan jurangnya berbanding kadar penanda aras daripada satu mata peratusan kepada 0.75 mata peratusan. Oleh itu, Bank Indonesia sedang melaraskan keadaan dalam pasaran wang walaupun kadar utamanya tidak berubah.
Pandangan ahli ekonomi sebelum keputusan itu hampir seimbang. Daripada 29 ahli yang ditinjau, 15 menjangkakan kadar penanda aras kekal dan 14 menjangkakan kenaikan sekurang-kurangnya 25 mata asas. Pengekalan kadar itu menepati ramalan majoriti tipis, tetapi mengecewakan mereka yang mahukan tindak balas kadar lebih tegas terhadap jualan besar-besaran.
Bagaimana Pengurangan Rizab Membebaskan 190 Trilion Rupiah
Keperluan rizab menentukan jumlah deposit bank yang perlu disimpan di bank pusat dan bukannya digunakan untuk tujuan lain. Pengurangan keperluan itu membolehkan bank mempunyai lebih banyak dana untuk pinjaman, pelaburan atau pembayaran lain.
Bagi bank konvensional, perubahan daripada 9% kepada 7% bermakna rizab wajib bagi setiap 100 rupiah daripada asas deposit berkaitan turun daripada sembilan rupiah kepada tujuh. Pengurangan itu dilaksanakan dalam dua peringkat, supaya bank dapat membuat pelarasan sebelum perubahan penuh berkuat kuasa pada 1 Disember.
Bank Islam, yang beroperasi berdasarkan peraturan kewangan yang melarang pembayaran faedah konvensional, akan menerima pengurangan dengan jumlah yang sama: dua mata peratusan, daripada 7.5% kepada 5.5%. Jadual pelaksanaan berasingan bagi perubahan itu tidak dinyatakan.
Damayanti menganggarkan dana yang dibebaskan melalui langkah rizab itu berjumlah 190 trilion rupiah. Solikin berkata pengurangan tersebut akan memberi bank lebih banyak kelonggaran untuk memberi pinjaman dan menyokong penciptaan pekerjaan. Bank Indonesia juga akan melaraskan mekanisme insentif kecairannya, satu lagi alat yang digunakan untuk mempengaruhi dana yang tersedia kepada bank.
Indonesia menghadapi kesukaran menyalurkan lebihan dana bank kepada pinjaman sebenar. Pada Ogos 2025, kredit meningkat 7.56% berbanding setahun sebelumnya, sementara lebih 2,372 trilion rupiah pinjaman yang diluluskan masih belum dikeluarkan menjelang penghujung suku ketiga. Angka-angka itu, yang dibincangkan semasa usaha terdahulu untuk memperluas pemberian pinjaman, menunjukkan mengapa permintaan peminjam sama pentingnya dengan bekalan dana.
Mengapa Kejatuhan Pasaran Penting
Amaran MSCI membawa kejutan baharu kepada pasaran yang sudah berdepan kelemahan mata wang. Klasifikasi MSCI membantu dana pelaburan antarabangsa menentukan negara yang akan dimasukkan dalam portfolio mereka. Perubahan status daripada Pasaran Membangun kepada Pasaran Kendiri boleh mengubah kedudukan Indonesia dalam produk pelaburan yang mengikuti klasifikasi tersebut.
Pelabur asing yang menjual saham Indonesia mungkin menukar hasil dalam rupiah kepada dolar untuk memindahkan wang mereka ke luar negara. Ini menghubungkan kejatuhan harga saham dengan tekanan terhadap mata wang, sementara penjualan bon kerajaan boleh meningkatkan kos pinjaman kerajaan.
Semasa kejatuhan pasaran pada 16 Oktober, rupiah merosot melepasi 18,000 bagi setiap dolar dan Indeks Komposit Jakarta mencatat kerugian melebihi 11% dalam dagangan pagi. Bank Indonesia campur tangan dalam pasaran mata wang dan bon apabila tekanan merebak merentasi aset.
Kerugian saham dalam dua hari terbaharu lebih besar berbanding mana-mana kerugian yang dicatat semasa krisis kewangan Asia. Menjelang mesyuarat dasar Oktober, rupiah kekal sebagai mata wang paling lemah di Asia pesat membangun bagi tahun ini, dengan penurunan melebihi 7% berbanding dolar.
Proses klasifikasi MSCI masih mempunyai beberapa tarikh penting: rundingan dijadualkan berakhir pada 30 April 2027, dengan keputusan muktamad dijangka menjelang 30 Jun 2027. Oleh itu, pelabur berdepan ketidaktentuan selama beberapa bulan mengenai status pasaran Indonesia kelak.
Perlindungan Mata Wang Lebih Murah untuk Pelabur Asing
Bank Indonesia turut cuba menjadikan pelaburan dalam rupiah lebih menarik dengan mengurangkan kos perlindungan daripada pergerakan mata wang. Damayanti berkata diskaun terdahulu bagi lindung nilai pertukaran asing telah menarik aliran masuk modal sebanyak $9.9 bilion.
Lindung nilai membolehkan pelabur mendapatkan perlindungan daripada kadar pertukaran yang tidak menguntungkan. Seseorang yang membeli aset Indonesia mungkin memperoleh pulangan dalam rupiah tetapi menerima lebih sedikit dolar apabila menjualnya jika mata wang itu melemah. Lindung nilai membantu menguruskan risiko tersebut, walaupun perlindungan itu melibatkan kos.
Damayanti berkata bank pusat akan menyediakan insentif tambahan melalui instrumen Hadapan Tanpa Serahan Domestik, yang dikenali sebagai DNDF. Kontrak ini menyelesaikan perbezaan antara kadar pertukaran yang dipersetujui dengan kadar rujukan kemudian, dan bukannya memerlukan penyerahan jumlah penuh mata wang asas.
Gabenor itu berkata langkah-langkah tersebut bertujuan menarik modal asing, menstabilkan rupiah serta memperdalam pasaran wang dan pertukaran asing domestik. Selain kadar faedah dan keperluan rizab, insentif lindung nilai memberi Bank Indonesia satu lagi cara untuk mempengaruhi permintaan terhadap aset rupiah.
Ahli Ekonomi Melihat Tindakan Mengimbangi yang Sukar
Gareth Leather, ahli ekonomi kanan Asia di Capital Economics, mempersoalkan sama ada pakej dasar itu dapat menyokong pertumbuhan dan mata wang secara serentak. Beliau menyifatkan langkah-langkah itu sebagai "sangat mengelirukan" dan menjelaskan kebimbangannya:
Saya rasa mereka cuba melakukan dua perkara serentak (menyokong rupiah dan meningkatkan pertumbuhan), dan saya tidak pasti sama ada perkara itu mungkin,
Leather turut memberi amaran bahawa pendekatan itu berisiko melemahkan kredibiliti bank pusat. Penurunan kecil rupiah selepas pengumuman itu menggambarkan cabaran segera untuk meyakinkan pelabur bahawa gabungan langkah tersebut akan berjaya.
Irman Faiz, ahli ekonomi di Bank Danamon di Jakarta, menjelaskan bagaimana instrumen-instrumen itu boleh saling melengkapi. Beliau berkata kadar fasiliti deposit yang lebih tinggi dapat membantu menghalang dana tambahan yang dibebaskan melalui pengurangan rizab daripada menolak kadar pasaran wang terlalu rendah dan mengurangkan daya tarikan untuk memegang rupiah.
Kedua-dua penilaian itu menumpukan pada ketegangan yang sama. Bank menerima lebih banyak dana yang boleh digunakan, sekali gus melonggarkan syarat pinjaman, sementara bank pusat membayar lebih bagi deposit semalaman untuk menyokong kadar pasaran. Hasilnya bergantung pada cara bank menyalurkan dana itu dan tindak balas pelabur.
Inflasi Memberi Sedikit Ruang, Tekanan Mata Wang Kurang
Kadar inflasi tahunan Indonesia mencapai 3.28% pada September, paras tertinggi dalam tempoh tiga bulan. Inflasi teras, yang mengukur kelompok harga lebih kecil untuk membantu menjejaki tekanan asas, mereda kepada 2.84%.
Kedua-dua angka itu berada dalam julat sasaran Bank Indonesia, iaitu 1.5% hingga 3.5%, yang secara rasmi dinyatakan sebagai 2.5% tambah atau tolak satu mata peratusan. Kadar keseluruhan September berada 0.22 mata peratusan di bawah had atas.
Damayanti berkata kenaikan kadar sebanyak satu mata peratusan pada Mei dan Jun memadai untuk mengawal inflasi. Bank Indonesia mengekalkan unjuran pertumbuhan ekonomi 2026 pada 4.9% hingga 5.7% dan berkata sasaran inflasinya akan kekal sama pada 2026 dan 2027.
Kadar penanda aras kini satu mata peratusan lebih tinggi berbanding paras 4.75% yang dikekalkan semasa pengekalan kadar pada Januari. Perubahan itu menunjukkan bagaimana tekanan mata wang mengubah dasar monetari sepanjang tahun, meskipun pegawai terus mencari cara untuk menyokong kegiatan ekonomi.
Bagi isi rumah, kadar pertukaran mempengaruhi kos makanan, bahan api dan bahan pengeluaran yang diimport. Bagi perniagaan, kadar faedah mempengaruhi kos membiayai peralatan, stok dan peluasan operasi. Bank Indonesia cuba menguruskan kedua-dua saluran ini tanpa menaikkan lagi kadar penanda aras.
Kebimbangan Belanjawan dan Kebebasan Kekal Menjadi Tumpuan
Pelabur turut bimbang tentang kewangan awam Indonesia, subsidi bahan api yang mahal dan rancangan perbelanjaan Presiden Prabowo Subianto. Kebimbangan ini menjejaskan keyakinan terhadap aset rupiah, selain gangguan segera akibat amaran MSCI.
Kebebasan bank pusat juga merupakan sebahagian daripada perbahasan itu. Pelabur mahukan keyakinan bahawa keputusan mengenai inflasi dan kadar faedah kekal di bawah kawalan Bank Indonesia, meskipun bank itu menyelaras tindakan dengan kerajaan yang mahukan pertumbuhan lebih pantas.
Damayanti menyentuh isu itu dalam pembelaannya terhadap kebebasan menetapkan kadar pada Oktober, dengan berkata bank pusat sahaja yang memutuskan sama ada kadar faedah dinaikkan atau diturunkan, atau insentif lain digunakan. Pakej terbaharu meletakkan kuasa itu di bawah penelitian baharu kerana ia menggabungkan sokongan mata wang dengan langkah yang bertujuan menggalakkan pemberian pinjaman.
Ujian praktikal Bank Indonesia yang seterusnya ialah pembebasan dana tambahan untuk bank pada November dan Disember. Langkah pasaran bank itu perlu dilaksanakan sementara rundingan MSCI diteruskan dan kebimbangan mengenai kewangan kerajaan berlarutan.
Tarikh di Sebalik Keputusan
Pengumuman Oktober itu menyusuli beberapa bulan ketika Bank Indonesia beralih daripada mengekalkan kadar kepada menaikkannya, sebelum berhenti seketika sambil menambah instrumen lain. Rentetan ini membantu menjelaskan mengapa tindak balas terbaharu melangkaui kadar penanda aras.
- 21 Januari 2026: Bank Indonesia mengekalkan kadar penanda aras pada 4.75% ketika rupiah mengalami tekanan.
- Mei dan Jun 2026: Tiga kenaikan menaikkan kadar penanda aras sebanyak satu mata peratusan secara keseluruhan kepada 5.75%.
- 16 Oktober 2026: Rupiah merosot melepasi 18,000 bagi setiap dolar ketika saham jatuh mendadak.
- 20 dan 21 Oktober 2026: Lembaga Gabenor bersetuju mengekalkan kadar penanda aras, menaikkan kadar fasiliti deposit dan mengurangkan keperluan rizab.
- Awal November 2026: Keperluan rizab bank konvensional dijadualkan turun daripada 9% kepada 8%.
- 1 Disember 2026: Keperluan itu dijadualkan turun sekali lagi kepada 7%.
- 30 April dan 30 Jun 2027: Rundingan MSCI dijadualkan berakhir, diikuti tarikh akhir keputusan muktamad klasifikasinya.
Oleh itu, perubahan serta-merta melibatkan pulangan deposit semalaman dan jumlah dana yang boleh digunakan bank. Ujian jangka panjangnya ialah sama ada langkah-langkah itu membantu mengekalkan pelaburan modal asing di Indonesia sambil menyokong kredit domestik.
Perkara Utama
- Bank Indonesia mengekalkan kadar penanda aras pada 5.75% untuk semakan kali keempat berturut-turut.
- Kadar fasiliti deposit semalaman dinaikkan kepada 5.00%; kadar fasiliti pinjaman kekal pada 6.50%.
- Pengurangan rizab dijangka membebaskan 190 trilion rupiah ke dalam sistem perbankan.
- Rupiah susut lebih 7% berbanding dolar tahun ini ketika pergolakan pasaran saham kembali memuncak.
- Inflasi September ialah 3.28%, dalam julat sasaran bank pusat.
- Insentif lindung nilai tambahan bertujuan menarik pelaburan asing ketika MSCI menyemak klasifikasi pasaran Indonesia.