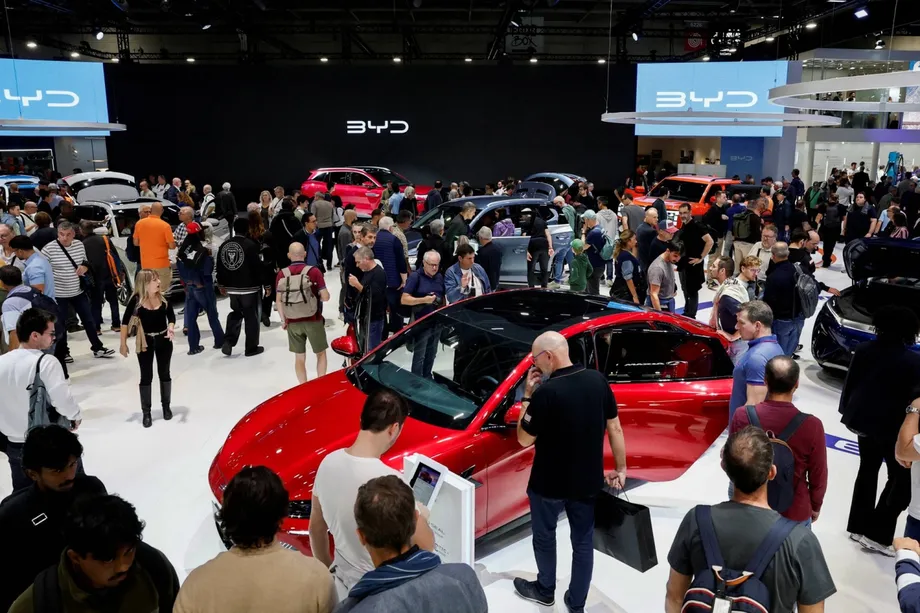
Pencapaian suku tahunan mengubah pasaran kereta Eropah
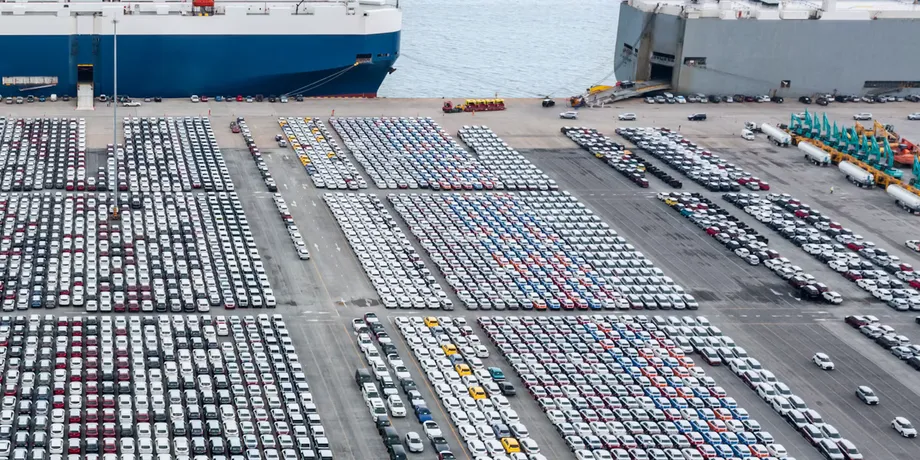
Jenama kereta China menguasai 12.7% pendaftaran kenderaan di Eropah dalam tempoh tiga bulan hingga September 2026, mengatasi pengeluar Jepun buat pertama kali bagi satu suku penuh, menurut penyelidik pasaran Dataforce. Jenama Jepun, termasuk Toyota, menguasai 11.9%, menjadikan jurang sebanyak 0.8 mata peratusan.
Kandungan
- Pencapaian suku tahunan mengubah pasaran kereta Eropah
- Perkara yang didedahkan oleh angka jualan
- UK memberikan rangsangan besar kepada jenama China
- Beberapa pengeluar China berkembang serentak
- Mengapa kereta hibrid menjadi teras kemaraan ini
- Tekanan di China mendorong pengeluar ke pasaran luar
- Dasar EU boleh mengubah kereta yang layak menerima sokongan
- Kilang tempatan menjadi ujian persaingan seterusnya
- Perkara Utama
Pendaftaran jenama China kira-kira berganda berbanding setahun sebelumnya, dengan kereta hibrid menerajui peningkatan itu. Bahagian pasaran mereka meningkat lebih pantas menjelang akhir suku tahun: Dataforce meletakkan angka September pada paras rekod 14.5%, hampir tiga mata peratusan lebih tinggi berbanding Ogos. Satu lagi kiraan pasaran September meletakkan jenama China pada 182,462 kenderaan dan 13.6%.
Pengeluar Eropah seperti Volkswagen dan Renault masih mendominasi rantau ini. Namun, jenama China meningkat daripada sekadar kira-kira 1% jualan Eropah lima tahun lalu kepada bahagian suku tahunan yang menghampiri satu daripada setiap lapan kereta. Mereka bersaing dengan syarikat Jepun yang menghabiskan beberapa dekad membina kilang, pengedar dan rangkaian model yang dikenali di seluruh Eropah.
Pencapaian ini berlaku ketika Kesatuan Eropah mempertimbangkan sekatan lanjut terhadap import dari China serta insentif yang memihak kepada kenderaan keluaran tempatan. Pengeluar China bertindak dalam dua bidang: meningkatkan jualan kereta hibrid dan membuat persiapan untuk membuka kilang di Eropah.
Angka terperinci September menunjukkan mengapa perubahan ini lebih besar maknanya daripada sekadar persaingan antara kumpulan negara. Toyota kekal sebagai jenama kereta individu kedua terbesar di Eropah pada bulan itu, dengan 78,319 pendaftaran. BYD di tempat ke-11 dengan 49,340, manakala Jaecoo 7 keluaran Chery menjadi model China pertama yang memasuki 10 model terlaris di Eropah. Pertambahan pelbagai jenama China, bukannya satu pengeluar sahaja, sedang mengubah keseimbangan persaingan.
Perkara yang didedahkan oleh angka jualan
Jenama China merekodkan 1,023,762 jualan di Eropah dalam tempoh sembilan bulan pertama 2026, menurut kiraan pasaran terperinci, meningkat 113.2%. Bahagian pasaran mereka mencapai 9.7%, berbanding 4.8% dalam tempoh yang sama pada 2025. Ini merupakan peningkatan 4.9 mata peratusan dan kira-kira dua kali ganda bahagian sebelumnya.
Angka suku tahunan sebanyak 12.7% melebihi purata Januari hingga September, menunjukkan betapa pesatnya jualan meningkat pada penghujung tahun. Prestasi September lebih kukuh lagi. Pengeluar China memperoleh pelanggan lebih pantas berbanding pertumbuhan pasaran secara keseluruhan.
Dataforce merekodkan 1,343,518 pendaftaran di seluruh Kesatuan Eropah, Persatuan Perdagangan Bebas Eropah dan United Kingdom pada September, meningkat 10.2%. Persatuan Pengeluar Automobil Eropah, yang dikenali sebagai ACEA, merekodkan 1,363,210, juga meningkat 10.2%. Oleh itu, pasaran kereta Eropah dalam perbandingan ini merangkumi kawasan di luar sempadan EU, satu butiran penting apabila menilai peraturan perdagangan yang terpakai khusus kepada blok itu.
Pendaftaran mengira kenderaan yang baru dimasukkan ke dalam daftar kenderaan negara. Ia memberikan ukuran praktikal bagi permintaan pasaran, walaupun pembelinya turut merangkumi syarikat dan pengendali armada, selain isi rumah persendirian.
UK memberikan rangsangan besar kepada jenama China
United Kingdom memainkan peranan yang luar biasa besar dalam keputusan September. Pendaftarannya meningkat 12% kepada 350,536 kenderaan, berbanding 256,774 di Jerman. Pertukaran plat pendaftaran dua kali setahun di Britain menjadikan Mac dan September sebagai bulan yang sangat sibuk untuk pembelian kereta.
BYD memperoleh 52% daripada jualan Eropahnya pada September di UK, tempat jenama itu menduduki tangga kedua. Di seluruh Eropah, 49,340 pendaftarannya mencerminkan pertumbuhan 102.3% berbanding setahun sebelumnya. Pendaftaran Toyota sebanyak 78,319 meningkat 0.2%, memperlihatkan perbezaan antara perkembangan pesat pencabar China itu dengan asas pasaran pengeluar Jepun yang jauh lebih besar dan sudah kukuh.
Jaecoo 7 keluaran Chery merupakan model paling laris di Britain pada Mac dan September. Pada September, model itu mencatat 15,470 jualan di seluruh Eropah dan berada di tangga ke-10 antara model, dengan UK menyumbang 70% daripada jumlah itu. Jenama Jaecoo secara keseluruhan menjual 24,321 kenderaan, meningkat 156.6%.
Angka itu menunjukkan bahawa kemaraan China tidak tersebar sama rata di seluruh Eropah. Kejayaan di pasaran besar semasa bulan pendaftaran paling sibuk boleh memberi kesan besar terhadap kedudukan serantau. Bagi BYD dan Jaecoo, Britain kini menjadi sumber utama jumlah jualan.
Beberapa pengeluar China berkembang serentak
Chery Group mencatat 56,552 pendaftaran di Eropah pada September, meningkat 187.3% berbanding setahun sebelumnya. Jenamanya termasuk Jaecoo, Omoda dan Chery, membolehkannya bersaing melalui beberapa nama dan bukannya bergantung pada satu rangkaian kenderaan sahaja.
Leapmotor mendaftarkan 14,382 kenderaan, meningkat 324.2%. Geely Group mencatat 51,493, naik 31.3%, manakala SAIC Motor mencapai 41,707, meningkat 24.4%. Angka itu merujuk kepada kumpulan syarikat yang boleh memiliki beberapa jenama; ini berbeza daripada perbandingan kedudukan jenama individu seperti Toyota atau BYD.
Pengeluar mapan Eropah berdepan bulan yang lebih sukar. Pendaftaran Volkswagen Group merosot 2.8%, Renault Group turun 0.8%, manakala BMW Group hampir tidak berubah. Stellantis berkembang 5.1%, lebih rendah daripada pertumbuhan pasaran sebanyak 10.2%.
Pengeluar Jepun masih mempunyai kedudukan yang kukuh. Toyota mula menjual kereta di Eropah pada 1963 dan kini mengendalikan kilang di seluruh benua itu. Nissan telah mengeluarkan kenderaan di Sunderland, Britain, sejak 1986. Jenama China mengatasi jumlah pengeluar Jepun untuk satu suku tahun, sambil bersaing dengan rangkaian industri yang dibina selama beberapa generasi.
Mengapa kereta hibrid menjadi teras kemaraan ini
Kereta hibrid menerajui peningkatan pendaftaran suku tahunan jenama China. Kereta hibrid menggabungkan enjin dengan motor elektrik. Kereta hibrid plug-in turut mempunyai bateri yang boleh dicas menggunakan bekalan elektrik luaran, membolehkan sesetengah perjalanan menggunakan tenaga elektrik sebelum enjin diperlukan.
BYD membawa Dolphin G DM-i, sebuah kereta hibrid plug-in kompak yang dibangunkan khusus untuk Eropah, ke Pameran Motor Paris pada Oktober. Chery dan Zeekr Intelligent Technology, sebahagian daripada Geely Holding Group, turut mempamerkan model baharu. Pelancaran itu menunjukkan pengeluar menyesuaikan rangkaian mereka untuk pembeli Eropah dan bukannya hanya bergantung pada kenderaan yang dibangunkan untuk China.
Kereta elektrik bateri juga berkembang pesat. Pendaftaran September mencapai 416,443, meningkat 59.9% berbanding setahun sebelumnya, manakala bahagian pasaran meningkat kepada 30.5% daripada 21.1%. Kenderaan ini menggunakan sepenuhnya elektrik yang disimpan dalam bateri, tanpa enjin petrol atau diesel.
Oleh itu, pengeluar China bersaing serentak dalam dua segmen yang sedang berkembang. Kereta hibrid menyumbang sebahagian besar pertumbuhan segera mereka, manakala model elektrik sepenuhnya memberi mereka akses kepada pasaran yang kini merangkumi kira-kira tiga daripada setiap 10 pendaftaran baharu dalam kiraan September. Harga bahan api yang tinggi turut meningkatkan minat pembeli untuk mengurangkan penggunaan petrol.
Tekanan di China mendorong pengeluar ke pasaran luar
Volkswagen dan BMW berdepan pesaing China di pasaran terbesar mereka, selain di Eropah. Pembeli China memilih jenama domestik yang pengeluarnya memperkenalkan model dengan lebih pantas dan pada kos lebih rendah. Permintaan yang lemah di China turut mendorong syarikat seperti BYD mencari lebih ramai pelanggan di luar negara.
Kesukaran yang dialami BYD pada awal 2026 menunjukkan tekanan kewangan di sebalik peluasan itu. Semasa kemerosotan jualan Februari, penghantaran global pada Januari merosot 30.1% kepada 210,051 kenderaan, penurunan bulanan kelima berturut-turut. Syarikat itu juga kehilangan lebih AS$60 bilion nilai pasaran sejak Mei sebelumnya.
Eksport menyediakan saluran jualan yang semakin berkembang: BYD menghantar 100,482 kenderaan tenaga baharu ke luar negara pada Januari. Kategori itu merangkumi kenderaan elektrik bateri dan kereta hibrid plug-in. Pertumbuhan di Eropah memberi syarikat itu satu lagi sumber pelanggan, ketika persaingan sengit di pasaran domestik menekan harga jualan dan keuntungan.
Justeru, pengeluar Eropah berdepan persaingan dari kedua-dua arah. Mereka kehilangan kedudukan kepada jenama China di China, sementara pesaing yang sama itu mengembangkan operasi ke Eropah. Persaingan komersial kini menghubungkan tekanan harga domestik di China dengan pelancaran model, import dan pelaburan kilang yang terletak ribuan kilometer jauhnya.
Dasar EU boleh mengubah kereta yang layak menerima sokongan
Kesatuan Eropah telah mengenakan tarif tambahan ke atas kenderaan elektrik bateri buatan China. Tarif ialah cukai import yang meningkatkan kos membawa produk ke sesebuah pasaran. Pada Oktober, blok itu turut mencapai persetujuan secara prinsip untuk mengehadkan import kereta hibrid dari China yang berkembang pesat. Terma muktamad dan tarikh kuat kuasa langkah terhadap kereta hibrid itu belum ditetapkan.
Penghantaran kereta hibrid meningkat pesat di tengah-tengah jangkaan tindakan lanjut. Sementara itu, EU sedang mempertimbangkan peraturan yang akan memihak kepada kenderaan keluaran tempatan apabila kerajaan memberikan subsidi atau insentif lain, termasuk beberapa manfaat cukai untuk kereta syarikat.
Pembeli syarikat dan armada menyumbang bahagian besar pembelian di pasaran seperti Jerman. Oleh itu, perubahan pada jenis kenderaan yang layak menerima kelebihan cukai boleh mempengaruhi jumlah pembelian yang besar, melangkaui pilihan isi rumah individu.
Toyota mempertikaikan takrif sempit tentang pengeluaran Eropah yang layak. Dalam rayuan mengenai insentif pada Oktober, syarikat itu meminta agar kenderaan buatan Jepun, Britain dan Türkiye diiktiraf di bawah Akta Pecutan Industri yang dicadangkan. Toyota mengendalikan kilang di dalam EU di Perancis dan Republik Czech, serta di luar EU di Britain dan Türkiye.
Yoshihiro Nakata, presiden dan ketua pegawai eksekutif Toyota Motor Europe, menjelaskan pendirian syarikat dalam kenyataan dasarnya pada Oktober:
Toyota bukan tetamu di Eropah. Kami ialah pengeluar Eropah, dan kami mahu industri automotif Eropah berjaya
Mercedes-Benz menyambut baik sokongan politik terhadap pengeluaran di Eropah, tetapi memberi amaran bahawa perubahan pada rantaian bekalan global boleh meningkatkan kos. Britain, Türkiye dan Maghribi membekalkan kenderaan serta alat ganti kepada EU, maka peraturan yang tepat boleh menjejaskan kilang jauh di luar blok itu.
Kilang tempatan menjadi ujian persaingan seterusnya
Syarikat China sudah membuat persiapan untuk mengeluarkan lebih banyak kenderaan di Eropah. Chery sedang membuat persiapan untuk memulakan pengeluaran di Barcelona, manakala Leapmotor telah mula menghasilkan SUV B10 di kilang Stellantis di Zaragoza, Sepanyol, menerusi usaha sama kedua-dua syarikat.
Kilang BYD di Szeged, Hungary, dijadualkan memulakan pengeluaran pada suku keempat 2026 selepas beberapa kelewatan sebelum ini. Rancangan kilang Eropah syarikat itu turut merangkumi penelitian terhadap Perancis sebagai lokasi berpotensi untuk pengeluaran lanjut, dengan harga tenaga yang kompetitif disebut sebagai daya tarikan.
Jadual masa ini menghubungkan pencapaian jualan dengan peringkat pelaburan seterusnya:
- September 2025: Sasaran awal BYD untuk memulakan pengeluaran di Hungary.
- Julai hingga September 2026: Jenama China mengatasi pengeluar Jepun sepanjang satu suku penuh di Eropah.
- 12 Oktober 2026: BYD membincangkan rancangan kilang tambahan di Eropah semasa Pameran Motor Paris.
- 16 Oktober 2026: Toyota menggesa akses lebih luas kepada insentif industri Eropah yang dicadangkan.
- Oktober hingga Disember 2026: Tempoh baharu BYD untuk memulakan pengeluaran di Szeged.
BYD merancang untuk memulakan pemasangan di Hungary dengan kereta bandar Dolphin Surf, diikuti SUV Atto 2. Kilang itu menyasarkan kapasiti tahunan sebanyak 300,000 kenderaan, manakala jumlah pengeluaran sebenar bergantung pada perkembangan operasi.
Pengeluaran tempatan boleh menjadikan syarikat China sebagai majikan dan pembeli bekalan Eropah, selain pengimport. Kelayakan untuk menerima insentif yang dicadangkan bergantung pada peraturan muktamad, termasuk syarat pemasangan dan komponen. Persaingan kini beralih daripada siapa yang boleh menjual paling banyak kereta kepada tempat kereta, bateri dan alat ganti itu akan dihasilkan.
Perkara Utama
- Jenama China menguasai 12.7% pendaftaran di Eropah pada suku ketiga 2026, mengatasi jenama Jepun yang mencatat 11.9%.
- Pendaftaran jenama China kira-kira berganda berbanding setahun sebelumnya, diterajui kereta hibrid.
- Britain menyumbang 52% jualan BYD di Eropah pada September dan 70% pendaftaran Jaecoo 7.
- Pengeluar Eropah masih mendominasi, tetapi beberapa kumpulan besar berkembang lebih perlahan berbanding pasaran atau kehilangan jualan pada September.
- EU sedang mempertimbangkan sekatan import lanjut dan insentif yang dikaitkan dengan pengeluaran di Eropah.
- Pengeluar China sedang mengembangkan pemasangan tempatan, dengan BYD menyasarkan pelancaran pengeluaran di Hungary sebelum akhir 2026.